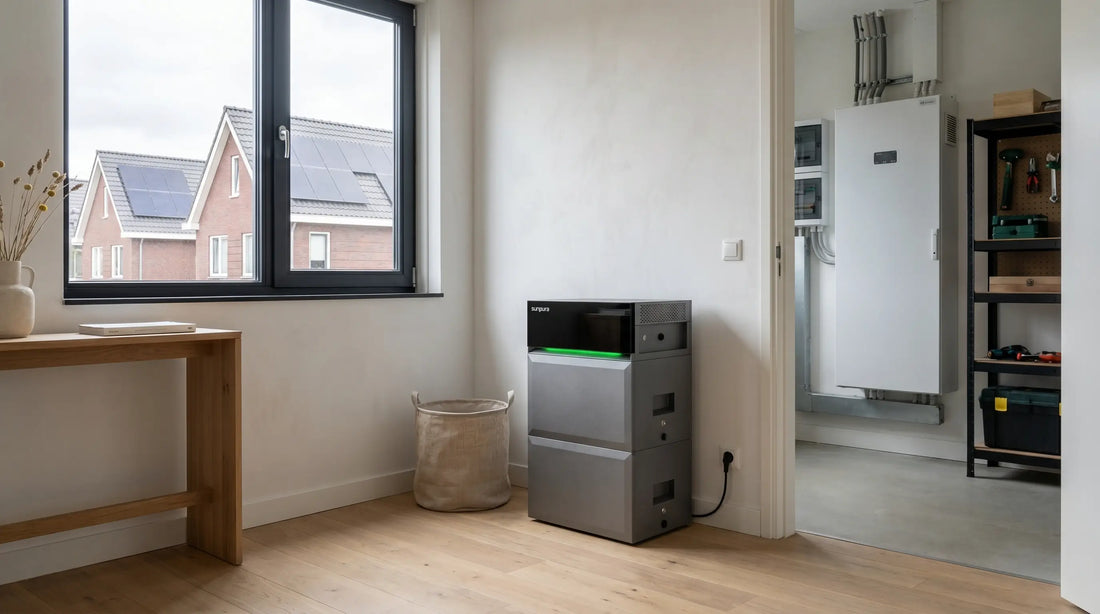
beste stekkerbatterij
Uncategorized
Vind de beste stekkerbatterij voor jouw energiebehoefte

Beste stekkerbatterij: welke past bij jouw woning?

De beste stekkerbatterij is niet voor iedereen hetzelfde. Een appartement met een paar zonnepanelen vraagt om een andere oplossing dan een huishouden met een dynamisch energiecontract en een hoog avondverbruik. Let daarom niet alleen op de prijs of opslagcapaciteit, maar ook op het vermogen, de aansluiting op je zonnepanelen, de bediening en de veiligheidsvoorzieningen.

In dit artikel lees je waar je op kunt letten en welke merken stekkerbatterijen je kunt vergelijken. Zo vind je een batterij die aansluit bij jouw energieverbruik en woonsituatie.

Wat is een stekkerbatterij?

Een stekkerbatterij is een thuisbatterij die je via een stekker op het elektriciteitsnet aansluit. Afhankelijk van het model kan de batterij stroom opslaan van zonnepanelen of op een ander gunstig moment laden, en die elektriciteit later weer aan je woning leveren. Denk bijvoorbeeld aan stroom gebruiken wanneer je zonnepanelen weinig opwekken of wanneer je verbruik in de avond hoger is.

De mogelijkheden verschillen per systeem. Sommige modellen werken samen met zonnepanelen en een slimme meter; andere zijn onderdeel van een uitgebreider energiesysteem. Controleer daarom altijd welke onderdelen nodig zijn en of de batterij geschikt is voor jouw zonnepanelen en omvormer.

Waar moet de beste stekkerbatterij aan voldoen?

Een passende opslagcapaciteit

De opslagcapaciteit geeft aan hoeveel elektriciteit de batterij kan bewaren. Een grotere capaciteit is niet automatisch beter: als je die stroom niet zelf gebruikt, betaal je mogelijk voor opslagruimte die je zelden benut. Kijk naar je verbruik overdag en in de avond, en naar de hoeveelheid stroom die je zonnepanelen op een gewone dag overhouden.

Een modulair systeem kan handig zijn als je klein wilt beginnen en later wilt uitbreiden. Controleer wel of uitbreiding met extra batterijmodules daadwerkelijk mogelijk is.

Het juiste laad- en ontlaadvermogen

Het vermogen bepaalt hoe snel een batterij kan laden of stroom aan je woning kan leveren. Een hoog vermogen is vooral relevant wanneer je in korte tijd veel elektriciteit wilt opslaan of gebruiken. Voor het opvangen van een deel van je gewone huishoudelijke verbruik kan een lager vermogen voldoende zijn.

Vergelijk het vermogen van de batterij met dat van je zonnepanelen en met de apparaten die je ermee wilt ondersteunen. Een batterij kan niet meer vermogen leveren dan het systeem technisch aankan.

Compatibiliteit met je zonnepanelen en energiemeter

Niet iedere stekkerbatterij werkt met elke omvormer of energiemeter. Sommige systemen meten je stroomverbruik met een slimme meter of een aparte meetmodule. Andere zijn ontworpen om met specifieke zonnepanelen of onderdelen samen te werken. Vraag vóór aankoop na welke apparatuur nodig is en of die geschikt is voor jouw bestaande installatie.

Veiligheid en batterijtechniek

Bekijk welke batterijchemie wordt gebruikt en welke veiligheidsvoorzieningen aanwezig zijn. Veel thuisbatterijen gebruiken lithium-ijzerfosfaat (LiFePO4), maar let ook op informatie over temperatuurbeheer, beveiliging tegen overbelasting en de plaatsingsvoorschriften van de fabrikant. Plaats en gebruik de batterij volgens de handleiding en zorg voor voldoende ventilatie.

Garantie, app en uitbreidbaarheid

Een goede app maakt inzichtelijk hoeveel de batterij laadt, ontlaadt en bijdraagt aan je eigen verbruik. Kijk daarnaast naar de garantievoorwaarden, de beschikbare klantenservice en de mogelijkheden om het systeem uit te breiden. Controleer ook of softwarefuncties, zoals slim laden op basis van energietarieven, beschikbaar zijn in Nederland en bij jouw energiecontract passen.

Merken stekkerbatterijen om te vergelijken

Er zijn verschillende merken actief op het gebied van thuisbatterijen en plug-in energieopslag. Het aanbod en de productnamen kunnen veranderen. Vergelijk daarom altijd de actuele specificaties van het model dat je overweegt.

  • HomeWizard: bekend om producten voor energie-inzicht en energiebeheer. Bekijk hoe de batterij samenwerkt met de HomeWizard-meter en andere apparatuur die je al gebruikt.
  • Marstek: biedt batterijoplossingen die gericht zijn op thuisgebruik en zonne-energie. Controleer per model de aansluitmogelijkheden, het vermogen en de uitbreidbaarheid.
  • Zendure: heeft systemen voor energieopslag en energiebeheer. Let erop welke onderdelen je nodig hebt en of het gekozen systeem past bij je bestaande zonnepanelen.
  • Anker SOLIX: biedt oplossingen voor opslag van zonne-energie. Vergelijk vooral de installatie-eisen en de mogelijkheden voor gebruik met je huidige omvormer.
  • EcoFlow: verkoopt verschillende energieopslagproducten. Controleer of het specifieke model bedoeld is voor vaste thuisopslag via een stekker of voor een andere toepassing.

De merknaam alleen zegt niet of een batterij de beste keuze is. De uitvoering, accessoires, software en voorwaarden kunnen per model verschillen. Vergelijk dus altijd producten op basis van dezelfde criteria.

Welke stekkerbatterij past bij jouw situatie?

  • Je hebt zonnepanelen en levert regelmatig stroom terug: kijk naar een systeem dat je zonne-overschot kan opslaan en je eigen verbruik inzichtelijk maakt.
  • Je hebt beperkte ruimte: controleer de afmetingen, het gewicht en de voorgeschreven plaatsing. Kijk ook of de batterij voldoende kan ventileren op de plek waar je haar wilt gebruiken.
  • Je wilt slim laden: zoek uit of de batterij automatisch kan reageren op je verbruik, zonne-opwek of energietarieven. Lees ook welke abonnementen of extra meetapparatuur daarvoor nodig zijn.
  • Je wilt stroom tijdens een storing: ga er niet van uit dat een stekkerbatterij automatisch noodstroom levert. Daarvoor moet het systeem expliciet een geschikte back-upfunctie hebben. Controleer welke apparaten daarop kunnen worden aangesloten en hoe de installatie werkt.

Wat kost een stekkerbatterij?

De aanschafprijs hangt onder meer af van de opslagcapaciteit, het vermogen, de meetapparatuur en eventuele uitbreidingsmodules. Neem in je vergelijking ook installatiekosten, garantie en mogelijke abonnementskosten mee. Bereken vervolgens hoeveel van de opgeslagen stroom je naar verwachting zelf gebruikt. Dat geeft een realistischer beeld dan alleen kijken naar de capaciteit of de terugverdientijd die in reclame wordt genoemd.

De financiële uitkomst hangt af van je energieverbruik, de opbrengst van je zonnepanelen, je energiecontract en de geldende regels en tarieven. Gebruik daarom je eigen verbruiksgegevens en wees voorzichtig met vaste terugverdienbeloftes.

Is een stekkerbatterij eenvoudig zelf aan te sluiten?

Een stekkerbatterij is ontworpen om via een stekker aan te sluiten, maar dat betekent niet dat iedere aansluiting of situatie geschikt is. Volg de instructies van de fabrikant en controleer of de groep, het stopcontact en de locatie aan de vereisten voldoen. Raadpleeg bij twijfel een erkende installateur. Kijk ook naar de actuele Nederlandse voorschriften en eventuele voorwaarden van je netbeheerder of energieleverancier.

Conclusie: de beste stekkerbatterij is de juiste match

De beste stekkerbatterij is de batterij die past bij je zonnepanelen, je verbruik en je woning. Vergelijk opslagcapaciteit en vermogen, controleer de compatibiliteit en bekijk zorgvuldig de veiligheid, garantie en slimme functies. Merken zoals HomeWizard, Marstek, Zendure, Anker SOLIX en EcoFlow kunnen een goed vertrekpunt zijn voor je vergelijking, maar de beste keuze hangt af van het specifieke model en jouw situatie.

Breng vóór aankoop in kaart hoeveel stroom je opwekt, wanneer je die gebruikt en hoeveel elektriciteit je wilt opslaan. Met die gegevens kun je gerichter vergelijken en voorkom je dat je betaalt voor functies of capaciteit die je niet nodig hebt.

Ontdek welke beste stekkerbatterij bij jouw woning past.

Execution only hypotheek kosten: helder inzicht, slimme keuzes.

Execution only hypotheek: welke kosten kunt u verwachten?

Een hypotheek afsluiten zonder persoonlijk hypotheekadvies kan voordeliger zijn. Bij een execution only hypotheek kiest u zelf een hypotheek en regelt u het aanvraagproces grotendeels zelfstandig. U betaalt dan doorgaans geen uitgebreid adviestraject, maar er zijn wel andere kosten om rekening mee te houden. Welke kosten precies gelden, verschilt per aanbieder, hypotheek en persoonlijke situatie.

Wat betekent execution only?

Bij execution only ontvangt u geen persoonlijk advies over welke hypotheek het beste bij u past. U maakt zelf de keuze voor een geldverstrekker en hypotheekvorm en levert de benodigde gegevens en documenten aan. De aanbieder of een tussenpartij kan de aanvraag administratief begeleiden, maar neemt de keuze niet van u over.

Omdat u zelf verantwoordelijk bent voor uw keuze, moet u meestal aantonen dat u voldoende kennis en inzicht heeft. Dat gebeurt bijvoorbeeld met een kennis- en ervaringstoets. Een goede uitslag betekent niet automatisch dat de hypotheek passend is; u blijft zelf verantwoordelijk voor het beoordelen van de voorwaarden en risico’s.

Welke kosten horen bij een execution only hypotheek?

De totale kosten bestaan meestal uit verschillende onderdelen. Niet iedere kostenpost geldt voor iedere hypotheek.

Kosten voor de execution only dienstverlening

De partij die uw aanvraag begeleidt, kan een vast bedrag rekenen voor de administratieve afhandeling. Dit bedrag is doorgaans lager dan de kosten voor uitgebreid hypotheekadvies, maar de tarieven en inbegrepen werkzaamheden verschillen. Controleer daarom vooraf wat de dienstverlening omvat. Denk aan hulp bij het indienen van de aanvraag, het verzamelen van documenten en contact met de geldverstrekker.

Taxatiekosten

Voor veel hypotheekaanvragen is een taxatierapport nodig. De kosten hangen onder meer af van de woning, de taxateur en het soort rapport. Soms accepteert een geldverstrekker een desktoptaxatie; in andere situaties is een uitgebreidere taxatie nodig. Vraag vooraf na welk type taxatie wordt geaccepteerd.

Notariskosten

De notaris stelt de hypotheekakte op en regelt de inschrijving bij het Kadaster. Koopt u een woning, dan kunnen daar ook kosten voor de leveringsakte bijkomen. Notaristarieven verschillen per kantoor. Vraag daarom een offerte aan en let erop welke werkzaamheden en bijkomende kosten daarin zijn opgenomen.

Kosten voor Nationale Hypotheek Garantie

Als u in aanmerking komt voor Nationale Hypotheek Garantie (NHG), betaalt u een eenmalige borgtochtprovisie. De hoogte en voorwaarden kunnen veranderen. Controleer daarom de actuele informatie en kijk of NHG in uw situatie mogelijk is.

Mogelijke aanvullende kosten

Afhankelijk van uw situatie kunnen er nog andere kosten zijn, bijvoorbeeld voor een bouwkundige keuring, advies over een overlijdensrisicoverzekering of het aanpassen van de hypotheek. Ook kunnen kosten ontstaan wanneer u een hypotheekaanbod laat wijzigen of wanneer een aanvraag niet doorgaat. Bekijk de voorwaarden voordat u akkoord geeft.

Is execution only altijd goedkoper?

De kosten voor de begeleiding kunnen lager zijn dan bij een hypotheek met persoonlijk advies. Dat betekent niet automatisch dat execution only voor iedereen de voordeligste keuze is. Een passende hypotheek hangt ook af van de rente, voorwaarden, looptijd en risico’s. Een verkeerde keuze kan op de lange termijn meer kosten dan u vooraf bespaart op begeleiding.

Execution only kan passen als u zich goed heeft verdiept in hypotheken, uw financiële situatie begrijpt en zelf verschillende aanbieders en voorwaarden kunt vergelijken. Heeft u bijvoorbeeld een wisselend inkomen, een onderneming, een complexe gezinssituatie of plannen om binnenkort te verhuizen? Dan kan persoonlijk advies extra waardevol zijn.

Zijn de kosten fiscaal aftrekbaar?

Bepaalde kosten die u maakt voor het afsluiten of oversluiten van een hypotheek voor uw eigen woning kunnen onder voorwaarden aftrekbaar zijn in uw aangifte inkomstenbelasting. Dat geldt niet automatisch voor alle kosten. De fiscale behandeling hangt af van het soort kosten en uw situatie. Raadpleeg de Belastingdienst of een belastingadviseur voor informatie die op u van toepassing is.

Zo krijgt u vooraf inzicht in de totale kosten

  • Vraag een gespecificeerd overzicht van de kosten voor de execution only begeleiding.
  • Controleer welke werkzaamheden wel en niet bij de dienstverlening zijn inbegrepen.
  • Vraag offertes op voor de taxatie en notariskosten.
  • Bekijk of u in aanmerking komt voor NHG en welke kosten daarbij horen.
  • Vergelijk niet alleen de rente, maar ook de voorwaarden en eventuele aanvullende kosten.
  • Houd rekening met kosten die pas later in het aanvraagproces duidelijk worden.

Execution only hypotheek kosten: kijk naar het totaalplaatje

De kosten van een execution only hypotheek bestaan dus uit meer dan alleen de vergoeding voor de aanvraagbegeleiding. Taxatie, notaris, eventuele NHG-kosten en andere bijkomende uitgaven bepalen mede wat u uiteindelijk betaalt. Door vooraf offertes en voorwaarden te vergelijken, voorkomt u verrassingen. Weeg de mogelijke besparing bovendien af tegen de verantwoordelijkheid die u zelf draagt wanneer u zonder persoonlijk hypotheekadvies een keuze maakt.

Vergelijk direct uw execution only hypotheek kosten.

immo tenerife
appartement
Immo Tenerife: jouw thuis onder de zon, het hele jaar door

Immo Tenerife: een woning kopen op het eiland van de eeuwige lente

Droomt u van een appartement aan zee, een ruime villa met zwembad of een tweede verblijf onder de zon? De vastgoedmarkt op Tenerife biedt heel wat mogelijkheden. Het eiland combineert een mild klimaat met uiteenlopende landschappen, levendige badplaatsen en rustige dorpen. Toch vraagt een woning kopen in het buitenland om een goede voorbereiding. Met deze gids ontdekt u waar u op let wanneer u op zoek gaat naar immo op Tenerife.

Waarom kiezen voor vastgoed op Tenerife?

Tenerife is het hele jaar door aantrekkelijk voor wie graag buiten leeft. U vindt er stranden, wandelroutes, golfterreinen en steden met winkels, restaurants en culturele activiteiten. Dankzij de verschillende microklimaten kunt u bovendien kiezen voor een omgeving die bij uw levensstijl past: zonnig en droog in het zuiden, groener in het noorden of stedelijker rond Santa Cruz en La Laguna.

Een woning op Tenerife kan dienen als vaste woonplaats, vakantieverblijf of investering. Welke bestemming u ook voor ogen hebt, denk vooraf goed na over uw budget, de ligging en de tijd die u zelf op het eiland wilt doorbrengen.

Waar zoekt u naar immo op Tenerife?

De beste locatie hangt af van wat u belangrijk vindt. Enkele populaire regio’s zijn:

  • Los Cristianos en Playa de las Américas: levendige kustplaatsen in het zuiden, met stranden, restaurants en veel voorzieningen.
  • Costa Adeje: bekend om zijn resorts, golfmogelijkheden en uiteenlopende woningen, van appartementen tot luxevilla’s.
  • El Médano: een geliefde plek bij watersporters en wie een meer ontspannen kustsfeer zoekt.
  • Puerto de la Cruz: een gevestigde badplaats in het noorden, met een groenere omgeving en een authentiek stadscentrum.
  • Santa Cruz de Tenerife en La Laguna: interessant voor wie graag in of nabij een stad woont, met winkels, openbaar vervoer en culturele voorzieningen.

Bezoek verschillende buurten op uiteenlopende momenten van de dag. Zo krijgt u een beter beeld van het verkeer, de drukte, de parkeermogelijkheden en de afstand tot winkels of openbaar vervoer.

Een woning kopen: welke stappen komen erbij kijken?

Een woning kopen in Spanje verloopt anders dan in België. Voor u een overeenkomst ondertekent of een voorschot betaalt, is het verstandig om onafhankelijk juridisch advies in te winnen. Laat onder meer controleren wie de eigenaar is, of er hypotheken of andere lasten op de woning rusten en of de woning en eventuele uitbreidingen correct geregistreerd zijn.

Als buitenlandse koper hebt u doorgaans een Spaans identificatienummer voor buitenlanders (NIE) nodig voor belangrijke administratieve en financiële handelingen. Ook een Spaanse bankrekening kan praktisch zijn voor de betaling van kosten en vaste lasten. De precieze vereisten hangen af van uw situatie; controleer ze tijdig met een advocaat, notaris of andere bevoegde professional.

Vraag daarnaast naar de gemeenschappelijke kosten van een appartement of residentie, de jaarlijkse onroerendgoedbelasting, verzekeringen en eventuele kosten voor onderhoud. Bij een woning in een gemeenschap van eigenaars is het nuttig om de financiële situatie en de geplande werken van de gemeenschap na te kijken.

Reken op meer dan alleen de aankoopprijs

Naast de overeengekomen prijs zijn er bijkomende kosten, zoals belastingen, notaris- en registratiekosten en eventuele juridische of bankkosten. De toepasselijke belastingen verschillen onder meer naargelang het om een bestaande woning of nieuwbouw gaat. Ook regels en tarieven kunnen wijzigen. Laat daarom vóór uw bod een volledige kostenraming maken op basis van de woning en uw persoonlijke situatie.

Houd ook rekening met kosten na de aankoop. Denk aan nutsvoorzieningen, onderhoud, gemeenschappelijke bijdragen en eventuele renovaties. Bij een woning die u niet permanent gebruikt, kan het nuttig zijn om iemand ter plaatse in te schakelen voor toezicht en onderhoud.

Wilt u uw woning verhuren?

Verhuur kan aantrekkelijk lijken, maar ga er niet van uit dat elke woning zomaar als vakantieverblijf mag worden aangeboden. De regels voor toeristische verhuur kunnen afhangen van de locatie, het type woning, de residentie en de geldende regelgeving. Controleer de actuele voorwaarden bij de bevoegde instanties en laat u adviseren vóór u uw rendementsberekening maakt.

Zo begint u goed voorbereid aan uw zoektocht

  • Bepaal vooraf uw budget, inclusief aankoop- en terugkerende kosten.
  • Kies een regio op basis van uw dagelijkse behoeften, niet alleen op basis van vakantiefoto’s.
  • Bezoek de woning persoonlijk en onderzoek ook de buurt.
  • Laat documenten en eigendomsinformatie onafhankelijk controleren.
  • Vraag duidelijke informatie over belastingen, gemeenschappelijke kosten en eventuele verhuurregels.

Immo Tenerife biedt kansen voor wie op zoek is naar een zonnige woonplek of een tweede verblijf. Een goede voorbereiding helpt om niet alleen een mooie woning te vinden, maar ook een aankoop te doen die past bij uw plannen. Op TenerifeOnline.be ontdekt u meer inspiratie en praktische informatie om uw leven of verblijf op het eiland voor te bereiden.

Ontdek immo Tenerife en vind jouw plek onder de zon!

Vind de juiste maat van een twijfelaar bij Orka Home voor een perfecte nachtrust!

De Maat van een Twijfelaar Bed – Orka Home

De Maat van een Twijfelaar Bed

Een twijfelaar bed is een populaire keuze voor wie iets meer ruimte wil dan een eenpersoonsbed, maar niet de volledige ruimte van een tweepersoonsbed nodig heeft. De maat van een twijfelaar bed kan echter variëren, afhankelijk van de fabrikant en het ontwerp.

Bij Orka Home bieden we twijfelaar bedden aan in verschillende maten om aan verschillende behoeften te voldoen. Over het algemeen hebben twijfelaar bedden een breedte tussen 120 cm en 140 cm en een lengte tussen 200 cm en 210 cm.

Het kiezen van de juiste maat twijfelaar bed is belangrijk om comfortabel te kunnen slapen en voldoende ruimte te hebben om te bewegen. Meet daarom altijd de beschikbare ruimte in je slaapkamer voordat je een twijfelaar bed aanschaft.

Bij Orka Home staan we klaar om je te helpen bij het kiezen van het perfecte twijfelaar bed voor jouw behoeften. Neem gerust contact met ons op voor meer informatie of kom langs in onze showroom om onze collectie te bekijken.

Ontdek de perfecte maat van een twijfelaar bij Orka Home!

Kies voor kwaliteit met Jobman werkbroeken van Workwear4All!

Jobman Werkbroeken bij Workwear4All

Jobman Werkbroeken: Duurzame Kwaliteit voor Professionals

Bent u op zoek naar hoogwaardige werkbroeken die comfortabel zitten en bestand zijn tegen zware werkomstandigheden? Ontdek dan de collectie Jobman werkbroeken bij Workwear4All! Jobman staat bekend om zijn duurzame en functionele werkkleding die speciaal is ontworpen voor professionals in diverse sectoren.

De Jobman werkbroeken zijn gemaakt van hoogwaardige materialen die bestand zijn tegen slijtage en langdurig gebruik. Of u nu in de bouw, logistiek, industrie of een andere sector werkt, Jobman heeft een passende werkbroek die voldoet aan uw eisen en wensen.

De werkbroeken van Jobman zijn voorzien van handige zakken en verstevigde kniestukken voor extra bescherming tijdens het werk. Dankzij de ergonomische pasvorm bieden de broeken optimale bewegingsvrijheid, zodat u comfortabel kunt blijven werken gedurende de hele dag.

Bij Workwear4All vindt u een ruime selectie Jobman werkbroeken in verschillende maten, kleuren en modellen. Of u nu op zoek bent naar een klassieke canvas broek of een moderne stretchbroek, bij ons vindt u gegarandeerd de perfecte werkbroek voor uw professionele behoeften.

Kies voor kwaliteit, comfort en duurzaamheid met de Jobman werkbroeken van Workwear4All. Bestel vandaag nog uw ideale werkbroek en ervaar het verschil tijdens uw werkzaamheden!

Ontdek nu de duurzame Jobman werkbroeken!

Proef het erfgoed van Kreta met onze beste traditionele olijfolie!

Beste Olijfolie – Ons Erfgoed van Kreta

De Beste Olijfolie: Een Eeuwenoud Erfgoed van Kreta

Op het prachtige eiland Kreta, de geboorteplaats van de Middellandse Zee-dieet, wordt al eeuwenlang de beste olijfolie ter wereld geproduceerd. Deze traditionele olijfolie is niet alleen een culinaire schat, maar ook een belangrijk onderdeel van het erfgoed en de cultuur van Kreta.

De olijfbomen op Kreta gedijen in het mediterrane klimaat en leveren vruchten van uitzonderlijke kwaliteit op. De olijven worden met zorg met de hand geplukt en vervolgens koud geperst om de hoogste kwaliteit olie te garanderen. Het resultaat is een olijfolie die rijk is aan smaak, aroma en voedingsstoffen.

Bij House of Crete hebben we een passie voor authentieke producten en daarom bieden wij u graag de beste olijfolie rechtstreeks van onze familieboerderijen op Kreta. Onze olijfolie wordt geproduceerd volgens eeuwenoude tradities en met respect voor het milieu.

Of u nu onze extra vierge olijfolie gebruikt om te koken, te dippen of over salades te sprenkelen, u zult genieten van de ongeëvenaarde smaak en kwaliteit die deze olie te bieden heeft. Proef het verschil van echte traditionele olijfolie uit Kreta!

Koop vandaag nog uw flesje beste olijfolie en ontdek zelf waarom dit vloeibare goud zo geliefd is over de hele wereld.

Ontdek nu onze beste traditionele olijfolie uit Kreta!

huis kopen hongarije
hongaars huis, huis, huis te koop, huizen, woning
Vind jouw droomhuis in Hongarije – Huis kopen begint hier!

Huis Kopen in Hongarije

Ontdek de Schoonheid van Hongarije – Huis Kopen in Hongarije

Bent u op zoek naar een prachtige plek om te wonen of te investeren? Overweeg dan om een huis te kopen in Hongarije. Met zijn betoverende landschappen, rijke cultuur en historische charme biedt Hongarije een unieke ervaring voor iedereen die op zoek is naar een nieuw thuis.

Hongaars Huis is uw partner bij het vinden van uw droomwoning in dit prachtige land. Met een ruim aanbod aan huizen, villa’s en appartementen verspreid over verschillende regio’s, helpen wij u bij elke stap van het koopproces.

Waarom een huis kopen in Hongarije?

Van de bruisende hoofdstad Boedapest tot de schilderachtige wijngaarden van Tokaj, Hongarije heeft voor elk wat wils. Of u nu op zoek bent naar een rustig toevluchtsoord in de natuur of een levendige stadswoning, er is altijd een optie die bij uw wensen past.

Onze Diensten

Bij Hongaars Huis begrijpen we dat het kopen van een huis in het buitenland een spannende stap is. Daarom bieden wij uitgebreide begeleiding en ondersteuning gedurende het hele proces. Van het selecteren van potentiële woningen tot juridisch advies en hulp bij de administratieve afhandeling, wij staan voor u klaar.

Neem Contact Op

Wilt u meer weten over het kopen van een huis in Hongarije? Neem dan gerust contact met ons op. Ons team van experts staat klaar om al uw vragen te beantwoorden en u te helpen bij het vinden van uw ideale woning in dit prachtige land.

© 2023 Hongaars Huis – Alle rechten voorbehouden

Ontdek uw droomhuis en start vandaag met een huis kopen in Hongarije!

verkoop platen
huis, makelaar, makelaar huis, makelaar zelf, woning, woning verkopen, zelf huis verkopen, zelfverkoop, zelfverkopen
Vinyl24.nl: Jouw bestemming voor de verkoop van unieke platen!

Verkoop van Platen bij Vinyl24.nl

Ontdek de Magie van Vinyl: Verkoop van Platen bij Vinyl24.nl

Bij Vinyl24.nl vind je een uitgebreide collectie vinylplaten die elke muziekliefhebber zal bekoren. Of je nu op zoek bent naar klassiekers uit de jaren ’60 en ’70, hedendaagse hits of zeldzame verzamelobjecten, bij ons ben je aan het juiste adres.

Waarom kiezen voor vinyl? De warme klank, het nostalgische gevoel en de authentieke ervaring maken het draaien van een plaat tot een unieke luisterervaring. Het kraken van de naald op de plaat, het artwork op de hoes en de zorgvuldig samengestelde tracklist dragen bij aan de charme van vinyl.

Bij Vinyl24.nl streven we ernaar om jouw zoektocht naar de perfecte plaat zo eenvoudig mogelijk te maken. Onze website is overzichtelijk ingedeeld in verschillende genres, artiesten en periodes, zodat je snel kunt vinden waar je naar op zoek bent. Bovendien bieden we regelmatig speciale aanbiedingen en kortingen aan om jouw vinylcollectie voordelig uit te breiden.

Of je nu een doorgewinterde vinylliefhebber bent of net begint met het verzamelen van platen, bij Vinyl24.nl ben je verzekerd van kwaliteit, service en een passie voor muziek die wij graag met jou delen. Neem een kijkje in onze webshop en laat je verrassen door ons diverse aanbod!

Ontdek nu ons uitgebreide aanbod en geniet van de beste verkoop platen!

wat is koop
wat
Wat is koop? Betekenis en uitleg bij het kopen van een woning

Wat is koop?

Koop is een overeenkomst waarbij een verkoper een product of eigendom overdraagt aan een koper, in ruil voor betaling van een afgesproken prijs. Bij de koop van een woning betekent dit dat de koper de woning koopt en de verkoper zich verplicht om die aan de koper te leveren.

Een woning kopen: van overeenkomst tot overdracht

Bij de aankoop van een huis worden de afspraken vastgelegd in een koopovereenkomst. Daarin staan onder meer de koopprijs, de gegevens van de woning, de afgesproken datum van overdracht en eventuele ontbindende voorwaarden. Denk bijvoorbeeld aan een financieringsvoorbehoud: daarmee kan de koper onder bepaalde voorwaarden van de koop afzien als de financiering niet rondkomt.

Na ondertekening van de koopovereenkomst is de koop in principe bindend. Voor een particuliere koper van een woning geldt wel een wettelijke bedenktijd van drie dagen. In die periode kan de koper de koop zonder opgave van reden ontbinden. In sommige situaties kan de bedenktijd langer duren, bijvoorbeeld als de koper de overeenkomst niet op tijd ontvangt.

Wanneer is de woning officieel van de koper?

Het tekenen van de koopovereenkomst maakt de koper nog niet direct eigenaar van de woning. De eigendomsoverdracht vindt plaats bij de notaris. De notaris stelt de leveringsakte op en schrijft deze in bij het Kadaster. Na die inschrijving is de koper officieel eigenaar.

Waar moet u op letten?

Een woning kopen is een belangrijke financiële beslissing. Lees de koopovereenkomst zorgvuldig en controleer of alle gemaakte afspraken erin staan. Let ook op ontbindende voorwaarden, de staat van de woning, bijkomende kosten en de datum van overdracht. Bij vragen kan een makelaar, notaris of financieel adviseur uitleg geven over de gevolgen van de afspraken.

Kort gezegd: koop is de afspraak waarbij de verkoper een woning levert en de koper de afgesproken prijs betaalt. Bij een huis wordt de koop doorgaans vastgelegd in een koopovereenkomst en officieel afgerond via de notaris en het Kadaster.


7 Essentiële Tips over Koopovereenkomsten

  1. Koop is een overeenkomst tussen een koper en een verkoper.
  2. De koper betaalt een afgesproken prijs.
  3. De verkoper levert het afgesproken product of goed.
  4. Een koop ontstaat meestal door aanbod en aanvaarding.
  5. Spreek duidelijk af wat je koopt en voor welke prijs.
  6. Bewaar de bon of het contract als bewijs.
  7. Bij online aankopen gelden vaak extra consumentenrechten.

Koop is een overeenkomst tussen een koper en een verkoper.

Koop is een overeenkomst tussen een koper en een verkoper. De verkoper spreekt af een product of eigendom over te dragen, terwijl de koper de afgesproken prijs betaalt. Bij de koop van een woning worden de voorwaarden doorgaans vastgelegd in een koopovereenkomst, zodat voor beide partijen duidelijk is wat er is afgesproken.

De koper betaalt een afgesproken prijs.

Bij koop betaalt de koper de prijs die vooraf met de verkoper is afgesproken. Bij de aankoop van een woning staat deze koopprijs in de koopovereenkomst. Naast de koopprijs kunnen er ook bijkomende kosten zijn, zoals notariskosten en belastingen.

De verkoper levert het afgesproken product of goed.

Bij een koop heeft de verkoper de verplichting om het afgesproken product of goed aan de koper te leveren. Bij de aankoop van een woning betekent dit dat de verkoper de woning volgens de gemaakte afspraken overdraagt. De koper betaalt daar de overeengekomen prijs voor.

Een koop ontstaat meestal door aanbod en aanvaarding.

Een koop ontstaat meestal door aanbod en aanvaarding: de verkoper doet een aanbod, bijvoorbeeld door een product voor een bepaalde prijs aan te bieden, en de koper aanvaardt dat aanbod. Zodra beide partijen het eens zijn over de belangrijkste afspraken, zoals het product en de prijs, komt er in principe een koopovereenkomst tot stand.

Spreek duidelijk af wat je koopt en voor welke prijs.

Spreek duidelijk af wat je koopt en voor welke prijs. Beschrijf het product of de woning zo precies mogelijk en leg de afgesproken prijs schriftelijk vast. Zo weten zowel koper als verkoper waar ze aan toe zijn en verklein je de kans op misverstanden achteraf.

Bewaar de bon of het contract als bewijs.

Bewaar de bon of het koopcontract goed: dit document is het bewijs van de gemaakte afspraken en de aankoop. U kunt het later nodig hebben om de prijs, aankoopdatum, garantievoorwaarden of andere afspraken aan te tonen.

Bij online aankopen gelden vaak extra consumentenrechten.

Bij online aankopen gelden vaak extra consumentenrechten. Zo heeft u bij veel aankopen op afstand meestal 14 dagen bedenktijd vanaf het moment dat u het product ontvangt. Binnen die termijn kunt u de koop doorgaans zonder reden ontbinden, al zijn er uitzonderingen, bijvoorbeeld voor maatwerkproducten en bederfelijke goederen. De verkoper moet u vooraf duidelijk informeren over uw rechten, de kosten en de voorwaarden voor retourneren.

wij verkopen ons huis zelf
hoe, huis, makelaar huis, makelaar zelf, woning, woning verkopen, zelf huis verkopen
Wij verkopen ons huis zelf: zo pakt u het aan

Wij verkopen ons huis zelf: waar moet u op letten?

Een huis verkopen zonder makelaar kan aantrekkelijk zijn. U houdt zelf de regie over de presentatie, bezichtigingen en onderhandelingen en bespaart mogelijk makelaarskosten. Daar staat tegenover dat u alle stappen zelf moet organiseren en goed op de juridische en praktische details moet letten. Met een duidelijk plan verloopt de verkoop een stuk overzichtelijker.

Bepaal een realistische vraagprijs

Een passende vraagprijs helpt om serieuze belangstelling te krijgen. Vergelijk woningen in de buurt die qua type, woonoppervlakte, staat en ligging overeenkomen. Houd er rekening mee dat vraagprijzen niet altijd gelijk zijn aan uiteindelijke verkoopprijzen. Een onafhankelijke waardebepaling kan helpen om een realistisch beeld te krijgen.

Bedenk ook vooraf hoeveel ruimte er is om te onderhandelen en onder welke voorwaarden u wilt verkopen. Denk bijvoorbeeld aan de opleverdatum, roerende zaken die achterblijven en eventuele voorwaarden voor financiering.

Maak de woning klaar voor verkoop

Een opgeruimd en goed onderhouden huis komt doorgaans beter tot zijn recht op foto’s en tijdens bezichtigingen. Repareer kleine gebreken, zorg voor voldoende licht en haal persoonlijke spullen waar mogelijk weg. Een neutrale, verzorgde presentatie helpt potentiële kopers om zich de woning als hun toekomstige thuis voor te stellen.

Laat professionele foto’s maken en verzamel belangrijke informatie, zoals de woonoppervlakte, de indeling, het bouwjaar, de staat van onderhoud en bijzonderheden aan de woning. Zorg dat opgegeven maten en kenmerken kloppen.

Regel de verplichte en relevante documenten

Bij verkoop moet u de koper volledig en eerlijk informeren over bekende eigenschappen en gebreken van de woning. Verzamel daarom tijdig relevante stukken, zoals informatie over verbouwingen, garanties, eventuele erfpacht, servicekosten of afspraken met de Vereniging van Eigenaars.

Voor de meeste woningen is ook een geldig energielabel nodig. Controleer op tijd of het label beschikbaar en actueel is. Bij twijfel over documenten of uw informatieplicht is juridisch advies verstandig.

Plaats de woningadvertentie en organiseer bezichtigingen

Een goede advertentie bevat duidelijke foto’s, een heldere omschrijving en concrete informatie over de woning en de omgeving. Vermeld ook eventuele bijzonderheden. Reageer vlot op vragen en plan bezichtigingen zo dat bezoekers rustig kunnen rondkijken.

Bereid een vaste rondleiding voor en wees eerlijk over de staat van de woning. Noteer na iedere bezichtiging de naam en contactgegevens van de geïnteresseerde en houd bij welke vragen nog beantwoord moeten worden.

Onderhandel zorgvuldig

Een bod bestaat niet alleen uit een bedrag. Ook de gewenste overdrachtsdatum, financieringsvoorbehouden en andere voorwaarden kunnen belangrijk zijn. Vergelijk biedingen daarom op het totale plaatje en leg afspraken steeds schriftelijk vast.

Wanneer overeenstemming is bereikt, wordt de koop vastgelegd in een koopovereenkomst. Controleer alle gegevens en voorwaarden zorgvuldig voordat u tekent. Bij de verkoop van een woning aan een particuliere koper geldt doorgaans een wettelijke bedenktijd van drie dagen nadat de koper de getekende overeenkomst heeft ontvangen. De precieze toepassing hangt af van de situatie.

Rond de verkoop af bij de notaris

De notaris stelt de leveringsakte op en verzorgt de officiële overdracht. De koper en verkoper ondertekenen de akte bij de notaris, waarna de woning wordt ingeschreven bij het Kadaster. Spreek vooraf duidelijk af wat er bij de oplevering gebeurt en zorg dat de woning op de afgesproken datum in de juiste staat wordt overgedragen.

Zelf verkopen of hulp inschakelen?

Zelf een huis verkopen vraagt tijd, voorbereiding en nauwkeurigheid. Sommige verkopers regelen het volledige traject zelfstandig; anderen schakelen alleen voor bepaalde onderdelen hulp in, bijvoorbeeld voor de waardebepaling, fotografie, juridische controle of onderhandelingen. Zo houdt u zelf de regie, terwijl u ondersteuning krijgt waar dat nodig is.

Een goede voorbereiding maakt het verschil. Met een realistische vraagprijs, complete informatie en duidelijke afspraken kunt u uw huis zelf verkopen met meer overzicht en vertrouwen.


Voordelen van Zelf Uw Huis Verkopen: Bespaar Kosten en Behoud Controle

  1. Mogelijk besparen op makelaarskosten.
  2. U houdt zelf de regie.
  3. Direct contact met geïnteresseerden.
  4. Flexibel bezichtigingen plannen.
  5. Uw woning persoonlijk presenteren.
  6. Zelf bepalen hoe u onderhandelt.
  7. U kent uw huis als geen ander.
  8. Het verkoopproces blijft transparant.


Nadelen van Zelf Je Huis Verkopen: Tijd, Prijsbepaling, Onderhandelingen en Juridische Uitdagingen

  1. Zelf verkopen kost veel tijd en voorbereiding.
  2. Een verkeerde vraagprijs kan kopers afschrikken.
  3. Onderhandelen zonder ervaring kan nadelig uitpakken.
  4. Juridische documenten en verplichtingen moet u zelf regelen.

Mogelijk besparen op makelaarskosten.

Een belangrijk voordeel van zelf uw huis verkopen is dat u mogelijk bespaart op makelaarskosten. U regelt zelf de presentatie, bezichtigingen en onderhandelingen, waardoor u geen volledige courtage aan een verkoopmakelaar betaalt. Houd er wel rekening mee dat bijkomende kosten, zoals fotografie, advertenties of juridisch advies, nog steeds van toepassing kunnen zijn.

U houdt zelf de regie.

Wanneer u uw huis zelf verkoopt, houdt u de regie over het hele verkoopproces. U bepaalt zelf hoe u de woning presenteert, wanneer bezichtigingen plaatsvinden en hoe u met geïnteresseerden communiceert. Ook voert u zelf de onderhandelingen en beslist u welke bieding en voorwaarden bij uw situatie passen. Zo kunt u het verkooptraject op uw eigen manier vormgeven.

Direct contact met geïnteresseerden.

Een groot voordeel van zelf uw huis verkopen is het directe contact met geïnteresseerden. U kunt vragen meteen beantwoorden, zelf vertellen wat uw woning bijzonder maakt en tijdens een bezichtiging inspelen op wat bezoekers belangrijk vinden. Zo krijgt u bovendien rechtstreeks een indruk van hun wensen en reacties, wat kan helpen bij het vervolg van de verkoop en eventuele onderhandelingen.

Flexibel bezichtigingen plannen.

Als u uw huis zelf verkoopt, bepaalt u zelf wanneer bezichtigingen plaatsvinden. U kunt afspraken flexibel inplannen op momenten die passen bij uw agenda en die van geïnteresseerden. Zo maakt u het makkelijker om meerdere bezoekers te ontvangen en kunt u de woning op uw eigen manier laten zien.

Uw woning persoonlijk presenteren.

Wanneer u uw huis zelf verkoopt, kunt u uw woning op een persoonlijke manier presenteren. U kent de buurt, de woning en de bijzondere details als geen ander en kunt geïnteresseerden vertellen wat het huis voor u zo fijn maakt. Van slimme opbergruimte tot zonnige plekjes in de tuin: met uw eigen verhalen geeft u bezoekers een compleet en authentiek beeld van hun mogelijke nieuwe thuis.

Zelf bepalen hoe u onderhandelt.

Als u uw huis zelf verkoopt, bepaalt u zelf hoe u onderhandelt. U kiest welke biedingen u serieus overweegt, hoeveel ruimte er is om over de prijs te praten en welke voorwaarden voor u belangrijk zijn, zoals de opleverdatum of een voorbehoud van financiering. Omdat u rechtstreeks contact heeft met geïnteresseerden, kunt u snel reageren en uw keuzes afstemmen op uw eigen situatie. Zo houdt u de regie over de afspraken rond de verkoop.

U kent uw huis als geen ander.

U kent uw huis als geen ander. U weet welke details het bijzonder maken, hoe de buurt aanvoelt en wat toekomstige bewoners in het dagelijks leven kunnen verwachten. Tijdens bezichtigingen kunt u die informatie uit eigen ervaring delen en vragen persoonlijk beantwoorden. Zo krijgen geïnteresseerden een eerlijk en compleet beeld van uw woning.

Het verkoopproces blijft transparant.

Wanneer u uw huis zelf verkoopt, houdt u direct zicht op elke stap van het verkoopproces. U bepaalt hoe u de woning presenteert, plant zelf de bezichtigingen en voert rechtstreeks gesprekken met geïnteresseerden. Ook hoort u meteen welke vragen en reacties er zijn en kunt u zelf afspraken maken over biedingen en voorwaarden. Zo blijft het proces transparant en behoudt u de regie over belangrijke beslissingen.

Zelf verkopen kost veel tijd en voorbereiding.

Een huis zelf verkopen kost veel tijd en voorbereiding. U moet onder meer een realistische vraagprijs bepalen, documenten verzamelen, een aantrekkelijke advertentie maken, bezichtigingen plannen en vragen van geïnteresseerden beantwoorden. Ook het beoordelen van biedingen en vastleggen van afspraken vraagt aandacht. Houd daarom vooraf rekening met de tijd die het verkoopproces naast uw dagelijkse bezigheden in beslag neemt.

Een verkeerde vraagprijs kan kopers afschrikken.

Een verkeerde vraagprijs kan potentiële kopers afschrikken. Is de prijs te hoog, dan kan uw woning langer te koop staan en lopen geïnteresseerden mogelijk voorbij. Een te lage prijs kan er juist toe leiden dat u minder voor uw huis ontvangt dan mogelijk was. Onderzoek daarom vergelijkbare woningen en houd rekening met de staat, ligging en kenmerken van uw woning. Bij twijfel kan een onafhankelijke waardebepaling helpen om een realistische vraagprijs vast te stellen.

Onderhandelen zonder ervaring kan nadelig uitpakken.

Onderhandelen zonder ervaring kan nadelig uitpakken. Het is lastig om de waarde van een bod goed in te schatten, de juiste tegenvoorstellen te doen en gunstige voorwaarden vast te leggen. Daardoor bestaat het risico dat u uw woning voor een te lage prijs verkoopt of afspraken accepteert die later ongunstig blijken. Bereid u daarom goed voor en overweeg deskundig advies als u twijfelt.

Juridische documenten en verplichtingen moet u zelf regelen.

Een belangrijk nadeel van uw huis zelf verkopen is dat u verantwoordelijk bent voor alle juridische documenten en verplichtingen. U moet onder meer de juiste informatie over de woning verstrekken, relevante stukken verzamelen en controleren of de koopovereenkomst volledig en correct is. Ontbrekende informatie of onduidelijke afspraken kunnen later tot vertraging of geschillen leiden. Laat documenten bij twijfel controleren door een notaris of juridisch adviseur.

Woning gratis verkopen: zo pak je het slim aan

Woning gratis verkopen: kan dat echt?

Een woning verkopen brengt vaak kosten met zich mee. Denk aan makelaarskosten, fotografie, advertenties en het aanvragen van een energielabel. Toch zoeken veel huiseigenaren naar manieren om hun woning gratis te verkopen. Dat kan in sommige gevallen, maar het is belangrijk om goed te onderzoeken wat “gratis” precies betekent en welke kosten eventueel later alsnog in rekening worden gebracht.

Wat betekent gratis je woning verkopen?

Bij woningverkoop kan “gratis” verschillende dingen betekenen. Soms gaat het om een gratis waardebepaling of een vrijblijvend verkoopgesprek. In andere gevallen kun je je huis zelf online aanbieden zonder plaatsingskosten. Er zijn ook aanbieders die geen kosten rekenen als de woning niet wordt verkocht, maar bij een geslaagde verkoop wel courtage of andere vergoedingen vragen.

Een gratis dienst betekent dus niet automatisch dat het hele verkoopproces kosteloos is. Controleer altijd de voorwaarden en vraag vooraf welke kosten je kunt verwachten.

Zelf je woning verkopen

Wie zelf de verkoop regelt, kan besparen op de courtage van een verkoopmakelaar. Je maakt dan zelf foto’s of laat die maken, schrijft de woningtekst, bepaalt de vraagprijs en voert bezichtigingen. Ook houd je contact met geïnteresseerden en onderhandel je over biedingen.

Zelf verkopen vraagt tijd en voorbereiding. Daarnaast moet de informatie over de woning correct en volledig zijn. Denk aan gegevens over de staat van onderhoud, eventuele gebreken, de erfpacht en — bij een appartement — de Vereniging van Eigenaars (VvE). Een notaris stelt doorgaans de leveringsakte op en verzorgt de juridische overdracht.

Welke kosten kunnen er toch zijn?

Ook zonder makelaar kunnen er kosten ontstaan. Afhankelijk van de woning en de gemaakte afspraken kunnen dat bijvoorbeeld zijn:

  • de kosten voor een energielabel als er nog geen geldig label beschikbaar is;
  • kosten voor professionele fotografie, plattegronden of woningpresentatie;
  • advertentiekosten of kosten voor plaatsing op een woningplatform;
  • kosten voor juridisch advies of hulp bij het opstellen van de koopovereenkomst;
  • kosten voor het doorhalen van een hypotheekinschrijving, afhankelijk van de situatie en de afspraken met de geldverstrekker.

Wie een makelaar inschakelt, betaalt mogelijk courtage, een vast tarief of aanvullende kosten voor bijvoorbeeld promotie en fotografie. Vraag daarom om een duidelijke offerte waarin alle tarieven en diensten staan vermeld.

Let op de voorwaarden

Lees bij een aanbod voor gratis woningverkoop de overeenkomst zorgvuldig door. Controleer onder meer of er sprake is van exclusiviteit, een minimumlooptijd, opstartkosten of kosten wanneer je de woning zelf aan een koper verkoopt. Kijk ook of de aanbieder een vergoeding vraagt zodra er een verkoop tot stand komt.

Vergelijk niet alleen de prijs, maar ook de begeleiding. Een makelaar kan helpen met de vraagprijs, bezichtigingen, onderhandelingen en de koopovereenkomst. Die ondersteuning kan waardevol zijn, zeker bij een bijzondere woning of wanneer er veel belangstelling wordt verwacht.

Zo maak je een goede keuze

  1. Vraag meerdere partijen om een offerte en laat alle kosten uitsplitsen.
  2. Vraag wat er precies bij de dienstverlening is inbegrepen.
  3. Controleer de voorwaarden rond opzegging, exclusiviteit en bijkomende kosten.
  4. Vergelijk de totale verwachte kosten met de werkzaamheden die je zelf kunt en wilt uitvoeren.
  5. Laat de koopovereenkomst controleren als je twijfelt over juridische bepalingen.

Gratis verkopen vraagt om goede voorbereiding

Een woning gratis verkopen kan betekenen dat bepaalde diensten kosteloos zijn, maar een volledig kosteloze verkoop is niet vanzelfsprekend. Door vooraf de voorwaarden te controleren en mogelijke bijkomende kosten mee te nemen, voorkom je verrassingen. Of zelf verkopen of professionele begeleiding het beste past, hangt af van je woning, je beschikbare tijd en de ondersteuning die je nodig hebt.


5 Tips om Je Woning Gratis te Verkopen

  1. Verkoop zelf om makelaarskosten te besparen.
  2. Plaats je advertentie op gratis verkoopsites.
  3. Maak heldere foto’s bij daglicht.
  4. Verzamel vooraf alle woningdocumenten.
  5. Houd rekening met notariskosten en andere vaste kosten.

Verkoop zelf om makelaarskosten te besparen.

Door je woning zelf te verkopen, kun je besparen op de courtage van een makelaar. Je regelt dan zelf onder meer de presentatie, bezichtigingen en onderhandelingen met geïnteresseerden. Houd er wel rekening mee dat dit tijd en voorbereiding vraagt: zorg voor een realistische vraagprijs, volledige informatie over de woning en duidelijke afspraken met potentiële kopers. Mogelijke kosten voor fotografie, advertenties of juridische hulp kunnen nog steeds van toepassing zijn.

Plaats je advertentie op gratis verkoopsites.

Een eenvoudige manier om kosten te besparen bij het verkopen van je woning, is je advertentie te plaatsen op gratis verkoopsites. Zo bereik je potentiële kopers zonder direct te betalen voor de plaatsing. Zorg voor duidelijke, aantrekkelijke foto’s en een volledige beschrijving met informatie over de woning, de buurt en eventuele bijzonderheden. Controleer wel vooraf de voorwaarden: sommige platforms bieden alleen een basisadvertentie gratis aan en rekenen extra kosten voor betere zichtbaarheid of aanvullende diensten.

Maak heldere foto’s bij daglicht.

Maak heldere foto’s bij daglicht om je woning aantrekkelijk en realistisch te presenteren. Open de gordijnen, doe de lampen aan waar nodig en zorg dat ruimtes netjes en opgeruimd zijn. Fotografeer kamers vanuit een hoek die de ruimte goed laat zien en vermijd tegenlicht en bewogen beelden. Goede foto’s trekken sneller de aandacht van geïnteresseerde kopers en kunnen helpen om je woning gratis en professioneel onder de aandacht te brengen.

Verzamel vooraf alle woningdocumenten.

Verzamel vóór de verkoop alle belangrijke woningdocumenten, zodat geïnteresseerden snel en volledig antwoord krijgen op hun vragen. Denk aan eigendoms- en hypotheekgegevens, recente informatie over onderhoud en verbouwingen, garantiebewijzen, eventuele erfpachtvoorwaarden en stukken van de Vereniging van Eigenaars (VvE) bij een appartement. Zorg ook voor een geldig energielabel. Met een compleet dossier verloopt de verkoop soepeler en voorkom je vertraging of onverwachte kosten.

Houd rekening met notariskosten en andere vaste kosten.

Houd er rekening mee dat gratis je woning verkopen niet betekent dat er helemaal geen kosten zijn. Voor de juridische overdracht kunnen bijvoorbeeld notariskosten gelden, en ook vaste kosten voor documenten, een energielabel of het doorhalen van de hypotheek kunnen van toepassing zijn. Vraag vooraf welke kosten voor jouw situatie gelden en wie ze betaalt, zodat je niet voor verrassingen komt te staan.

ander huis kopen oude nog niet verkocht
niet, verkopen
Ander huis kopen terwijl uw oude woning nog niet is verkocht

Een ander huis kopen terwijl uw oude woning nog niet is verkocht

Een nieuw huis gevonden, maar uw huidige woning staat nog te koop? Dat hoeft een verhuizing niet onmogelijk te maken. Wel vraagt het om een goede financiële planning. Zolang de overwaarde uit uw oude huis nog niet beschikbaar is, moet u mogelijk tijdelijk de kosten van twee woningen dragen. Hieronder leest u welke mogelijkheden en aandachtspunten er zijn.

Waarom de volgorde belangrijk is

Koopt u een nieuw huis voordat uw huidige woning is verkocht, dan weet u mogelijk nog niet precies hoeveel geld de verkoop oplevert. De verwachte overwaarde kunt u daardoor niet altijd direct gebruiken voor de aankoop. Bovendien kunnen uw hypotheeklasten, verzekeringen, belastingen en andere woonkosten tijdelijk doorlopen voor beide huizen.

Een geldverstrekker beoordeelt of u die periode financieel kunt overbruggen. Daarbij kijkt de geldverstrekker onder meer naar uw inkomen, bestaande hypotheek, de geschatte waarde van uw oude woning en de verwachte verkoopopbrengst. De uitkomst verschilt per situatie en per geldverstrekker.

Mogelijkheid 1: eerst uw huidige huis verkopen

Door eerst uw oude woning te verkopen, weet u beter welk bedrag na aflossing van de hypotheek beschikbaar komt. Dat geeft duidelijkheid over uw budget voor het nieuwe huis en verkleint de kans dat u langere tijd dubbele lasten heeft.

Een nadeel is dat u mogelijk nog geen nieuwe woning heeft gevonden wanneer de verkoop rond is. Bespreek daarom met de koper of een passende opleverdatum mogelijk is. Soms kunt u ook tijdelijk ergens anders wonen of afspraken maken over een korte periode tussen de overdracht van beide woningen.

Mogelijkheid 2: eerst een ander huis kopen

Wilt u niet wachten tot uw huidige woning is verkocht, dan kunt u proberen eerst het nieuwe huis te kopen. Dat kan aantrekkelijk zijn als u uw droomwoning heeft gevonden, maar brengt extra risico’s met zich mee. De verkoop kan langer duren dan verwacht of minder opleveren dan waarop u rekent.

Bespreek vóórdat u een bod uitbrengt met een hypotheekadviseur of de financiering haalbaar is. Laat ook controleren welke voorwaarden u in het koopcontract kunt opnemen. Een financieringsvoorbehoud kan bescherming bieden als u de hypotheek niet rond krijgt, maar de precieze afspraken en termijnen zijn belangrijk. Vertrouw er niet op dat zo’n voorbehoud automatisch alle risico’s wegneemt.

Wat is een overbruggingskrediet?

Een overbruggingskrediet is een tijdelijke lening waarmee u een deel van de verwachte overwaarde van uw oude woning alvast kunt gebruiken voor de aankoop van een nieuw huis. Zodra uw oude woning is verkocht en de opbrengst beschikbaar is, wordt het krediet doorgaans afgelost.

De hoogte en voorwaarden hangen af van de verwachte verkoopopbrengst, de hypotheek op uw huidige woning en het beleid van de geldverstrekker. Houd er rekening mee dat de uiteindelijke verkoopprijs kan afwijken van de schatting. Vraag daarom vooraf wat er gebeurt als uw huis minder opbrengt of langer te koop staat.

Dubbele lasten en bijkomende kosten

Maak een overzicht van de kosten die tijdens de overgangsperiode kunnen ontstaan. Denk aan:

  • de hypotheeklasten van uw huidige en nieuwe woning;
  • rente en eventuele kosten van een overbruggingskrediet;
  • verzekeringen, gemeentelijke belastingen en energiekosten;
  • kosten voor onderhoud, verhuizing en eventuele tijdelijke woonruimte;
  • kosten die samenhangen met de verkoop, zoals presentatie of makelaarsbegeleiding.

Bereken ook een scenario waarin uw oude woning enkele maanden langer te koop staat dan verwacht. Zo krijgt u een realistischer beeld van wat u financieel kunt dragen.

Let op de verkoopprijs en de timing

Een verwachte verkoopprijs is geen gegarandeerde opbrengst. Laat de waarde van uw woning zorgvuldig inschatten en wees bij uw berekeningen voorzichtig. Een scherpe vraagprijs kan helpen om belangstelling te krijgen, maar de juiste aanpak hangt af van de woning en de lokale markt.

Stem daarnaast de overdrachtsdatums zo goed mogelijk op elkaar af. Een ruime periode tussen verkoop en aankoop kan financiële druk geven, terwijl een te krappe planning stressvol kan zijn. Bespreek met uw makelaar, notaris en hypotheekadviseur welke data haalbaar zijn en welke afspraken u contractueel kunt vastleggen.

Een praktische aanpak

  1. Laat uw huidige hypotheek, woningwaarde en verwachte verkoopopbrengst in kaart brengen.
  2. Vraag een hypotheekadviseur hoeveel u kunt lenen zolang uw oude woning nog niet is verkocht.
  3. Bereken de dubbele lasten voor verschillende verkoopscenario’s.
  4. Bespreek financieringsvoorwaarden en overdrachtsdata vóórdat u een koopcontract tekent.
  5. Houd financiële ruimte achter de hand voor vertraging of een lagere verkoopprijs.

Conclusie

Een ander huis kopen terwijl uw oude woning nog niet is verkocht, kan mogelijk zijn. De belangrijkste voorwaarden zijn een realistische inschatting van de verkoopopbrengst, voldoende ruimte voor tijdelijke dubbele lasten en duidelijkheid over uw financiering. Laat uw persoonlijke situatie vooraf beoordelen door een hypotheekadviseur en bespreek de contractuele afspraken met uw makelaar of notaris. Zo kunt u een weloverwogen keuze maken en onaangename verrassingen beperken.


Veelgestelde Vragen over het Kopen van een Nieuw Huis terwijl het Oude Nog Niet Verkocht Is

  1. Kan ik een nieuw huis kopen met mijn oude hypotheek?
  2. Kan ik mijn oude huis verkopen en een nieuw huis kopen?
  3. Kan ik de overwaarde van mijn huis nog krijgen als het nog niet is verkocht?
  4. Hoeveel tijd tussen aankoop en verkoop huis?
  5. Kan ik mijn hypotheek meenemen naar een nieuw huis als mijn huidige huis nog niet is verkocht?
  6. Is er een boete als ik mijn huis na 1 jaar verkoop?
  7. Hoe werkt het als je een ander huis koopt?
  8. Kan ik een nieuw huis kopen terwijl ik nog een huis heb?

Kan ik een nieuw huis kopen met mijn oude hypotheek?

Dat kan soms via een verhuisregeling, waarbij u (een deel van) uw bestaande hypotheek en rente meeneemt naar uw nieuwe woning. Dit is niet automatisch mogelijk: de voorwaarden verschillen per geldverstrekker en uw inkomen en de waarde van het nieuwe huis worden opnieuw beoordeeld. Zolang uw oude woning nog niet is verkocht, kan ook een overbruggingskrediet nodig zijn en moet u rekening houden met tijdelijke dubbele woonlasten. Vraag uw hypotheekadviseur of geldverstrekker vooraf welke mogelijkheden en voorwaarden voor u gelden.

Kan ik mijn oude huis verkopen en een nieuw huis kopen?

Ja, u kunt uw oude huis verkopen en een nieuw huis kopen. Vaak is het financieel overzichtelijk om eerst uw huidige woning te verkopen, zodat u weet hoeveel overwaarde beschikbaar is. U kunt ook eerst een nieuw huis kopen, maar houd dan rekening met tijdelijke dubbele woonlasten en onzekerheid over de verkoopprijs of verkooptijd. Bespreek vooraf met een hypotheekadviseur of uw financiering haalbaar is en of een overbruggingskrediet nodig is.

Kan ik de overwaarde van mijn huis nog krijgen als het nog niet is verkocht?

Ja, soms kunt u de verwachte overwaarde al gebruiken voordat uw oude woning is verkocht, bijvoorbeeld via een overbruggingskrediet. De geldverstrekker bepaalt hoeveel u kunt lenen op basis van onder meer de geschatte woningwaarde, uw resterende hypotheek en uw financiële situatie. Het gaat om een voorschot op de verwachte opbrengst; de overwaarde is pas definitief bekend nadat de verkoop is afgerond en de hypotheek is afgelost. Houd er rekening mee dat de verkoopprijs lager kan uitvallen dan verwacht en dat u tijdelijk met extra lasten te maken kunt krijgen. Bespreek daarom vooraf met een hypotheekadviseur welke mogelijkheden en risico’s voor u gelden.

Hoeveel tijd tussen aankoop en verkoop huis?

Er is geen vaste termijn tussen de aankoop van uw nieuwe huis en de verkoop van uw huidige woning: die hangt af van de afspraken in de koopcontracten, de overdrachtsdatums en uw financiële situatie. Bij voorkeur sluiten de overdrachten zo goed mogelijk op elkaar aan, zodat u dubbele woonlasten of tijdelijke huisvesting beperkt. Houd er wel rekening mee dat uw oude woning langer te koop kan staan dan verwacht. Bespreek daarom vooraf met uw hypotheekadviseur of u de eventuele dubbele lasten kunt dragen en vraag uw makelaar of de opleverdatums op elkaar kunnen worden afgestemd.

Kan ik mijn hypotheek meenemen naar een nieuw huis als mijn huidige huis nog niet is verkocht?

Ja, soms kunt u uw huidige hypotheek meenemen naar een nieuwe woning via de verhuisregeling van uw geldverstrekker. Of dat kan, hangt af van de voorwaarden van uw hypotheek en of u de nieuwe lening kunt krijgen op basis van uw inkomen en de waarde van de nieuwe woning. Is uw huidige huis nog niet verkocht, dan kan de bestaande hypotheek tijdelijk naast de nieuwe financiering doorlopen. Een overbruggingskrediet kan mogelijk helpen om de verwachte overwaarde alvast te gebruiken. Bespreek dit vooraf met uw hypotheekadviseur of geldverstrekker, zodat duidelijk is welke voorwaarden gelden en of u de tijdelijke dubbele lasten kunt dragen.

Is er een boete als ik mijn huis na 1 jaar verkoop?

Meestal krijgt u geen boete alleen omdat u uw huis na één jaar verkoopt; er geldt in Nederland doorgaans geen verplichte minimale periode dat u de woning moet aanhouden. Wel moet u bij verkoop uw hypotheek aflossen. Controleer de voorwaarden van uw geldverstrekker, vooral als u een overbruggingskrediet of een speciale hypotheek heeft, want daar kunnen kosten of aanvullende afspraken bij horen. Vraag uw hypotheekadviseur of geldverstrekker vooraf om duidelijkheid over uw persoonlijke situatie.

Hoe werkt het als je een ander huis koopt?

Als u een ander huis koopt terwijl uw huidige woning nog niet is verkocht, brengt u eerst uw financiële mogelijkheden in kaart met een hypotheekadviseur. Die beoordeelt onder meer of u de tijdelijke dubbele woonlasten kunt dragen en of een overbruggingskrediet mogelijk is om verwachte overwaarde alvast te gebruiken. Bespreek ook de verkoop- en overdrachtsdatums en laat de afspraken, zoals een financieringsvoorbehoud, zorgvuldig vastleggen. Zo weet u beter welke risico’s er zijn als de verkoop langer duurt of minder opbrengt dan verwacht.

Kan ik een nieuw huis kopen terwijl ik nog een huis heb?

Ja, u kunt een nieuw huis kopen terwijl u uw huidige woning nog bezit, zolang de financiering haalbaar is. De geldverstrekker beoordeelt onder meer uw inkomen, bestaande hypotheek en de verwachte verkoopopbrengst van uw huidige huis. Een overbruggingskrediet kan helpen om verwachte overwaarde alvast te gebruiken, maar u kunt tijdelijk dubbele woonlasten hebben. Bespreek daarom vóór het uitbrengen van een bod uw mogelijkheden en risico’s met een hypotheekadviseur.

procedure verkoop huis
Uncategorized
Procedure verkoop huis: alle stappen van voorbereiding tot overdracht

Procedure verkoop huis: zo verloopt de verkoop stap voor stap

Een huis verkopen bestaat uit meer dan het plaatsen van een advertentie. Van de eerste waardebepaling tot de overdracht bij de notaris zijn er verschillende stappen om rekening mee te houden. Met een goede voorbereiding voorkomt u verrassingen en kunt u uw woning zorgvuldig en met vertrouwen verkopen.

Bepaal uw verkoopstrategie

Begin met de vraag hoe u de verkoop wilt aanpakken. U kunt zelf uw woning verkopen of een verkoopmakelaar inschakelen. Een makelaar kan onder meer adviseren over de vraagprijs, de presentatie, bezichtigingen en het beoordelen van biedingen. Verkoopt u zelf, dan regelt u deze zaken zelf en is het verstandig u goed te verdiepen in de juridische en praktische stappen.

Bespreek ook uw planning. Denk bijvoorbeeld aan de gewenste overdrachtsdatum en aan de vraag of u al een volgende woning heeft gevonden.

Stel de vraagprijs vast

Een passende vraagprijs helpt om de juiste belangstelling te trekken. Vergelijkbare woningen in de buurt, de staat van onderhoud, de ligging en de kenmerken van uw huis spelen daarbij een rol. Een makelaar kan een waardebepaling uitvoeren en u adviseren over een vraagprijs en verkoopstrategie. Een vraagprijs is overigens niet automatisch de uiteindelijke verkoopprijs: die komt tot stand door onderhandelingen met geïnteresseerde kopers.

Bereid de woning en documenten voor

Een opgeruimde, schone woning maakt het voor kijkers makkelijker om de ruimtes goed te beoordelen. Kleine herstelwerkzaamheden en duidelijke foto’s kunnen de presentatie verbeteren. Zorg daarnaast dat belangrijke informatie over de woning klaarstaat.

Bij de verkoop moet u relevante informatie over de woning eerlijk en volledig delen. Denk aan bekende gebreken, verbouwingen, onderhoud en eventuele beperkingen. Verzamel waar mogelijk documenten zoals bouwtekeningen, garantiebewijzen, facturen van onderhoud en informatie over de installaties.

Voor de verkoop is doorgaans ook een geldig energielabel nodig. Controleer tijdig of het label beschikbaar en geldig is. Verkoopt u een appartement, dan zijn onder meer stukken van de Vereniging van Eigenaars (VvE) van belang, zoals de notulen, begroting, jaarrekening en informatie over het reservefonds.

Breng de woning op de markt

Wanneer de vraagprijs, presentatie en verkoopinformatie zijn bepaald, kan de woning worden aangeboden. De advertentie bevat meestal foto’s, een omschrijving en praktische gegevens, zoals het woonoppervlak en de indeling. Geïnteresseerden kunnen vervolgens een bezichtiging aanvragen.

Probeer tijdens bezichtigingen vragen zo duidelijk mogelijk te beantwoorden. Als u iets niet zeker weet, is het beter dat aan te geven en de informatie later te controleren dan een onjuist antwoord te geven.

Beoordeel biedingen en onderhandel

Een bod bestaat vaak uit meer dan alleen een bedrag. Let ook op de gewenste overdrachtsdatum en eventuele voorwaarden, zoals een financieringsvoorbehoud of een voorbehoud van bouwkundige keuring. Een hoger bod is dus niet altijd automatisch het meest passend.

U kunt een bod accepteren, afwijzen of een tegenvoorstel doen. Totdat de koopovereenkomst door beide partijen is ondertekend, is er bij de verkoop van een woning aan een particuliere koper doorgaans nog geen definitieve koopovereenkomst. Leg afspraken daarom zorgvuldig schriftelijk vast.

Onderteken de koopovereenkomst

Als u en de koper overeenstemming hebben bereikt, worden de afspraken opgenomen in een koopovereenkomst. Daarin staan onder andere de koopprijs, de datum van overdracht, eventuele ontbindende voorwaarden en afspraken over roerende zaken die achterblijven.

Lees de overeenkomst goed na voordat u tekent. Controleer of alle afspraken juist zijn weergegeven en of de ingevulde gegevens kloppen. Na ondertekening door beide partijen ontvangt de particuliere koper van een woning doorgaans drie dagen wettelijke bedenktijd. Voor de verkoper geldt deze bedenktijd niet.

Heeft de koper bijvoorbeeld een financieringsvoorbehoud of een voorbehoud van bouwkundige keuring afgesproken, dan kunnen die voorwaarden invloed hebben op het verdere verloop van de verkoop. De afspraken en termijnen in de koopovereenkomst zijn hierbij leidend.

Bereid de overdracht voor

Na het tekenen van de koopovereenkomst wordt de overdracht voorbereid. De notaris stelt de leveringsakte op en controleert onder meer de eigendomssituatie. Heeft u een hypotheek op de woning, dan wordt de hypotheek bij de verkoop doorgaans afgelost en uitgeschreven via de notaris. De notaris informeert u over de benodigde gegevens en documenten.

Vlak voor de overdracht vindt meestal een eindinspectie plaats. De koper en verkoper bekijken dan samen of de woning wordt opgeleverd zoals afgesproken. Noteer meterstanden en zorg dat sleutels en eventuele afstandsbedieningen klaar zijn.

Draag de woning over bij de notaris

Op de afgesproken datum ondertekenen de verkoper en de koper de leveringsakte bij de notaris. Na inschrijving van de akte bij het Kadaster is de woning officieel overgedragen. De notaris zorgt vervolgens voor de financiële afwikkeling, waaronder de betaling van de verkoopopbrengst en eventuele aflossing van de hypotheek.

Houd rekening met kosten en uw persoonlijke situatie

Bij de verkoop kunnen kosten ontstaan, bijvoorbeeld voor een makelaar, een energielabel, het opvragen van documenten of het aflossen en doorhalen van een hypotheek. De precieze kosten hangen af van uw situatie en de gemaakte afspraken. Ook de fiscale gevolgen kunnen per persoon verschillen. Neem bij twijfel contact op met een notaris, makelaar, hypotheekadviseur of belastingadviseur.

Een goede voorbereiding maakt verschil

De procedure voor de verkoop van een huis verloopt meestal soepel wanneer u op tijd begint met de voorbereiding, uw informatie op orde heeft en gemaakte afspraken duidelijk vastlegt. Zo weet u bij elke stap waar u aan toe bent: van de eerste bezichtiging tot de sleuteloverdracht.


Vijf Essentiële Tips voor een Succesvolle Huisverkoop

  1. Bepaal een realistische vraagprijs met hulp van een makelaar.
  2. Verzamel eigendomsbewijzen en belangrijke woningdocumenten.
  3. Maak de woning netjes en aantrekkelijk voor bezichtigingen.
  4. Onderhandel over het bod en leg afspraken schriftelijk vast.
  5. Laat de koopovereenkomst controleren en regel de notaris voor de overdracht.

Bepaal een realistische vraagprijs met hulp van een makelaar.

Bepaal een realistische vraagprijs

Een realistische vraagprijs helpt om passende kopers aan te trekken en de verkoop soepel te laten verlopen. Een makelaar kan uw woning vergelijken met recent verkochte huizen in de buurt en rekening houden met onder meer de ligging, staat van onderhoud, woonoppervlakte en actuele marktomstandigheden. Zo krijgt u een onderbouwd advies voor de vraagprijs en kunt u met vertrouwen uw woning op de markt brengen.

Verzamel eigendomsbewijzen en belangrijke woningdocumenten.

Verzamel vóór de verkoop de eigendomsbewijzen en belangrijke documenten over uw woning. Denk aan de eigendomsakte, informatie over de hypotheek, bouwtekeningen, vergunningen, facturen van verbouwingen en onderhoud, garantiebewijzen en het energielabel. Verkoopt u een appartement, verzamel dan ook de relevante VvE-stukken, zoals de notulen, begroting en informatie over het reservefonds. Met deze documenten kunt u vragen van geïnteresseerde kopers sneller beantwoorden en verloopt de voorbereiding van de verkoop en overdracht doorgaans vlotter.

Maak de woning netjes en aantrekkelijk voor bezichtigingen.

Een nette en aantrekkelijke woning helpt potentiële kopers zich voor te stellen hoe het is om er te wonen. Ruim persoonlijke spullen op, maak de kamers schoon en zorg voor voldoende licht en frisse lucht. Kleine, eenvoudige verbeteringen — zoals losse spullen opbergen of een plant neerzetten — kunnen de presentatie al versterken. Zo komt uw woning tijdens bezichtigingen verzorgd en uitnodigend over.

Onderhandel over het bod en leg afspraken schriftelijk vast.

Onderhandel niet alleen over de verkoopprijs, maar kijk ook goed naar de voorwaarden van het bod, zoals de gewenste overdrachtsdatum en eventuele voorbehouden voor financiering of een bouwkundige keuring. Bespreek wijzigingen duidelijk met de koper en leg alle afspraken schriftelijk vast. Zo weten beide partijen precies waar ze aan toe zijn en voorkomt u misverstanden tijdens de verdere verkoopprocedure.

Laat de koopovereenkomst controleren en regel de notaris voor de overdracht.

Laat de koopovereenkomst zorgvuldig controleren voordat u deze ondertekent. Zo kunt u nagaan of de prijs, overdrachtsdatum, ontbindende voorwaarden en overige afspraken juist zijn vastgelegd. Regel ook op tijd een notaris voor de overdracht. De notaris stelt de leveringsakte op, controleert de benodigde gegevens en verzorgt de juridische en financiële afwikkeling van de verkoop.

aankoopmakelaar is ook verkoopmakelaar
aankoopmakelaar, verkoop, verkoopmakelaar
Aankoopmakelaar is ook verkoopmakelaar: wat betekent dat voor u?

Aankoopmakelaar is ook verkoopmakelaar: kan dat?

Een makelaar kan zowel kopers als verkopers begeleiden. Dat klinkt praktisch: één kantoor kent de woningmarkt en kan helpen bij de verkoop van uw huidige huis én de aankoop van een nieuwe woning. Toch is het belangrijk om onderscheid te maken tussen twee situaties: een makelaar die u helpt bij verschillende transacties en een makelaar die bij dezelfde woning zowel de koper als de verkoper begeleidt.

Uw makelaar voor aankoop én verkoop

U kunt één makelaar inschakelen om uw woning te verkopen en u daarnaast te begeleiden bij de aankoop van een andere woning. Het gaat dan om afzonderlijke opdrachten. De makelaar kan bijvoorbeeld advies geven over de vraagprijs, bezichtigingen en onderhandelingen bij de verkoop, en u helpen met het beoordelen van woningen en het uitbrengen van een bod bij de aankoop.

Deze combinatie kan overzicht bieden. De makelaar weet wat er speelt rond uw woonwensen en planning, en kan met u meedenken over de volgorde van verkopen en kopen. Spreek vooraf wel duidelijk af welke diensten worden geleverd, wat de kosten zijn en hoe de makelaar omgaat met vertrouwelijke informatie.

Beide partijen bij dezelfde woning begeleiden

Een andere situatie ontstaat wanneer dezelfde makelaar of hetzelfde kantoor zowel de verkoper als de koper van één woning wil begeleiden. Dan kunnen de belangen uiteenlopen. De verkoper wil doorgaans een zo gunstig mogelijke verkoop, terwijl de koper juist voorwaarden en een prijs wil bedingen die voor hem of haar passend zijn.

Vraag daarom vooraf hoe het kantoor met mogelijke belangenverstrengeling omgaat. Laat uitleggen wie uw aanspreekpunt is, welke informatie vertrouwelijk blijft en of beide partijen onafhankelijk advies kunnen krijgen. De afspraken moeten helder zijn en passen binnen de toepasselijke regels en de opdrachtvoorwaarden. Twijfelt u of uw belangen voldoende worden behartigd, dan kunt u een eigen makelaar inschakelen.

Waar let u op bij het kiezen van een makelaar?

  • Heldere afspraken: leg de opdracht, werkzaamheden en tarieven schriftelijk vast.
  • Onafhankelijk advies: vraag wie de makelaar vertegenwoordigt bij iedere transactie.
  • Transparantie: bespreek mogelijke belangenconflicten voordat u een opdracht geeft.
  • Ervaring en communicatie: kies iemand die de lokale markt kent en duidelijk uitlegt wat u kunt verwachten.

Conclusie

Een aankoopmakelaar kan ook verkoopmakelaar zijn, bijvoorbeeld wanneer u hulp zoekt bij zowel de verkoop van uw huidige woning als de aankoop van een volgende. Dat is iets anders dan één makelaar die beide partijen bij dezelfde woning begeleidt. Maak vooraf duidelijke afspraken en zorg dat u weet wiens belangen de makelaar behartigt. Zo kunt u met meer vertrouwen kopen en verkopen.


Veelgestelde Vragen over de Rol van een Aankoopmakelaar als Verkoopmakelaar

  1. Heb je met een aankoopmakelaar meer kans?
  2. Is een aankoopmakelaar het geld waard?
  3. Kan de aankoopmakelaar ook de verkoopmakelaar zijn?
  4. Kan een aankoopmakelaar ook verkoopmakelaar zijn?
  5. Is een verkoopmakelaar verplicht?
  6. Is een aankoopmakelaar verstandig?
  7. Kan een aankoopmakelaar ook je verkoopmakelaar zijn?
  8. Wat is een aankoopmakelaar?

Heb je met een aankoopmakelaar meer kans?

Met een aankoopmakelaar heb je niet automatisch meer kans op een woning, maar je kunt wel sterker en beter voorbereid bieden. Een aankoopmakelaar kent vaak de lokale markt, helpt de waarde van de woning inschatten en kan adviseren over een passend bod en gunstige voorwaarden. Ook neemt diegene contact op met de verkoopmakelaar en begeleidt die het onderhandelingsproces. De uiteindelijke kans hangt echter af van factoren zoals je budget, de belangstelling van andere kopers en de voorwaarden die je kunt bieden.

Is een aankoopmakelaar het geld waard?

Of een aankoopmakelaar het geld waard is, hangt af van uw situatie en de afgesproken kosten. Een aankoopmakelaar kan helpen bij het beoordelen van de vraagprijs en de staat van een woning, adviseren over een passend bod en u begeleiden tijdens de onderhandelingen en het koopproces. Dat kan vooral prettig zijn als u weinig ervaring heeft met huizen kopen of als de markt competitief is. Vergelijk vooraf de tarieven en diensten, en weeg die af tegen de begeleiding en het inzicht die u ervoor terugkrijgt.

Kan de aankoopmakelaar ook de verkoopmakelaar zijn?

Ja, een makelaar kan u begeleiden bij zowel de aankoop van een nieuwe woning als de verkoop van uw huidige huis. Het gaat dan om twee afzonderlijke opdrachten. Dat is iets anders dan één makelaar die bij dezelfde woning zowel de koper als de verkoper vertegenwoordigt; daarbij kunnen de belangen botsen. Bespreek daarom vooraf duidelijk wie de makelaar vertegenwoordigt, welke diensten u krijgt en hoe vertrouwelijke informatie wordt behandeld.

Kan een aankoopmakelaar ook verkoopmakelaar zijn?

Ja, een makelaar kan u helpen met zowel de aankoop van een nieuwe woning als de verkoop van uw huidige huis. Dit betreft dan twee afzonderlijke opdrachten, waarbij de makelaar per opdracht duidelijk maakt welke belangen hij of zij behartigt. Bij dezelfde woning is het belangrijk om extra alert te zijn: de belangen van koper en verkoper kunnen botsen. Bespreek daarom vooraf hoe de makelaar onafhankelijkheid en vertrouwelijkheid waarborgt, en overweeg een eigen makelaar als u onafhankelijk advies wilt.

Is een verkoopmakelaar verplicht?

Nee, een verkoopmakelaar inschakelen is in Nederland niet verplicht. U mag uw woning zelf verkopen, maar een makelaar kan helpen met onder meer het bepalen van een passende vraagprijs, het regelen van bezichtigingen en het voeren van onderhandelingen. Ook kan een verkoopmakelaar u begeleiden bij de koop van uw volgende woning, bijvoorbeeld als aankoopmakelaar. Vergelijk vooraf de diensten en kosten, zodat u weet welke ondersteuning bij uw situatie past.

Is een aankoopmakelaar verstandig?

Een aankoopmakelaar kan verstandig zijn als u weinig ervaring heeft met het kopen van een woning, de lokale markt niet goed kent of ondersteuning wilt bij het beoordelen van de vraagprijs, bouwkundige aandachtspunten en koopvoorwaarden. De makelaar kan u begeleiden tijdens bezichtigingen en onderhandelingen, maar u betaalt daarvoor wel kosten. Bespreek vooraf welke diensten de aankoopmakelaar levert, wat de tarieven zijn en of er mogelijke belangenverstrengeling is, bijvoorbeeld wanneer hetzelfde kantoor ook voor de verkoper werkt.

Kan een aankoopmakelaar ook je verkoopmakelaar zijn?

Ja, een aankoopmakelaar kan ook je verkoopmakelaar zijn. Je kunt dezelfde makelaar inschakelen om je huidige woning te verkopen én je te begeleiden bij de aankoop van een nieuwe woning. Het gaat dan om twee afzonderlijke opdrachten. Bespreek vooraf welke diensten de makelaar levert, wat de kosten zijn en hoe de planning wordt afgestemd. Begeleidt de makelaar beide partijen bij de verkoop van dezelfde woning, vraag dan hoe mogelijke belangenverstrengeling wordt voorkomen en overweeg onafhankelijk advies.

Wat is een aankoopmakelaar?

Een aankoopmakelaar begeleidt u bij het kopen van een woning. De makelaar helpt bijvoorbeeld met het zoeken en beoordelen van huizen, adviseert over de waarde en mogelijke voorwaarden, en kan namens u onderhandelen met de verkoper. Ook kan de aankoopmakelaar u begeleiden tijdens het biedingsproces en uitleg geven over de stappen richting de koopovereenkomst. Spreek vooraf af welke diensten de makelaar levert en wat de kosten zijn.

hypotheekaflossing
Uncategorized
Hypotheekaflossing: alles wat u moet weten over uw hypotheek aflossen

Hypotheekaflossing: wat houdt het in en waar let u op?

Met hypotheekaflossing betaalt u het geleende bedrag voor uw woning geheel of gedeeltelijk terug. Dat gebeurt meestal in maandelijkse termijnen. Naarmate u aflost, wordt uw hypotheekschuld kleiner. Dat kan uw maandlasten en financiële risico’s op termijn verlagen. Extra aflossen kan aantrekkelijk zijn, maar het is verstandig om ook te kijken naar uw spaargeld, hypotheekvoorwaarden en mogelijke belastingeffecten.

Hoe werkt hypotheekaflossing?

Bij een hypotheek betaalt u doorgaans iedere maand rente en eventueel een bedrag aan aflossing. De manier waarop die bedragen zich ontwikkelen, hangt af van de hypotheekvorm:

  • Annuïteitenhypotheek: u betaalt tijdens een rentevaste periode meestal een gelijk bruto maandbedrag. In het begin bestaat dit voor een groter deel uit rente en voor een kleiner deel uit aflossing. Later verschuift die verhouding.
  • Lineaire hypotheek: u lost iedere maand een vast bedrag af. Omdat de schuld daardoor sneller daalt, betaalt u doorgaans steeds minder rente en nemen de bruto maandlasten af.
  • Aflossingsvrije hypotheek: tijdens de looptijd lost u volgens de afspraken niet of nauwelijks af. U betaalt rente over de schuld en moet aan het einde van de looptijd het openstaande bedrag terugbetalen of een andere oplossing regelen.

De precieze voorwaarden verschillen per hypotheek en geldverstrekker. Controleer daarom altijd uw hypotheekakte en de informatie van uw aanbieder.

Waarom extra aflossen?

Naast de geplande maandelijkse aflossingen kunt u soms vrijwillig een extra bedrag terugbetalen. Dat kan verschillende voordelen hebben:

  • Uw hypotheekschuld wordt lager.
  • U betaalt mogelijk minder rente over de resterende looptijd.
  • Uw maandlasten kunnen dalen, afhankelijk van de afspraken met uw geldverstrekker.
  • Uw woning kan meer overwaarde krijgen ten opzichte van de hypotheekschuld.
  • U kunt uw financiële risico verkleinen, bijvoorbeeld wanneer uw inkomen later daalt.

Extra aflossen betekent wel dat het geld niet langer vrij beschikbaar is. Het zit als het ware vast in uw woning. Een voldoende financiële buffer voor onverwachte kosten blijft daarom belangrijk.

Zijn er kosten verbonden aan extra aflossen?

Veel geldverstrekkers staan toe dat u jaarlijks een deel van uw hypotheek boetevrij extra aflost. Hoeveel u zonder vergoeding mag aflossen en hoe die ruimte wordt berekend, staat in uw hypotheekvoorwaarden. Lost u meer af dan toegestaan, dan kan de geldverstrekker onder bepaalde omstandigheden een vergoeding in rekening brengen. Dit wordt vaak een boeterente genoemd.

Vraag vooraf na hoeveel u boetevrij kunt aflossen en of u dit op een bepaald moment of op een specifieke manier moet aanvragen. De voorwaarden kunnen per leningdeel verschillen.

Hypotheekaflossing en belasting

Extra aflossen kan invloed hebben op uw belastingpositie. Als uw hypotheekrente aftrekbaar is, kan een lagere hypotheekschuld ook betekenen dat u minder hypotheekrente betaalt en daardoor mogelijk minder renteaftrek heeft. De daadwerkelijke gevolgen hangen onder meer af van uw persoonlijke situatie en de regels die voor uw hypotheek gelden.

Ook kunnen veranderingen in de hypotheekschuld gevolgen hebben voor andere financiële regelingen. Laat u bij twijfel informeren door een onafhankelijk financieel adviseur of belastingdeskundige. Zo krijgt u inzicht in zowel de besparing op rente als de mogelijke fiscale gevolgen.

Wanneer is extra aflossen minder vanzelfsprekend?

Extra aflossen is niet automatisch de beste keuze voor iedereen. Het kan bijvoorbeeld verstandig zijn om eerst andere zaken te beoordelen:

  • Heeft u genoeg spaargeld voor onverwachte uitgaven?
  • Heeft u schulden met een hogere rente die u beter eerst kunt aflossen?
  • Levert uw spaargeld of een andere bestemming mogelijk meer op dan de rente die u bespaart? Daarbij horen ook risico’s en belastingen.
  • Wilt u het geld de komende jaren gebruiken voor bijvoorbeeld onderhoud, een verbouwing of een andere grote uitgave?
  • Past extra aflossen bij uw hypotheekvoorwaarden en uw plannen voor de woning?

Wat gebeurt er als de hypotheek is afgelost?

Wanneer de hypotheek volledig is terugbetaald, heeft u geen hypotheekschuld meer. U betaalt dan geen hypotheekrente en aflossing meer. Wel blijven andere woonlasten bestaan, zoals onderhoud, verzekeringen en belastingen. Houd er ook rekening mee dat de hypotheekinschrijving bij het Kadaster niet altijd automatisch wordt verwijderd. Informeer bij uw geldverstrekker of notaris welke stappen daarvoor nodig zijn.

Een aflossingskeuze die bij uw situatie past

Hypotheekaflossing kan rust en lagere rentelasten opleveren, maar vraagt ook om een afweging tussen schuld afbouwen en voldoende geld beschikbaar houden. Bekijk uw hypotheekvorm, voorwaarden, spaargeld en toekomstplannen voordat u extra aflost. Voor een beslissing met grote financiële gevolgen kan persoonlijk advies helpen om de mogelijkheden goed met elkaar te vergelijken.


Veelgestelde Vragen over Hypotheekaflossing: Alles wat je moet weten

  1. Hoe werkt hypotheekaflossing?
  2. Kan ik mijn hypotheek boetevrij extra aflossen?
  3. Hoeveel mag ik jaarlijks extra aflossen op mijn hypotheek?
  4. Is extra aflossen op mijn hypotheek financieel voordelig?
  5. Wat gebeurt er met mijn maandlasten als ik extra aflos?

Hoe werkt hypotheekaflossing?

Hypotheekaflossing is het terugbetalen van het bedrag dat u voor uw woning heeft geleend. Meestal betaalt u maandelijks een bedrag aan aflossing en rente. Hoe die betalingen zijn opgebouwd, hangt af van uw hypotheekvorm: bij een annuïteitenhypotheek lost u in het begin relatief weinig af en later meer, terwijl u bij een lineaire hypotheek elke maand een vast bedrag aflost. Bij een aflossingsvrije hypotheek betaalt u tijdens de looptijd doorgaans alleen rente en blijft de schuld staan totdat u die op een later moment terugbetaalt. Raadpleeg uw hypotheekvoorwaarden voor de afspraken die specifiek voor uw lening gelden.

Kan ik mijn hypotheek boetevrij extra aflossen?

In veel gevallen kunt u jaarlijks een deel van uw hypotheek boetevrij extra aflossen, maar de toegestane ruimte verschilt per geldverstrekker en hypotheek. Lost u meer af dan volgens uw voorwaarden is toegestaan, dan kan er een vergoeding in rekening worden gebracht. Controleer daarom uw hypotheekvoorwaarden of vraag uw geldverstrekker hoeveel u dit jaar boetevrij kunt aflossen. Houd ook voldoende spaargeld achter de hand voor onverwachte uitgaven.

Hoeveel mag ik jaarlijks extra aflossen op mijn hypotheek?

Hoeveel u jaarlijks extra mag aflossen zonder vergoeding, hangt af van de voorwaarden van uw hypotheek. Veel geldverstrekkers staan toe dat u per kalenderjaar een bepaald percentage van de oorspronkelijke hoofdsom boetevrij aflost, vaak 10% of 20%, maar dit verschilt per aanbieder en soms per leningdeel. Lost u meer af dan de toegestane grens, dan kan een vergoeding gelden. Controleer daarom uw hypotheekakte of online omgeving, of vraag uw geldverstrekker hoeveel u dit jaar nog boetevrij kunt aflossen.

Is extra aflossen op mijn hypotheek financieel voordelig?

Extra aflossen op uw hypotheek kan financieel voordelig zijn, omdat u doorgaans minder rente betaalt over een lagere schuld. Hoeveel u bespaart, hangt onder meer af van uw hypotheekrente, hypotheekvorm, resterende looptijd en eventuele belastingeffecten. Controleer ook of uw geldverstrekker een vergoeding rekent wanneer u boven het boetevrije bedrag aflost. Houd daarnaast voldoende spaargeld achter de hand voor onverwachte uitgaven: geld dat u in uw woning stopt, is niet altijd eenvoudig weer beschikbaar. Vergelijk daarom de rentebesparing met uw andere financiële doelen en laat u bij twijfel adviseren.

Wat gebeurt er met mijn maandlasten als ik extra aflos?

Als u extra aflost, kan uw maandbedrag dalen doordat u voortaan minder rente betaalt over uw hypotheekschuld. Of uw maandlasten daadwerkelijk meteen veranderen, hangt af van de afspraken met uw geldverstrekker: soms wordt uw maandbedrag automatisch aangepast, terwijl in andere gevallen de looptijd korter wordt en uw maandbedrag gelijk blijft. Vraag uw geldverstrekker vooraf wat extra aflossen in uw situatie betekent en controleer of er kosten gelden.