huis verkopen zonder notaris
Uncategorized
Huis verkopen zonder notaris: wat kan wel en wat is verplicht?

Huis verkopen zonder notaris: wat kan wel en wat niet?

Een huis verkopen zonder makelaar kan prima. Een huis overdragen zonder notaris kan in Nederland niet. Ook als koper en verkoper alles zelf regelen en het volledig met elkaar eens zijn, is een notariële leveringsakte nodig om de woning officieel aan de koper over te dragen.

De uitdrukking ‘huis verkopen zonder notaris’ betekent daarom vaak dat iemand de verkoop zelf wil regelen, zonder makelaar. Hieronder leest u welke onderdelen u zelf kunt doen en wanneer de notaris verplicht is.

De eigendomsoverdracht vereist een notaris

Een koopovereenkomst maakt afspraken tussen koper en verkoper, maar draagt de woning nog niet over. Voor de juridische eigendomsoverdracht stelt een notaris een leveringsakte op. De koper en verkoper ondertekenen deze akte bij de notaris. Daarna wordt de akte ingeschreven bij het Kadaster. Pas dan is de koper officieel eigenaar.

De notaris verzorgt doorgaans ook de financiële afwikkeling. Zo controleert de notaris of de koopsom is ontvangen en regelt die, als er nog een hypotheek op de woning rust, de aflossing daarvan en het doorhalen van de hypotheekinschrijving.

Wat kunt u zelf regelen?

U kunt uw woning zonder verkoopmakelaar aanbieden en veel stappen zelf uitvoeren, zoals:

  • de vraagprijs bepalen en de woning online of via uw eigen netwerk aanbieden;
  • bezichtigingen organiseren en vragen van geïnteresseerden beantwoorden;
  • onderhandelen over de prijs, de opleverdatum en eventuele voorwaarden;
  • de benodigde woninginformatie en documenten verzamelen;
  • de koopovereenkomst voorbereiden of laten controleren.

Na het bereiken van overeenstemming leggen koper en verkoper de afspraken vast in een koopovereenkomst. Daarin staan bijvoorbeeld de koopsom, de datum van overdracht, eventuele ontbindende voorwaarden en afspraken over roerende zaken. Een koopovereenkomst kan bindend zijn, dus laat de tekst zorgvuldig controleren als u twijfelt over de inhoud.

De notaris blijft nodig bij de overdracht

Ook bij een onderhandse verkoop moet een notaris de leveringsakte opstellen en de overdracht begeleiden. De koper en verkoper kunnen doorgaans samen een notariskantoor kiezen. In de praktijk kiest de koper vaak de notaris, maar partijen kunnen daar andere afspraken over maken. Spreek ook duidelijk af wie welke kosten betaalt.

De notaris controleert onder meer de identiteit van partijen, de eigendomsgegevens en eventuele hypotheken of beslagen. De notaris zorgt vervolgens voor de formele overdracht en de inschrijving bij het Kadaster.

Waar moet u als verkoper op letten?

Zelf verkopen kan kosten besparen, maar u bent ook zelf verantwoordelijk voor een goede voorbereiding en duidelijke communicatie. Let onder andere op het volgende:

  • Informatieplicht: vertel de koper wat u weet over gebreken en relevante bijzonderheden van de woning. Verzwijg bekende problemen niet.
  • Documenten: verzamel bijvoorbeeld gegevens over de woning, eventuele verbouwingen, garanties, erfpacht en de Vereniging van Eigenaars als die van toepassing is.
  • Energielabel: bij verkoop moet u in de meeste gevallen een geldig energielabel beschikbaar stellen.
  • Koopovereenkomst: leg alle afspraken schriftelijk vast en let goed op ontbindende voorwaarden, termijnen en de oplevering.
  • Hypotheek: houd rekening met de aflossing van uw hypotheek uit de verkoopopbrengst. Bespreek eventuele bijzonderheden tijdig met uw geldverstrekker en notaris.

Koopt een particulier de woning als consument, dan heeft die na het ontvangen van de door beide partijen ondertekende koopovereenkomst doorgaans een wettelijke bedenktijd van drie dagen. De koopovereenkomst kan daarnaast ontbindende voorwaarden bevatten, bijvoorbeeld voor het verkrijgen van financiering. De precieze afspraken in het contract zijn belangrijk.

Conclusie

Een woning verkopen zonder makelaar kan, maar verkopen en overdragen zonder notaris niet. U kunt zelf de aanbieding, bezichtigingen en onderhandelingen verzorgen. Voor de officiële eigendomsoverdracht blijft een notariële leveringsakte nodig. Met duidelijke afspraken, volledige informatie en tijdig contact met een notaris kunt u de verkoop grotendeels zelf regelen, zonder de juridische overdracht over te slaan.


Huis verkopen zonder notaris? 5 tips en wat wél via de notaris moet

  1. Maak zelf een koopovereenkomst, maar laat die juridisch controleren.
  2. Eigendom overdragen kan in Nederland alleen via een notariële akte.
  3. Leg prijs, ontbindende voorwaarden en opleverdatum duidelijk vast.
  4. Controleer samen de eigendomsgegevens en eventuele hypotheek.
  5. Schakel bij de overdracht alsnog een notaris in voor inschrijving bij het Kadaster.

Maak zelf een koopovereenkomst, maar laat die juridisch controleren.

U kunt zelf een koopovereenkomst opstellen om kosten te besparen, maar zorg ervoor dat alle belangrijke afspraken duidelijk en volledig zijn vastgelegd. Denk aan de koopsom, de datum van overdracht, eventuele ontbindende voorwaarden en afspraken over gebreken of roerende zaken. Laat de overeenkomst vóór ondertekening juridisch controleren, bijvoorbeeld door een jurist of notaris. Zo verkleint u de kans op onduidelijkheden of problemen achteraf. Houd er rekening mee dat een koopovereenkomst de woning nog niet overdraagt: voor de officiële eigendomsoverdracht blijft een notaris verplicht.

Eigendom overdragen kan in Nederland alleen via een notariële akte.

De eigendomsoverdracht van een woning kan in Nederland alleen plaatsvinden via een notariële leveringsakte. Ook als koper en verkoper de verkoop helemaal zelf regelen, moet een notaris de akte opstellen en laten inschrijven bij het Kadaster. Pas na die inschrijving is de koper officieel eigenaar. Een woning verkopen zonder makelaar kan dus wel, maar zonder notaris kan de eigendom niet rechtsgeldig worden overgedragen.

Leg prijs, ontbindende voorwaarden en opleverdatum duidelijk vast.

Leg de prijs, ontbindende voorwaarden en opleverdatum helder vast in de koopovereenkomst. Noteer niet alleen de koopsom, maar ook wanneer en onder welke voorwaarden de koop eventueel kan worden ontbonden, bijvoorbeeld als de koper geen financiering krijgt. Spreek daarnaast een concrete datum af waarop de woning wordt opgeleverd en vermeld eventuele afspraken over de staat van de woning of roerende zaken. Zo weten beide partijen precies waar ze aan toe zijn.

Controleer samen de eigendomsgegevens en eventuele hypotheek.

Controleer samen de eigendomsgegevens van de woning en kijk of er nog een hypotheek of andere inschrijving op rust. Zo weet u vooraf of gegevens moeten worden aangepast of een hypotheek bij de verkoop moet worden afgelost. De notaris controleert dit officieel bij de overdracht, maar door eventuele bijzonderheden op tijd te bespreken voorkomt u vertraging en onduidelijkheid.

Schakel bij de overdracht alsnog een notaris in voor inschrijving bij het Kadaster.

Ook als u de verkoop van uw huis zelf regelt, moet u voor de officiële overdracht alsnog een notaris inschakelen. De notaris stelt de leveringsakte op en laat deze inschrijven bij het Kadaster. Pas na die inschrijving is de woning juridisch overgedragen aan de koper. Bespreek vooraf met de notaris welke documenten nodig zijn en wie de kosten betaalt.

Huis verkopen in het buitenland: alles wat u moet weten

Huis verkopen in het buitenland: waar moet u op letten?

Een huis in het buitenland verkopen vraagt om meer voorbereiding dan een woningverkoop in Nederland. U krijgt niet alleen te maken met de gebruikelijke zaken, zoals het bepalen van de vraagprijs en het vinden van een koper, maar ook met buitenlandse regels, lokale gewoonten en mogelijk een andere taal. Met een goed plan voorkomt u verrassingen en verloopt de verkoop een stuk overzichtelijker.

Begin met de lokale regels

De regels voor het verkopen van een woning verschillen per land. Denk aan de verplichte verkoopdocumenten, de rol van een notaris of advocaat en de manier waarop een koopovereenkomst wordt opgesteld. Ook kan het proces anders zijn dan u gewend bent in Nederland. Informeer daarom vroegtijdig naar de plaatselijke procedure en laat belangrijke documenten controleren door een deskundige die bekend is met het vastgoedrecht in het betreffende land.

Controleer ook of er toestemming of aanvullende documenten nodig zijn. Dat kan bijvoorbeeld gelden voor een woning in een appartementencomplex, een beschermd gebied of een regio met bijzondere voorschriften.

Een realistische vraagprijs bepalen

De waarde van uw woning wordt beïnvloed door lokale factoren, zoals de ligging, de staat van onderhoud, voorzieningen in de omgeving en de actuele vraag naar woningen. Prijzen kunnen bovendien sterk verschillen tussen regio’s en zelfs tussen nabijgelegen buurten. Een lokale makelaar kan recente verkoopprijzen vergelijken en helpen bij het vaststellen van een passende vraagprijs.

Houd bij uw prijsbepaling rekening met eventuele kosten voor onderhoud, renovatie of het verkoopklaar maken van de woning. Een goede presentatie kan de interesse van potentiële kopers vergroten. Denk aan professionele foto’s, duidelijke plattegronden en een beschrijving die aansluit bij de lokale markt.

Kies deskundige begeleiding

Een makelaar met kennis van de regio kan helpen bij de waardebepaling, het vinden van geschikte kopers en de onderhandelingen. Vraag vooraf welke diensten zijn inbegrepen en hoe de courtage wordt berekend. Controleer ook of de makelaar ervaring heeft met buitenlandse verkopers en communicatie op afstand.

Naast een makelaar kan juridisch of fiscaal advies verstandig zijn. Een lokale notaris, advocaat of belastingadviseur kan uitleg geven over de verkoopprocedure, de benodigde documenten en mogelijke belastingverplichtingen. Schakel bij voorkeur een onafhankelijke deskundige in die uw belangen behartigt.

Verzamel de benodigde documenten

Welke documenten nodig zijn, verschilt per land. Vaak moet u gegevens kunnen aanleveren over uw eigendom, de woning en eventuele lasten die erop rusten. Denk bijvoorbeeld aan eigendomsbewijzen, plattegronden, informatie over verbouwingen, servicekosten of lopende leningen. Soms zijn ook energiegegevens, bouwkundige rapporten of documenten van de vereniging van eigenaren vereist.

Laat u tijdig informeren over vertalingen, legalisaties en de geldigheid van documenten. Door de administratie vooraf op orde te brengen, voorkomt u onnodige vertraging wanneer er een koper is gevonden.

Belastingen en bijkomende kosten

Bij de verkoop kunnen verschillende kosten ontstaan. Denk aan makelaarskosten, juridische begeleiding, notariskosten, eventuele kosten voor het aflossen van een hypotheek en belastingen. De fiscale behandeling hangt onder meer af van het land waar de woning staat, uw fiscale woonplaats en de manier waarop u de woning heeft gebruikt.

Ga er niet automatisch van uit dat de verkoop alleen gevolgen heeft voor uw belastingaangifte in het land van de woning. Ook in Nederland kunnen aangifteregels of afspraken tussen landen relevant zijn. Vraag daarom vóór de verkoop advies aan een belastingdeskundige die bekend is met grensoverschrijdende situaties.

Regel praktische zaken op tijd

Als u niet in het land woont waar de woning staat, is het handig om vooraf te bepalen wie bezichtigingen begeleidt en wie lokale documenten kan ondertekenen of aanleveren. Afhankelijk van de regels kan een volmacht uitkomst bieden. Laat de voorwaarden daarvan zorgvuldig controleren en zorg dat duidelijk is waarvoor de gemachtigde bevoegd is.

Maak daarnaast afspraken over nutsvoorzieningen, verzekeringen, sleutels en eventuele meubels of inventaris. Leg vast wat wel en niet bij de verkoop hoort. Zo weten u en de koper precies wat er wordt overgedragen.

Huis verkopen in het buitenland: een goede voorbereiding loont

Een woning in het buitenland verkopen hoeft niet ingewikkeld te zijn, maar vraagt wel om lokale kennis en een zorgvuldige planning. Begin op tijd met het verzamelen van informatie, laat u adviseren over juridische en fiscale verplichtingen en maak duidelijke afspraken met de betrokken professionals. Zo kunt u met meer vertrouwen toewerken naar een succesvolle verkoop.


6 voordelen van je huis verkopen in het buitenland

  1. Toegang tot een internationale kopersmarkt.
  2. Kans op een aantrekkelijke verkoopprijs.
  3. Makelaar regelt lokale bezichtigingen.
  4. Deskundige begeleiding bij lokale regels.
  5. Verkoop op afstand is vaak mogelijk.
  6. Opbrengst kan nieuwe plannen financieren.


Nadelen van een huis verkopen in het buitenland

  1. Lokale verkoopregels kunnen ingewikkeld zijn.
  2. Taalverschillen kunnen voor misverstanden zorgen.
  3. Belastingen en verkoopkosten verschillen per land.
  4. Afstand maakt bezichtigingen en papierwerk lastiger.

Toegang tot een internationale kopersmarkt.

Een huis verkopen in het buitenland kan toegang bieden tot een internationale kopersmarkt. Naast lokale geïnteresseerden kunt u ook kopers bereiken uit Nederland en andere landen die op zoek zijn naar een tweede woning, een investering of een plek om zich permanent te vestigen. Met een meertalige presentatie en passende online kanalen vergroot u de zichtbaarheid van uw woning en mogelijk ook de kans op een geschikte koper.

Kans op een aantrekkelijke verkoopprijs.

Een huis verkopen in het buitenland kan de kans bieden op een aantrekkelijke verkoopprijs, zeker wanneer de woning ligt in een populaire regio of op een gewilde locatie. Vakantiegebieden, zonnige kustplaatsen en steden met veel internationale belangstelling trekken soms kopers aan die bereid zijn extra te betalen voor de ligging, het klimaat of het verhuurpotentieel. De uiteindelijke opbrengst hangt wel af van factoren zoals de lokale woningmarkt, de staat van het huis en het juiste moment van verkopen. Een lokale waardebepaling helpt om een realistische vraagprijs vast te stellen.

Makelaar regelt lokale bezichtigingen.

Een groot voordeel van een makelaar bij het verkopen van een huis in het buitenland is dat deze de lokale bezichtigingen kan regelen. De makelaar plant afspraken met geïnteresseerde kopers, geeft rondleidingen en beantwoordt vragen over de woning en de omgeving. Zo hoeft u niet voor elke bezichtiging zelf naar het buitenland te reizen en kunnen potentiële kopers de woning bekijken op momenten die voor hen passen.

Deskundige begeleiding bij lokale regels.

Deskundige begeleiding bij lokale regels kan het verkopen van een huis in het buitenland een stuk eenvoudiger maken. Een lokale makelaar, notaris of juridisch adviseur kent de verkoopprocedure en weet welke documenten, keuringen en afspraken verplicht zijn. Zo krijgt u op tijd inzicht in uw verplichtingen, voorkomt u misverstanden en kunt u de verkoop met meer vertrouwen afhandelen.

Verkoop op afstand is vaak mogelijk.

Een belangrijk voordeel van een huis verkopen in het buitenland is dat dit vaak op afstand kan. Met een lokale makelaar en digitale communicatie kunt u bezichtigingen, biedingen en de voortgang van de verkoop volgen zonder telkens naar de woning te reizen. In sommige gevallen kan een volmacht ervoor zorgen dat een vertegenwoordiger bepaalde formaliteiten namens u afhandelt. Welke stappen op afstand mogelijk zijn, verschilt per land; controleer daarom vooraf de lokale regels en afspraken.

Opbrengst kan nieuwe plannen financieren.

De opbrengst van uw huis in het buitenland kan ruimte bieden voor nieuwe plannen. Misschien wilt u investeren in een andere woning, een eigen bedrijf starten, uw pensioen aanvullen of meer financiële vrijheid creëren. Door vooraf goed inzicht te krijgen in de verkoopprijs, belastingen en bijkomende kosten, weet u beter welk bedrag u uiteindelijk kunt besteden.

Lokale verkoopregels kunnen ingewikkeld zijn.

Een huis verkopen in het buitenland kan extra ingewikkeld zijn doordat de lokale verkoopregels afwijken van wat u in Nederland gewend bent. Per land kunnen andere documenten, contractvoorwaarden en procedures gelden, en soms is de tussenkomst van een notaris of advocaat verplicht. Ook taalverschillen kunnen het lastig maken om alle afspraken goed te begrijpen. Laat u daarom adviseren door een lokale deskundige, zodat u weet welke stappen nodig zijn en onaangename verrassingen voorkomt.

Taalverschillen kunnen voor misverstanden zorgen.

Taalverschillen kunnen tijdens de verkoop van een huis in het buitenland voor misverstanden zorgen. Belangrijke documenten, onderhandelingen en afspraken zijn mogelijk opgesteld in een taal die u niet volledig beheerst. Daardoor kunnen voorwaarden verkeerd worden begrepen of verwachtingen uiteenlopen. Laat juridische stukken zo nodig professioneel vertalen en schakel een makelaar, notaris of adviseur in die zowel uw taal als de lokale taal goed beheerst.

Belastingen en verkoopkosten verschillen per land.

Een belangrijk nadeel van een huis verkopen in het buitenland is dat belastingen en verkoopkosten per land sterk kunnen verschillen. U kunt bijvoorbeeld te maken krijgen met lokale overdrachts- of vermogensbelasting, makelaarskosten, notariskosten en kosten voor juridisch advies. Ook kan de verkoop gevolgen hebben voor uw belastingaangifte in Nederland. Omdat regels en tarieven afhangen van het land en uw persoonlijke situatie, is het verstandig om vooraf advies te vragen aan een deskundige met kennis van grensoverschrijdende vastgoedtransacties.

Afstand maakt bezichtigingen en papierwerk lastiger.

Een huis verkopen vanuit Nederland kan lastiger zijn wanneer de woning in het buitenland staat. De afstand maakt het moeilijker om zelf bezichtigingen te begeleiden, vragen van geïnteresseerden snel te beantwoorden en eventuele afspraken ter plaatse te regelen. Ook papierwerk kan extra tijd kosten, bijvoorbeeld doordat documenten moeten worden opgevraagd, vertaald of ondertekend volgens lokale regels. Een betrouwbare lokale makelaar en duidelijke afspraken over de communicatie kunnen veel praktische zorgen wegnemen.

zinken dakgoot
Uncategorized
Zinken dakgoot: duurzame bescherming met tijdloze uitstraling

Zinken dakgoot kopen: duurzaam en tijdloos

Een dakgoot voert regenwater veilig van het dak af en helpt zo vochtproblemen aan de gevel en fundering voorkomen. Wie een sterke, onderhoudsvriendelijke oplossing zoekt, kiest vaak voor een zinken dakgoot. Zink heeft een tijdloze uitstraling, past bij uiteenlopende woningstijlen en gaat bij een correcte montage en goed onderhoud jarenlang mee.

Waarom kiezen voor een zinken dakgoot?

Zink is geliefd om de combinatie van duurzaamheid en uitstraling. Een nieuwe zinken dakgoot heeft een kenmerkende metaalglans. Door blootstelling aan weer en wind vormt zich geleidelijk een natuurlijke patinalaag. Die laag geeft het zink zijn karakteristieke matte uiterlijk en beschermt het materiaal.

  • Lange levensduur: zink is geschikt voor langdurig gebruik, mits de goot goed wordt gemonteerd en onderhouden.
  • Tijdloze uitstraling: de natuurlijke kleur van zink past zowel bij klassieke als moderne woningen.
  • Goed te verwerken: zinken onderdelen kunnen op maat worden gemaakt en met geschikte technieken worden verbonden.
  • Recyclebaar materiaal: zink kan aan het einde van de gebruiksduur opnieuw worden verwerkt.

Welke zinken dakgoot past bij uw woning?

De juiste dakgoot hangt onder meer af van de dakoppervlakte, de hoeveelheid regenwater die moet worden afgevoerd en de beschikbare ruimte. Ook de vorm en afmetingen spelen een rol. Veelvoorkomende uitvoeringen zijn onder andere halfronde goten en bakgoten. Kijk bij het kiezen niet alleen naar het uiterlijk, maar ook naar de benodigde capaciteit en de manier waarop de goot aan de woning wordt bevestigd.

Let daarnaast op de bijbehorende onderdelen, zoals gootbeugels, verbindingsstukken, eindstukken en een regenwateruitloop. Door onderdelen te kiezen die op elkaar aansluiten, maakt u de montage eenvoudiger en verkleint u de kans op lekkage.

Waarop letten bij het monteren?

Een zinken dakgoot moet stevig worden ondersteund en met het juiste afschot worden geplaatst, zodat regenwater naar de uitloop stroomt. Houd bij de montage ook rekening met de werking van het materiaal door temperatuurverschillen. Gebruik passende bevestigingsmaterialen en volg de verwerkingsvoorschriften van de fabrikant. Voor het solderen of verbinden van zink is het belangrijk de juiste materialen en technieken te gebruiken. Bij twijfel is het verstandig de montage door een vakman te laten uitvoeren.

Onderhoud van een zinken dakgoot

Controleer uw dakgoot regelmatig, bijvoorbeeld in het voorjaar en na de herfst. Verwijder bladeren, takjes en ander vuil uit de goot en controleer of het water goed wegloopt. Bekijk ook de naden, bevestigingen en regenpijp op verstoppingen of beschadigingen. Regelmatig onderhoud helpt problemen tijdig op te merken en draagt bij aan een lange levensduur.

Zinken dakgoot kopen bij Van Koper tot Zink

Een passende zinken dakgoot begint bij de juiste keuze van uitvoering, afmetingen en accessoires. Bekijk het assortiment en bepaal welke onderdelen u nodig heeft voor uw project. Meet de situatie zorgvuldig op en controleer of alle componenten bij elkaar passen voordat u bestelt. Zo kiest u een oplossing die aansluit op uw woning én zorgt voor een betrouwbare afvoer van regenwater.

Bestel uw zinken dakgoot vandaag nog!

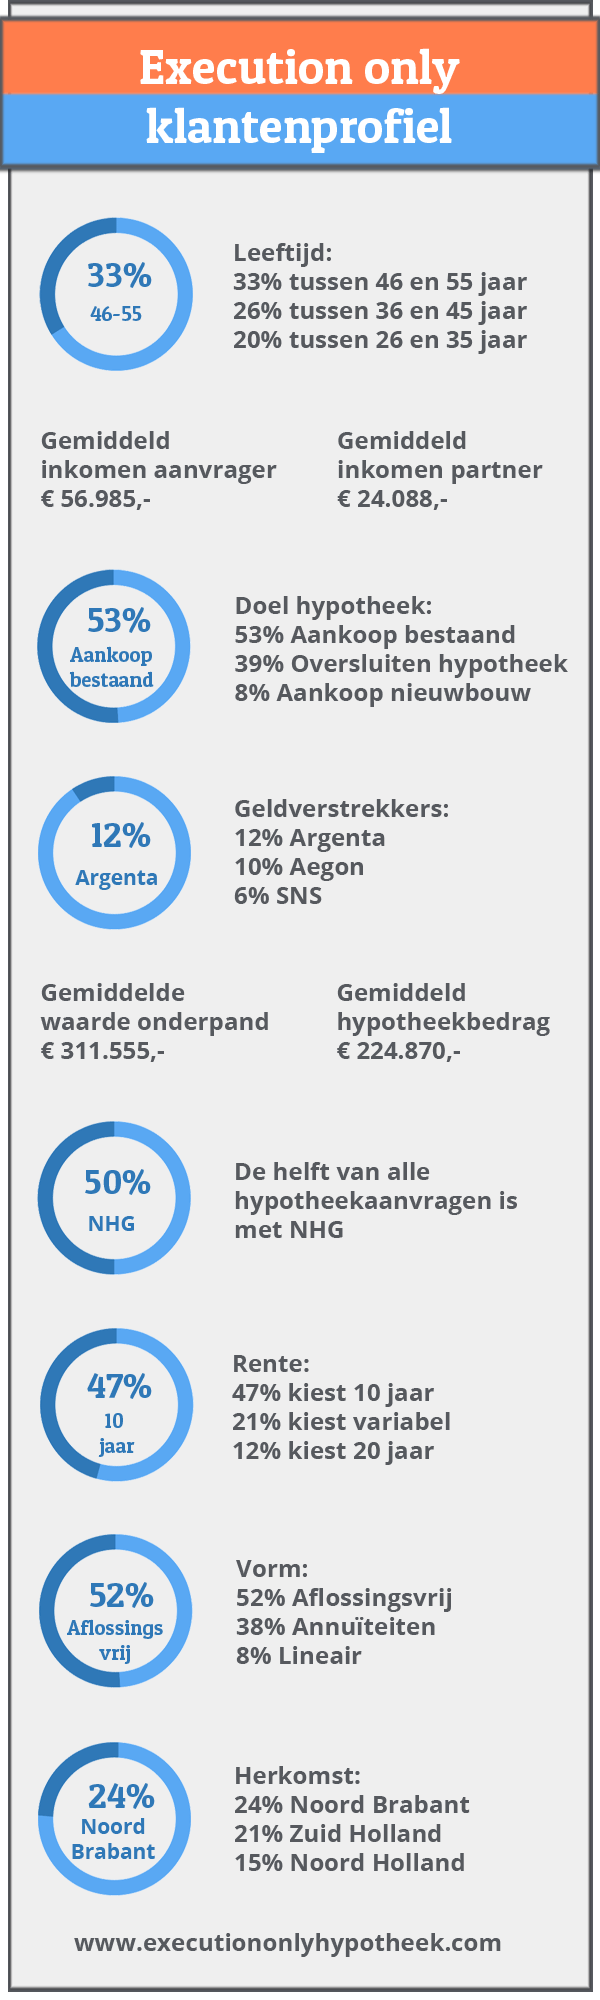
hypotheek execution only
Uncategorized
Hypotheek execution only: zelf kiezen, met vertrouwen afsluiten

Hypotheek execution only: zelf een hypotheek afsluiten zonder advies

Bij een hypotheek execution only regelt u uw hypotheek zelf, zonder persoonlijk hypotheekadvies. U kiest zelf een geldverstrekker en hypotheekvorm en bent verantwoordelijk voor het aanleveren en controleren van de benodigde gegevens. Dat kan een passende optie zijn als u veel kennis van hypotheken heeft en precies weet wat u nodig heeft. Maar zelf kiezen betekent ook dat u zelf de gevolgen van uw keuzes moet overzien.

In dit artikel leest u wat execution only inhoudt, hoe het proces meestal verloopt en waar u op moet letten voordat u deze route kiest.

Wat betekent hypotheek execution only?

Execution only betekent letterlijk dat een aanbieder uw opdracht uitvoert. U krijgt geen persoonlijk advies over welke hypotheek het beste bij uw financiële situatie past. In plaats daarvan maakt u zelf keuzes en vraagt u de hypotheek zelf aan, rechtstreeks bij een geldverstrekker of via een online aanvraagproces.

De geldverstrekker controleert doorgaans wel of uw aanvraag aan de voorwaarden voldoet. Dat is iets anders dan advies: de aanbieder beoordeelt de aanvraag, maar helpt u niet noodzakelijk bij het bepalen welke hypotheek het meest geschikt is voor uw persoonlijke situatie.

Hoe werkt een execution-only hypotheek?

De precieze stappen verschillen per geldverstrekker, maar het proces bestaat meestal uit de volgende onderdelen:

  1. Uw situatie in kaart brengen. U verzamelt zelf informatie over uw inkomen, financiële verplichtingen, spaargeld en woonwensen.
  2. Een hypotheek kiezen. U vergelijkt zelf geldverstrekkers, rente, voorwaarden, hypotheekvormen en eventuele aanvullende producten.
  3. Een kennis- of ervaringstoets maken. Veel aanbieders vragen u te laten zien dat u voldoende kennis heeft om zonder advies een hypotheek af te sluiten.
  4. De aanvraag indienen. U vult de aanvraag in en levert de gevraagde documenten aan.
  5. De voorwaarden controleren. U beoordeelt zelf het hypotheekaanbod en de bijbehorende documenten voordat u akkoord gaat.

Een geldverstrekker kan eigen voorwaarden stellen aan execution only. Zo kan een aanbieder u weigeren als uw situatie complex is of als uit de toets blijkt dat u onvoldoende kennis heeft.

Wanneer kan execution only passend zijn?

Execution only kan het overwegen waard zijn als u al ruime ervaring heeft met hypotheken, de belangrijkste voorwaarden begrijpt en voldoende tijd heeft om aanbieders en documenten zorgvuldig te vergelijken. Ook moet u bereid zijn om zelf uit te zoeken hoe de hypotheek aansluit op uw inkomen, plannen en financiële risico’s.

Bij een eenvoudige situatie kan het voor sommige mensen overzichtelijker zijn om zelfstandig een aanvraag te doen. Maar “eenvoudig” is persoonlijk: ook bij een eerste woning kunnen vragen spelen over bijvoorbeeld tijdelijk inkomen, eigen geld, verbouwingsplannen of de gevolgen van een rentevaste periode.

De voordelen van execution only

  • Mogelijk lagere advieskosten. Omdat u geen persoonlijk adviestraject afneemt, kunnen de kosten lager zijn. Controleer wel alle aanvraag-, afsluit- en bijkomende kosten.
  • Zelf de regie houden. U bepaalt zelf welke hypotheek en geldverstrekker u kiest.
  • Een zelfstandig proces. U kunt veel stappen online doorlopen en zelf bepalen wanneer u informatie verzamelt en keuzes maakt.

De risico’s en nadelen

Het belangrijkste verschil met hypotheekadvies is dat u zelf verantwoordelijk bent voor uw keuzes. Een verkeerde inschatting van de maandlasten, voorwaarden of risico’s kan op lange termijn gevolgen hebben. Denk bijvoorbeeld aan veranderingen in uw inkomen, de mogelijkheid om extra af te lossen, de gevolgen van een verhuizing of de financiële impact wanneer u arbeidsongeschikt raakt of uw partner wegvalt.

Daarnaast biedt een execution-onlyproces niet altijd toegang tot alle geldverstrekkers of hypotheekproducten. U vergelijkt dus goed welke aanbieders en voorwaarden daadwerkelijk beschikbaar zijn. Een lagere vergoeding voor begeleiding betekent bovendien niet automatisch dat de totale hypotheek goedkoper is.

Execution only of hypotheekadvies?

Bij hypotheekadvies bespreekt een adviseur uw persoonlijke situatie en wensen. De adviseur kan verschillende mogelijkheden met u vergelijken en toelichten welke gevolgen de keuzes kunnen hebben. Bij execution only doet u dat onderzoek zelf.

Onderdeel Execution only Hypotheekadvies
Wie maakt de hypotheekkeuze? Uzelf U, met begeleiding van een adviseur
Persoonlijke beoordeling van uw situatie Niet als adviesdienst Onderdeel van het adviestraject
Verantwoordelijkheid voor de keuze Bij u De adviseur adviseert; u beslist
Kosten Kunnen lager zijn, maar verschillen per aanbieder Advieskosten zijn van toepassing en verschillen per aanbieder

Twijfelt u of u alle onderdelen zelf kunt beoordelen? Dan kan een adviesgesprek helpen om uw mogelijkheden en aandachtspunten in kaart te brengen, ook als u daarna nog wilt bepalen hoe u de aanvraag aanpakt.

Waar moet u op letten voordat u kiest?

  • Begrijpt u het verschil tussen de beschikbare hypotheekvormen en de gevolgen daarvan?
  • Heeft u de rente, rentevaste periode en voorwaarden van meerdere aanbieders vergeleken?
  • Weet u wat uw maandlasten kunnen worden als de rente of uw inkomen verandert?
  • Heeft u rekening gehouden met kosten voor de aanvraag, notaris, taxatie en eventueel bouwkundig onderzoek?
  • Weet u welke voorwaarden gelden voor extra aflossen, verhuizen of het meenemen van de rente?
  • Kunt u de gevolgen beoordelen van veranderingen in uw gezinssituatie, werk of gezondheid?
  • Heeft u gecontroleerd of de geldverstrekker uw situatie via execution only accepteert?

Veelgestelde vragen over hypotheek execution only

Is execution only altijd goedkoper?

Niet per se. De kosten voor advies kunnen ontbreken, maar er kunnen wel andere kosten gelden. Vergelijk daarom de totale kosten en voorwaarden van de aanvraag. Kijk niet alleen naar de hypotheekrente.

Kan iedereen een hypotheek execution only afsluiten?

Nee, dat verschilt per aanbieder. Een geldverstrekker kan een kennis- of ervaringstoets verplicht stellen en aanvullende voorwaarden hanteren. Ook kan de aanbieder besluiten dat uw situatie niet geschikt is voor een aanvraag zonder advies.

Wat gebeurt er als ik de kennis- of ervaringstoets niet haal?

De gevolgen verschillen per geldverstrekker. U kunt mogelijk geen execution-onlyaanvraag doen en wordt dan gevraagd advies in te winnen. Controleer de voorwaarden rechtstreeks bij de aanbieder.

Kan ik later alsnog advies vragen?

Dat kan soms, maar de mogelijkheden en kosten hangen af van de partij die u benadert en de fase waarin uw aanvraag zich bevindt. Vraag vooraf wat er wel en niet bij de dienstverlening is inbegrepen.

Is hypotheek execution only iets voor u?

Een hypotheek execution only kan passen als u voldoende kennis, tijd en vertrouwen heeft om zelfstandig een hypotheek te kiezen en de aanvraag zorgvuldig af te handelen. U bespaart mogelijk op advieskosten, maar neemt ook zelf de verantwoordelijkheid voor het vergelijken en beoordelen van de mogelijkheden.

Heeft u vragen over uw situatie of twijfelt u over de juiste aanpak? Laat u dan vooraf goed informeren over de verschillen tussen execution only en hypotheekadvies. Zo kunt u een keuze maken die niet alleen past bij uw kennis, maar ook bij uw financiële situatie en toekomstplannen.

Ontdek of een hypotheek execution only bij u past.

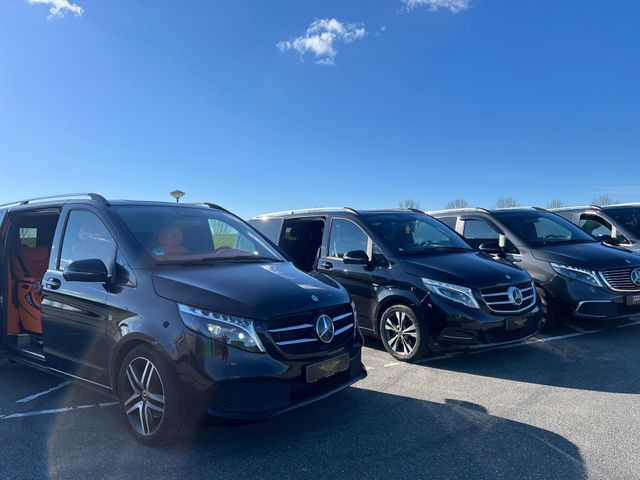
luxury taxi amsterdam
Uncategorized
Luxury taxi Amsterdam: comfortabel en stijlvol onderweg

Luxe taxi in Amsterdam: comfortabel en stijlvol onderweg

Amsterdam is een stad vol beweging. Of u nu onderweg bent naar een zakelijke afspraak, een hotel, een evenement of Schiphol: met een luxe taxi reist u comfortabel en zonder onnodige zorgen. Dutch VIP Services biedt een stijlvolle manier om u door Amsterdam en daarbuiten te verplaatsen.

Wat maakt een luxe taxi bijzonder?

Een luxe taxirit draait om meer dan vervoer van A naar B. Comfort, persoonlijke aandacht en een professionele reiservaring staan centraal. U kunt ontspannen onderweg, uw rit vooraf plannen en rekenen op vervoer dat past bij een belangrijke afspraak of speciale gelegenheid.

Een luxe taxi in Amsterdam is geschikt voor uiteenlopende momenten, zoals:

  • zakelijke afspraken en directievervoer;
  • ritten van en naar Schiphol;
  • vervoer naar hotels, restaurants en evenementen;
  • privéritjes voor een avond uit of een bijzondere gelegenheid;
  • vervoer naar bestemmingen buiten Amsterdam.

Comfortabel vervoer door Amsterdam

De hoofdstad heeft veel te bieden, maar het verkeer en parkeren kunnen een bezoek soms minder ontspannen maken. Met een luxe taxi hoeft u zich daar niet druk om te maken. U wordt naar uw bestemming gebracht terwijl u onderweg kunt ontspannen of uw tijd efficiënt kunt benutten.

Reist u voor werk? Dan biedt een rustige rit ruimte om u voor te bereiden op een afspraak of nog even door te werken. Gaat u uit eten of bezoekt u een evenement, dan begint de gelegenheid al zodra u instapt.

Luxe taxi naar Schiphol

Een comfortabele rit naar Schiphol maakt het begin of einde van uw reis een stuk aangenamer. Door uw vervoer vooraf te regelen, weet u waar u aan toe bent en kunt u zich richten op uw vlucht of thuiskomst. Geef bij het reserveren uw reisgegevens en eventuele bijzonderheden door, zodat uw rit goed kan worden voorbereid.

Een passende rit voor iedere gelegenheid

Geen enkele reis is hetzelfde. Misschien heeft u vervoer nodig voor één persoon, wilt u gasten laten ophalen of zoekt u een representatieve oplossing voor een zakelijke gelegenheid. Door uw wensen vooraf te bespreken, kan het vervoer worden afgestemd op uw planning en bestemming.

Reserveer uw luxe taxi in Amsterdam

Wilt u comfortabel, verzorgd en stijlvol reizen? Ontdek de mogelijkheden van Dutch VIP Services en plan uw volgende rit in Amsterdam of naar een bestemming daarbuiten. Neem contact op via dutchvipservices.com voor meer informatie of om uw vervoer te reserveren.

Boek vandaag nog uw luxury taxi Amsterdam!

hypothecaire leningen
Uncategorized
Hypothecaire leningen op maat van uw woonplannen

Hypothecaire leningen: wat moet u weten?

Een woning kopen, bouwen of grondig renoveren is een grote stap. Vaak is daarvoor een hypothecaire lening nodig. Met zo’n krediet leent u een bedrag voor vastgoed en betaalt u dat volgens afgesproken voorwaarden terug. De woning dient doorgaans als waarborg voor de kredietgever.

Een hypothecaire lening loopt vaak over meerdere jaren. Daarom is het belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar de totale kosten, de looptijd en het bedrag dat u elke maand comfortabel kunt afbetalen.

Waarvoor kunt u een hypothecaire lening gebruiken?

Een hypothecair krediet kan onder meer dienen voor:

  • de aankoop van een huis of appartement;
  • de bouw van een woning;
  • de aankoop van een bouwgrond, eventueel in combinatie met een bouwproject;
  • een grondige renovatie of verbouwing;
  • het herfinancieren van een bestaande hypothecaire lening, als dat binnen uw situatie en de voorwaarden mogelijk is.

De mogelijkheden en voorwaarden verschillen per kredietgever en zijn afhankelijk van uw persoonlijke situatie.

Hoe bepaalt u hoeveel u kunt lenen?

Het bedrag dat u kunt lenen, hangt af van verschillende factoren. De kredietgever bekijkt onder meer uw inkomsten, vaste uitgaven, bestaande kredieten, gezinssituatie en de waarde van het vastgoed. Ook uw eigen inbreng speelt een rol.

Een eigen inbreng kan helpen om de aankoopprijs en bijkomende kosten te financieren. Denk daarbij aan notariskosten, registratierechten, eventuele kosten voor een schatting en de kosten voor het vestigen van een hypotheek. Die kosten zijn niet altijd in het krediet inbegrepen. De precieze bedragen hangen onder meer af van het vastgoed, de transactie en het gewest.

Maak vooraf een overzicht van uw maandelijkse inkomsten en uitgaven. Zo krijgt u een realistischer beeld van welk bedrag u kunt afbetalen zonder uw financiële ruimte te sterk te beperken.

Vaste of variabele rentevoet?

Bij een vaste rentevoet blijft de rentevoet gedurende de afgesproken periode ongewijzigd. Daardoor kent u de rentevoet en de bijbehorende afbetalingen vooraf, volgens de voorwaarden van uw krediet.

Bij een variabele rentevoet kan de rentevoet op afgesproken tijdstippen worden aangepast. De evolutie hangt af van de formule en de contractuele grenzen. Uw afbetalingen kunnen daardoor stijgen of dalen. Bekijk goed hoe vaak de rentevoet kan wijzigen en welke minimum- en maximumgrenzen gelden.

Welke formule het best bij u past, hangt af van uw voorkeur voor voorspelbaarheid, uw budget en uw verwachtingen. Vergelijk daarom niet alleen de start­rentevoet, maar ook de voorwaarden en mogelijke gevolgen op langere termijn.

Welke kosten komen erbij kijken?

De aankoop van vastgoed brengt vaak meer kosten mee dan alleen de aankoopprijs en de maandelijkse afbetaling. Hou, afhankelijk van uw dossier, rekening met onder meer:

  • registratierechten of btw;
  • notariskosten voor de aankoopakte;
  • kosten voor de krediet- en hypotheekakte;
  • eventuele dossier- en schattingskosten;
  • verzekeringen die de kredietgever vraagt of die u zelf nodig vindt.

Vraag een duidelijk overzicht van de kosten die bij uw krediet horen. Zo kunt u het totale kostenplaatje beter inschatten en voorkomt u verrassingen.

Hoe verloopt een aanvraag?

Een aanvraag voor een hypothecaire lening verloopt doorgaans in verschillende stappen:

  1. Uw budget bepalen: breng uw inkomsten, uitgaven en eigen middelen in kaart.
  2. Uw dossier samenstellen: verzamel documenten over uw inkomsten, bestaande kredieten en het vastgoed waarvoor u een lening aanvraagt.
  3. De mogelijkheden bespreken: bekijk welke kredietformules, looptijden en rentevoeten bij uw situatie kunnen passen.
  4. De voorwaarden vergelijken: let op de rentevoet, de totale kosten, de looptijd en de voorwaarden bij vervroegde terugbetaling.
  5. De kredietovereenkomst doornemen: controleer alle documenten zorgvuldig voordat u een beslissing neemt.

Welke bewijsstukken nodig zijn, hangt af van uw dossier. Vaak wordt gevraagd naar loonfiches of andere inkomensbewijzen, informatie over lopende kredieten en documenten over de aankoop, bouw of renovatie.

Waarop let u bij het vergelijken?

Een lagere rentevoet betekent niet automatisch dat een krediet in zijn geheel de beste keuze is. Vergelijk minstens de looptijd, de maandelijkse afbetaling, de totale terug te betalen som, de bijkomende kosten en de voorwaarden bij een wijziging of vervroegde terugbetaling. Kijk ook na welke verzekeringen of andere producten aan het voorstel gekoppeld zijn.

Leen alleen een bedrag waarvan de afbetaling binnen uw budget past, ook wanneer uw uitgaven veranderen. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar kan ervoor zorgen dat u over de volledige looptijd meer interesten betaalt.

Een hypothecaire lening op maat van uw situatie

Uw plannen, financiële situatie en voorkeuren bepalen mee welke hypothecaire lening geschikt kan zijn. Bij Leemans Kredieten kunt u uw mogelijkheden bespreken en informatie krijgen over de voorwaarden van een kredietaanvraag. Neem de tijd om voorstellen te vergelijken en stel vragen over alles wat niet duidelijk is.

Let op: een krediet brengt kosten met zich mee. Leen verantwoord en controleer of de afbetaling haalbaar blijft binnen uw budget. De uiteindelijke goedkeuring en voorwaarden zijn afhankelijk van uw dossier en de beoordeling door de kredietgever.

Ontdek uw mogelijkheden voor hypothecaire leningen.

Huis goedkoop verkopen: zo bespaar je op kosten zonder onnodig verlies

Huis goedkoop verkopen: zo houd je de kosten laag

Een huis goedkoop verkopen kan twee dingen betekenen: je wilt je woning tegen een lage vraagprijs verkopen, of je wilt de verkoopkosten beperken. Vaak is vooral dat laatste de bedoeling. Met een goede voorbereiding kun je besparen op makelaarskosten en andere uitgaven, zonder onnodig in te leveren op de verkoopprijs.

Bepaal eerst wat ‘goedkoop verkopen’ voor jou betekent

Wil je vooral snel van je woning af, dan kan een scherpe vraagprijs helpen om meer belangstelling te trekken. Heb je geen haast, dan is het meestal verstandig om eerst de marktwaarde te onderzoeken. Een te lage vraagprijs kan ervoor zorgen dat je minder voor je huis ontvangt dan nodig is. Vergelijk daarom recente verkopen in de buurt en vraag eventueel meerdere makelaars om een waardebepaling.

Verkoop zelf of schakel een makelaar in

Je kunt een woning zelf verkopen en zo besparen op makelaarskosten. Je regelt dan onder meer de advertenties, bezichtigingen, onderhandelingen en communicatie met de notaris. Houd er rekening mee dat dit tijd kost en dat je zelf verantwoordelijk bent voor een zorgvuldige afhandeling.

Een andere mogelijkheid is een makelaar kiezen die werkt met een vast tarief of met losse diensten. Denk bijvoorbeeld aan begeleiding bij de onderhandelingen, terwijl je zelf de bezichtigingen verzorgt. Vergelijk niet alleen de prijs, maar ook wat er precies bij de dienstverlening is inbegrepen.

Maak je woning aantrekkelijk zonder grote verbouwing

Een grote renovatie is niet altijd nodig om je huis goed te presenteren. Vaak maken eenvoudige aanpassingen al verschil:

  • Ruim kamers op en haal persoonlijke spullen tijdelijk weg.
  • Maak de woning grondig schoon en zorg voor een frisse uitstraling.
  • Voer kleine reparaties uit, zoals een klemmende deur of losse plint.
  • Zorg voor lichte, opgeruimde ruimtes tijdens foto’s en bezichtigingen.
  • Laat professionele foto’s maken; goede beelden kunnen online meer belangstelling opleveren.

Investeer alleen in verbeteringen waarvan de kosten redelijk zijn in verhouding tot de mogelijke meerwaarde. Vraag bij twijfel advies voordat je geld uitgeeft aan een verbouwing.

Let op bijkomende verkoopkosten

Bij het verkopen van een huis kunnen kosten ontstaan voor bijvoorbeeld een makelaar, energielabel, verkoopstyling, fotografie of het opvragen van documenten. Welke kosten voor jou gelden, hangt af van de woning en de afspraken die je maakt. Vraag vooraf om een overzicht en controleer of bedragen inclusief btw zijn.

Ook is het verstandig om afspraken over roerende zaken, de opleverdatum en eventuele gebreken duidelijk vast te leggen. Als verkoper heb je een mededelingsplicht voor bekende relevante gebreken. Wees daar open over en vraag bij juridische vragen advies aan een deskundige.

Een snelle verkoop hoeft geen overhaaste verkoop te zijn

Een woning scherp prijzen kan helpen om sneller reacties te krijgen, maar een lage vraagprijs garandeert geen snelle verkoop en bepaalt niet automatisch de uiteindelijke verkoopprijs. Kijk naar vergelijkbare woningen, de staat van je huis en de vraag in de buurt. Bepaal ook vooraf wat je minimale verkoopprijs is en welke voorwaarden voor jou belangrijk zijn.

Conclusie

Een huis goedkoop verkopen begint met een helder plan. Beperk onnodige verkoopkosten, presenteer de woning verzorgd en bepaal de vraagprijs op basis van actuele informatie. Door offertes te vergelijken en goed na te denken over zelf verkopen of professionele begeleiding, kun je kosten besparen zonder belangrijke stappen over te slaan.


Huis goedkoop verkopen: 7 veelgestelde vragen over kosten en besparen

  1. Hoe kan ik mijn huis goedkoop verkopen?
  2. Wat kost het om een huis zelf te verkopen?
  3. Is een makelaar met een vast tarief goedkoper dan een makelaar met courtage?
  4. Welke verkoopkosten komen kijken bij het verkopen van een huis?
  5. Hoe bepaal ik een scherpe vraagprijs zonder mijn huis te goedkoop te verkopen?
  6. Welke kleine verbeteringen maken mijn huis aantrekkelijker zonder veel geld uit te geven?
  7. Kan ik besparen op verkoopkosten zonder de verkoop van mijn huis zelf te regelen?

Hoe kan ik mijn huis goedkoop verkopen?

Je kunt je huis goedkoop verkopen door de verkoopkosten goed te vergelijken en alleen te betalen voor diensten die je nodig hebt. Verkoop je zelf, dan bespaar je mogelijk op makelaarskosten, maar regel je ook zelf de advertenties, bezichtigingen en onderhandelingen. Een middenweg is een makelaar met een vast tarief of een pakket met losse diensten. Bespaar niet op een realistische vraagprijs, goede presentatie en duidelijke afspraken: die kunnen helpen om onnodige vertraging of een lagere opbrengst te voorkomen.

Wat kost het om een huis zelf te verkopen?

Een huis zelf verkopen kan flink besparen op makelaarskosten, maar is niet helemaal gratis. Je betaalt mogelijk voor een woningadvertentie, professionele foto’s, een plattegrond en een geldig energielabel. Ook kunnen er kosten zijn voor het opvragen van documenten of juridisch advies bij het opstellen van de koopovereenkomst. De hoogte hangt af van welke diensten je zelf regelt en welke je uitbesteedt. Vraag vooraf offertes op en controleer welke kosten voor jouw situatie gelden.

Is een makelaar met een vast tarief goedkoper dan een makelaar met courtage?

Een makelaar met een vast tarief kan goedkoper zijn dan een makelaar met courtage, vooral als je woning voor een hoge prijs wordt verkocht. Bij courtage betaal je meestal een percentage van de verkoopprijs, terwijl je bij een vast tarief vooraf een afgesproken bedrag betaalt. Wat voordeliger is, hangt af van de hoogte van beide tarieven en welke diensten zijn inbegrepen. Vergelijk daarom offertes zorgvuldig en let ook op eventuele extra kosten, zoals fotografie, advertenties en begeleiding bij onderhandelingen.

Welke verkoopkosten komen kijken bij het verkopen van een huis?

Bij het verkopen van een huis kunnen verschillende kosten komen kijken, zoals makelaarskosten, kosten voor professionele foto’s of woningpresentatie en de kosten voor het aanvragen van een energielabel als er nog geen geldig label is. Verkoop je zelf, dan bespaar je mogelijk op makelaarskosten, maar betaal je wellicht wel voor advertenties of juridische ondersteuning. Welke kosten nodig zijn, verschilt per woning en verkoopmethode. Vraag daarom vooraf om een duidelijk overzicht van de tarieven en controleer welke diensten daarbij zijn inbegrepen.

Hoe bepaal ik een scherpe vraagprijs zonder mijn huis te goedkoop te verkopen?

Een scherpe vraagprijs begint met een realistisch beeld van de marktwaarde. Vergelijk recent verkochte, soortgelijke woningen in je buurt en houd rekening met verschillen in woonoppervlak, staat van onderhoud, energielabel en ligging. Vraag eventueel meerdere makelaars om een waardebepaling en bekijk ook de huidige concurrentie. Bepaal vooraf welk bedrag je minimaal wilt ontvangen en bespreek een prijsstrategie die belangstelling wekt zonder onnodig laag in te zetten. Een vraagprijs is niet hetzelfde als de uiteindelijke verkoopprijs: biedingen en voorwaarden spelen ook mee. Neem daarom de tijd om biedingen zorgvuldig te vergelijken en laat je bij twijfel adviseren.

Welke kleine verbeteringen maken mijn huis aantrekkelijker zonder veel geld uit te geven?

Kleine verbeteringen kunnen je huis een verzorgde en uitnodigende uitstraling geven zonder dat je veel hoeft uit te geven. Ruim op, haal persoonlijke spullen weg en maak alle kamers, ramen en vloeren grondig schoon. Een lik neutrale verf op beschadigde muren, nieuwe kitranden in de badkamer of het vastzetten van losse deurklinken zijn betaalbare manieren om een frisse indruk te maken. Zorg ook voor voldoende licht, zet meubels zo neer dat kamers ruim ogen en voeg eventueel een paar eenvoudige accessoires of planten toe. Grote verbouwingen zijn meestal niet nodig: een nette, lichte woning helpt kijkers vooral om zich er thuis voor te stellen.

Kan ik besparen op verkoopkosten zonder de verkoop van mijn huis zelf te regelen?

Ja, dat kan. Je hoeft niet alle verkoopwerkzaamheden zelf te doen om op de kosten te besparen. Vergelijk makelaars op tarief én dienstverlening en vraag of een vast bedrag of een pakket met losse diensten mogelijk is. Misschien kun je zelf foto’s, documenten of de bezichtigingen verzorgen, terwijl de makelaar de prijsstrategie, onderhandelingen en juridische afhandeling begeleidt. Bespreek vooraf precies wat is inbegrepen, zodat een voordelig tarief niet achteraf wordt aangevuld met onverwachte kosten.

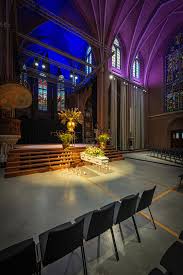
dela uitvaartverzorging
Uncategorized
DELA uitvaartverzorging: persoonlijke begeleiding bij een afscheid dat bij u past

DELA uitvaartverzorging: persoonlijke begeleiding bij een afscheid

Na een overlijden komt er veel op nabestaanden af. Er moeten keuzes worden gemaakt en praktische zaken geregeld, terwijl er ook ruimte nodig is voor verdriet en herinneringen. Met DELA uitvaartverzorging kunnen families ondersteuning krijgen bij het organiseren van een afscheid. Stoppelenburg Uitvaart is partner van DELA en helpt nabestaanden bij het vormgeven en regelen van een uitvaart.

Wat doet DELA uitvaartverzorging?

DELA is een coöperatie die onder meer uitvaartverzekeringen en uitvaartverzorging aanbiedt. De uitvaartverzorger bespreekt de wensen van de overledene en de nabestaanden en begeleidt hen bij de organisatie van de uitvaart. Denk aan het kiezen van een locatie, de invulling van de ceremonie, het rouwvervoer en de verzorging van de overledene.

Geen afscheid is hetzelfde. Daarom is er aandacht voor persoonlijke keuzes, zoals muziek, bloemen, sprekers en de manier waarop familie en vrienden samenkomen. De uitvaartverzorger helpt overzicht te houden en bespreekt welke mogelijkheden passen bij de wensen en het beschikbare budget.

Een DELA-verzekering en uw keuze voor een uitvaartverzorger

Heeft de overledene een DELA-uitvaartverzekering? Dan is het verstandig de polis erbij te pakken en de voorwaarden te controleren. De dekking en de manier waarop een verzekerd bedrag kan worden besteed, verschillen per verzekering. Bespreek daarom tijdig met de uitvaartverzorger welke kosten door de verzekering worden gedekt en welke keuzes mogelijk zijn.

Ook wanneer er een verzekering is, kunnen nabestaanden vragen hebben over de organisatie van de uitvaart. Stoppelenburg Uitvaart kan als DELA-partner uitleg geven over de vervolgstappen en helpen om de mogelijkheden in kaart te brengen. De precieze afspraken zijn afhankelijk van de polis en de wensen van de familie.

Begeleiding door Stoppelenburg Uitvaart

Als partner van DELA begeleidt Stoppelenburg Uitvaart families bij het regelen van een persoonlijk afscheid. Samen bespreekt u wat belangrijk is en welke praktische zaken aandacht nodig hebben. Daarbij is er ruimte om vragen te stellen en keuzes stap voor stap te maken.

Wilt u meer weten over DELA uitvaartverzorging of over de mogelijkheden bij een DELA-verzekering? Neem dan contact op met Stoppelenburg Uitvaart. De uitvaartverzorger bespreekt uw situatie en helpt u verder met duidelijke informatie en persoonlijke begeleiding.

Neem contact op voor persoonlijke begeleiding bij DELA uitvaartverzorging.

baklijsten op maat
Uncategorized
Baklijsten op maat, perfect passend bij jouw kunstwerk

Baklijsten op maat: geef je kunstwerk de perfecte omlijsting

Een schilderij of canvas verdient een lijst die niet alleen mooi staat, maar ook precies past. Met baklijsten op maat stem je de omlijsting af op de afmetingen en uitstraling van je werk. Zo krijgt een canvas een verzorgde presentatie, zonder dat de lijst de aandacht van het beeld wegneemt.

Wat is een baklijst?

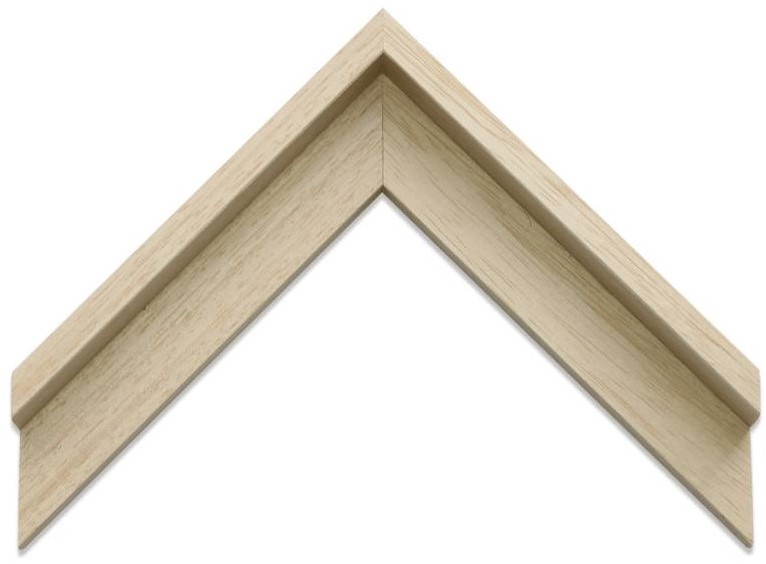
Een baklijst is een lijst waarin een doek lijkt te zweven. Tussen de rand van het canvas en de lijst blijft doorgaans een kleine opening zichtbaar. Dat geeft een ruimtelijk effect en laat de zijkanten van het werk mooi uitkomen. Een baklijst wordt vaak gebruikt voor schilderijen op doek en canvasprints.

Waarom kiezen voor een baklijst op maat?

Een standaardmaat sluit niet altijd aan op de afmetingen van een kunstwerk. Een lijst op maat zorgt voor een passende omlijsting en een evenwichtige uitstraling. Dat is vooral handig bij afwijkende formaten, een bijzonder doek of wanneer je een specifieke look voor ogen hebt.

  • Een passende maat: de lijst wordt afgestemd op de afmetingen van je canvas.
  • Een verzorgde presentatie: de baklijst geeft het werk een duidelijke, afgewerkte rand.
  • Een ruimtelijk effect: de zichtbare opening rondom het doek zorgt voor diepte.
  • Een stijl die bij je interieur past: kies een uitstraling die aansluit bij het werk en de ruimte.

Zo meet je je canvas op

Een nauwkeurige meting helpt om de juiste baklijst te kiezen. Meet de breedte en hoogte van het doek zelf, dus niet de gewenste buitenmaat van de lijst. Meet daarnaast de dikte van het canvas, inclusief het spieraam. Die diepte is belangrijk om te bepalen of het doek goed in de baklijst past.

Controleer je metingen bij voorkeur op meerdere plaatsen. Canvas en spieraam kunnen kleine verschillen hebben. Twijfel je over de maat, kijk dan goed naar de meetinstructies bij het product of vraag om advies voordat je bestelt.

De juiste uitstraling kiezen

Bij het kiezen van een baklijst spelen kleur, materiaal en profiel een belangrijke rol. Een rustige lijst laat het kunstwerk spreken, terwijl een uitgesproken kleur juist een accent kan toevoegen. Denk ook aan de plek waar het werk komt te hangen: een lijst kan het schilderij verbinden met de kleuren en materialen in je interieur.

Houd bij je keuze rekening met de stijl van het werk. Een strak profiel past bijvoorbeeld goed bij een moderne print, terwijl een andere afwerking beter aansluit bij een schilderij met een klassieke uitstraling. Uiteindelijk is de beste baklijst degene die zowel bij het doek als bij de ruimte past.

Een baklijst bestellen

Meet je canvas zorgvuldig op en controleer welke maat- en uitvoeringsopties beschikbaar zijn. Let daarbij op de opgegeven canvasmaat, de diepte van het spieraam en de manier waarop het doek in de lijst wordt gemonteerd. Zo weet je beter welke baklijst aansluit op jouw werk.

Met een baklijst op maat krijgt je canvas een passende omlijsting en een professionele uitstraling. Bekijk het aanbod op Baklijsten Gigant en kies de uitvoering die jouw kunstwerk het best tot zijn recht laat komen.

Ontdek baklijsten op maat voor jouw kunstwerk!

zoek te koop
Uncategorized
Zoek te koop: ontdek jouw nieuwe woning in Breda

Zoek een woning te koop in Breda

Ben je op zoek naar een woning te koop in Breda? Een huis kopen begint met het bepalen van je woonwensen. Denk na over de locatie, het type woning, het aantal kamers en je budget. Zo kun je gerichter zoeken en woningen vergelijken die bij jouw situatie passen.

Waar let je op bij het zoeken?

De ligging is voor veel woningzoekers een belangrijk uitgangspunt. Wil je dicht bij het centrum wonen, of vind je rust en groen in de buurt juist belangrijk? Kijk ook naar voorzieningen zoals winkels, openbaar vervoer, scholen en uitvalswegen. Naast de vraagprijs kunnen maandelijkse woonlasten, onderhoud en eventuele servicekosten invloed hebben op je keuze.

Bekijk bij iedere woning de beschikbare informatie zorgvuldig. Plattegronden, foto’s en omschrijvingen geven een eerste indruk, maar een bezichtiging helpt je om de ruimte en omgeving zelf te ervaren. Noteer vooraf je vragen, bijvoorbeeld over de staat van onderhoud, oplevering en eventuele voorwaarden.

Op zoek naar een woning aan de Wilhelminasingel?

De Wilhelminasingel is een locatie om mee te nemen in je zoektocht naar wonen in Breda. Bekijk de actuele projectinformatie en controleer welke woningen beschikbaar zijn. Het aanbod en de beschikbaarheid kunnen veranderen; neem daarom voor de meest recente informatie contact op met de betrokken makelaar of projectorganisatie.

Vind een woning die bij je past

Een goede zoektocht begint met heldere wensen en betrouwbare, actuele informatie. Vergelijk woningen, plan een bezichtiging en laat je zo nodig begeleiden door een aankoopmakelaar of financieel adviseur. Zo maak je een weloverwogen keuze voor jouw nieuwe thuis in Breda.


5 tips om slim te zoeken en veilig te kopen

  1. Gebruik specifieke zoekwoorden.
  2. Stel filters in voor prijs en locatie.
  3. Vergelijk prijzen en aanbiedingen.
  4. Controleer de verkoper en advertentie.
  5. Bekijk het product voordat je koopt.

Gebruik specifieke zoekwoorden.

Gebruik specifieke zoekwoorden wanneer je online zoekt naar een woning te koop. Combineer bijvoorbeeld de plaatsnaam of wijk met het type woning, het aantal slaapkamers of je maximale budget. Zoektermen als ‘appartement te koop Breda’ of ‘eengezinswoning met tuin Breda’ leveren vaak gerichtere resultaten op dan een algemene zoekopdracht. Zo vind je sneller woningen die aansluiten bij jouw wensen.

Stel filters in voor prijs en locatie.

Stel filters in voor prijs en locatie om sneller woningen te vinden die bij je wensen passen. Kies een budget dat aansluit bij je financiële mogelijkheden en selecteer de buurten of gebieden waar je graag wilt wonen. Zo beperk je het aanbod tot relevante woningen en houd je meer tijd over om je favorieten te bekijken.

Vergelijk prijzen en aanbiedingen.

Vergelijk prijzen en aanbiedingen voordat je een woning koopt. Kijk niet alleen naar de vraagprijs, maar ook naar vergelijkbare woningen in de buurt, de staat van onderhoud en eventuele extra kosten, zoals servicekosten of noodzakelijke verbouwingen. Zo krijg je een realistischer beeld van de totale investering en kun je beter beoordelen of een woning bij je budget en woonwensen past.

Controleer de verkoper en advertentie.

Controleer altijd wie de verkoper is en of de advertentie betrouwbaar en volledig lijkt. Vergelijk de gegevens met informatie op de officiële projectwebsite of bij de betrokken makelaar, en wees alert op onduidelijke voorwaarden, ontbrekende contactgegevens of verzoeken om snel geld over te maken. Stel vragen als iets niet klopt en betaal geen reserveringskosten of aanbetaling voordat je de verkoper en de afspraken zorgvuldig hebt gecontroleerd.

Bekijk het product voordat je koopt.

Bekijk een woning altijd goed voordat je besluit deze te kopen. Foto’s en plattegronden geven een eerste indruk, maar tijdens een bezichtiging kun je de ruimtes, afwerking en omgeving zelf ervaren. Let ook op mogelijke gebreken en stel vragen over onderhoud, oplevering en bijkomende kosten. Zo weet je beter of de woning bij je wensen past.