huis kopen zonder makelaar stappenplan
aankoopmakelaar, kopen, kopen zonder makelaar, verkopen, woning kopen, zelf huis verkopen
Huis kopen zonder makelaar: stappenplan voor een succesvolle aankoop

Huis kopen zonder makelaar: een praktisch stappenplan

Een huis kopen zonder aankoopmakelaar kan kosten besparen en geeft je zelf de regie over het proces. Daar staat tegenover dat je belangrijke zaken zelf moet uitzoeken, afspraken moet vastleggen en deadlines in de gaten moet houden. Met dit stappenplan zie je welke stappen erbij komen kijken en wanneer deskundig advies verstandig kan zijn.

Bepaal je budget

Breng eerst in kaart hoeveel je kunt en wilt uitgeven. Laat je financiële mogelijkheden beoordelen door een hypotheekadviseur of geldverstrekker. Houd naast de koopsom ook rekening met bijkomende kosten, zoals hypotheekadvies, taxatie, notariskosten, een bouwkundige keuring en eventuele overdrachtsbelasting. Welke kosten voor jou gelden, hangt onder meer af van je persoonlijke situatie en de woning.

Neem niet alleen de maximale hypotheek als uitgangspunt. Denk ook aan je maandlasten, onderhoud en mogelijke veranderingen in je inkomen.

Zoek woningen en onderzoek de omgeving

Zoek woningen via woningwebsites, lokale makelaars en je eigen netwerk. Bekijk niet alleen de foto’s en de vraagprijs, maar onderzoek ook de buurt, bereikbaarheid, voorzieningen en eventuele plannen voor de omgeving. Vergelijk de woning met soortgelijke huizen die recent in de buurt zijn verkocht. De vraagprijs geeft niet automatisch aan wat een woning waard is.

Bereid bezichtigingen goed voor

Maak vooraf een lijst met vragen. Informeer bijvoorbeeld naar de staat van het dak, de isolatie, installaties, vochtproblemen en uitgevoerde verbouwingen. Vraag ook naar beschikbare documenten, zoals het energielabel, de lijst van zaken en informatie over onderhoud.

Bij een appartement is het belangrijk om ook de stukken van de Vereniging van Eigenaars (VvE) te bekijken. Denk aan de notulen, begroting, jaarrekening, het reservefonds en het meerjarenonderhoudsplan. Zo krijg je een beter beeld van de maandelijkse bijdragen en mogelijk toekomstig onderhoud.

Doe onderzoek vóór je een bod uitbrengt

Controleer welke informatie over de woning beschikbaar is en welke punten nog onzeker zijn. Denk aan de eigendomssituatie, eventuele erfpacht, verbouwingen, gebreken en regels die voor het perceel of gebouw gelden. Je kunt hiervoor openbare informatie opvragen of een deskundige inschakelen.

Overweeg een bouwkundige keuring, zeker bij een oudere woning of wanneer je twijfelt over de staat van onderhoud. Een keuring kan verborgen aandachtspunten aan het licht brengen en helpen bij het bepalen van je bod. De keuring vervangt niet je eigen onderzoek, maar geeft extra inzicht.

Bepaal je bod en voorwaarden

Bepaal vooraf je maximale bod en wijk daar niet zomaar van af. Kijk daarbij naar vergelijkbare verkopen, de staat van de woning en je financiële ruimte. Naast de prijs kunnen ook andere voorwaarden belangrijk zijn, zoals de gewenste opleverdatum en welke roerende zaken achterblijven.

Denk goed na over ontbindende voorwaarden. Een financieringsvoorbehoud kan je bijvoorbeeld beschermen als je de benodigde hypotheek niet rond krijgt. Een voorbehoud voor een bouwkundige keuring kan afspraken bevatten over wat er gebeurt als de keuring ernstige gebreken aan het licht brengt. Laat voorwaarden duidelijk formuleren en controleer welke termijnen gelden.

Breng je bod schriftelijk uit

Leg je bod en de belangrijkste voorwaarden schriftelijk vast, bijvoorbeeld per e-mail. Vermeld duidelijk op welke woning het bod betrekking heeft, welk bedrag je biedt, hoelang het bod geldig is en welke voorwaarden je stelt. Bewaar alle berichten en documenten.

Een geaccepteerd bod is niet hetzelfde als de definitieve overdracht. Bij de koop van een woning door een particuliere koper moet de koopovereenkomst schriftelijk worden vastgelegd. Ga er daarom niet van uit dat mondelinge afspraken voldoende zijn.

Controleer de koopovereenkomst zorgvuldig

Na overeenstemming wordt de koopovereenkomst opgesteld. Lees het document volledig door voordat je tekent. Controleer onder andere de koopsom, de opleverdatum, de ontbindende voorwaarden, de lijst van zaken, afspraken over gebreken en de datum waarop de waarborgsom of bankgarantie geregeld moet zijn.

Je kunt de overeenkomst laten controleren door een notaris, juridisch adviseur of andere deskundige. Dat kan extra zekerheid geven, vooral als er bijzondere afspraken zijn of als je iets niet begrijpt.

Houd rekening met de wettelijke bedenktijd

Na ontvangst van de door beide partijen ondertekende koopovereenkomst heeft een particuliere koper van een woning in Nederland doorgaans drie dagen wettelijke bedenktijd. De wettelijke regels bepalen wanneer die termijn begint en eindigt. Controleer de datum zorgvuldig en vraag bij twijfel juridisch advies. De bedenktijd staat los van eventuele ontbindende voorwaarden in het contract.

Regel de financiering en overige afspraken

Vraag de hypotheek aan en lever de benodigde documenten tijdig aan. Plan, als dat nog niet is gebeurd, een taxatie en eventuele bouwkundige keuring. Houd de deadlines uit de koopovereenkomst goed bij. Als je een beroep wilt doen op een ontbindende voorwaarde, moet je dat volgens de afgesproken procedure en binnen de afgesproken termijn doen.

Controleer ook wanneer de waarborgsom of bankgarantie moet worden geregeld. In veel koopovereenkomsten wordt hiervoor een termijn afgesproken. De hoogte en voorwaarden staan in het contract.

Rond de koop af bij de notaris

De notaris stelt de leveringsakte op en controleert onder meer de juridische overdracht. Bij een hypotheek verzorgt de notaris ook de hypotheekakte. Voor de afspraak ontvang je doorgaans een nota van afrekening met daarop de bedragen die moeten worden betaald.

Vlak voor de overdracht kun je samen met de verkoper de woning inspecteren. Controleer of de woning volgens de gemaakte afspraken wordt opgeleverd en noteer de meterstanden. Na ondertekening van de akte en inschrijving bij het Kadaster ben je eigenaar.

Huis kopen zonder makelaar: zelf doen waar het kan, hulp vragen waar nodig

Zonder aankoopmakelaar een huis kopen is mogelijk, maar vraagt om voorbereiding en nauwkeurigheid. Je kunt veel zelf regelen, terwijl een hypotheekadviseur, bouwkundig inspecteur, notaris of juridisch adviseur op specifieke momenten ondersteuning kan bieden. Neem de tijd om documenten te controleren en laat onduidelijke afspraken verduidelijken voordat je tekent.

Dit stappenplan is algemene informatie en geen juridisch of financieel advies. Regels en kosten kunnen veranderen. Controleer altijd wat in jouw situatie van toepassing is.


Stappenplan voor het Kopen van een Huis Zonder Makelaar: 9 Essentiële Tips

  1. Bepaal je budget en vraag vooraf hypotheekadvies.
  2. Zoek woningen via betrouwbare huizensites en je netwerk.
  3. Controleer zelf de buurt, voorzieningen en bereikbaarheid.
  4. Vraag de verkoper naar gebreken, onderhoud en energielabel.
  5. Bekijk de woning grondig en neem eventueel een bouwkundige mee.
  6. Onderzoek de eigendomsinformatie en eventuele erfdienstbaarheden.
  7. Doe een passend bod met duidelijke ontbindende voorwaarden.
  8. Laat de koopovereenkomst juridisch controleren vóór ondertekening.
  9. Regel hypotheek, taxatie en notaris ruim op tijd.

Bepaal je budget en vraag vooraf hypotheekadvies.

Bepaal vóór je op huizenjacht gaat hoeveel je comfortabel kunt uitgeven. Kijk niet alleen naar de maximale hypotheek, maar houd ook rekening met je maandlasten, eigen geld en bijkomende kosten, zoals advies-, notaris- en taxatiekosten. Vraag vooraf hypotheekadvies aan, zodat je weet wat financieel haalbaar is en sneller kunt handelen als je een geschikte woning vindt.

Zoek woningen via betrouwbare huizensites en je netwerk.

Zoek woningen via betrouwbare huizensites en je eigen netwerk. Op huizensites kun je het aanbod, de vraagprijzen en kenmerken van woningen vergelijken. Vertel daarnaast aan vrienden, familie en collega’s dat je een huis zoekt: soms horen zij eerder over een woning die binnenkort te koop komt. Controleer de informatie altijd zorgvuldig en neem bij interesse rechtstreeks contact op met de verkoper of verkoopmakelaar om een bezichtiging aan te vragen.

Controleer zelf de buurt, voorzieningen en bereikbaarheid.

Controleer zelf of de buurt bij je past. Bezoek de omgeving op verschillende momenten van de dag en let op geluid, verkeer en parkeergelegenheid. Bekijk ook hoe dichtbij winkels, scholen, openbaar vervoer, groen en andere voorzieningen zijn. Zo krijg je een realistisch beeld van het dagelijks wonen en ontdek je punten die tijdens een bezichtiging misschien niet opvallen.

Vraag de verkoper naar gebreken, onderhoud en energielabel.

Vraag de verkoper naar bekende gebreken, uitgevoerd en gepland onderhoud en de staat van belangrijke onderdelen, zoals het dak, de cv-ketel en de kozijnen. Informeer ook naar het energielabel en vraag om beschikbare bewijsstukken, zoals onderhoudsnota’s of keuringsrapporten. Zo krijg je een beter beeld van mogelijke toekomstige kosten en kun je beoordelen of een bouwkundige keuring verstandig is. Laat belangrijke antwoorden en gemaakte afspraken schriftelijk vastleggen.

Bekijk de woning grondig en neem eventueel een bouwkundige mee.

Bekijk de woning tijdens de bezichtiging grondig en neem de tijd om mogelijke gebreken te signaleren. Let bijvoorbeeld op vochtplekken, scheuren, de staat van het dak en de werking van installaties. Weet je niet goed waar je op moet letten, of twijfel je over het onderhoud? Overweeg dan een bouwkundige mee te nemen. Die kan aandachtspunten herkennen en inschatten of verder onderzoek nodig is, zodat je met meer inzicht kunt bepalen of de woning bij je past.

Onderzoek de eigendomsinformatie en eventuele erfdienstbaarheden.

Controleer vóór je een bod uitbrengt wie de eigenaar van de woning is en of er erfdienstbaarheden op het perceel rusten. Een erfdienstbaarheid kan bijvoorbeeld betekenen dat buren over jouw grond mogen lopen of rijden. Je kunt eigendomsinformatie en ingeschreven rechten opvragen via het Kadaster. Lees de stukken zorgvuldig en vraag bij onduidelijkheden advies aan een notaris of juridisch deskundige, zodat je weet welke afspraken en beperkingen bij de woning horen.

Doe een passend bod met duidelijke ontbindende voorwaarden.

Bepaal vóór je een bod uitbrengt wat de woning voor jou waard is en wat je maximaal kunt betalen. Zet je bod schriftelijk op papier en vermeld duidelijk de prijs, de gewenste opleverdatum en eventuele afspraken over roerende zaken. Neem passende ontbindende voorwaarden op, zoals een financieringsvoorbehoud of een voorbehoud voor een bouwkundige keuring. Noteer de bijbehorende termijnen en zorg dat je precies weet hoe je op tijd een beroep kunt doen op zo’n voorwaarde. Zo voorkom je onduidelijkheid en beperk je het financiële risico als de hypotheek niet rondkomt of de keuring ernstige gebreken aan het licht brengt.

Laat de koopovereenkomst juridisch controleren vóór ondertekening.

Laat de koopovereenkomst vóór ondertekening juridisch controleren door bijvoorbeeld een notaris of juridisch adviseur. Zo weet je zeker dat belangrijke afspraken over de koopsom, opleverdatum, ontbindende voorwaarden en eventuele gebreken duidelijk zijn vastgelegd. Vraag om uitleg als je een bepaling niet begrijpt en teken pas wanneer je weet wat de afspraken betekenen en welke verplichtingen erbij horen.

Regel hypotheek, taxatie en notaris ruim op tijd.

Regel je hypotheek, taxatie en notaris ruim op tijd, zodat je voldoende ruimte hebt om documenten aan te leveren, vragen te beantwoorden en afspraken in te plannen. Controleer de deadlines in de koopovereenkomst en boek de taxateur en notaris tijdig, vooral in drukke periodes. Zo verklein je de kans op vertraging en kun je de aankoop met meer rust afronden.

Wanneer huis verkopen bij nieuwbouw? Zo plan je de verkoop slim

Wanneer verkoop je je huis als je een nieuwbouwwoning koopt?

Een nieuwbouwwoning kopen terwijl je huidige huis nog niet is verkocht, kan best spannend zijn. Je wilt voorkomen dat je tijdelijk met dubbele woonlasten zit, maar ook dat je je huis te vroeg verkoopt en zonder woning komt te zitten. Het juiste moment hangt vooral af van de verwachte oplevering, je financiële mogelijkheden en de verkoopbaarheid van je huidige woning.

In dit artikel lees je waar je rekening mee kunt houden en hoe je de verkoop van je huidige huis zo goed mogelijk afstemt op de bouw van je nieuwe woning.

Begin met de planning van de nieuwbouw

Bekijk eerst wat er bekend is over de bouw en oplevering. Bij een nieuwbouwwoning is de opleverdatum vaak een verwachting en geen vaste datum. De start van de bouw kan bijvoorbeeld afhangen van vergunningen, de verkoop van voldoende woningen of de beschikbaarheid van aannemers. Ook tijdens de bouw kunnen vertragingen ontstaan.

Vraag de projectontwikkelaar of aannemer daarom naar:

  • de verwachte startdatum van de bouw;
  • de geschatte bouwduur en opleverperiode;
  • de voorwaarden die gelden voordat de bouw start;
  • de manier waarop je op de hoogte wordt gehouden van vertragingen.

Gebruik de opleverdatum als richtlijn, maar plan je verkoop niet alsof die datum gegarandeerd is. Een ruime planning geeft meer mogelijkheden als de bouw sneller of juist langzamer verloopt dan verwacht.

Verkoop je huis niet automatisch pas vlak voor de oplevering

Wachten met verkopen tot de nieuwbouwwoning bijna klaar is, lijkt soms de veiligste keuze. Toch kan dat risico’s opleveren. Je huidige woning kan langer nodig hebben om een koper te vinden, of de verkoop kan meer tijd kosten dan verwacht. Ook kunnen de markt en de hypotheekrente veranderen.

Andersom is heel vroeg verkopen niet altijd ideaal. Als de oplevering van je nieuwbouwwoning wordt uitgesteld, moet je mogelijk tijdelijke woonruimte regelen. Denk daarom niet alleen aan de verkoopdatum, maar ook aan de periode tussen de overdracht van je huidige woning en de sleuteloverdracht van je nieuwbouwwoning.

Houd rekening met de verkoop- en overdrachtstijd

Na het vinden van een koper is de verkoop van je huis niet meteen afgerond. Er volgen onder meer de koopovereenkomst, eventuele ontbindende voorwaarden en de afspraak voor de notariële overdracht. De datum van overdracht wordt meestal in overleg met de koper bepaald.

Bespreek met je makelaar welke overdrachtsdatum realistisch is. Soms kan de overdracht worden afgestemd op de verwachte oplevering van je nieuwe woning. Een koper is daar niet altijd toe bereid, dus maak hierover duidelijke afspraken voordat je de koopovereenkomst tekent.

Breng je financiële situatie vroeg in kaart

Een belangrijke vraag is of je de nieuwe woning kunt betalen voordat je huidige huis is verkocht. Tijdens een periode waarin je beide woningen bezit, kun je te maken krijgen met dubbele lasten, zoals hypotheeklasten, verzekeringen, energie en gemeentelijke belastingen.

Bespreek daarom vroeg met een hypotheekadviseur of geldverstrekker:

  • of je de financiering van de nieuwbouwwoning rond kunt krijgen;
  • of je tijdelijk dubbele woonlasten kunt dragen;
  • of een overbruggingskrediet mogelijk is en wat de voorwaarden zijn;
  • welke gevolgen een lagere verkoopopbrengst heeft;
  • wanneer je hypotheek voor de nieuwe woning ingaat en hoe de bouwtermijnen worden betaald.

Bij nieuwbouw betaal je de koopsom doorgaans in termijnen, volgens de afspraken in de koop- en aannemingsovereenkomst. De precieze betaalmomenten verschillen per project. Laat je adviseur de termijnen vergelijken met de verwachte opbrengst en overdracht van je huidige woning.

Een overbruggingskrediet kan tijdelijk ruimte geven

Met een overbruggingskrediet kun je mogelijk een deel van de verwachte overwaarde uit je huidige woning alvast gebruiken voor de aankoop van de nieuwbouwwoning. Dit is een tijdelijke lening. De mogelijkheden en het maximale bedrag hangen onder meer af van je inkomen, de hypotheekverstrekker en de verwachte verkoopopbrengst.

Houd er rekening mee dat een geldverstrekker voorzichtig kan rekenen zolang je huis nog niet definitief is verkocht. Vraag daarom niet alleen of een overbruggingskrediet mogelijk is, maar ook wat er gebeurt als je huis later wordt verkocht of minder opbrengt dan verwacht.

Overweeg verkoop onder voorbehoud

In sommige situaties kun je je huidige woning verkopen onder de voorwaarde dat je een geschikte andere woning vindt. Zo’n voorbehoud kan bescherming bieden, maar maakt je bod voor een koper mogelijk minder aantrekkelijk. Bovendien is het belangrijk dat de voorwaarden en termijnen helder in de koopovereenkomst staan.

Vraag een makelaar of juridisch adviseur om de formulering te controleren. Vertrouw niet op mondelinge afspraken over de verkoop of oplevering.

Maak een plan voor een mogelijk tussenmoment

Als je huidige woning wordt overgedragen voordat je nieuwbouwwoning klaar is, heb je mogelijk tijdelijk een andere plek nodig. Denk bijvoorbeeld aan huren, tijdelijk bij familie wonen of opslag van je spullen. Onderzoek de beschikbaarheid en kosten hiervan voordat je een overdrachtsdatum afspreekt.

Een tijdelijke oplossing kan juist rust geven: je hoeft je verkoop niet volledig te laten afhangen van een onzekere opleverdatum. Zet de kosten van tijdelijke huisvesting wel in je financiële overzicht.

Wanneer is een goed moment om je huis te koop te zetten?

Er is geen vaste periode die voor iedereen geschikt is. Een praktische aanpak is om ruim vóór de verwachte oplevering met de voorbereiding te beginnen. Laat de waarde van je huis bepalen, verzamel relevante documenten en bespreek met een makelaar hoe lang verkoop in jouw omgeving gemiddeld duurt.

Je kunt je woning al voorbereiden zonder meteen de markt op te gaan. Denk aan kleine reparaties, het verzamelen van garantiebewijzen en informatie over verbouwingen, en het maken van een verkoopplanning. Zodra er meer duidelijkheid is over de bouwvoortgang en je financiering, kun je het moment van aanbieden beter bepalen.

Checklist voor de verkoop van je huis bij nieuwbouw

  • Vraag naar de verwachte bouwstart en oplevering, en houd rekening met mogelijke vertraging.
  • Laat je hypotheek en eventuele overbruggingsfinanciering tijdig beoordelen.
  • Bereken of je tijdelijke dubbele lasten kunt dragen.
  • Bespreek met een makelaar de verkoopduur en een passende overdrachtsdatum.
  • Onderzoek waar je tijdelijk kunt wonen als de woning eerder wordt overgedragen.
  • Leg afspraken over voorwaarden en overdracht schriftelijk vast.
  • Houd financiële ruimte achter de hand voor tegenvallers.

Conclusie: stem verkoop en oplevering op elkaar af, maar plan met marge

Het beste moment om je huis te verkopen bij nieuwbouw is het moment waarop je financiële situatie, de verwachte verkoopduur en de bouwplanning goed op elkaar aansluiten. Omdat een opleverdatum kan verschuiven, is het verstandig om met marge te plannen en vooraf na te denken over dubbele lasten of tijdelijke huisvesting.

Bespreek je persoonlijke situatie met een hypotheekadviseur en een makelaar voordat je belangrijke afspraken maakt. Zo kun je een verkoopstrategie kiezen die past bij jouw woning, de nieuwbouwplanning en je financiële mogelijkheden.


Voordelen van het Verkopen van uw Huis bij Nieuwbouw: Slimme Timing en Flexibiliteit

  1. Voorkomt onnodig lang dubbele woonlasten.
  2. Geeft tijd om de verkoop goed voor te bereiden.
  3. Helpt de overdracht af te stemmen op de oplevering.
  4. Maakt financiële verrassingen beter beheersbaar.
  5. Een tijdelijke woonoplossing biedt extra flexibiliteit.


Nadelen van Huis Verkopen bij Nieuwbouw: Waar Je Op Moet Letten

  1. De opleverdatum van nieuwbouw kan uitlopen.
  2. Je kunt tijdelijk dubbele woonlasten hebben.
  3. Verkoop je te vroeg, dan heb je mogelijk tijdelijke huisvesting nodig.
  4. Wacht je te lang, dan kan je huis niet op tijd verkocht zijn.
  5. Een lagere verkoopprijs kan je financiering onder druk zetten.

Voorkomt onnodig lang dubbele woonlasten.

Door de verkoop van je huidige woning goed af te stemmen op de oplevering van je nieuwbouwhuis, voorkom je dat je onnodig lang voor twee woningen betaalt. Je beperkt zo de periode met dubbele hypotheeklasten en andere woonkosten, zoals energie, verzekeringen en gemeentelijke belastingen. Zo houd je meer financiële ruimte over voor de verhuizing en de inrichting van je nieuwe woning.

Geeft tijd om de verkoop goed voor te bereiden.

Door op tijd na te denken over wanneer je je huis verkoopt bij nieuwbouw, krijg je ruimte om de verkoop zorgvuldig voor te bereiden. Je kunt rustig kleine reparaties uitvoeren, je woning verkoopklaar maken, belangrijke documenten verzamelen en een passende vraagprijs bepalen. Ook heb je tijd om een makelaar te kiezen en de verkoopplanning af te stemmen op de verwachte oplevering van je nieuwbouwwoning.

Helpt de overdracht af te stemmen op de oplevering.

Door je huis op tijd te verkopen en de overdracht zorgvuldig te plannen, kun je die beter laten aansluiten op de verwachte oplevering van je nieuwbouwwoning. Zo verklein je de kans dat je lang dubbele woonlasten hebt of juist tijdelijk zonder passende woonruimte zit. Maak duidelijke afspraken met de koper en houd rekening met mogelijke vertraging in de bouw, want een opleverdatum staat niet altijd vast.

Maakt financiële verrassingen beter beheersbaar.

Door je huis op tijd te verkopen en de verkoop af te stemmen op de bouwplanning, krijg je eerder duidelijkheid over de verwachte opbrengst en je beschikbare budget. Zo kun je beter inschatten of je dubbele woonlasten kunt dragen, hoeveel overbruggingsfinanciering eventueel nodig is en hoeveel financiële ruimte overblijft voor onverwachte kosten. Een goede planning voorkomt verrassingen niet helemaal, maar maakt ze wel beter beheersbaar.

Een tijdelijke woonoplossing biedt extra flexibiliteit.

Een tijdelijke woonoplossing geeft extra flexibiliteit wanneer je je huidige huis verkoopt voordat je nieuwbouwwoning klaar is. Je hoeft de verkoop en overdracht dan niet precies te laten samenvallen met een onzekere opleverdatum. Zo kun je je woning op een passend moment verkopen, terwijl je tijdelijk huurt, bij familie verblijft of je spullen opslaat. Dat kan meer rust geven tijdens de bouw en voorkomt dat je een aantrekkelijk verkoopmoment laat lopen.

De opleverdatum van nieuwbouw kan uitlopen.

Een belangrijk nadeel van je huis verkopen bij de aankoop van een nieuwbouwwoning is dat de opleverdatum kan uitlopen. Door bijvoorbeeld vertraging in de bouw, vergunningen of materiaalvoorziening kan je nieuwe woning later klaar zijn dan verwacht. Als je huidige huis al is verkocht en overgedragen, kan dat betekenen dat je tijdelijk andere woonruimte moet zoeken en extra kosten maakt voor huur, opslag of verhuizing. Houd daarom rekening met mogelijke vertraging en bespreek vooraf met je makelaar en hypotheekadviseur welke planning en tijdelijke oplossingen bij jouw situatie passen.

Je kunt tijdelijk dubbele woonlasten hebben.

Een mogelijk nadeel van je huis verkopen bij de aankoop van een nieuwbouwwoning is dat je tijdelijk dubbele woonlasten kunt hebben. Als de bouw vertraging oploopt of je huidige woning pas na de start van de nieuwe hypotheek wordt overgedragen, betaal je mogelijk een periode voor beide woningen. Denk aan hypotheeklasten, verzekeringen, belastingen en energiekosten. Breng deze kosten vooraf goed in kaart en bespreek met een hypotheekadviseur welke financiële ruimte of oplossingen beschikbaar zijn.

Verkoop je te vroeg, dan heb je mogelijk tijdelijke huisvesting nodig.

Verkoop je je huidige woning ruim voordat je nieuwbouwhuis klaar is, dan kan er een periode ontstaan waarin je geen eigen woning hebt. Je moet dan mogelijk tijdelijke huisvesting regelen, bijvoorbeeld een huurwoning of verblijf bij familie. Dat kan extra kosten en verhuisgedoe met zich meebrengen, zeker als de oplevering van de nieuwbouwwoning vertraging oploopt.

Wacht je te lang, dan kan je huis niet op tijd verkocht zijn.

Wacht je te lang met het te koop zetten van je huidige woning, dan bestaat de kans dat deze niet op tijd verkocht is voor de oplevering van je nieuwbouwhuis. De verkoop kan langer duren dan verwacht, bijvoorbeeld doordat er weinig belangstelling is of kopers meer tijd nodig hebben om hun financiering te regelen. Daardoor kun je tijdelijk met dubbele woonlasten zitten of onder tijdsdruk besluiten moeten nemen. Begin daarom op tijd met de verkoopplanning en houd rekening met mogelijke vertragingen.

Een lagere verkoopprijs kan je financiering onder druk zetten.

Een lagere verkoopprijs dan verwacht kan je financiering van de nieuwbouwwoning onder druk zetten. De overwaarde die je wilt gebruiken voor de aankoop of als eigen inbreng valt dan mogelijk lager uit, terwijl kosten zoals hypotheeklasten en bouwtermijnen gewoon doorgaan. Daardoor kan een tekort ontstaan of wordt een overbruggingskrediet lastiger te krijgen. Houd daarom rekening met een voorzichtige verkoopinschatting en bespreek vooraf met je hypotheekadviseur wat de gevolgen zijn als je woning minder opbrengt.

wat rekent een makelaar
aankoopmakelaar, huis, huis makelaardij, kosten, makelaar, verkoop, verkoopmakelaar, wat, woning, woning verkopen
Wat rekent een makelaar? Ontdek de kosten en tarieven in 2026

Wat rekent een makelaar?

De kosten van een makelaar hangen af van de opdracht, de woning en de afspraken die u maakt. Er bestaat in Nederland geen vast, wettelijk makelaarstarief. Makelaars bepalen hun eigen tarieven en u kunt daarover vaak onderhandelen. Vraag daarom vooraf om een duidelijke offerte waarin staat welke diensten zijn inbegrepen en welke kosten eventueel apart worden berekend.

Wat kost een verkoopmakelaar?

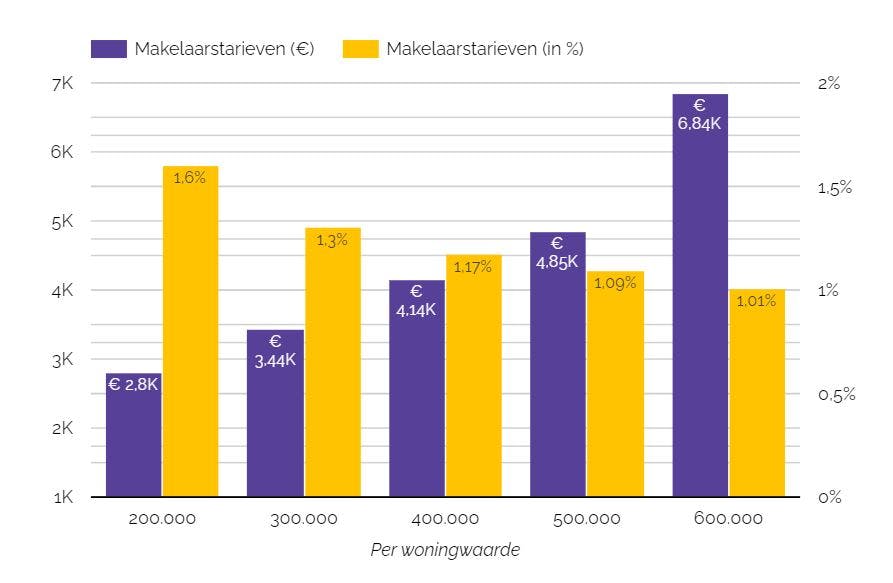
Bij de verkoop van een woning rekent een makelaar meestal een courtage: een vergoeding die vaak wordt berekend als percentage van de uiteindelijke verkoopprijs. Een ander bureau kan een vast bedrag afspreken. Als globale indicatie wordt vaak een courtage van ongeveer 1 tot 2 procent genoemd, maar tarieven verschillen per makelaar en regio.

Controleer altijd of het genoemde bedrag inclusief of exclusief btw is. Vraag ook of bijkomende diensten, zoals professionele fotografie, plattegronden, plaatsing op woningwebsites, bezichtigingen en onderhandelingen, bij de courtage zijn inbegrepen.

Wat kost een aankoopmakelaar?

Een aankoopmakelaar kan helpen bij het zoeken naar een woning, het beoordelen van de vraagprijs, het uitbrengen van een bod en het begeleiden van de koop. De kosten kunnen bestaan uit een vast bedrag, een uurtarief of een percentage van de aankoopprijs. Soms betaalt u een startbedrag en komt daar bij een succesvolle aankoop een aanvullende vergoeding bij.

Bespreek vooraf precies wanneer u moet betalen. Wordt de makelaar betaald zodra de opdracht start, na het uitbrengen van een bod of pas wanneer de koop definitief doorgaat? Ook is het verstandig af te spreken wat er gebeurt als u geen woning vindt of besluit de opdracht te beëindigen.

Welke extra kosten kunnen erbij komen?

Naast de vergoeding voor de makelaar kunnen er kosten zijn voor bijvoorbeeld fotografie, woningstyling, meetrapporten, advertenties of een energielabel. Niet iedere makelaar rekent deze posten afzonderlijk; soms zijn ze opgenomen in een totaalpakket. Vraag daarom om een overzicht van alle mogelijke kosten, inclusief btw.

De makelaarskosten staan los van andere kosten rond de koop of verkoop. Denk bij de aankoop bijvoorbeeld aan notariskosten, taxatiekosten en eventueel overdrachtsbelasting. Deze kosten betaalt u aan andere dienstverleners of aan de overheid.

Hoe vergelijkt u makelaarstarieven?

Vergelijk niet alleen het tarief, maar ook de inhoud van de dienstverlening. Een lage prijs kan aantrekkelijk lijken, maar kijk na of bezichtigingen, advertenties en begeleiding bij de onderhandelingen zijn inbegrepen. Vraag meerdere makelaars om een offerte en bespreek:

  • welke werkzaamheden de makelaar uitvoert;
  • of de vergoeding vast is of afhankelijk van de verkoop- of aankoopprijs;
  • welke bijkomende kosten kunnen ontstaan;
  • of de genoemde bedragen inclusief btw zijn;
  • hoe de opdracht kan worden beëindigd en of daarvoor kosten gelden.

Maak duidelijke afspraken

Wat een makelaar rekent, verschilt dus per opdracht en per kantoor. Laat alle tarieven en diensten opnemen in de opdracht tot dienstverlening en lees de voorwaarden zorgvuldig door voordat u tekent. Zo weet u vooraf waar u aan toe bent en kunt u een makelaar kiezen die past bij uw wensen én uw budget.


Veelgestelde vragen over de kosten van een makelaar

  1. Wat rekent een makelaar voor de verkoop van een woning?
  2. Hoeveel procent courtage rekent een verkoopmakelaar?
  3. Wat rekent een aankoopmakelaar?
  4. Is het makelaarstarief inclusief btw?
  5. Welke extra kosten kan een makelaar in rekening brengen?
  6. Zijn de tarieven van makelaars onderhandelbaar?
  7. Betaal ik een makelaar als mijn woning niet wordt verkocht?
  8. Waar moet ik op letten bij het vergelijken van makelaarstarieven?

Wat rekent een makelaar voor de verkoop van een woning?

Voor de verkoop van een woning rekent een makelaar meestal courtage: een percentage van de uiteindelijke verkoopprijs. Sommige makelaars spreken in plaats daarvan een vast bedrag af. De tarieven verschillen per makelaar en regio, en aanvullende diensten zoals fotografie, advertenties of een energielabel kunnen apart kosten. Vraag daarom vooraf om een offerte met een helder overzicht van de werkzaamheden en alle kosten, inclusief btw.

Hoeveel procent courtage rekent een verkoopmakelaar?

Een verkoopmakelaar rekent doorgaans ongeveer 1 tot 2 procent courtage over de uiteindelijke verkoopprijs van de woning. Het exacte percentage verschilt per makelaar, regio en dienstverlening. Vraag daarom vooraf om een offerte en controleer of de courtage inclusief btw is en welke kosten, zoals fotografie of advertenties, eventueel apart worden berekend.

Wat rekent een aankoopmakelaar?

Een aankoopmakelaar rekent meestal een vast bedrag, een uurtarief of een percentage van de aankoopprijs. De kosten verschillen per makelaar en hangen af van de afgesproken begeleiding, zoals het zoeken naar woningen, advies over de waarde, onderhandelen en hulp bij het koopproces. Vraag vooraf om een offerte en controleer welke diensten en eventuele extra kosten zijn inbegrepen, en of de bedragen inclusief btw zijn.

Is het makelaarstarief inclusief btw?

Dat verschilt per makelaar. Vraag daarom altijd of het genoemde tarief inclusief of exclusief 21% btw is. In de offerte en opdrachtbevestiging moet duidelijk staan welk bedrag u uiteindelijk betaalt en of eventuele bijkomende kosten ook inclusief btw zijn.

Welke extra kosten kan een makelaar in rekening brengen?

Naast de afgesproken courtage of vaste vergoeding kan een makelaar extra kosten rekenen voor bijvoorbeeld professionele fotografie, plattegronden, woningstyling, advertenties of een meetrapport. Soms zijn deze diensten al bij het tarief inbegrepen. Vraag daarom vooraf om een specificatie van alle mogelijke kosten en controleer of de bedragen inclusief btw zijn. Zo weet u precies waar u aan toe bent en voorkomt u verrassingen achteraf.

Zijn de tarieven van makelaars onderhandelbaar?

Ja, de tarieven van makelaars zijn meestal onderhandelbaar. Er is geen vast wettelijk tarief, dus een makelaar bepaalt zelf wat hij of zij rekent. Vraag gerust om een offerte en bespreek of er ruimte is voor een lager tarief of een aangepast pakket. Vergelijk daarbij niet alleen de prijs, maar ook welke diensten zijn inbegrepen en of er extra kosten bijkomen. Leg de gemaakte afspraken altijd schriftelijk vast.

Betaal ik een makelaar als mijn woning niet wordt verkocht?

Dat hangt af van de afspraken in uw opdracht tot dienstverlening. Vaak betaalt u geen courtage als uw woning niet wordt verkocht, maar de makelaar kan wel kosten rekenen voor bijvoorbeeld fotografie, advertenties of gemaakte uren. Ook kan een opstarttarief gelden, of kunnen er kosten ontstaan als u de opdracht tussentijds beëindigt. Controleer daarom vooraf de offerte en voorwaarden, zodat duidelijk is welke kosten u verschuldigd bent als de verkoop niet doorgaat.

Waar moet ik op letten bij het vergelijken van makelaarstarieven?

Let bij het vergelijken van makelaarstarieven niet alleen op de prijs, maar ook op wat daarbij is inbegrepen. Controleer of de vergoeding een vast bedrag of een percentage is, of de bedragen inclusief btw zijn en of extra kosten gelden voor bijvoorbeeld fotografie, advertenties, bezichtigingen of meetrapporten. Vergelijk daarnaast de dienstverlening en vraag hoe de makelaar omgaat met opzegging van de opdracht. Zo kunt u offertes eerlijk vergelijken en voorkomen dat u achteraf voor onverwachte kosten komt te staan.

Wat kost een huis verkopen via een makelaar? Een overzicht van de kosten

Wat kost een huis verkopen via een makelaar?

Een huis verkopen via een makelaar brengt kosten met zich mee. De grootste kostenpost is meestal de makelaarscourtage: de vergoeding voor de begeleiding van de verkoop. Daarnaast kunnen er kosten zijn voor bijvoorbeeld fotografie, een energielabel of het doorhalen van de hypotheek. Hoeveel u precies betaalt, hangt af van de makelaar, de woning en de afspraken die u maakt.

Makelaarscourtage: percentage of vast bedrag

Veel verkoopmakelaars rekenen courtage als percentage van de uiteindelijke verkoopprijs. Een gangbaar tarief ligt grofweg tussen 1% en 2%, maar tarieven verschillen per regio en makelaar. Soms betaalt u een vast bedrag in plaats van een percentage.

Bij een verkoopprijs van €400.000 betekent 1% courtage bijvoorbeeld €4.000. Controleer altijd of het genoemde bedrag inclusief of exclusief 21% btw is. Als een tarief exclusief btw wordt aangeboden, komt de btw er nog bovenop.

Vraag meerdere makelaars om een offerte en vergelijk niet alleen het tarief. Kijk ook naar wat bij de dienstverlening is inbegrepen, zoals bezichtigingen, onderhandelingen, verkoopadvies en het opstellen of controleren van de koopovereenkomst.

Welke kosten kunnen erbij komen?

  • Fotografie en presentatie: professionele foto’s, plattegronden, video of een woningpresentatie kunnen inbegrepen zijn of apart worden berekend.
  • Online promotie: plaatsing op woningwebsites en extra advertenties kunnen onderdeel zijn van het pakket, maar controleer dit vooraf.
  • Woningstyling: advies of het tijdelijk huren van meubels kan extra kosten met zich meebrengen.
  • Energielabel: bij verkoop moet u meestal een geldig energielabel beschikbaar stellen. Als u er nog geen heeft, moet u er een laten opstellen. De kosten verschillen per woning en aanbieder.
  • Hypotheek doorhalen: na de verkoop moet een bestaande hypotheek doorgaans bij het Kadaster worden doorgehaald. Hiervoor kunnen notariskosten gelden. Vraag na wie deze kosten betaalt en hoe ze worden afgehandeld.

Niet iedere verkoper heeft al deze diensten nodig. Soms kunt u bijvoorbeeld zelf foto’s of plattegronden regelen, maar bespreek vooraf of de makelaar die materialen kan gebruiken en of dat invloed heeft op de prijs.

Wat zit meestal in de verkoopbegeleiding?

Een verkoopmakelaar kan helpen met het bepalen van de vraagprijs, het voorbereiden van de woning, het organiseren van bezichtigingen en het beoordelen van biedingen. Ook kan de makelaar namens u onderhandelen en ondersteunen bij de koopovereenkomst en de overdracht.

De precieze inhoud verschilt per makelaar. Vraag daarom om een overzicht van de werkzaamheden en eventuele bijkomende kosten. Let ook op de voorwaarden als u de opdracht tussentijds beëindigt of als de woning niet wordt verkocht. Sommige makelaars rekenen dan bijvoorbeeld opstart- of marketingkosten.

Een rekenvoorbeeld

Stel dat uw huis wordt verkocht voor €400.000 en de makelaar rekent 1,2% courtage exclusief btw. De courtage bedraagt dan €4.800 exclusief btw. Met 21% btw komt dat uit op €5.808. Eventuele extra kosten, zoals een energielabel of het doorhalen van de hypotheek, komen daar mogelijk nog bij.

Dit is alleen een voorbeeld. De uiteindelijke kosten hangen af van uw afspraken en van de diensten die u afneemt. Vraag daarom altijd om een schriftelijke offerte waarin staat of bedragen inclusief btw zijn.

Is een makelaar verplicht bij de verkoop?

Een verkoopmakelaar inschakelen is niet verplicht. U kunt uw huis ook zelf verkopen. Dan bespaart u mogelijk makelaarskosten, maar verzorgt u zelf onder meer de presentatie, communicatie met geïnteresseerden, bezichtigingen en onderhandelingen. Ook moet u zorgen dat de verkoop juridisch goed wordt vastgelegd.

Waar moet u op letten bij het kiezen van een makelaar?

  • Vraag meerdere offertes op en vergelijk de totale kosten.
  • Controleer of de courtage inclusief of exclusief btw is.
  • Vraag welke diensten en marketingkosten bij het tarief zijn inbegrepen.
  • Bespreek wanneer de makelaar betaald wordt en welke kosten gelden als de verkoop niet doorgaat.
  • Bekijk de opdrachtvoorwaarden voordat u tekent.

Conclusie

De kosten voor het verkopen van een huis via een makelaar bestaan meestal vooral uit courtage. Reken daarnaast mogelijk op kosten voor presentatie, een energielabel en het doorhalen van de hypotheek. Omdat tarieven en pakketten uiteenlopen, is het verstandig offertes zorgvuldig te vergelijken en alle afspraken schriftelijk vast te leggen. Zo weet u vooraf waar u aan toe bent.


8 Voordelen van het Verkopen van een Huis via een Makelaar: Inzicht in Kosten en Meer

  1. Geeft inzicht in makelaarscourtage.
  2. Helpt bijkomende kosten herkennen.
  3. Maakt offertes makkelijker vergelijkbaar.
  4. Voorkomt verrassingen achteraf.
  5. Verduidelijkt wat bij de service inbegrepen is.
  6. Helpt een passend verkoopbudget opstellen.
  7. Ondersteunt een bewuste makelaarskeuze.
  8. Maakt verkoopkosten beter voorspelbaar.


Zeven Nadelen van Huisverkopen via een Makelaar: Kosten en Meer

  1. Makelaarscourtage kan flink oplopen.
  2. Over de courtage komt vaak nog btw.
  3. Fotografie en promotie zijn soms extra kosten.
  4. Een energielabel kost mogelijk extra.
  5. Notariskosten voor hypotheekdoorhaling kunnen erbij komen.
  6. De goedkoopste makelaar biedt niet altijd de beste service.
  7. Vraag vooraf naar opstartkosten en annuleringsvoorwaarden.

Geeft inzicht in makelaarscourtage.

Door vooraf te bekijken wat een huis verkopen via een makelaar kost, krijgt u inzicht in de makelaarscourtage: de vergoeding die u betaalt voor de begeleiding bij de verkoop. Makelaars rekenen vaak een percentage van de verkoopprijs, maar soms geldt een vast bedrag. Door tarieven en offertes te vergelijken, ziet u beter welke courtage redelijk is en welke diensten daarbij zijn inbegrepen. Zo kunt u de kosten meenemen in uw financiële planning en komt u minder snel voor verrassingen te staan.

Helpt bijkomende kosten herkennen.

Een makelaar helpt u niet alleen bij de verkoop, maar kan ook inzicht geven in bijkomende kosten. Denk aan uitgaven voor een energielabel, professionele fotografie, woningpresentatie of het doorhalen van uw hypotheek. Door deze kosten vooraf te bespreken, krijgt u een realistischer beeld van het bedrag dat u na de verkoop overhoudt en voorkomt u onverwachte verrassingen.

Maakt offertes makkelijker vergelijkbaar.

Als u vooraf duidelijk inzicht heeft in wat het kost om uw huis via een makelaar te verkopen, kunt u offertes eenvoudiger vergelijken. Let daarbij niet alleen op de courtage, maar ook op welke diensten zijn inbegrepen, eventuele bijkomende kosten en of de bedragen inclusief btw zijn. Zo ziet u beter welke makelaar de begeleiding biedt die bij uw wensen en budget past.

Voorkomt verrassingen achteraf.

Een duidelijke kostenafspraak met de makelaar voorkomt verrassingen achteraf. Vraag vooraf om een offerte waarin de courtage, eventuele opstartkosten en extra diensten overzichtelijk staan vermeld, en controleer of de bedragen inclusief btw zijn. Zo weet u precies welke kosten u kunt verwachten en komt u tijdens of na de verkoop niet voor onverwachte rekeningen te staan.

Verduidelijkt wat bij de service inbegrepen is.

Een belangrijk voordeel van vooraf uitzoeken wat een huis verkopen via een makelaar kost, is dat duidelijk wordt welke diensten bij de prijs zijn inbegrepen. Zo kunt u nagaan of bijvoorbeeld woningfotografie, online promotie, bezichtigingen, onderhandelingen en hulp bij de koopovereenkomst onderdeel zijn van het pakket, of dat hiervoor extra kosten gelden. Door offertes goed te vergelijken, weet u beter wat u kunt verwachten en voorkomt u verrassingen achteraf.

Helpt een passend verkoopbudget opstellen.

Een makelaar helpt u een passend verkoopbudget op te stellen door vooraf alle verwachte kosten inzichtelijk te maken. Denk aan de courtage, presentatie van de woning, eventuele promotie en bijkomende verkoopkosten. Zo kunt u beter inschatten welk bedrag u na de verkoop overhoudt en voorkomt u financiële verrassingen.

Ondersteunt een bewuste makelaarskeuze.

Door inzicht te krijgen in wat het verkopen van een huis via een makelaar kost, kunt u makelaars beter en bewuster met elkaar vergelijken. Kijk daarbij niet alleen naar de courtage, maar ook naar de diensten die inbegrepen zijn, eventuele bijkomende kosten en de voorwaarden. Zo kiest u een makelaar die past bij uw wensen, budget en de begeleiding die u nodig heeft.

Maakt verkoopkosten beter voorspelbaar.

Een makelaar maakt de verkoopkosten beter voorspelbaar door vooraf duidelijk af te spreken welk tarief geldt en welke diensten daarbij zijn inbegrepen. Zo weet u of u een vast bedrag of een percentage van de verkoopprijs betaalt en of er nog extra kosten bijkomen, bijvoorbeeld voor fotografie of promotie. Met een heldere offerte voorkomt u verrassingen en kunt u beter inschatten hoeveel van de verkoopopbrengst overblijft.

Een belangrijk nadeel van een huis verkopen via een makelaar is dat de courtage flink kan oplopen. Omdat deze vergoeding vaak wordt berekend als percentage van de verkoopprijs, betaalt u bij een duurdere woning al snel een aanzienlijk bedrag. Controleer daarom vooraf hoe de courtage wordt berekend, of de btw is inbegrepen en welke diensten u ervoor krijgt.

Over de courtage komt vaak nog btw.

Een belangrijk aandachtspunt is dat de courtage vaak exclusief btw wordt genoemd. Daardoor valt het uiteindelijke bedrag hoger uit dan het eerste tarief dat u ziet: boven op de courtage komt meestal 21% btw. Vraag de makelaar daarom altijd of de offerte inclusief of exclusief btw is, zodat u de totale verkoopkosten goed kunt inschatten.

Fotografie en promotie zijn soms extra kosten.

Fotografie en promotie zijn niet altijd inbegrepen in de makelaarscourtage. Voor professionele woningfoto’s, plattegronden, video’s of extra advertenties op woningwebsites kan de makelaar aparte kosten rekenen. Vraag daarom vooraf welke presentatie- en promotiediensten bij het tarief zijn inbegrepen en welke extra kosten u kunt verwachten.

Een energielabel kost mogelijk extra.

Een energielabel kan extra kosten met zich meebrengen wanneer u uw woning verkoopt. Heeft u nog geen geldig energielabel, dan moet u er meestal een laten opstellen door een gecertificeerde energieadviseur. De prijs verschilt per woning en aanbieder, dus vraag vooraf naar de kosten en houd rekening met deze uitgave in uw verkoopbudget.

Notariskosten voor hypotheekdoorhaling kunnen erbij komen.

Bij de verkoop van uw huis kunnen notariskosten bijkomen voor het doorhalen van uw hypotheek. De notaris zorgt ervoor dat de hypotheek na de aflossing officieel uit het Kadaster wordt verwijderd. Deze kosten vallen meestal niet onder de makelaarscourtage, dus controleer vooraf of ze voor uw rekening komen en welk bedrag u ongeveer kunt verwachten.

De goedkoopste makelaar biedt niet altijd de beste service.

De goedkoopste makelaar biedt niet altijd de beste service. Een lager tarief kan betekenen dat bepaalde werkzaamheden, zoals professionele fotografie, uitgebreide promotie of begeleiding bij onderhandelingen, niet zijn inbegrepen. Daardoor betaalt u mogelijk achteraf extra kosten of moet u meer zelf regelen. Vergelijk daarom niet alleen de prijs, maar kijk ook goed naar de diensten, voorwaarden en ervaring van de makelaar.

Vraag vooraf naar opstartkosten en annuleringsvoorwaarden.

Vraag vóórdat u een verkoopopdracht tekent naar eventuele opstartkosten en annuleringsvoorwaarden. Sommige makelaars brengen kosten in rekening voor bijvoorbeeld fotografie, advertenties of dossieropbouw, ook als uw huis uiteindelijk niet wordt verkocht of u de opdracht tussentijds beëindigt. Vraag daarom welke kosten u in dat geval betaalt en laat de afspraken duidelijk vastleggen.

hypotheek berekenen met garantstelling ouders
huis
Hypotheek berekenen met garantstelling ouders: mogelijkheden, voorwaarden en risico’s

Hypotheek berekenen met garantstelling van ouders

Wil je een woning kopen, maar kun je op basis van je eigen inkomen niet genoeg hypotheek krijgen? Een garantstelling van je ouders kan soms helpen. Daarbij staan je ouders tegenover de geldverstrekker garant voor (een deel van) de hypotheekverplichtingen. Of dit mogelijk is en hoeveel je kunt lenen, verschilt per geldverstrekker.

Een garantstelling betekent niet automatisch dat je meer kunt lenen. De bank beoordeelt nog steeds of de hypotheek verantwoord is en kijkt naar jouw inkomen, vaste lasten, eventuele schulden en de waarde van de woning. Hieronder lees je hoe je een hypotheek met garantstelling kunt laten berekenen en waar je op moet letten.

Wat is een garantstelling van ouders?

Bij een garantstelling spreken je ouders met de geldverstrekker af dat zij kunnen worden aangesproken als jij je hypotheekverplichtingen niet nakomt. De precieze voorwaarden staan in de overeenkomst. Denk daarbij aan het bedrag waarvoor je ouders garant staan, de duur van de garantie en de omstandigheden waarin de bank daarop een beroep kan doen.

Een garantstelling is iets anders dan samen een hypotheek afsluiten. Bij een gezamenlijke hypotheek zijn je ouders mede-aanvrager en kunnen hun inkomen en financiële verplichtingen onderdeel worden van de beoordeling. Bij een garantstelling beloven zij juist om in bepaalde situaties bij te springen. Geldverstrekkers bieden deze mogelijkheid niet allemaal aan.

Hoe bereken je een hypotheek met garantstelling?

Een online hypotheekcalculator geeft meestal een eerste indicatie op basis van jouw eigen financiële gegevens. Zo’n berekening houdt niet altijd rekening met een garantstelling. De uiteindelijke leencapaciteit kan daarom pas worden vastgesteld nadat een hypotheekadviseur of geldverstrekker de situatie heeft beoordeeld.

Bij de beoordeling kunnen onder meer deze punten een rol spelen:

  • Je bruto-inkomen en de zekerheid van je inkomen.
  • Je bestaande leningen, studieschuld, alimentatie en andere financiële verplichtingen.
  • De koopsom en taxatiewaarde van de woning.
  • Het bedrag en de looptijd van de garantstelling.
  • De financiële situatie van je ouders, waaronder hun inkomen, vermogen en eventuele hypotheek.
  • De voorwaarden die de geldverstrekker stelt aan jou en je ouders.

Een garantstelling kan de geldverstrekker extra zekerheid geven, maar betekent niet per definitie dat het inkomen van je ouders volledig meetelt bij het berekenen van jouw maximale hypotheek. Vraag daarom vooraf hoe de betreffende bank de garantie beoordeelt.

Rekenvoorbeeld: alleen ter illustratie

Stel dat je op basis van je eigen inkomen een hypotheek kunt krijgen die lager is dan de prijs van de woning die je wilt kopen. Je ouders zijn bereid garant te staan voor een afgesproken bedrag. De geldverstrekker beoordeelt vervolgens of deze zekerheid binnen zijn beleid past en of jij de maandlasten naar verwachting zelf kunt dragen.

De garantstelling leidt dus niet vanzelf tot een vast extra leenbedrag. De uitkomst hangt af van de voorwaarden van de bank en van de financiële gegevens van alle betrokkenen. Laat daarom niet alleen je maximale hypotheek, maar ook de maandlasten en mogelijke risico’s berekenen.

Garantstelling, schenking of lening: wat is het verschil?

Ouders kunnen op verschillende manieren helpen bij de aankoop van een woning. Deze mogelijkheden hebben ieder andere gevolgen:

  • Garantstelling: je ouders beloven onder afgesproken voorwaarden bij te springen als jij je verplichtingen niet kunt nakomen. De bank bepaalt of zij deze constructie accepteert.
  • Schenking: je ouders geven je geld, bijvoorbeeld voor de aankoopkosten of als eigen inbreng. Een schenking kan invloed hebben op de benodigde hypotheek. Houd rekening met de geldende belastingregels en eventuele voorwaarden van de geldverstrekker.
  • Lening: je leent geld van je ouders en betaalt dit terug. De maandelijkse aflossing en rente kunnen meetellen als financiële verplichting bij het aanvragen van een hypotheek.
  • Samen kopen of mede-aanvrager zijn: je ouders worden mede betrokken bij de financiering. Dit kan gevolgen hebben voor eigendom, aansprakelijkheid en hun eigen financiële mogelijkheden.

Bespreek met een adviseur welke oplossing bij jullie situatie past. Een schenking of familielening is niet automatisch gunstiger dan een garantstelling.

Welke risico’s lopen je ouders?

Een garantstelling is geen vrijblijvende belofte. Als jij niet aan je betalingsverplichtingen voldoet en de voorwaarden voor de garantie zijn vervuld, kan de geldverstrekker je ouders aanspreken. Dat kan gevolgen hebben voor hun spaargeld, inkomen of andere financiële plannen.

Ook kan een garantstelling invloed hebben op de mogelijkheden van je ouders om zelf geld te lenen. De precieze gevolgen verschillen per geldverstrekker en per overeenkomst. Laat daarom vooraf duidelijk vastleggen waarvoor je ouders garant staan, voor welk maximumbedrag en wanneer de garantie eindigt.

Stappen om een hypotheek met garantstelling te laten berekenen

  1. Bereken eerst je eigen mogelijkheden. Verzamel gegevens over je inkomen, schulden, spaargeld en verwachte woonlasten.
  2. Bespreek de hulp met je ouders. Maak duidelijk welk bedrag zij eventueel kunnen en willen garanderen en welke risico’s zij acceptabel vinden.
  3. Controleer het beleid van geldverstrekkers. Niet iedere bank accepteert een garantstelling en de voorwaarden kunnen sterk verschillen.
  4. Laat verschillende oplossingen vergelijken. Vraag ook naar de gevolgen van een schenking, familielening of gezamenlijke aanvraag.
  5. Laat de afspraken juridisch en financieel controleren. Zorg dat alle betrokkenen begrijpen wat er gebeurt als betalingen niet lukken of als de garantie moet worden beëindigd.

Veelgestelde vragen

Kan ik met een garantstelling meer hypotheek krijgen?

Dat kan bij sommige geldverstrekkers, maar het is niet gegarandeerd. De bank bepaalt of de constructie past binnen haar voorwaarden en hoeveel gewicht zij eraan toekent. Een garantstelling vervangt niet automatisch de beoordeling van jouw inkomen en betaalbaarheid.

Moeten mijn ouders mede-eigenaar van de woning worden?

Niet per se. Een garantstelling kan losstaan van eigendom, maar de precieze constructie hangt af van de voorwaarden van de geldverstrekker. Laat vastleggen welke rechten en verplichtingen voor iedereen gelden.

Kunnen mijn ouders later van de garantstelling af?

Dat kan alleen als de afspraken en de geldverstrekker dit toelaten. Soms kan de garantie worden beëindigd wanneer je inkomen of financiële situatie voldoende is verbeterd, maar de bank moet daarmee akkoord gaan. Ga er niet van uit dat beëindiging automatisch gebeurt.

Is een garantstelling hetzelfde als borg staan?

De termen worden in het dagelijks gebruik vaak door elkaar gebruikt. De juridische betekenis en de precieze verplichtingen volgen uit de overeenkomst met de geldverstrekker. Lees die daarom zorgvuldig en laat deze zo nodig controleren.

Laat de mogelijkheden persoonlijk berekenen

Een hypotheek berekenen met garantstelling van ouders vraagt om meer dan een snelle online rekensom. De voorwaarden verschillen per bank en de financiële gevolgen kunnen zowel jou als je ouders raken. Een onafhankelijke hypotheekadviseur kan de opties vergelijken en laten zien wat de maandlasten, risico’s en voorwaarden zijn. Zo weten jullie vooraf waar jullie aan toe zijn.


Veelgestelde Vragen over Hypotheekberekening met Garantstelling door Ouders

  1. Wat betekent een garantstelling van ouders bij een hypotheek?
  2. Kan ik met een garantstelling van mijn ouders een hogere hypotheek krijgen?
  3. Hoe wordt mijn maximale hypotheek berekend als mijn ouders garant staan?
  4. Welke voorwaarden stellen banken aan een garantstelling door ouders?
  5. Welke financiële risico’s lopen mijn ouders als zij garant staan?
  6. Moeten mijn ouders mede-eigenaar of mede-aanvrager van de woning worden?
  7. Kan een garantstelling later worden beëindigd?
  8. Wat is het verschil tussen een garantstelling, een schenking en een lening van mijn ouders?

Wat betekent een garantstelling van ouders bij een hypotheek?

Een garantstelling van ouders bij een hypotheek betekent dat je ouders met de geldverstrekker afspreken dat zij onder bepaalde voorwaarden financieel bijspringen als jij je hypotheekverplichtingen niet kunt nakomen. De precieze afspraken, zoals het bedrag en de duur van de garantie, staan in de overeenkomst. Een garantstelling betekent niet automatisch dat je meer kunt lenen: de geldverstrekker beoordeelt of deze constructie wordt geaccepteerd en of de hypotheek betaalbaar is.

Kan ik met een garantstelling van mijn ouders een hogere hypotheek krijgen?

Ja, in sommige gevallen kan een garantstelling van je ouders helpen om een hogere hypotheek te krijgen, maar dat is niet vanzelfsprekend. De geldverstrekker beoordeelt of de garantstelling binnen zijn voorwaarden past en kijkt ook naar je eigen inkomen, vaste lasten en schulden. Het inkomen van je ouders telt niet automatisch volledig mee en een garantstelling neemt jouw betalingsverantwoordelijkheid niet weg. Laat daarom vooraf door een hypotheekadviseur berekenen hoeveel je kunt lenen en welke financiële risico’s je ouders lopen.

Hoe wordt mijn maximale hypotheek berekend als mijn ouders garant staan?

Als je ouders garant staan, berekent de geldverstrekker je maximale hypotheek eerst op basis van je eigen inkomen, vaste lasten en schulden. De garantstelling kan extra zekerheid bieden, maar betekent niet automatisch dat het inkomen van je ouders volledig meetelt of dat je meer kunt lenen. Geldverstrekkers hanteren verschillende voorwaarden en kijken onder meer naar het bedrag waarvoor je ouders garant staan en hun financiële situatie. Laat daarom een hypotheekadviseur bij de betreffende geldverstrekker berekenen wat in jullie situatie mogelijk is.

Welke voorwaarden stellen banken aan een garantstelling door ouders?

Banken stellen doorgaans als voorwaarde dat je ouders voldoende inkomen of vermogen hebben om de garantie daadwerkelijk na te komen. Ook beoordelen ze hun eigen financiële verplichtingen, zoals een hypotheek of andere leningen. De bank legt vast voor welk bedrag en welke periode je ouders garant staan en in welke situaties zij kunnen worden aangesproken. Daarnaast moet de hypotheek voor jou verantwoord betaalbaar zijn; een garantstelling vervangt dus niet automatisch de beoordeling van je inkomen en lasten. Omdat niet iedere geldverstrekker deze constructie aanbiedt en de voorwaarden verschillen, is het verstandig de mogelijkheden vooraf met een hypotheekadviseur te bespreken.

Welke financiële risico’s lopen mijn ouders als zij garant staan?

Als je ouders garant staan voor je hypotheek, kunnen zij financieel aansprakelijk worden als je je betalingsverplichtingen niet nakomt en aan de voorwaarden in de garantieovereenkomst is voldaan. De geldverstrekker kan dan proberen het gegarandeerde bedrag bij hen te innen, wat hun spaargeld, inkomen of andere bezittingen kan raken. Een garantstelling kan bovendien hun eigen mogelijkheden om geld te lenen beperken. De precieze risico’s hangen af van de afspraken met de bank, zoals het maximumbedrag en de looptijd. Laat je ouders de voorwaarden daarom goed controleren voordat zij tekenen.

Moeten mijn ouders mede-eigenaar of mede-aanvrager van de woning worden?

Nee, je ouders hoeven niet automatisch mede-eigenaar of mede-aanvrager van de woning te worden als zij garant staan. Bij een garantstelling spreken zij met de geldverstrekker af dat zij onder bepaalde voorwaarden bijspringen als jij je hypotheek niet kunt betalen. De precieze regels verschillen per bank: sommige geldverstrekkers kunnen aanvullende eisen stellen of een andere constructie voorstellen. Laat daarom vooraf duidelijk vastleggen welke verplichtingen je ouders aangaan en bespreek met een hypotheekadviseur wat dit betekent voor hun financiële situatie.

Kan een garantstelling later worden beëindigd?

Een garantstelling kan soms later worden beëindigd, bijvoorbeeld als je inkomen voldoende is gestegen om de hypotheek zelfstandig te dragen. Dit gebeurt niet automatisch: de geldverstrekker moet akkoord gaan en kan om actuele financiële gegevens vragen. De voorwaarden voor beëindiging staan in de overeenkomst, dus laat die vooraf zorgvuldig controleren en bespreek met de bank wanneer je ouders van de garantstelling kunnen worden ontslagen.

Wat is het verschil tussen een garantstelling, een schenking en een lening van mijn ouders?

Een garantstelling, schenking en lening zijn verschillende manieren waarop je ouders kunnen helpen bij het kopen van een woning. Bij een garantstelling beloven je ouders onder bepaalde voorwaarden bij te springen als jij je hypotheek niet kunt betalen; de geldverstrekker bepaalt of dit meetelt bij de hypotheekaanvraag. Een schenking is geld dat je ouders aan je geven en niet terugverwachten, al kunnen belastingregels en voorwaarden van de bank van toepassing zijn. Een lening moet je terugbetalen en de maandelijkse lasten kunnen daardoor invloed hebben op hoeveel hypotheek je kunt krijgen. Bespreek de voorwaarden en mogelijke gevolgen vooraf met je ouders en een hypotheekadviseur.

Nu huis verkopen: zo bereidt u de verkoop goed voor

Nu huis verkopen: zo pakt u het goed aan

Overweegt u om nu uw huis te verkopen? Een woning verkopen vraagt om meer dan alleen een advertentie plaatsen. Met een goede voorbereiding, een realistische vraagprijs en de juiste presentatie vergroot u de kans op een soepel verkoopproces. In dit artikel leest u welke stappen u kunt zetten en waar u op moet letten.

Is dit het juiste moment om uw huis te verkopen?

Het juiste moment hangt niet alleen af van de woningmarkt. Ook uw persoonlijke situatie speelt mee. Misschien heeft u een nieuwe woning gevonden, verandert uw gezinssituatie of wilt u kleiner gaan wonen. Denk vooraf na over uw woonwensen, planning en financiële mogelijkheden.

De belangstelling voor woningen kan per regio en woningtype verschillen. Laat daarom de lokale marktsituatie meewegen. Vergelijkbare woningen in de buurt, recente verkoopprijzen en de tijd dat huizen gemiddeld te koop staan, kunnen helpen om een realistisch beeld te krijgen.

Begin met een goede voorbereiding

Een goede voorbereiding maakt het makkelijker om geïnteresseerden vertrouwen te geven en vragen te beantwoorden. Verzamel onder meer:

  • informatie over het bouwjaar, onderhoud en eventuele verbouwingen;
  • beschikbare plattegronden en bouwtekeningen;
  • gegevens over isolatie, verwarming en energieverbruik;
  • documenten over de eigendomssituatie en eventuele erfpacht;
  • bij een appartement: informatie van de Vereniging van Eigenaars (VvE).

Controleer ook welke zaken bij de verkoop achterblijven en welke u meeneemt. Denk aan apparatuur, verlichting en raamdecoratie. Duidelijke afspraken hierover voorkomen misverstanden.

Bepaal een realistische vraagprijs

De vraagprijs beïnvloedt hoeveel belangstelling uw woning krijgt. Een prijs die te hoog is, kan potentiële kopers afschrikken. Een prijs die te laag is, kan ertoe leiden dat u minder ontvangt dan mogelijk was. Kijk daarom naar vergelijkbare woningen en laat rekening houden met de staat, ligging, grootte en bijzondere kenmerken van uw huis.

Een waardebepaling door een lokale makelaar kan inzicht geven in een passende vraagprijs en verkoopstrategie. Een waardebepaling is doorgaans een indicatie; de uiteindelijke verkoopprijs hangt af van de belangstelling en onderhandelingen.

Maak uw woning aantrekkelijk voor bezichtigingen

Een verzorgde presentatie helpt kijkers om zich voor te stellen hoe het is om in de woning te wonen. U hoeft niet altijd uitgebreid te verbouwen. Vaak maken kleine aanpassingen al verschil:

  • ruim op en haal persoonlijke spullen zoveel mogelijk weg;
  • zorg voor schone, lichte ruimtes;
  • voer kleine reparaties uit, zoals een klemmende deur of loszittende plint;
  • onderhoud de tuin, het balkon of de entree;
  • maak professionele foto’s en zorg voor een duidelijke woningomschrijving.

Wees eerlijk over de staat van de woning en eventuele gebreken. Als verkoper heeft u een mededelingsplicht. Bij twijfel over een gebrek of de informatie die u moet verstrekken, kunt u juridisch advies inwinnen.

Wat gebeurt er tijdens het verkoopproces?

Na de voorbereiding wordt de woning aangeboden en kunnen geïnteresseerden een bezichtiging plannen. Bij een bod kijkt u niet alleen naar het bedrag. Ook de voorwaarden, de gewenste overdrachtsdatum en de financiële zekerheid van de koper kunnen belangrijk zijn.

Is er overeenstemming bereikt, dan worden de afspraken vastgelegd in een koopovereenkomst. Daarin staan onder andere de koopsom, de overdrachtsdatum en eventuele ontbindende voorwaarden, zoals een financieringsvoorbehoud. De verkoop is meestal pas definitief nadat de koopovereenkomst door beide partijen is ondertekend en de wettelijke bedenktijd voor de koper is verstreken, behoudens bijzondere omstandigheden.

Houd rekening met de kosten

Bij de verkoop kunt u kosten maken voor bijvoorbeeld makelaarsbegeleiding, fotografie, een energielabel, kleine verbeteringen of juridisch advies. Vraag vooraf welke diensten zijn inbegrepen en welke kosten apart worden berekend. Heeft u een hypotheek op de woning, informeer dan bij uw geldverstrekker naar de afwikkeling daarvan en eventuele voorwaarden.

Zelf verkopen of een makelaar inschakelen?

U kunt uw huis zelf verkopen of een makelaar inschakelen. Zelf verkopen geeft u meer controle over het proces, maar vraagt tijd en kennis van onder meer prijsbepaling, presentatie, onderhandelingen en verkoopdocumenten. Een makelaar kan u begeleiden bij deze stappen en de communicatie met geïnteresseerden verzorgen. Welke optie past, hangt af van uw ervaring, beschikbare tijd en voorkeuren.

Nu uw huis verkopen? Zet de eerste stap

Wie nu een huis wil verkopen, doet er goed aan eerst de woning en de lokale markt in kaart te brengen. Bepaal uw planning, verzamel de benodigde documenten en onderzoek welke vraagprijs en verkoopaanpak passend zijn. Met een realistische voorbereiding en heldere afspraken vergroot u de kans op een verkoop die aansluit bij uw wensen.


Zeven Voordelen van het Nu Verkopen van Uw Huis

  1. U kunt inspelen op de actuele vraag in uw regio.
  2. Een verkoop geeft ruimte voor een volgende stap.
  3. U kunt overwaarde benutten voor nieuwe plannen.
  4. Een goede voorbereiding helpt uw woning opvallen.
  5. Flexibele timing kan uw verhuisplannen ondersteunen.
  6. U kunt uw woonlasten mogelijk verlagen.
  7. Een lokale makelaar kan kansen en opties inzichtelijk maken.


Zes Nadelen van het Nu Verkopen van Uw Huis

  1. Minder tijd om de woning verkoopklaar te maken.
  2. Verkoopkosten kunnen flink oplopen.
  3. Een onrealistische vraagprijs schrikt kopers af.
  4. Bezichtigingen vragen tijd en flexibiliteit.
  5. De verkoopprijs is onzeker door marktschommelingen.
  6. Verhuizen kan lastig zijn als u nog geen nieuwe woning heeft.

U kunt inspelen op de actuele vraag in uw regio.

Een belangrijk voordeel van nu uw huis verkopen, is dat u kunt inspelen op de actuele vraag in uw regio. De populariteit van woningen verschilt per plaats, buurt en woningtype. Is er op dit moment veel belangstelling voor huizen zoals dat van u, dan kan dat leiden tot meer bezichtigingen en mogelijk meerdere biedingen. Door recente verkopen en het aanbod in uw omgeving te bekijken, krijgt u beter inzicht in de marktsituatie en kunt u uw vraagprijs en verkoopstrategie daarop afstemmen.

Een verkoop geeft ruimte voor een volgende stap.

Een huis verkopen kan ruimte bieden voor een volgende stap. Misschien wilt u groter of juist kleiner wonen, verhuizen naar een andere omgeving of dichter bij familie zijn. Door uw woning te verkopen, kunt u uw woonwensen opnieuw afstemmen op uw leven en plannen. Een goede voorbereiding helpt om de overgang naar uw volgende woning zo soepel mogelijk te laten verlopen.

U kunt overwaarde benutten voor nieuwe plannen.

Wanneer u uw huis verkoopt, kunt u de eventuele overwaarde gebruiken voor nieuwe plannen. Denk aan de aankoop van een volgende woning, een verbouwing of een andere belangrijke uitgave. Hoeveel overwaarde u daadwerkelijk overhoudt, hangt onder meer af van de verkoopprijs, uw resterende hypotheek en eventuele verkoopkosten. Zo kan de verkoop financiële ruimte bieden om uw volgende stap mogelijk te maken.

Een goede voorbereiding helpt uw woning opvallen.

Een goede voorbereiding helpt uw woning opvallen tussen het andere aanbod. Door vooraf op te ruimen, kleine onderhoudsklusjes uit te voeren en te zorgen voor professionele foto’s, presenteert u uw huis op zijn best. Een verzorgde, lichte woning maakt tijdens online bezichtigingen én rondleidingen een betere indruk en helpt potentiële kopers zich voor te stellen hoe het is om er te wonen.

Flexibele timing kan uw verhuisplannen ondersteunen.

Nu uw huis verkopen kan u meer flexibiliteit geven bij het plannen van uw verhuizing. Door de verkoop en overdracht af te stemmen op uw persoonlijke situatie, kunt u bijvoorbeeld voldoende tijd nemen om een nieuwe woning te vinden, de verhuizing rustig voor te bereiden of uw verhuisdatum beter op werk en gezin af te stemmen. Bespreek de gewenste timing vroegtijdig met de koper, zodat u samen kunt kijken naar een passende overdrachtsdatum.

U kunt uw woonlasten mogelijk verlagen.

Door nu uw huis te verkopen, kunt u uw woonlasten mogelijk verlagen. Als u bijvoorbeeld verhuist naar een kleinere of goedkopere woning, kunt u minder kwijt zijn aan hypotheek, energie en onderhoud. Verkoopt u uw huis met overwaarde, dan kunt u die mogelijk gebruiken om uw hypotheek te verlagen of (deels) af te lossen. Of dat voor u voordelig uitpakt, hangt af van uw financiële situatie, de verkoopprijs en de kosten van uw volgende woning.

Een lokale makelaar kan kansen en opties inzichtelijk maken.

Een lokale makelaar kent de woningmarkt in de buurt en kan helpen om kansen en opties inzichtelijk te maken. Denk aan recente verkoopprijzen van vergelijkbare woningen, de vraag van potentiële kopers en verbeteringen die de presentatie kunnen versterken. Met die informatie kunt u beter afwegen welke vraagprijs en verkoopaanpak passen bij uw woning en situatie.

Minder tijd om de woning verkoopklaar te maken.

Een nadeel van nu uw huis verkopen is dat er mogelijk minder tijd is om de woning verkoopklaar te maken. Kleine reparaties, opruimen, schilderwerk en professionele foto’s plannen kost tijd, zeker wanneer u snel wilt verhuizen of de woning direct op de markt wilt brengen. Daardoor kan de presentatie minder sterk zijn en krijgen potentiële kopers mogelijk een minder goede eerste indruk. Maak daarom vooraf een korte prioriteitenlijst en pak vooral de verbeteringen aan die de uitstraling van uw woning het meest beïnvloeden.

Een belangrijk nadeel van nu uw huis verkopen is dat de verkoopkosten flink kunnen oplopen. Denk aan makelaarskosten, professionele fotografie, het energielabel, kleine reparaties en eventuele juridische begeleiding. Ook kunnen er kosten zijn voor het aflossen van uw hypotheek of het verkoopklaar maken van de woning. Vraag daarom vooraf offertes op en zet alle verwachte uitgaven op een rij, zodat u weet welk bedrag u na de verkoop ongeveer overhoudt.

Een onrealistische vraagprijs schrikt kopers af.

Een onrealistische vraagprijs kan potentiële kopers afschrikken. Staat uw woning te hoog geprijsd, dan slaan geïnteresseerden haar mogelijk over of vergelijken ze haar met woningen die meer waar voor hun geld bieden. Daardoor kan de belangstelling afnemen en blijft uw huis langer te koop staan. Dat kan kopers bovendien het idee geven dat er iets mis is, waardoor ze later juist lager bieden. Een realistische vraagprijs, gebaseerd op de woning en de lokale markt, helpt om vanaf het begin de juiste doelgroep te bereiken.

Bezichtigingen vragen tijd en flexibiliteit.

Een huis verkopen vraagt om tijd en flexibiliteit, vooral wanneer geïnteresseerden een bezichtiging willen plannen. Vaak moeten de momenten aansluiten op hun agenda, waardoor u uw eigen planning tijdelijk moet aanpassen. Ook is het belangrijk dat de woning bij elke bezichtiging netjes en opgeruimd is. Dat kan extra druk geven, zeker als er meerdere kijkers kort na elkaar langskomen.

De verkoopprijs is onzeker door marktschommelingen.

Een nadeel van nu uw huis verkopen is dat de uiteindelijke verkoopprijs onzeker kan zijn. Schommelingen in de woningmarkt, veranderende hypotheekrentes en het aantal geïnteresseerde kopers kunnen invloed hebben op biedingen. Daardoor kan de prijs lager uitvallen dan u had verwacht. Een actuele waardebepaling en inzicht in recente verkopen in uw buurt helpen om uw verwachtingen realistischer te maken, maar bieden geen garantie voor de uiteindelijke verkoopprijs.

Verhuizen kan lastig zijn als u nog geen nieuwe woning heeft.

Een belangrijk nadeel van nu uw huis verkopen is dat verhuizen lastig kan zijn als u nog geen nieuwe woning heeft gevonden. Mogelijk moet u tijdelijk ergens anders wonen, uw spullen opslaan of snel een huurwoning zoeken. Dat kan extra kosten en onzekerheid met zich meebrengen. Probeer daarom de verkoop en aankoop goed op elkaar af te stemmen en bespreek vooraf met uw makelaar welke mogelijkheden er zijn, zoals een langere overdrachtsdatum.

Nieuwbouw verkopen: van projectpresentatie tot succesvolle oplevering

Nieuwbouw verkopen: van eerste interesse tot sleuteloverdracht

Een nieuwbouwwoning verkopen vraagt om een andere aanpak dan de verkoop van een bestaande woning. Vaak start de verkoop al voordat de bouw begint. Kopers kopen dan op basis van tekeningen, plattegronden en impressies. Een duidelijke presentatie en heldere informatie helpen hen om zich een goed beeld te vormen van hun toekomstige woning.

Een sterke presentatie van het nieuwbouwproject

Bij nieuwbouw kunnen geïnteresseerden de woning meestal nog niet bezichtigen. Daarom is het belangrijk om de belangrijkste informatie overzichtelijk aan te bieden. Denk aan plattegronden, gevelaanzichten, sfeerimpressies, een omschrijving van de materialen en informatie over de omgeving. Ook details over buitenruimte, parkeren, energiezuinigheid en mogelijke opties kunnen kopers helpen bij hun keuze.

Goede projectcommunicatie maakt duidelijk wat vaststaat en welke onderdelen nog kunnen veranderen. Zo weten geïnteresseerden waar ze aan toe zijn en kunnen ze woningen beter met elkaar vergelijken.

Het verkoopproces stap voor stap

  1. Voorbereiding: de woningtypen, prijzen, plattegronden en verkoopvoorwaarden worden uitgewerkt.
  2. Presentatie: het project wordt onder de aandacht gebracht via bijvoorbeeld een projectwebsite, brochures en verkoopkanalen.
  3. Inschrijving: belangstellenden geven aan voor welke woning of woningen zij interesse hebben.
  4. Toewijzing: woningen worden toegewezen volgens de vooraf bekendgemaakte procedure.
  5. Koop- en aannemingsovereenkomst: de afspraken over de aankoop van de grond en de bouw van de woning worden vastgelegd.
  6. Bouw en oplevering: kopers ontvangen informatie over de voortgang en controleren de woning bij de oplevering.

De precieze werkwijze verschilt per project. Daarom is het verstandig om inschrijfvoorwaarden, planning en contracten zorgvuldig te bekijken en vragen tijdig te stellen.

Welke informatie willen kopers weten?

Naast de prijs en het woningtype willen kopers weten wat bij de koop is inbegrepen. Zijn bijvoorbeeld keuken, sanitair en tegelwerk onderdeel van de koopsom? Welke keuzes kunnen zij zelf maken en tot wanneer? Ook informatie over meerwerk, bouwplanning, garanties en verwachte bijkomende kosten is van belang.

Een transparante toelichting voorkomt misverstanden. Het is daarbij belangrijk onderscheid te maken tussen definitieve afspraken en indicatieve informatie, zoals voorlopige impressies of een planning die nog kan wijzigen.

Waarom nieuwbouw aantrekkelijk kan zijn

Nieuwbouwwoningen bieden kopers de mogelijkheid om in een moderne woning te wonen die voldoet aan de geldende bouweisen. Vaak is er aandacht voor energiezuinigheid, comfort en een praktische indeling. Afhankelijk van het project kunnen kopers bovendien keuzes maken in afwerking of indeling. De mogelijkheden en deadlines daarvoor verschillen per woning en bouwfase.

Een woning verkopen na oplevering

Wie een recent opgeleverde nieuwbouwwoning weer wil verkopen, doorloopt grotendeels het gebruikelijke verkoopproces. Een realistische vraagprijs, goede foto’s en volledige informatie over de woning zijn ook dan belangrijk. Houd rekening met documenten zoals eigendomsinformatie, gegevens over de installaties en eventuele garanties. Voor verkoop is doorgaans ook een geldig energielabel nodig; controleer welke verplichtingen voor de woning gelden.

Heldere communicatie maakt het verschil

Nieuwbouw verkopen draait niet alleen om woningen presenteren, maar ook om vertrouwen en duidelijke afspraken. Wanneer kopers gemakkelijk informatie kunnen vinden en weten wat de volgende stap is, kunnen zij met meer zekerheid een beslissing nemen. Een overzichtelijke projectwebsite en tijdige updates ondersteunen dat proces — van de eerste oriëntatie tot de sleuteloverdracht.


Veelgestelde Vragen over de Verkoop van Nieuwbouwwoningen

  1. Wat houdt nieuwbouw verkopen precies in?
  2. Wanneer start de verkoop van een nieuwbouwproject?
  3. Hoe wordt de verkoopprijs van een nieuwbouwwoning bepaald?
  4. Hoe schrijf ik me in voor een nieuwbouwwoning?
  5. Hoe worden woningen binnen een nieuwbouwproject toegewezen?
  6. Welke kosten komen kijken bij het kopen van een nieuwbouwwoning?
  7. Wat is het verschil tussen een koopovereenkomst en een aannemingsovereenkomst?
  8. Kan ik de indeling en afwerking van een nieuwbouwwoning zelf kiezen?
  9. Hoe lang duurt het vanaf de verkoop tot de oplevering van een nieuwbouwwoning?

Wat houdt nieuwbouw verkopen precies in?

Nieuwbouw verkopen houdt in dat woningen worden aangeboden voordat ze klaar zijn of soms zelfs voordat de bouw is gestart. Geïnteresseerden beoordelen de woning dan aan de hand van onder meer plattegronden, impressies, specificaties en informatie over de prijs en planning. De verkoop omvat ook het informeren van kopers, het verwerken van inschrijvingen, het vastleggen van afspraken in koop- en aannemingsovereenkomsten en het begeleiden van kopers tijdens de bouw tot aan de oplevering.

Wanneer start de verkoop van een nieuwbouwproject?

De verkoop van een nieuwbouwproject start meestal zodra de plannen voldoende zijn uitgewerkt en belangrijke informatie, zoals woningtypen, plattegronden, prijzen en de verwachte planning, beschikbaar is. Vaak kunnen geïnteresseerden zich al eerder aanmelden om op de hoogte te blijven. De exacte startdatum verschilt per project en is afhankelijk van onder meer vergunningen en de voortgang van de voorbereiding. Houd daarom de projectwebsite in de gaten voor actuele informatie over de verkoopstart en eventuele inschrijfvoorwaarden.

Hoe wordt de verkoopprijs van een nieuwbouwwoning bepaald?

De verkoopprijs van een nieuwbouwwoning wordt bepaald aan de hand van verschillende factoren, zoals de locatie, het woningtype, het woonoppervlak, de grondwaarde, de bouw- en materiaalkosten en de verwachte marktvraag. Ook de energieprestaties, afwerking en eventuele extra voorzieningen spelen mee. De ontwikkelaar stelt de prijzen doorgaans vast op basis van een kostenberekening en een inschatting van de markt. De verkoopprijs en wat daarbij is inbegrepen, zoals keuken, sanitair of meerwerkopties, staan vermeld in de verkoopdocumentatie.

Hoe schrijf ik me in voor een nieuwbouwwoning?

Inschrijven voor een nieuwbouwwoning doet u meestal via de projectwebsite. Bekijk eerst het woningaanbod en de inschrijfvoorwaarden, geef aan naar welke woning(en) uw voorkeur uitgaat en vul het online inschrijfformulier volledig in vóór de vermelde deadline. Na afloop van de inschrijving worden de woningen toegewezen volgens de procedure van het project. Inschrijven betekent niet automatisch dat u een woning krijgt toegewezen; u ontvangt bericht over het vervolg van de verkoop.

Hoe worden woningen binnen een nieuwbouwproject toegewezen?

Woningen binnen een nieuwbouwproject worden meestal toegewezen nadat de inschrijfperiode is afgelopen. Geïnteresseerden geven aan naar welke woning(en) hun voorkeur uitgaat en leveren eventueel gevraagde informatie aan. De ontwikkelaar of makelaar verdeelt de woningen volgens de vooraf vastgestelde toewijzingsprocedure. Daarbij kan bijvoorbeeld rekening worden gehouden met voorkeuren, financiële haalbaarheid of de volgorde van inschrijving. De precieze regels verschillen per project en staan doorgaans vermeld op de projectwebsite of in de verkoopdocumentatie.

Welke kosten komen kijken bij het kopen van een nieuwbouwwoning?

Bij de aankoop van een nieuwbouwwoning is de koopprijs meestal vrij op naam (v.o.n.), waardoor de notariskosten voor de leveringsakte en overdrachtsbelasting doorgaans niet voor rekening van de koper komen. Er zijn wel bijkomende kosten, zoals hypotheekadvies en – afsluitkosten, de notariskosten voor de hypotheekakte en eventueel kosten voor een taxatie of NHG. Houd daarnaast rekening met eventuele bouwrente, meerwerk en uitgaven voor bijvoorbeeld vloerafwerking, raamdecoratie, tuin en inrichting. Welke kosten precies gelden, verschilt per project en financiering; controleer daarom de koop- en aannemingsovereenkomst en vraag om een overzicht van de bijkomende kosten.

Wat is het verschil tussen een koopovereenkomst en een aannemingsovereenkomst?

Bij de aankoop van een nieuwbouwwoning krijgt u vaak te maken met een koopovereenkomst én een aannemingsovereenkomst. In de koopovereenkomst staan de afspraken over de aankoop van de grond, zoals de koopsom en de voorwaarden. De aannemingsovereenkomst gaat over de bouw van de woning en legt onder meer de aanneemsom, de bouwomschrijving en de betalingsregeling vast. Samen beschrijven de overeenkomsten dus wat u koopt en wie verantwoordelijk is voor de bouw. De precieze inhoud en afspraken kunnen per project verschillen; lees beide documenten daarom zorgvuldig door voordat u tekent.

Kan ik de indeling en afwerking van een nieuwbouwwoning zelf kiezen?

Dat hangt af van het nieuwbouwproject en de bouwfase. Vaak kunt u binnen bepaalde opties zelf keuzes maken voor de keuken, het sanitair, tegelwerk en soms de indeling. Aanpassingen aan dragende muren, installaties of de buitenkant zijn meestal beperkt en moeten vooraf worden goedgekeurd. Bekijk de keuzelijst en deadlines in de verkoopinformatie, zodat u weet welke mogelijkheden er zijn en wanneer u uw keuzes moet doorgeven.

Hoe lang duurt het vanaf de verkoop tot de oplevering van een nieuwbouwwoning?

De periode tussen de verkoop en de oplevering van een nieuwbouwwoning verschilt per project. Gemiddeld duurt het vanaf de start van de bouw ongeveer één tot twee jaar, maar vergunningen, de bouwplanning, weersomstandigheden en eventuele vertragingen kunnen dit beïnvloeden. Wordt de woning al verkocht voordat de bouw begint, dan kan de totale wachttijd langer zijn. De projectontwikkelaar of aannemer informeert kopers doorgaans over de verwachte planning en eventuele wijzigingen.

de aankoopmakelaar
aankoop, aankoopmakelaar
De aankoopmakelaar: deskundige begeleiding bij het kopen van uw woning

De aankoopmakelaar: hulp bij het kopen van een woning

Een woning kopen is een grote stap. Er komt veel bij kijken: geschikte huizen zoeken, bezichtigingen plannen, de staat van een woning beoordelen en een bod uitbrengen. Een aankoopmakelaar begeleidt u tijdens dit proces en behartigt daarbij de belangen van u als koper.

Wat doet een aankoopmakelaar?

Een aankoopmakelaar kan u helpen vanaf de eerste zoektocht tot en met de overdracht van de woning. De precieze dienstverlening verschilt per makelaar, maar kan onder meer bestaan uit:

  • uw woonwensen en budget in kaart brengen;
  • passende woningen zoeken en bezichtigingen begeleiden;
  • informatie over de woning en de omgeving verzamelen;
  • helpen de vraagprijs en woningwaarde te beoordelen;
  • advies geven over de biedstrategie en namens u onderhandelen;
  • de koopovereenkomst doornemen en aandachtspunten signaleren;
  • meedenken over voorwaarden, zoals een financieringsvoorbehoud of bouwkundige keuring.

Een aankoopmakelaar neemt de beslissing niet voor u. U bepaalt zelf of u een woning wilt kopen en welk bod u wilt uitbrengen. De makelaar geeft advies en ondersteunt u bij de stappen die daarbij horen.

Waarom een aankoopmakelaar inschakelen?

Een aankoopmakelaar kent doorgaans de lokale woningmarkt en kan helpen om woningen met elkaar te vergelijken. Ook kan het prettig zijn om een deskundige mee te laten kijken tijdens een bezichtiging. Die ziet mogelijk aandachtspunten die u zelf over het hoofd ziet, bijvoorbeeld aan de indeling, het onderhoud of de documentatie.

Daarnaast kan een aankoopmakelaar structuur aanbrengen in het aankoopproces. Dat is handig wanneer u weinig tijd heeft, voor het eerst een woning koopt of onzeker bent over bieden en onderhandelen. In een concurrerende markt kan begeleiding rust geven, al biedt de inzet van een makelaar geen garantie dat u de woning krijgt of een lagere prijs betaalt.

Hoe verloopt de samenwerking?

Een eerste gesprek is meestal bedoeld om uw woonwensen, budget en verwachtingen te bespreken. Vraag daarbij welke diensten de makelaar aanbiedt en hoe de begeleiding is geregeld. Daarna kan de makelaar helpen zoeken, bezichtigingen begeleiden en u adviseren zodra u een woning op het oog heeft.

Als u een bod wilt uitbrengen, bespreekt u samen de prijs en eventuele voorwaarden. Wordt uw bod geaccepteerd, dan kan de aankoopmakelaar de koopovereenkomst met u doornemen. Lees het document altijd zorgvuldig en stel vragen over bepalingen die u niet begrijpt. Ook na ondertekening kunnen er nog stappen volgen, zoals het regelen van de financiering, een keuring en de overdracht bij de notaris.

Wat kost een aankoopmakelaar?

De kosten verschillen per makelaar en per pakket. Sommige makelaars rekenen een vast bedrag, terwijl anderen een vergoeding vragen die afhankelijk is van de aankoopprijs of de afgesproken werkzaamheden. Vraag vooraf om een duidelijke offerte en controleer welke diensten daarin zijn inbegrepen. Bespreek ook wat er gebeurt als u geen woning koopt of de opdracht tussentijds beëindigt.

Waar let u op bij het kiezen?

Kies een aankoopmakelaar met wie u prettig communiceert en die ervaring heeft met het type woning en de regio waarin u zoekt. Bespreek onder meer:

  • hoe onafhankelijk de makelaar werkt en wie de opdrachtgever is;
  • welke werkzaamheden wel en niet bij de opdracht horen;
  • hoe de vergoeding is opgebouwd;
  • hoe vaak en op welke manier u contact heeft;
  • of de makelaar ervaring heeft met vergelijkbare aankopen.

Vraag gerust om uitleg voordat u een opdracht ondertekent. Een goede samenwerking begint met heldere afspraken en realistische verwachtingen.

Zelf kopen of met begeleiding?

U kunt ook zonder aankoopmakelaar een woning kopen. Dat kan passen als u ervaring heeft met het proces en voldoende tijd heeft om zelf onderzoek te doen. Een aankoopmakelaar kan juist waardevol zijn wanneer u ondersteuning wilt bij de beoordeling, onderhandelingen of contractuele stappen. Welke keuze het beste is, hangt af van uw kennis, situatie en behoefte aan begeleiding.

Met een duidelijk beeld van de rol, kosten en werkwijze van een aankoopmakelaar kunt u beter bepalen welke ondersteuning past bij uw zoektocht naar een woning.


5 Essentiële Tips voor het Kiezen van de Juiste Aankoopmakelaar

  1. Controleer de ervaring en lokale kennis van de aankoopmakelaar.
  2. Bespreek vooraf de kosten en voorwaarden.
  3. Vraag welke diensten bij de prijs zijn inbegrepen.
  4. Kies een makelaar die jouw belangen onafhankelijk behartigt.
  5. Leg afspraken en opzegvoorwaarden schriftelijk vast.

Controleer de ervaring en lokale kennis van de aankoopmakelaar.

Controleer de ervaring en lokale kennis van de aankoopmakelaar voordat u een opdracht geeft. Een makelaar die de regio goed kent, kan u helpen buurten en woningprijzen beter te beoordelen en weet vaak waar u op moet letten bij een aankoop. Vraag naar eerdere ervaringen met vergelijkbare woningen en hoe de makelaar u tijdens het zoek- en biedproces begeleidt.

Bespreek vooraf de kosten en voorwaarden.

Bespreek vóór u een aankoopmakelaar inschakelt duidelijk de kosten en voorwaarden. Vraag welke diensten bij de prijs zijn inbegrepen, hoe de vergoeding wordt berekend en of er extra kosten kunnen ontstaan. Leg ook afspraken vast over de looptijd van de opdracht en wat er gebeurt als u de samenwerking wilt beëindigen. Zo weet u vooraf waar u aan toe bent en voorkomt u verrassingen achteraf.

Vraag welke diensten bij de prijs zijn inbegrepen.

Vraag vooraf welke diensten precies bij de prijs zijn inbegrepen. De ene aankoopmakelaar begeleidt alleen bij het zoeken en onderhandelen, terwijl een andere ook bezichtigingen bijwoont, documenten controleert en meedenkt over voorwaarden in de koopovereenkomst. Vraag ook naar eventuele extra kosten, zodat u weet waar u aan toe bent en verschillende makelaars goed kunt vergelijken.

Kies een makelaar die jouw belangen onafhankelijk behartigt.

Kies een aankoopmakelaar die onafhankelijk werkt en uitsluitend jouw belangen als koper behartigt. Zo krijg je advies dat is afgestemd op jouw situatie, zonder belangenverstrengeling met de verkoper. Vraag vóór je een opdracht tekent wie de makelaar vertegenwoordigt, hoe de vergoeding is geregeld en of er banden zijn met de verkopende partij. Een heldere uitleg hierover helpt je met vertrouwen samen te werken.

Leg afspraken en opzegvoorwaarden schriftelijk vast.

Leg de afspraken met uw aankoopmakelaar altijd schriftelijk vast. Noteer welke werkzaamheden de makelaar uitvoert, welke kosten daarbij horen en wanneer de vergoeding verschuldigd is. Bespreek ook de opzegvoorwaarden: hoe kunt u de opdracht beëindigen, geldt er een opzegtermijn en zijn er kosten als u tussentijds stopt? Zo weet u allebei waar u aan toe bent en voorkomt u misverstanden tijdens het aankoopproces.

appartement zoeken
appartement, huis
Appartement zoeken: tips voor het vinden van jouw ideale woning

Appartement zoeken: zo vind je een plek die bij je past

Een appartement zoeken kan best een uitdaging zijn. Het aanbod, de prijzen en de voorwaarden verschillen per woning, terwijl je ook rekening wilt houden met je wensen voor de buurt en je dagelijks leven. Met een duidelijk plan wordt het makkelijker om gericht te zoeken en kansen op tijd te herkennen.

Begin met je woonwensen

Maak eerst een lijst van wat je belangrijk vindt. Denk aan het aantal kamers, de grootte van het appartement, buitenruimte, bergruimte en de aanwezigheid van een lift. Bepaal ook wat echt noodzakelijk is en waar je eventueel op kunt toegeven. Zo voorkom je dat je alleen zoekt naar een woning die op papier perfect lijkt, maar niet binnen je budget of mogelijkheden past.

Stel een realistisch budget vast

Breng je maandelijkse woonlasten goed in kaart voordat je reageert op woningen. Naast de huur of hypotheek kunnen er kosten zijn voor energie, water, internet, verzekeringen en gemeentelijke belastingen. Bij een koopappartement krijg je mogelijk ook te maken met een bijdrage aan de Vereniging van Eigenaren (VvE) en kosten voor onderhoud. Houd daarnaast rekening met eventuele kosten voor een verhuizing of inrichting.

Kies een buurt die bij je leven past

De locatie heeft veel invloed op je woonplezier. Kijk niet alleen naar de afstand tot je werk of studie, maar ook naar openbaar vervoer, winkels, groen en voorzieningen in de buurt. Bezoek een wijk bij voorkeur op verschillende momenten van de dag. Zo krijg je een beter beeld van de sfeer, bereikbaarheid en drukte.

Zoek je een appartement in Breda, vergelijk dan verschillende buurten en bedenk hoe je je meestal verplaatst. Een centrale locatie kan handig zijn als je graag dicht bij voorzieningen woont, terwijl een rustigere omgeving misschien beter past als je meer waarde hecht aan stilte of groen.

Reageer snel, maar blijf zorgvuldig

Aantrekkelijke appartementen kunnen snel veel belangstelling krijgen. Zorg daarom dat je zoekprofiel en documenten klaarstaan. Bij een huurwoning kan een verhuurder bijvoorbeeld vragen om bewijs van inkomen, een werkgeversverklaring of verhuurdersreferentie. Voor een koopwoning is het verstandig om vooraf inzicht te hebben in je financiële mogelijkheden.

Lees de advertentie en voorwaarden altijd goed door. Controleer wat bij de huurprijs is inbegrepen, wanneer de woning beschikbaar is en of er aanvullende eisen gelden. Laat je niet onder druk zetten om geld over te maken voordat je de woning en de afspraken zorgvuldig hebt gecontroleerd.

Let tijdens een bezichtiging op meer dan de inrichting

Een bezichtiging is hét moment om vragen te stellen en de staat van het appartement te beoordelen. Controleer onder meer de ramen, ventilatie, verwarming, waterdruk en eventuele tekenen van vocht. Vraag bij een koopappartement naar de financiële situatie en onderhoudsplannen van de VvE. Bij huur is het nuttig om duidelijkheid te krijgen over de looptijd van het contract en de verdeling van onderhoudsverantwoordelijkheden.

Neem eventueel een lijst met vragen mee. Denk aan:

  • Wat zijn de totale maandelijkse kosten?
  • Welke voorzieningen of meubels blijven achter?
  • Is er een balkon, berging of fietsenstalling?
  • Hoe worden onderhoud en reparaties geregeld?
  • Wat is de verwachte oplever- of beschikbaarheidsdatum?

Vergelijk woningen op wat voor jou telt

Na meerdere bezichtigingen kunnen appartementen op elkaar gaan lijken. Noteer daarom direct na iedere bezichtiging je indrukken en vergelijk de woningen op dezelfde punten: locatie, maandlasten, ruimte, onderhoud en reistijd. Geef elk onderdeel een prioriteit. Dat helpt om een weloverwogen keuze te maken in plaats van alleen af te gaan op de eerste indruk.

Een goede zoektocht begint met overzicht

Appartement zoeken vraagt om voorbereiding, geduld en soms snelle actie. Door je budget vast te stellen, je woonwensen scherp te krijgen en je documenten klaar te hebben, kun je gerichter reageren. Neem tijdens bezichtigingen de tijd om kritische vragen te stellen en controleer afspraken voordat je iets ondertekent. Zo vergroot je de kans op een appartement dat niet alleen mooi is, maar ook past bij je dagelijks leven.


8 Tips voor het Zoeken van een Appartement

  1. Bepaal vooraf je budget.
  2. Kies je gewenste buurten.
  3. Reageer snel op advertenties.
  4. Zet meldingen aan voor nieuw aanbod.
  5. Houd je documenten alvast klaar.
  6. Controleer de huurvoorwaarden goed.
  7. Bezoek het appartement persoonlijk.
  8. Let op reistijd en voorzieningen.

Bepaal vooraf je budget.

Bepaal vooraf hoeveel je maandelijks aan een appartement kunt en wilt besteden. Kijk daarbij niet alleen naar de huur of hypotheek, maar ook naar bijkomende kosten zoals energie, water, servicekosten, verzekeringen en gemeentelijke heffingen. Bij een koopappartement kunnen ook VvE-bijdragen en onderhoudskosten meespelen. Met een helder budget kun je gerichter zoeken en voorkom je dat je enthousiast wordt over een woning die uiteindelijk financieel niet haalbaar is.

Kies je gewenste buurten.

Kies je gewenste buurten. Bedenk in welke buurten je graag wilt wonen en waarom. Let op de afstand tot je werk, studie of familie, maar ook op openbaar vervoer, winkels, groen en andere voorzieningen. Bezoek de wijken op verschillende momenten van de dag om de sfeer en drukte te ervaren. Door vooraf een paar geschikte buurten te kiezen, kun je gerichter zoeken en sneller reageren op appartementen die bij je passen.

Reageer snel op advertenties.

Reageer snel op advertenties wanneer een appartement aansluit bij je wensen. Populaire woningen krijgen vaak veel belangstelling, waardoor een vroege reactie de kans op een bezichtiging kan vergroten. Zorg dat je gegevens en eventuele documenten alvast klaarstaan, maar neem wel de tijd om de advertentie en voorwaarden goed te controleren voordat je afspraken maakt.

Zet meldingen aan voor nieuw aanbod.

Zet meldingen aan voor nieuw aanbod op woningwebsites en bij makelaars. Zo krijg je een bericht zodra er een appartement verschijnt dat past bij je wensen en budget. Omdat aantrekkelijke woningen vaak snel reacties krijgen, kun je daardoor eerder reageren en mogelijk sneller een bezichtiging plannen. Stel je zoekfilters zorgvuldig in en controleer regelmatig of je gegevens nog kloppen.

Houd je documenten alvast klaar.

Houd je documenten alvast klaar, zodat je snel kunt reageren wanneer je een passend appartement vindt. Verhuurders vragen vaak om een identiteitsbewijs, recente loonstroken, een werkgeversverklaring en soms een verhuurdersreferentie. Bij een koopwoning kunnen documenten over je inkomen en hypotheekmogelijkheden van pas komen. Controleer vooraf welke gegevens nodig zijn en deel persoonlijke informatie alleen via een betrouwbare, beveiligde weg.

Controleer de huurvoorwaarden goed.

Controleer de huurvoorwaarden goed voordat je een appartement accepteert. Lees het huurcontract zorgvuldig en let onder meer op de huurprijs, bijkomende kosten, borg, looptijd en opzegtermijn. Controleer ook wie verantwoordelijk is voor onderhoud en reparaties, en of er regels gelden voor huisdieren, inschrijving of het gebruik van gemeenschappelijke ruimtes. Vraag om uitleg als iets onduidelijk is en zorg dat mondelinge afspraken schriftelijk worden vastgelegd.

Bezoek het appartement persoonlijk.

Bezoek het appartement altijd persoonlijk voordat je een beslissing neemt. Foto’s en plattegronden geven een eerste indruk, maar tijdens een bezichtiging zie je pas hoe licht, ruimte en onderhoud in werkelijkheid zijn. Je kunt ook de sfeer in het gebouw en de buurt ervaren en meteen vragen stellen over bijvoorbeeld de maandelijkse kosten, voorzieningen en eventuele gebreken.

Let op reistijd en voorzieningen.

Let bij het zoeken naar een appartement niet alleen op de woning zelf, maar ook op de reistijd naar je werk, studie of familie. Controleer hoe lang je erover doet met het openbaar vervoer, de fiets of de auto, en kijk of er winkels, huisartsen, scholen en andere voorzieningen in de buurt zijn. Een appartement op een fijne locatie kan je dagelijks leven een stuk makkelijker maken.

Vaste prijs makelaar: duidelijke kosten en goede begeleiding bij de verkoop van uw woning

Vaste prijs makelaar: duidelijkheid over de kosten bij het verkopen van een woning

Een woning verkopen brengt verschillende kosten met zich mee. Een van de belangrijkste keuzes is de makelaar die de verkoop begeleidt. Sommige makelaars rekenen een courtage: een percentage van de uiteindelijke verkoopprijs. Een vaste prijs makelaar werkt met een vooraf afgesproken bedrag. Zo is al vóór de verkoop duidelijk wat de makelaarskosten zijn.

Wat is een vaste prijs makelaar?

Een vaste prijs makelaar rekent een vast bedrag voor de afgesproken dienstverlening. De kosten stijgen dus niet automatisch mee als de woning voor een hoger bedrag wordt verkocht. Het afgesproken tarief kan gelden voor een volledig verkooptraject of voor een beperkt pakket aan diensten.

De inhoud van het pakket verschilt per makelaar. De ene vaste prijs kan bijvoorbeeld de woningpresentatie, bezichtigingen en onderhandelingen omvatten, terwijl een ander pakket vooral bestaat uit online plaatsing en advies. Kijk daarom niet alleen naar het bedrag, maar ook naar wat daarvoor wordt gedaan.

Welke diensten kunnen inbegrepen zijn?

Afhankelijk van het pakket kan een verkoopmakelaar onder meer de volgende werkzaamheden uitvoeren:

  • advies over de vraagprijs en verkoopstrategie;
  • het verzamelen en controleren van woninginformatie;
  • fotografie, plattegronden en andere presentatiemiddelen;
  • publicatie van de woning op relevante woningplatforms;
  • het beantwoorden van vragen van geïnteresseerden;
  • het plannen en begeleiden van bezichtigingen;
  • het voeren van onderhandelingen;
  • begeleiding bij het koopcontract en de afronding van de verkoop.

Niet iedere makelaar biedt al deze diensten aan voor één vast bedrag. Soms worden extra werkzaamheden apart gefactureerd. Vraag daarom om een duidelijke offerte waarin staat wat wel en niet bij de prijs is inbegrepen.

De voordelen van een vast tarief

Het grootste voordeel is de voorspelbaarheid. Omdat de makelaarskosten vooraf vaststaan, is makkelijker te berekenen welk bedrag na de verkoop overblijft. Dat kan prettig zijn bij het vergelijken van offertes en het plannen van de volgende stap, bijvoorbeeld de aankoop van een andere woning.

Een vast tarief kan ook aantrekkelijk zijn wanneer een woning naar verwachting een hogere verkoopprijs oplevert. Bij courtage stijgen de makelaarskosten doorgaans mee met de verkoopprijs; bij een vast bedrag gebeurt dat niet. De precieze vergelijking hangt uiteraard af van de tarieven en dienstverlening van de makelaars.

Waar moet u op letten?

Een lage vaste prijs betekent niet automatisch dat het aanbod de beste keuze is. Controleer welke werkzaamheden inbegrepen zijn en wie ze uitvoert. Worden bezichtigingen door de makelaar begeleid, of moet de verkoper dat zelf doen? Zijn professionele foto’s inbegrepen? En geldt de prijs ook als de woning langere tijd te koop staat?

Let daarnaast op mogelijke bijkomende kosten, zoals kosten voor fotografie, advertenties, styling, extra bezichtigingen of het opstellen van documenten. Vraag ook wat er gebeurt als de verkoop niet doorgaat of als de opdracht vroegtijdig wordt beëindigd. De afspraken over tarieven en diensten horen duidelijk te zijn vastgelegd in de opdracht tot dienstverlening.

Vaste prijs of courtage?

Een vaste prijs en courtage hebben allebei voor- en nadelen. Bij een vast bedrag zijn de kosten vooraf bekend. Bij courtage betaalt de verkoper meestal een percentage van de verkoopprijs, waardoor de uiteindelijke kosten afhankelijk zijn van het verkoopresultaat. Welke optie het beste past, hangt af van de woning, de gewenste begeleiding en de voorwaarden van de makelaar.

Vergelijk daarom meerdere offertes op basis van de totale kosten én de inhoud van de dienstverlening. Een iets hoger tarief kan bijvoorbeeld meer begeleiding of betere presentatie omvatten. Kijk ook naar ervaring met vergelijkbare woningen in de buurt en naar de manier waarop de makelaar de verkoopstrategie toelicht.

Conclusie

Een vaste prijs makelaar biedt vooraf duidelijkheid over de kosten van de verkoopbegeleiding. Dat kan de financiële planning eenvoudiger maken, maar alleen wanneer helder is welke diensten bij het tarief horen. Vergelijk offertes zorgvuldig, vraag naar eventuele extra kosten en leg de afspraken schriftelijk vast. Zo wordt niet alleen de prijs, maar ook de begeleiding een bewuste keuze.


Voordelen van een Vaste Prijs Makelaar: Transparantie en Controle over Uw Verkoopkosten

  1. Vooraf duidelijkheid over de makelaarskosten
  2. Geen percentage van de verkoopprijs
  3. Makkelijk offertes vergelijken
  4. Eenvoudiger budgetteren
  5. Geen hogere kosten bij een hogere verkoopprijs
  6. Transparante afspraken over het tarief
  7. Meer grip op de verkoopkosten
  8. Vaak keuze uit verschillende dienstenpakketten
  9. Minder verrassingen achteraf


Nadelen van een Vaste Prijs Makelaar: Wat Je Moet Weten

  1. Niet alle diensten zijn inbegrepen.
  2. Extra werkzaamheden kunnen bijkomende kosten geven.
  3. Beperkte begeleiding bij goedkope pakketten.
  4. Minder persoonlijk contact mogelijk.
  5. De makelaar heeft soms minder financiële prikkel.
  6. Een vast tarief kan duur zijn bij een eenvoudige verkoop.

Vooraf duidelijkheid over de makelaarskosten

Een belangrijk voordeel van een makelaar met een vaste prijs is dat u vooraf precies weet wat de makelaarskosten zijn. Het afgesproken bedrag verandert niet mee met de uiteindelijke verkoopprijs van uw woning, waardoor u beter kunt inschatten hoeveel geld u na de verkoop overhoudt. Zo voorkomt u verrassingen achteraf en kunt u verschillende makelaars makkelijker vergelijken. Let wel goed op welke diensten bij de vaste prijs zijn inbegrepen en of er eventuele bijkomende kosten zijn.

Geen percentage van de verkoopprijs

Bij een makelaar met een vaste prijs betaalt u een vooraf afgesproken bedrag, ongeacht de uiteindelijke verkoopprijs van uw woning. De makelaarskosten stijgen dus niet mee als uw huis meer oplevert. Dat maakt de kosten overzichtelijk en helpt u vooraf beter in te schatten welk bedrag u na de verkoop overhoudt.

Makkelijk offertes vergelijken

Met een vaste prijs is het makkelijker om offertes van makelaars naast elkaar te leggen. Omdat de kosten vooraf duidelijk zijn, kunt u beter vergelijken wat iedere makelaar voor het afgesproken bedrag aanbiedt. Let daarbij niet alleen op de prijs, maar ook op de inbegrepen diensten, zoals fotografie, bezichtigingen en onderhandelingen. Zo krijgt u een helder beeld van de beste combinatie van kosten en begeleiding.

Eenvoudiger budgetteren

Een vaste prijs maakt het eenvoudiger om de kosten van de verkoop vooraf in uw budget op te nemen. U weet welk bedrag u aan de makelaar betaalt, zonder dat de rekening automatisch hoger wordt als uw woning voor meer wordt verkocht. Zo kunt u beter inschatten hoeveel van de verkoopopbrengst overblijft en uw volgende financiële stap met meer zekerheid plannen.

Geen hogere kosten bij een hogere verkoopprijs

Bij een makelaar met een vaste prijs blijven de makelaarskosten hetzelfde, ook als uw woning meer opbrengt dan verwacht. Anders dan bij courtage, waarbij de vergoeding meestal stijgt met de verkoopprijs, betaalt u dus geen extra makelaarskosten bij een succesvolle verkoop voor een hoger bedrag. Zo weet u vooraf waar u aan toe bent en houdt u bij een hogere verkoopprijs een groter deel van de meeropbrengst over.

Transparante afspraken over het tarief

Een belangrijk voordeel van een vasteprijs makelaar is dat het tarief vooraf duidelijk wordt afgesproken. U weet daardoor welke makelaarskosten u kunt verwachten en komt niet voor verrassingen te staan wanneer uw woning voor een hoger bedrag wordt verkocht. Controleer wel welke diensten in het vaste tarief zijn inbegrepen en of er eventuele bijkomende kosten zijn. Zo zijn de afspraken vanaf het begin helder.

Meer grip op de verkoopkosten

Meer grip op de verkoopkosten

Met een vaste prijs weet u vooraf welk bedrag u aan de makelaar betaalt. De kosten zijn daardoor makkelijker mee te nemen in uw verkoopbudget en stijgen niet automatisch mee als uw woning voor een hoger bedrag wordt verkocht. Zo houdt u beter overzicht over de uitgaven en kunt u eenvoudiger inschatten welk bedrag u na de verkoop overhoudt. Controleer wel welke diensten bij het vaste tarief zijn inbegrepen en of er eventuele bijkomende kosten gelden.

Vaak keuze uit verschillende dienstenpakketten

Een voordeel van een makelaar met een vaste prijs is dat er vaak keuze is uit verschillende dienstenpakketten. Zo kunt u een pakket kiezen dat aansluit bij uw wensen, budget en hoeveel u zelf wilt regelen. Denk bijvoorbeeld aan een basispakket met advies en online presentatie, of een uitgebreider pakket met bezichtigingen, onderhandelingen en begeleiding bij de verkoop. Let bij het vergelijken goed op welke diensten precies zijn inbegrepen en of er extra kosten kunnen ontstaan.

Minder verrassingen achteraf

Een belangrijk voordeel van een makelaar met een vaste prijs is dat u vooraf weet waar u aan toe bent. Het tarief wordt van tevoren afgesproken en verandert niet onverwacht mee met de verkoopprijs van uw woning. Zo voorkomt u verrassingen achteraf en kunt u de makelaarskosten beter meenemen in uw financiële planning. Controleer wel goed welke diensten bij de vaste prijs zijn inbegrepen en of er eventuele extra kosten gelden.

Niet alle diensten zijn inbegrepen.

Een mogelijk nadeel van een makelaar met een vaste prijs is dat niet alle diensten in het afgesproken tarief zijn inbegrepen. Denk bijvoorbeeld aan professionele fotografie, het begeleiden van bezichtigingen of extra advies tijdens de onderhandelingen. Voor aanvullende werkzaamheden kunnen aparte kosten gelden, waardoor het totaalbedrag hoger uitvalt dan verwacht. Vraag daarom vooraf precies welke diensten bij de vaste prijs horen en welke extra kosten eventueel in rekening worden gebracht.

Extra werkzaamheden kunnen bijkomende kosten geven.

Bij een makelaar met een vaste prijs zijn niet altijd alle werkzaamheden inbegrepen. Voor extra diensten, zoals aanvullende bezichtigingen, professionele fotografie of extra advies, kunnen bijkomende kosten gelden. Vraag daarom vooraf precies welke diensten onder het vaste tarief vallen en welke apart worden berekend. Zo voorkomt u verrassingen op de rekening.

Beperkte begeleiding bij goedkope pakketten.

Bij goedkope pakketten van een vasteprijsmakelaar is de begeleiding soms beperkt. Mogelijk verzorgt de makelaar alleen de basis, zoals het online plaatsen van de woning, terwijl u zelf bezichtigingen moet regelen, vragen van geïnteresseerden beantwoordt of onderhandelingen voert. Controleer daarom vooraf precies welke diensten zijn inbegrepen en welke werkzaamheden extra kosten met zich meebrengen.

Minder persoonlijk contact mogelijk.

Een mogelijk nadeel van een vasteprijs-makelaar is dat er minder persoonlijk contact kan zijn. Bij sommige aanbieders verloopt een deel van de communicatie digitaal of krijgt u gedurende het verkoopproces met verschillende medewerkers te maken. Daardoor kan het lastiger zijn om snel persoonlijk advies te krijgen of een vaste contactpersoon te spreken. Vraag vooraf hoe de begeleiding is geregeld en wie uw aanspreekpunt is.

De makelaar heeft soms minder financiële prikkel.

Een mogelijk nadeel van een vaste prijs is dat de vergoeding niet hoger wordt als de woning voor een hogere prijs wordt verkocht. Daardoor kan de makelaar soms een minder directe financiële prikkel hebben om het onderste uit de kan te halen bij de verkoopprijs. Dat betekent niet automatisch dat de inzet minder is: reputatie, klanttevredenheid en de afgesproken dienstverlening spelen ook een belangrijke rol. Bespreek daarom vooraf hoe de makelaar de vraagprijs bepaalt, onderhandelingen voert en de verkoopstrategie evalueert.

Een vast tarief kan duur zijn bij een eenvoudige verkoop.

Een vast tarief kan relatief duur uitvallen als de verkoop eenvoudig verloopt. Verkoopt de woning snel en is er weinig begeleiding nodig, dan betaalt u mogelijk hetzelfde bedrag als bij een langdurig of ingewikkeld verkooptraject. Vergelijk daarom het vaste tarief met de verwachte courtage en kijk goed welke diensten u daadwerkelijk nodig heeft.