immo tenerife
appartement
Immo Tenerife: jouw thuis onder de zon, het hele jaar door

Immo Tenerife: een woning kopen op het eiland van de eeuwige lente

Droomt u van een appartement aan zee, een ruime villa met zwembad of een tweede verblijf onder de zon? De vastgoedmarkt op Tenerife biedt heel wat mogelijkheden. Het eiland combineert een mild klimaat met uiteenlopende landschappen, levendige badplaatsen en rustige dorpen. Toch vraagt een woning kopen in het buitenland om een goede voorbereiding. Met deze gids ontdekt u waar u op let wanneer u op zoek gaat naar immo op Tenerife.

Waarom kiezen voor vastgoed op Tenerife?

Tenerife is het hele jaar door aantrekkelijk voor wie graag buiten leeft. U vindt er stranden, wandelroutes, golfterreinen en steden met winkels, restaurants en culturele activiteiten. Dankzij de verschillende microklimaten kunt u bovendien kiezen voor een omgeving die bij uw levensstijl past: zonnig en droog in het zuiden, groener in het noorden of stedelijker rond Santa Cruz en La Laguna.

Een woning op Tenerife kan dienen als vaste woonplaats, vakantieverblijf of investering. Welke bestemming u ook voor ogen hebt, denk vooraf goed na over uw budget, de ligging en de tijd die u zelf op het eiland wilt doorbrengen.

Waar zoekt u naar immo op Tenerife?

De beste locatie hangt af van wat u belangrijk vindt. Enkele populaire regio’s zijn:

  • Los Cristianos en Playa de las Américas: levendige kustplaatsen in het zuiden, met stranden, restaurants en veel voorzieningen.
  • Costa Adeje: bekend om zijn resorts, golfmogelijkheden en uiteenlopende woningen, van appartementen tot luxevilla’s.
  • El Médano: een geliefde plek bij watersporters en wie een meer ontspannen kustsfeer zoekt.
  • Puerto de la Cruz: een gevestigde badplaats in het noorden, met een groenere omgeving en een authentiek stadscentrum.
  • Santa Cruz de Tenerife en La Laguna: interessant voor wie graag in of nabij een stad woont, met winkels, openbaar vervoer en culturele voorzieningen.

Bezoek verschillende buurten op uiteenlopende momenten van de dag. Zo krijgt u een beter beeld van het verkeer, de drukte, de parkeermogelijkheden en de afstand tot winkels of openbaar vervoer.

Een woning kopen: welke stappen komen erbij kijken?

Een woning kopen in Spanje verloopt anders dan in België. Voor u een overeenkomst ondertekent of een voorschot betaalt, is het verstandig om onafhankelijk juridisch advies in te winnen. Laat onder meer controleren wie de eigenaar is, of er hypotheken of andere lasten op de woning rusten en of de woning en eventuele uitbreidingen correct geregistreerd zijn.

Als buitenlandse koper hebt u doorgaans een Spaans identificatienummer voor buitenlanders (NIE) nodig voor belangrijke administratieve en financiële handelingen. Ook een Spaanse bankrekening kan praktisch zijn voor de betaling van kosten en vaste lasten. De precieze vereisten hangen af van uw situatie; controleer ze tijdig met een advocaat, notaris of andere bevoegde professional.

Vraag daarnaast naar de gemeenschappelijke kosten van een appartement of residentie, de jaarlijkse onroerendgoedbelasting, verzekeringen en eventuele kosten voor onderhoud. Bij een woning in een gemeenschap van eigenaars is het nuttig om de financiële situatie en de geplande werken van de gemeenschap na te kijken.

Reken op meer dan alleen de aankoopprijs

Naast de overeengekomen prijs zijn er bijkomende kosten, zoals belastingen, notaris- en registratiekosten en eventuele juridische of bankkosten. De toepasselijke belastingen verschillen onder meer naargelang het om een bestaande woning of nieuwbouw gaat. Ook regels en tarieven kunnen wijzigen. Laat daarom vóór uw bod een volledige kostenraming maken op basis van de woning en uw persoonlijke situatie.

Houd ook rekening met kosten na de aankoop. Denk aan nutsvoorzieningen, onderhoud, gemeenschappelijke bijdragen en eventuele renovaties. Bij een woning die u niet permanent gebruikt, kan het nuttig zijn om iemand ter plaatse in te schakelen voor toezicht en onderhoud.

Wilt u uw woning verhuren?

Verhuur kan aantrekkelijk lijken, maar ga er niet van uit dat elke woning zomaar als vakantieverblijf mag worden aangeboden. De regels voor toeristische verhuur kunnen afhangen van de locatie, het type woning, de residentie en de geldende regelgeving. Controleer de actuele voorwaarden bij de bevoegde instanties en laat u adviseren vóór u uw rendementsberekening maakt.

Zo begint u goed voorbereid aan uw zoektocht

  • Bepaal vooraf uw budget, inclusief aankoop- en terugkerende kosten.
  • Kies een regio op basis van uw dagelijkse behoeften, niet alleen op basis van vakantiefoto’s.
  • Bezoek de woning persoonlijk en onderzoek ook de buurt.
  • Laat documenten en eigendomsinformatie onafhankelijk controleren.
  • Vraag duidelijke informatie over belastingen, gemeenschappelijke kosten en eventuele verhuurregels.

Immo Tenerife biedt kansen voor wie op zoek is naar een zonnige woonplek of een tweede verblijf. Een goede voorbereiding helpt om niet alleen een mooie woning te vinden, maar ook een aankoop te doen die past bij uw plannen. Op TenerifeOnline.be ontdekt u meer inspiratie en praktische informatie om uw leven of verblijf op het eiland voor te bereiden.

Ontdek immo Tenerife en vind jouw plek onder de zon!

huis kopen zonder makelaar stappenplan
aankoopmakelaar, kopen, kopen zonder makelaar, verkopen, woning kopen, zelf huis verkopen
Huis kopen zonder makelaar: stappenplan voor een succesvolle aankoop

Huis kopen zonder makelaar: een praktisch stappenplan

Een huis kopen zonder aankoopmakelaar kan kosten besparen en geeft je zelf de regie over het proces. Daar staat tegenover dat je belangrijke zaken zelf moet uitzoeken, afspraken moet vastleggen en deadlines in de gaten moet houden. Met dit stappenplan zie je welke stappen erbij komen kijken en wanneer deskundig advies verstandig kan zijn.

Bepaal je budget

Breng eerst in kaart hoeveel je kunt en wilt uitgeven. Laat je financiële mogelijkheden beoordelen door een hypotheekadviseur of geldverstrekker. Houd naast de koopsom ook rekening met bijkomende kosten, zoals hypotheekadvies, taxatie, notariskosten, een bouwkundige keuring en eventuele overdrachtsbelasting. Welke kosten voor jou gelden, hangt onder meer af van je persoonlijke situatie en de woning.

Neem niet alleen de maximale hypotheek als uitgangspunt. Denk ook aan je maandlasten, onderhoud en mogelijke veranderingen in je inkomen.

Zoek woningen en onderzoek de omgeving

Zoek woningen via woningwebsites, lokale makelaars en je eigen netwerk. Bekijk niet alleen de foto’s en de vraagprijs, maar onderzoek ook de buurt, bereikbaarheid, voorzieningen en eventuele plannen voor de omgeving. Vergelijk de woning met soortgelijke huizen die recent in de buurt zijn verkocht. De vraagprijs geeft niet automatisch aan wat een woning waard is.

Bereid bezichtigingen goed voor

Maak vooraf een lijst met vragen. Informeer bijvoorbeeld naar de staat van het dak, de isolatie, installaties, vochtproblemen en uitgevoerde verbouwingen. Vraag ook naar beschikbare documenten, zoals het energielabel, de lijst van zaken en informatie over onderhoud.

Bij een appartement is het belangrijk om ook de stukken van de Vereniging van Eigenaars (VvE) te bekijken. Denk aan de notulen, begroting, jaarrekening, het reservefonds en het meerjarenonderhoudsplan. Zo krijg je een beter beeld van de maandelijkse bijdragen en mogelijk toekomstig onderhoud.

Doe onderzoek vóór je een bod uitbrengt

Controleer welke informatie over de woning beschikbaar is en welke punten nog onzeker zijn. Denk aan de eigendomssituatie, eventuele erfpacht, verbouwingen, gebreken en regels die voor het perceel of gebouw gelden. Je kunt hiervoor openbare informatie opvragen of een deskundige inschakelen.

Overweeg een bouwkundige keuring, zeker bij een oudere woning of wanneer je twijfelt over de staat van onderhoud. Een keuring kan verborgen aandachtspunten aan het licht brengen en helpen bij het bepalen van je bod. De keuring vervangt niet je eigen onderzoek, maar geeft extra inzicht.

Bepaal je bod en voorwaarden

Bepaal vooraf je maximale bod en wijk daar niet zomaar van af. Kijk daarbij naar vergelijkbare verkopen, de staat van de woning en je financiële ruimte. Naast de prijs kunnen ook andere voorwaarden belangrijk zijn, zoals de gewenste opleverdatum en welke roerende zaken achterblijven.

Denk goed na over ontbindende voorwaarden. Een financieringsvoorbehoud kan je bijvoorbeeld beschermen als je de benodigde hypotheek niet rond krijgt. Een voorbehoud voor een bouwkundige keuring kan afspraken bevatten over wat er gebeurt als de keuring ernstige gebreken aan het licht brengt. Laat voorwaarden duidelijk formuleren en controleer welke termijnen gelden.

Breng je bod schriftelijk uit

Leg je bod en de belangrijkste voorwaarden schriftelijk vast, bijvoorbeeld per e-mail. Vermeld duidelijk op welke woning het bod betrekking heeft, welk bedrag je biedt, hoelang het bod geldig is en welke voorwaarden je stelt. Bewaar alle berichten en documenten.

Een geaccepteerd bod is niet hetzelfde als de definitieve overdracht. Bij de koop van een woning door een particuliere koper moet de koopovereenkomst schriftelijk worden vastgelegd. Ga er daarom niet van uit dat mondelinge afspraken voldoende zijn.

Controleer de koopovereenkomst zorgvuldig

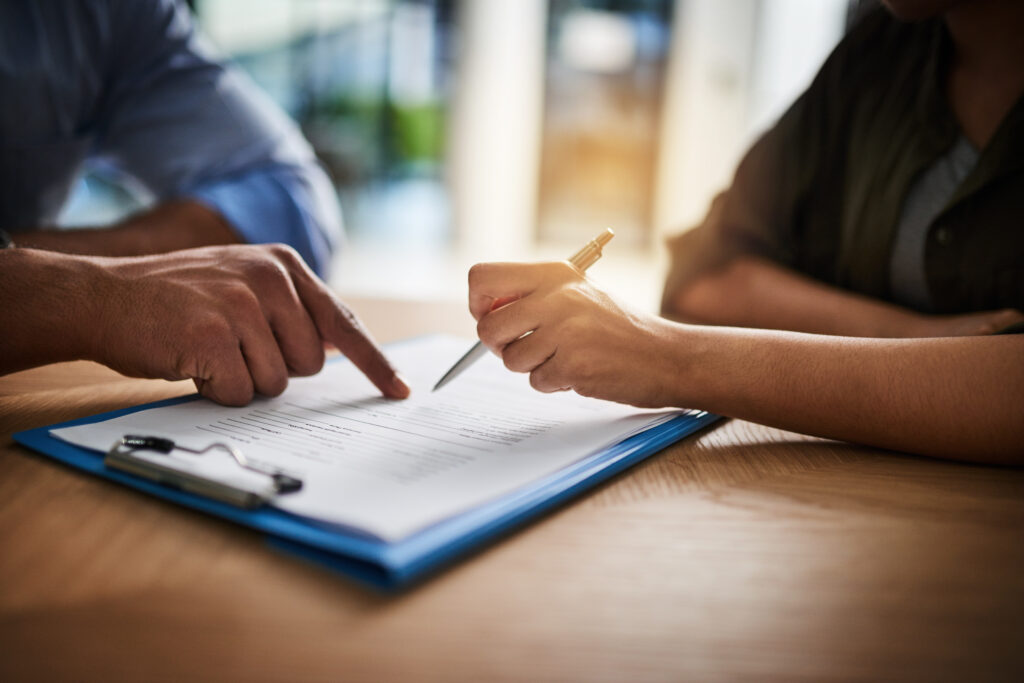
Na overeenstemming wordt de koopovereenkomst opgesteld. Lees het document volledig door voordat je tekent. Controleer onder andere de koopsom, de opleverdatum, de ontbindende voorwaarden, de lijst van zaken, afspraken over gebreken en de datum waarop de waarborgsom of bankgarantie geregeld moet zijn.

Je kunt de overeenkomst laten controleren door een notaris, juridisch adviseur of andere deskundige. Dat kan extra zekerheid geven, vooral als er bijzondere afspraken zijn of als je iets niet begrijpt.

Houd rekening met de wettelijke bedenktijd

Na ontvangst van de door beide partijen ondertekende koopovereenkomst heeft een particuliere koper van een woning in Nederland doorgaans drie dagen wettelijke bedenktijd. De wettelijke regels bepalen wanneer die termijn begint en eindigt. Controleer de datum zorgvuldig en vraag bij twijfel juridisch advies. De bedenktijd staat los van eventuele ontbindende voorwaarden in het contract.

Regel de financiering en overige afspraken

Vraag de hypotheek aan en lever de benodigde documenten tijdig aan. Plan, als dat nog niet is gebeurd, een taxatie en eventuele bouwkundige keuring. Houd de deadlines uit de koopovereenkomst goed bij. Als je een beroep wilt doen op een ontbindende voorwaarde, moet je dat volgens de afgesproken procedure en binnen de afgesproken termijn doen.

Controleer ook wanneer de waarborgsom of bankgarantie moet worden geregeld. In veel koopovereenkomsten wordt hiervoor een termijn afgesproken. De hoogte en voorwaarden staan in het contract.

Rond de koop af bij de notaris

De notaris stelt de leveringsakte op en controleert onder meer de juridische overdracht. Bij een hypotheek verzorgt de notaris ook de hypotheekakte. Voor de afspraak ontvang je doorgaans een nota van afrekening met daarop de bedragen die moeten worden betaald.

Vlak voor de overdracht kun je samen met de verkoper de woning inspecteren. Controleer of de woning volgens de gemaakte afspraken wordt opgeleverd en noteer de meterstanden. Na ondertekening van de akte en inschrijving bij het Kadaster ben je eigenaar.

Huis kopen zonder makelaar: zelf doen waar het kan, hulp vragen waar nodig

Zonder aankoopmakelaar een huis kopen is mogelijk, maar vraagt om voorbereiding en nauwkeurigheid. Je kunt veel zelf regelen, terwijl een hypotheekadviseur, bouwkundig inspecteur, notaris of juridisch adviseur op specifieke momenten ondersteuning kan bieden. Neem de tijd om documenten te controleren en laat onduidelijke afspraken verduidelijken voordat je tekent.

Dit stappenplan is algemene informatie en geen juridisch of financieel advies. Regels en kosten kunnen veranderen. Controleer altijd wat in jouw situatie van toepassing is.


Stappenplan voor het Kopen van een Huis Zonder Makelaar: 9 Essentiële Tips

  1. Bepaal je budget en vraag vooraf hypotheekadvies.
  2. Zoek woningen via betrouwbare huizensites en je netwerk.
  3. Controleer zelf de buurt, voorzieningen en bereikbaarheid.
  4. Vraag de verkoper naar gebreken, onderhoud en energielabel.
  5. Bekijk de woning grondig en neem eventueel een bouwkundige mee.
  6. Onderzoek de eigendomsinformatie en eventuele erfdienstbaarheden.
  7. Doe een passend bod met duidelijke ontbindende voorwaarden.
  8. Laat de koopovereenkomst juridisch controleren vóór ondertekening.
  9. Regel hypotheek, taxatie en notaris ruim op tijd.

Bepaal je budget en vraag vooraf hypotheekadvies.

Bepaal vóór je op huizenjacht gaat hoeveel je comfortabel kunt uitgeven. Kijk niet alleen naar de maximale hypotheek, maar houd ook rekening met je maandlasten, eigen geld en bijkomende kosten, zoals advies-, notaris- en taxatiekosten. Vraag vooraf hypotheekadvies aan, zodat je weet wat financieel haalbaar is en sneller kunt handelen als je een geschikte woning vindt.

Zoek woningen via betrouwbare huizensites en je netwerk.

Zoek woningen via betrouwbare huizensites en je eigen netwerk. Op huizensites kun je het aanbod, de vraagprijzen en kenmerken van woningen vergelijken. Vertel daarnaast aan vrienden, familie en collega’s dat je een huis zoekt: soms horen zij eerder over een woning die binnenkort te koop komt. Controleer de informatie altijd zorgvuldig en neem bij interesse rechtstreeks contact op met de verkoper of verkoopmakelaar om een bezichtiging aan te vragen.

Controleer zelf de buurt, voorzieningen en bereikbaarheid.

Controleer zelf of de buurt bij je past. Bezoek de omgeving op verschillende momenten van de dag en let op geluid, verkeer en parkeergelegenheid. Bekijk ook hoe dichtbij winkels, scholen, openbaar vervoer, groen en andere voorzieningen zijn. Zo krijg je een realistisch beeld van het dagelijks wonen en ontdek je punten die tijdens een bezichtiging misschien niet opvallen.

Vraag de verkoper naar gebreken, onderhoud en energielabel.

Vraag de verkoper naar bekende gebreken, uitgevoerd en gepland onderhoud en de staat van belangrijke onderdelen, zoals het dak, de cv-ketel en de kozijnen. Informeer ook naar het energielabel en vraag om beschikbare bewijsstukken, zoals onderhoudsnota’s of keuringsrapporten. Zo krijg je een beter beeld van mogelijke toekomstige kosten en kun je beoordelen of een bouwkundige keuring verstandig is. Laat belangrijke antwoorden en gemaakte afspraken schriftelijk vastleggen.

Bekijk de woning grondig en neem eventueel een bouwkundige mee.

Bekijk de woning tijdens de bezichtiging grondig en neem de tijd om mogelijke gebreken te signaleren. Let bijvoorbeeld op vochtplekken, scheuren, de staat van het dak en de werking van installaties. Weet je niet goed waar je op moet letten, of twijfel je over het onderhoud? Overweeg dan een bouwkundige mee te nemen. Die kan aandachtspunten herkennen en inschatten of verder onderzoek nodig is, zodat je met meer inzicht kunt bepalen of de woning bij je past.

Onderzoek de eigendomsinformatie en eventuele erfdienstbaarheden.

Controleer vóór je een bod uitbrengt wie de eigenaar van de woning is en of er erfdienstbaarheden op het perceel rusten. Een erfdienstbaarheid kan bijvoorbeeld betekenen dat buren over jouw grond mogen lopen of rijden. Je kunt eigendomsinformatie en ingeschreven rechten opvragen via het Kadaster. Lees de stukken zorgvuldig en vraag bij onduidelijkheden advies aan een notaris of juridisch deskundige, zodat je weet welke afspraken en beperkingen bij de woning horen.

Doe een passend bod met duidelijke ontbindende voorwaarden.

Bepaal vóór je een bod uitbrengt wat de woning voor jou waard is en wat je maximaal kunt betalen. Zet je bod schriftelijk op papier en vermeld duidelijk de prijs, de gewenste opleverdatum en eventuele afspraken over roerende zaken. Neem passende ontbindende voorwaarden op, zoals een financieringsvoorbehoud of een voorbehoud voor een bouwkundige keuring. Noteer de bijbehorende termijnen en zorg dat je precies weet hoe je op tijd een beroep kunt doen op zo’n voorwaarde. Zo voorkom je onduidelijkheid en beperk je het financiële risico als de hypotheek niet rondkomt of de keuring ernstige gebreken aan het licht brengt.

Laat de koopovereenkomst juridisch controleren vóór ondertekening.

Laat de koopovereenkomst vóór ondertekening juridisch controleren door bijvoorbeeld een notaris of juridisch adviseur. Zo weet je zeker dat belangrijke afspraken over de koopsom, opleverdatum, ontbindende voorwaarden en eventuele gebreken duidelijk zijn vastgelegd. Vraag om uitleg als je een bepaling niet begrijpt en teken pas wanneer je weet wat de afspraken betekenen en welke verplichtingen erbij horen.

Regel hypotheek, taxatie en notaris ruim op tijd.

Regel je hypotheek, taxatie en notaris ruim op tijd, zodat je voldoende ruimte hebt om documenten aan te leveren, vragen te beantwoorden en afspraken in te plannen. Controleer de deadlines in de koopovereenkomst en boek de taxateur en notaris tijdig, vooral in drukke periodes. Zo verklein je de kans op vertraging en kun je de aankoop met meer rust afronden.

uitkopen
Uncategorized
Alles wat je moet weten over uitkopen in de vastgoedsector

Artikel: Uitkopen

Uitkopen: Wat houdt het in en hoe werkt het?

Uitkopen is een term die vaak wordt gebruikt in de vastgoed- en zakelijke wereld. Het verwijst naar het proces waarbij een persoon of entiteit de eigendom van een ander overneemt door hen financieel te compenseren. Dit kan verschillende redenen hebben, zoals het beëindigen van een partnerschap, het oplossen van geschillen of het consolideren van eigendom.

In de vastgoedsector kan uitkopen voorkomen wanneer een partij besluit om een ander belang in een onroerend goed te verwerven. Dit kan gebeuren bij herontwikkelingsprojecten, bijvoorbeeld wanneer ontwikkelaars grond willen samenvoegen voor grotere projecten. Het uitkoopproces omvat meestal onderhandelingen over de prijs en voorwaarden van de overname.

Voor bedrijven kan uitkopen ook strategisch zijn, bijvoorbeeld om concurrentie te verminderen of om synergieën te realiseren door fusies en overnames. Het is belangrijk dat alle partijen bij een uitkooptransactie juridisch advies inwinnen om ervoor te zorgen dat de overeenkomst rechtsgeldig is en aan alle wettelijke vereisten voldoet.

Kortom, uitkopen is een complex proces dat zorgvuldige planning en onderhandeling vereist. Of het nu gaat om vastgoedtransacties of zakelijke overnames, het is essentieel dat alle betrokken partijen goed geïnformeerd zijn en deskundig advies zoeken om ervoor te zorgen dat de uitkoop soepel verloopt en aan alle juridische normen voldoet.


Veelgestelde Vragen over Uitkopen: Antwoorden op Belangrijke Onderwerpen

  1. Wat betaal je bij uitkopen?
  2. Hoeveel krijg je bij uitkopen?
  3. Hoeveel belasting over uitkoopsom?
  4. Wat is voordeliger uitkopen of verkopen?
  5. Wat is beter uitkopen of verkopen?
  6. Hoe bereken je uitkopen?
  7. Wat is beter, uitkopen of verkopen?

Wat betaal je bij uitkopen?

Bij uitkopen betaal je een overeengekomen bedrag aan de andere partij om hun eigendom of belang in een bepaald goed of bedrijf over te nemen. De precieze kosten van uitkopen kunnen variëren, afhankelijk van factoren zoals de waarde van het te verwerven belang, eventuele afspraken over winstdeling of toekomstige inkomsten, en de onderhandelingspositie van beide partijen. Het is gebruikelijk dat bij uitkooptransacties een grondige evaluatie en waardering van het betrokken actief plaatsvindt om tot een eerlijke en rechtvaardige prijs te komen.

Hoeveel krijg je bij uitkopen?

Bij uitkopen hangt het bedrag dat je ontvangt af van verschillende factoren, zoals de waarde van het te verwerven belang, de onderhandelingsvaardigheden van de betrokken partijen en eventuele juridische bepalingen die van toepassing zijn. In vastgoedtransacties kan de prijs bij uitkopen worden bepaald op basis van taxaties en marktwaarden, terwijl bij zakelijke overnames winstverdeling en potentiële groeiperspectieven een rol kunnen spelen. Het is belangrijk om een professionele taxateur of juridisch adviseur in te schakelen om een eerlijke en rechtmatige prijs vast te stellen bij uitkooptransacties.

Hoeveel belasting over uitkoopsom?

Wanneer het gaat om de belasting over een uitkoopsom, is het belangrijk om te weten dat dit onderhevig kan zijn aan verschillende belastingregels en -tarieven, afhankelijk van de specifieke situatie. In het algemeen wordt een uitkoopsom beschouwd als inkomen en kan daarom belast worden volgens de geldende inkomstenbelastingtarieven. Het is verstandig om advies in te winnen bij een belastingadviseur of fiscalist om een duidelijk beeld te krijgen van hoeveel belasting er verschuldigd is over een uitkoopsom, rekening houdend met alle relevante factoren en regelgeving.

Wat is voordeliger uitkopen of verkopen?

Het bepalen van wat voordeliger is, uitkopen of verkopen, hangt af van verschillende factoren, zoals de marktomstandigheden, de waarde van het bezit en de doelstellingen van de betrokken partijen. Bij uitkopen betaalt een partij een overeengekomen bedrag om de eigendom van een ander te verwerven, terwijl bij verkopen de eigenaar het bezit aanbiedt aan geïnteresseerde kopers. Het kan voordeliger zijn om uit te kopen als de waarde van het bezit naar verwachting zal stijgen en de huidige eigenaar wil profiteren van toekomstige winst. Aan de andere kant kan verkopen aantrekkelijker zijn als er direct kapitaal nodig is of als de marktomstandigheden gunstig zijn voor een snelle verkoop tegen een goede prijs. Het is raadzaam om professioneel advies in te winnen om een weloverwogen beslissing te nemen die past bij de specifieke situatie en doelstellingen.

Wat is beter uitkopen of verkopen?

Het antwoord op de veelgestelde vraag “Wat is beter, uitkopen of verkopen?” hangt af van de specifieke situatie en doelstellingen van de betrokken partijen. Uitkopen kan voordelig zijn als een partij volledige controle wil krijgen over een bepaald activum of eigendom, terwijl verkopen gunstig kan zijn als men winst wil maken of zich wil terugtrekken uit een investering. Het is essentieel om de voor- en nadelen van zowel uitkopen als verkopen zorgvuldig af te wegen en te evalueren welke optie het beste aansluit bij de langetermijndoelen en strategieën van alle betrokken partijen.

Hoe bereken je uitkopen?

Het berekenen van een uitkoopbedrag kan een complex proces zijn dat afhangt van verschillende factoren, zoals de waarde van het te verwerven belang, eventuele contractuele afspraken, marktomstandigheden en onderhandelingsvaardigheden. Over het algemeen wordt bij het berekenen van een uitkoopbedrag gekeken naar de intrinsieke waarde van het belang dat wordt overgenomen, eventuele toekomstige inkomstenstromen die hieruit voortvloeien, en eventuele kosten of risico’s die verbonden zijn aan de transactie. Het is raadzaam om bij het berekenen van een uitkoopbedrag professioneel advies in te winnen om ervoor te zorgen dat alle relevante aspecten correct worden meegenomen en dat de uitkomst eerlijk en rechtvaardig is voor alle betrokken partijen.

Wat is beter, uitkopen of verkopen?

Het antwoord op de vraag “Wat is beter, uitkopen of verkopen?” hangt af van de specifieke situatie en doelstellingen van de betrokken partijen. Uitkopen houdt in dat een persoon of entiteit een ander financieel compenseert om diens eigendomsbelang over te nemen, terwijl verkopen het proces is waarbij iemand zijn eigendom aan een andere partij overdraagt in ruil voor financiële vergoeding. Bij het bepalen wat de beste optie is, moeten factoren zoals de waarde van het bezit, de langetermijndoelen en eventuele juridische implicaties zorgvuldig worden afgewogen. Het is raadzaam om professioneel advies in te winnen om een weloverwogen beslissing te nemen die het beste past bij de specifieke omstandigheden.

hypotheekakte
Uncategorized
Alles wat je moet weten over de hypotheekakte

Alles wat je moet weten over de hypotheekakte

Alles wat je moet weten over de hypotheekakte

Een hypotheekakte is een belangrijk document dat komt kijken bij het afsluiten van een hypotheek voor de aankoop van een huis. In dit artikel zullen we dieper ingaan op wat een hypotheekakte precies inhoudt en waarom het zo essentieel is in het proces van het verkrijgen van een hypotheek.

De hypotheekakte is een juridisch document dat wordt opgesteld door een notaris. In deze akte worden alle afspraken en voorwaarden vastgelegd die gelden tussen de geldverstrekker (meestal een bank) en de huiseigenaar die de lening afsluit. Hierbij wordt onder andere de hoogte van de lening, de rente, de looptijd en eventuele aanvullende afspraken duidelijk beschreven.

Na ondertekening van de hypotheekakte door zowel de geldverstrekker als de huiseigenaar, wordt deze ingeschreven in het Kadaster. Dit zorgt ervoor dat de geldverstrekker een recht van hypotheek krijgt op het aangekochte huis. Mocht de huiseigenaar in gebreke blijven met het terugbetalen van de lening, dan heeft de geldverstrekker het recht om het huis te verkopen en zo zijn vordering te verhalen.

Het is belangrijk om goed te begrijpen wat er in de hypotheekakte staat vermeld voordat je deze ondertekent. Het is verstandig om bij twijfel juridisch advies in te winnen, zodat je precies weet waar je aan toe bent en welke verplichtingen je aangaat bij het afsluiten van een hypotheek.

Kortom, de hypotheekakte is een cruciaal document dat ervoor zorgt dat alle afspraken tussen jou als huiseigenaar en de geldverstrekker helder en juridisch bindend zijn vastgelegd. Zorg er dus voor dat je goed op de hoogte bent van alle details voordat je deze belangrijke stap neemt.


7 Essentiële Tips voor het Begrijpen en Beheren van je Hypotheekakte

  1. Zorg ervoor dat je de hypotheekakte goed begrijpt voordat je tekent.
  2. Controleer of alle gegevens in de hypotheekakte correct zijn opgenomen.
  3. Vraag om uitleg als bepaalde termen of clausules onduidelijk zijn.
  4. Let op eventuele extra kosten die in de hypotheekakte vermeld staan.
  5. Bewaar de getekende hypotheekakte op een veilige plek.
  6. Informeer naar de mogelijkheden voor het oversluiten van je hypotheek en wat dit betekent voor de akte.
  7. Neem bij twijfel contact op met een specialist, zoals een notaris of financieel adviseur.

Zorg ervoor dat je de hypotheekakte goed begrijpt voordat je tekent.

Het is van groot belang dat je de hypotheekakte goed begrijpt voordat je deze ondertekent. Door de inhoud van de akte grondig door te nemen en eventueel juridisch advies in te winnen, zorg je ervoor dat je volledig op de hoogte bent van alle afspraken en verplichtingen die je aangaat bij het afsluiten van een hypotheek. Het is essentieel om geen overhaaste beslissingen te nemen en alle voorwaarden zorgvuldig te overwegen, zodat je met een gerust hart de juiste keuze kunt maken voor jouw financiële toekomst.

Controleer of alle gegevens in de hypotheekakte correct zijn opgenomen.

Het is van groot belang om te controleren of alle gegevens in de hypotheekakte correct zijn opgenomen. Door zorgvuldig te controleren of bijvoorbeeld de hoogte van de lening, de rente en de looptijd juist vermeld staan, voorkom je mogelijke misverstanden en problemen in de toekomst. Een grondige controle van de hypotheekakte kan helpen om eventuele fouten tijdig te signaleren en te corrigeren, waardoor je met een gerust hart kunt instemmen met de voorwaarden van je hypotheek.

Vraag om uitleg als bepaalde termen of clausules onduidelijk zijn.

Het is van groot belang om bij het doornemen van de hypotheekakte om opheldering te vragen wanneer bepaalde termen of clausules niet volledig duidelijk zijn. Door om uitleg te vragen, voorkom je misverstanden en zorg je ervoor dat je goed geïnformeerd bent over alle aspecten van de hypotheekovereenkomst. Het is essentieel dat je een goed begrip hebt van alle voorwaarden en verplichtingen die in de hypotheekakte worden vastgelegd, zodat je met vertrouwen de financiële verplichtingen kunt aangaan die gepaard gaan met het afsluiten van een hypotheek.

Let op eventuele extra kosten die in de hypotheekakte vermeld staan.

Let goed op eventuele extra kosten die in de hypotheekakte vermeld staan. Naast de basisvoorwaarden kunnen er ook aanvullende kosten en clausules in de hypotheekakte worden opgenomen. Het is van groot belang om deze zorgvuldig door te nemen, aangezien deze extra kosten invloed kunnen hebben op de totale kosten van je hypotheek en op jouw financiële verplichtingen. Wees dus alert en laat je goed informeren over alle mogelijke bijkomende kosten voordat je de hypotheekakte ondertekent.

Bewaar de getekende hypotheekakte op een veilige plek.

Het is van groot belang om de getekende hypotheekakte op een veilige plek te bewaren. Dit document bevat essentiële informatie over de afspraken en verplichtingen die zijn aangegaan bij het afsluiten van de hypotheek. Door de hypotheekakte op een veilige plek te bewaren, zoals in een kluis of bij een notaris, zorg je ervoor dat je altijd toegang hebt tot deze belangrijke papieren wanneer dat nodig is. Het kan van pas komen bij eventuele geschillen of wijzigingen in de toekomst, dus bewaar het zorgvuldig en goed georganiseerd.

Informeer naar de mogelijkheden voor het oversluiten van je hypotheek en wat dit betekent voor de akte.

Het is verstandig om te informeren naar de mogelijkheden voor het oversluiten van je hypotheek en wat dit betekent voor de hypotheekakte. Bij het oversluiten van een hypotheek wordt in feite een nieuwe lening afgesloten om een bestaande lening te vervangen. Hierbij kan het nodig zijn om de huidige hypotheekakte aan te passen of zelfs opnieuw op te stellen. Door goed geïnformeerd te zijn over de consequenties voor de akte bij het oversluiten van je hypotheek, kun je eventuele verrassingen voorkomen en ervoor zorgen dat alles juridisch correct wordt afgehandeld.

Neem bij twijfel contact op met een specialist, zoals een notaris of financieel adviseur.

Bij twijfel over de inhoud van de hypotheekakte is het verstandig om contact op te nemen met een specialist, zoals een notaris of financieel adviseur. Deze experts kunnen je helpen om de juridische en financiële aspecten van de akte volledig te begrijpen en eventuele vragen die je hebt te beantwoorden. Het is belangrijk om goed geïnformeerd te zijn voordat je een hypotheekakte ondertekent, zodat je zeker weet dat je alle afspraken en verplichtingen begrijpt en akkoord gaat met de voorwaarden die daarin zijn vastgelegd.

huis verkopen na 3 jaar
3 jaar, jaar, na 3
Huis verkopen na 3 jaar: Belangrijke overwegingen en tips

Huis verkopen na 3 jaar

Huis verkopen na 3 jaar: Wat zijn de belangrijkste overwegingen?

Overweegt u om uw huis te verkopen na slechts drie jaar? Het verkopen van een woning binnen een kort tijdsbestek kan verschillende redenen hebben en brengt zowel voordelen als nadelen met zich mee.

Voordelen van het verkopen van uw huis na 3 jaar

  • Winst maken: Als de waarde van uw huis is gestegen sinds de aankoop, kunt u mogelijk winst maken door het nu te verkopen.
  • Veranderende behoeften: Misschien voldoet uw huidige woning niet meer aan uw behoeften en is het tijd voor een nieuwe stap.
  • Gunstige marktomstandigheden: Als de huizenmarkt gunstig is, kunt u profiteren van een snelle verkoop en goede verkoopprijs.

Nadelen om rekening mee te houden

  • Kosten: Bij het verkopen van een huis komen kosten kijken, zoals makelaarskosten, notariskosten en eventuele overdrachtsbelasting.
  • Risico’s: De huizenmarkt kan volatiel zijn en er bestaat altijd het risico dat u minder terugkrijgt dan wat u in het huis heeft geïnvesteerd.
  • Fiscale consequenties: In sommige gevallen kunnen belastingregels nadelig zijn als u uw huis binnen korte tijd verkoopt.

Het is belangrijk om alle aspecten zorgvuldig af te wegen voordat u besluit om uw huis na slechts drie jaar te verkopen. Raadpleeg indien nodig een financieel adviseur of makelaar om tot een weloverwogen beslissing te komen.


Veelgestelde Vragen over het Verkopen van een Huis na 3 Jaar

  1. Hoe lang ben je aansprakelijk na verkoop van een huis?
  2. Wat als je je huis binnen 3 jaar verkoopt?
  3. Kan ik mijn huis verkopen na 3 jaar?
  4. Hoeveel belasting betaal je over de verkoop van je huis?
  5. Hoe lang moet je in eigen woning wonen?
  6. Hoeveel belasting moet ik betalen over winst uit verkoop van een huis?
  7. Hoe snel huis weer verkopen?

Hoe lang ben je aansprakelijk na verkoop van een huis?

Na de verkoop van een huis blijft de verkoper over het algemeen nog aansprakelijk voor eventuele verborgen gebreken die pas na de verkoop aan het licht komen. Deze aansprakelijkheid kan doorgaans tot vijf jaar na de verkoop duren, afhankelijk van de specifieke omstandigheden en eventuele afspraken die zijn vastgelegd in het koopcontract. Het is daarom belangrijk om zorgvuldig te informeren en eventueel juridisch advies in te winnen om volledig op de hoogte te zijn van uw rechten en plichten met betrekking tot aansprakelijkheid na de verkoop van een huis.

Wat als je je huis binnen 3 jaar verkoopt?

Wanneer je overweegt om je huis binnen 3 jaar te verkopen, is het belangrijk om rekening te houden met verschillende aspecten. Het verkopen van een woning binnen een kort tijdsbestek kan zowel financiële voordelen als nadelen met zich meebrengen. Zo dien je bijvoorbeeld rekening te houden met eventuele kosten zoals makelaarskosten en notariskosten, maar ook met mogelijke fiscale consequenties. Daarnaast is het essentieel om de huidige marktomstandigheden en de waardeontwikkeling van je woning goed te evalueren voordat je deze stap zet. Het is verstandig om advies in te winnen bij experts om een weloverwogen beslissing te nemen die past bij jouw situatie en behoeften.

Kan ik mijn huis verkopen na 3 jaar?

Ja, het is mogelijk om uw huis te verkopen na 3 jaar. Echter, er zijn verschillende factoren waarmee rekening moet worden gehouden bij het verkopen van een huis binnen een kort tijdsbestek. Het is verstandig om de mogelijke financiële gevolgen, zoals kosten en belastingen, te evalueren voordat u deze beslissing neemt. Daarnaast is het belangrijk om de huidige huizenmarkt en de waarde van uw woning te overwegen om te bepalen of het gunstig is om uw huis nu te verkopen. Het raadplegen van een professional, zoals een makelaar of financieel adviseur, kan u helpen bij het nemen van een weloverwogen beslissing over het verkopen van uw huis na 3 jaar.

Hoeveel belasting betaal je over de verkoop van je huis?

Een veelgestelde vraag bij het verkopen van een huis na 3 jaar is: “Hoeveel belasting betaal je over de verkoop van je huis?” De belasting die u betaalt bij de verkoop van uw huis kan variëren en is afhankelijk van verschillende factoren, zoals de winst die u maakt, uw fiscale situatie en eventuele vrijstellingen waar u mogelijk recht op heeft. In Nederland geldt bijvoorbeeld dat over de eventuele winst op de verkoop van uw eigen woning in principe geen belasting betaald hoeft te worden, mits u aan bepaalde voorwaarden voldoet, zoals de eigenwoningregeling. Het is raadzaam om advies in te winnen bij een belastingadviseur of financieel expert om een duidelijk beeld te krijgen van de fiscale consequenties van het verkopen van uw huis na 3 jaar.

Hoe lang moet je in eigen woning wonen?

Een veelgestelde vraag bij het verkopen van een huis na 3 jaar is: “Hoe lang moet je in je eigen woning wonen voordat je het mag verkopen?” In Nederland bestaat er geen wettelijke verplichting voor hoelang je in een eigen woning moet wonen voordat je het mag verkopen. Je kunt in principe op elk moment besluiten om je huis te verkopen, ongeacht hoe lang je er al woont. Het is echter belangrijk om rekening te houden met eventuele fiscale consequenties en andere aspecten die van invloed kunnen zijn op de verkoop van je woning binnen een kort tijdsbestek. Het is altijd verstandig om advies in te winnen bij een professional, zoals een makelaar of financieel adviseur, om goed geïnformeerd te zijn over de stappen die je moet nemen bij het verkopen van je huis.

Hoeveel belasting moet ik betalen over winst uit verkoop van een huis?

Een veelgestelde vraag bij het verkopen van een huis na 3 jaar is: “Hoeveel belasting moet ik betalen over de winst uit de verkoop van een huis?” De belasting die u moet betalen over de winst uit de verkoop van uw huis kan variëren afhankelijk van verschillende factoren, zoals de hoogte van de winst, uw persoonlijke situatie en eventuele fiscale regels die op dat moment van toepassing zijn. In Nederland geldt bijvoorbeeld dat als u binnen 3 jaar na aankoop uw huis verkoopt, u te maken kunt krijgen met de zogenaamde ‘overdrachtsbelasting’. Het is verstandig om hierover advies in te winnen bij een belastingadviseur of financieel expert om goed geïnformeerd te zijn over de fiscale consequenties van het verkopen van uw huis binnen korte tijdspanne.

Hoe snel huis weer verkopen?

Een veelgestelde vraag is: “Hoe snel kan ik mijn huis weer verkopen na slechts 3 jaar?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de huidige staat van de huizenmarkt, de waardeontwikkeling van uw woning en eventuele verkoopkosten die hiermee gepaard gaan. Het is verstandig om een professionele makelaar te raadplegen om een realistische inschatting te krijgen van hoe snel u uw huis kunt verkopen en tegen welke prijs, rekening houdend met uw specifieke situatie en wensen.

hypothecaire lening samen met ouders
hypothecaire lening, hypotheek, kind, ouders
Voordelen van een hypothecaire lening samen met ouders: financiële steun voor starters

Hypothecaire lening samen met ouders

Hypothecaire lening samen met ouders: een slimme oplossing voor starters

Veel jonge mensen dromen ervan om een eigen huis te kopen, maar worden geconfronteerd met hoge huizenprijzen en strengere hypotheekeisen. In deze situatie kan het aantrekkelijk zijn om een hypothecaire lening aan te gaan samen met de ouders.

Door de hulp van ouders in te schakelen bij het afsluiten van een hypotheek, kunnen starters profiteren van verschillende voordelen. Zo kan het helpen om de benodigde eigen inleg te verlagen, waardoor de drempel om een huis te kopen lager wordt. Ook kan het de financiële stabiliteit van de koper versterken, wat gunstig is voor het verkrijgen van een hypotheek met gunstige voorwaarden.

Daarnaast kan het samen aangaan van een hypothecaire lening met ouders ook fiscale voordelen bieden. Ouders kunnen bijvoorbeeld geld uitlenen aan hun kinderen tegen een marktconforme rente, waardoor zij rendement kunnen behalen op hun vermogen en tegelijkertijd hun kinderen helpen bij het realiseren van hun woondromen.

Het is echter belangrijk om goede afspraken te maken en alle financiële consequenties goed door te spreken voordat u besluit om samen met uw ouders een hypothecaire lening aan te gaan. Het is raadzaam om juridisch advies in te winnen en duidelijke afspraken vast te leggen in een overeenkomst om eventuele misverstanden of conflicten in de toekomst te voorkomen.

Kortom, het aangaan van een hypothecaire lening samen met ouders kan een slimme oplossing zijn voor starters die moeite hebben om op eigen kracht een huis te kopen. Met de juiste begeleiding en goede afspraken kunnen zowel de kopers als de ouders profiteren van deze constructie en gezamenlijk werken aan het verwezenlijken van woondromen.


Zes Tips voor het Samen met je Ouders Aangaan van een Hypothecaire Lening

  1. Informeer bij verschillende banken naar de mogelijkheden voor een hypothecaire lening samen met je ouders.
  2. Zorg ervoor dat alle partijen duidelijke afspraken maken over wie welke verantwoordelijkheden en verplichtingen heeft bij de lening.
  3. Houd rekening met eventuele fiscale gevolgen van het aangaan van een hypothecaire lening met je ouders.
  4. Laat een juridisch specialist de overeenkomst controleren voordat je deze ondertekent.
  5. Denk goed na over wat er gebeurt als een van de partijen niet meer aan zijn financiële verplichtingen kan voldoen.
  6. Blijf communiceren en transparant zijn met je ouders om eventuele problemen of misverstanden te voorkomen.

Informeer bij verschillende banken naar de mogelijkheden voor een hypothecaire lening samen met je ouders.

Het is verstandig om bij verschillende banken informatie in te winnen over de mogelijkheden voor het afsluiten van een hypothecaire lening samen met je ouders. Elke bank hanteert namelijk verschillende voorwaarden en tarieven, dus door goed te vergelijken kun je een weloverwogen keuze maken die het beste aansluit bij jullie situatie en wensen. Het kan lonend zijn om de tijd te nemen voor dit onderzoek, zodat je uiteindelijk een hypothecaire lening vindt die gunstig is voor zowel jou als je ouders.

Zorg ervoor dat alle partijen duidelijke afspraken maken over wie welke verantwoordelijkheden en verplichtingen heeft bij de lening.

Het is van essentieel belang dat alle betrokken partijen duidelijke afspraken maken over wie welke verantwoordelijkheden en verplichtingen heeft bij het aangaan van een hypothecaire lening samen met ouders. Door transparantie te creëren en alle verwachtingen helder te communiceren, kunnen mogelijke misverstanden of conflicten in de toekomst worden voorkomen. Het vastleggen van deze afspraken in een overeenkomst zorgt voor duidelijkheid en zekerheid voor zowel de kopers als de ouders, waardoor een soepele samenwerking en afwikkeling van de lening mogelijk wordt.

Houd rekening met eventuele fiscale gevolgen van het aangaan van een hypothecaire lening met je ouders.

Bij het overwegen van het aangaan van een hypothecaire lening met je ouders is het essentieel om rekening te houden met de mogelijke fiscale gevolgen. Het is belangrijk om te begrijpen hoe deze financiële regeling invloed kan hebben op belastingen, zoals bijvoorbeeld de aftrekbaarheid van hypotheekrente en schenkingsbelasting. Door vooraf goed geïnformeerd te zijn over de fiscale aspecten, kun je eventuele verrassingen voorkomen en ervoor zorgen dat zowel jij als je ouders op een fiscaal verantwoorde manier profiteren van de samenwerking bij het afsluiten van de lening.

Laat een juridisch specialist de overeenkomst controleren voordat je deze ondertekent.

Het is verstandig om een juridisch specialist de overeenkomst te laten controleren voordat je deze ondertekent wanneer je een hypothecaire lening samen met je ouders aangaat. Een juridisch expert kan ervoor zorgen dat alle afspraken en voorwaarden duidelijk en rechtsgeldig zijn, en kan eventuele valkuilen of risico’s identificeren die anders over het hoofd gezien zouden kunnen worden. Het is belangrijk om de juridische aspecten van de overeenkomst zorgvuldig te laten beoordelen om mogelijke geschillen of complicaties in de toekomst te voorkomen.

Denk goed na over wat er gebeurt als een van de partijen niet meer aan zijn financiële verplichtingen kan voldoen.

Het is essentieel om goed na te denken over de mogelijke scenario’s als een van de partijen niet meer aan zijn financiële verplichtingen kan voldoen bij het aangaan van een hypothecaire lening samen met ouders. In dit geval kunnen er complexe situaties ontstaan en is het van groot belang om vooraf duidelijke afspraken te maken over hoe hiermee om te gaan. Het opstellen van een heldere regeling voor het geval van financiële moeilijkheden kan helpen om eventuele risico’s te beperken en de relaties tussen de betrokken partijen te beschermen.

Blijf communiceren en transparant zijn met je ouders om eventuele problemen of misverstanden te voorkomen.

Het is essentieel om open en eerlijk te communiceren met je ouders wanneer je samen een hypothecaire lening aangaat om mogelijke problemen of misverstanden te voorkomen. Door transparant te zijn over verwachtingen, verantwoordelijkheden en financiële afspraken kunnen alle partijen duidelijkheid krijgen en eventuele strubbelingen in de toekomst vermijden. Het onderhouden van een goede communicatie is de sleutel tot een succesvolle samenwerking bij het realiseren van je woondromen met behulp van een gezamenlijke lening met je ouders.

ouders meetekenen hypotheek
huis, kopen, ouder
Ouders die meetekenen op hypotheek: Wat zijn de gevolgen?

Artikel: Ouders meetekenen hypotheek

Ouders meetekenen hypotheek: wat houdt het in?

Steeds vaker kiezen jonge huizenkopers ervoor om hun ouders te laten meetekenen op de hypotheekakte. Maar wat betekent dit precies en wat zijn de voor- en nadelen hiervan?

Het meetekenen van ouders op een hypotheek houdt in dat zij mede-eigenaar worden van de woning en daarmee ook medeverantwoordelijk zijn voor de aflossing van de hypotheekschuld. Dit kan verschillende redenen hebben, zoals het verhogen van de maximale leencapaciteit of het verbeteren van de financiële situatie van de koper.

Een belangrijk voordeel van ouders die meetekenen op de hypotheek is dat het voor de koper makkelijker wordt om een hogere lening te krijgen, omdat het inkomen en vermogen van de ouders worden meegewogen. Dit kan vooral gunstig zijn voor starters op de woningmarkt met beperkte eigen middelen.

Aan de andere kant brengt het ook risico’s met zich mee. Ouders kunnen aansprakelijk worden gesteld voor eventuele betalingsachterstanden of schulden die ontstaan bij wanbetaling. Daarnaast kan het gevolgen hebben voor hun eigen financiële situatie, bijvoorbeeld als zij zelf een nieuwe lening willen afsluiten.

Het is daarom belangrijk om goed na te denken over de consequenties voordat ouders besluiten om mee te tekenen op een hypotheek. Het kan verstandig zijn om juridisch advies in te winnen en duidelijke afspraken te maken over zaken als aansprakelijkheid, eigendomsrechten en eventuele terugbetalingen.

Kortom, ouders die meetekenen op een hypotheek kunnen helpen bij het realiseren van een woningaankoop, maar het is essentieel om alle aspecten zorgvuldig af te wegen en goed geïnformeerd beslissingen te nemen.


9 Veelgestelde Vragen over Ouders die Meetekenen op een Hypotheek

  1. Wat houdt het in als ouders meetekenen op een hypotheek?
  2. Welke verantwoordelijkheden hebben ouders als ze meetekenen op de hypotheek?
  3. Wat zijn de voordelen voor kopers als ouders meetekenen op de hypotheek?
  4. Zijn er risico’s verbonden aan het laten meetekenen van ouders op een hypotheek?
  5. Hoe beïnvloedt het meegetekend worden op een hypotheek de financiële situatie van ouders?
  6. Kunnen ouders aansprakelijk worden gesteld bij betalingsproblemen van de koper?
  7. Is het verstandig om juridisch advies in te winnen voordat ouders meetekeken op een hypotheek?
  8. Zijn er specifieke afspraken die gemaakt moeten worden tussen koper en ouders bij het meetekenen op een hypotheek?
  9. Wat zijn belangrijke overwegingen voor zowel kopers als ouders bij deze regeling?

Wat houdt het in als ouders meetekenen op een hypotheek?

Wanneer ouders meetekenen op een hypotheek, betekent dit dat zij mede-eigenaar worden van de woning en daarmee ook medeverantwoordelijk zijn voor de aflossing van de hypotheekschuld. Dit kan gunstig zijn voor de koper, omdat het de kans vergroot om een hogere lening te krijgen door het inkomen en vermogen van de ouders mee te laten wegen. Echter, het brengt ook risico’s met zich mee, zoals mogelijke aansprakelijkheid bij betalingsachterstanden of financiële gevolgen voor de ouders zelf. Het is daarom belangrijk om goed geïnformeerd te zijn en duidelijke afspraken te maken voordat ouders besluiten om mee te tekenen op een hypotheek.

Welke verantwoordelijkheden hebben ouders als ze meetekenen op de hypotheek?

Wanneer ouders besluiten om mee te tekenen op de hypotheek van hun kinderen, gaan zij een belangrijke financiële verplichting aan. Als mede-eigenaar en mede-ondertekenaar van de hypotheek zijn ouders medeverantwoordelijk voor het nakomen van de betalingsverplichtingen. Dit betekent dat zij aansprakelijk kunnen worden gesteld in het geval van betalingsachterstanden of wanbetaling door de hoofdkoper. Ouders dienen zich bewust te zijn van deze verantwoordelijkheden en moeten bereid zijn om financieel bij te springen indien nodig om mogelijke risico’s te beperken en de hypotheeklasten op tijd te voldoen. Het is daarom essentieel dat ouders die overwegen om mee te tekenen op een hypotheek goed geïnformeerd zijn over hun verplichtingen en eventuele consequenties.

Wat zijn de voordelen voor kopers als ouders meetekenen op de hypotheek?

Het betrekken van ouders bij het meetekenen op de hypotheek biedt diverse voordelen voor kopers. Een belangrijk voordeel is dat het de kansen vergroot om een hogere lening te verkrijgen, aangezien de financiële situatie van de ouders wordt meegewogen. Hierdoor kunnen kopers mogelijk een woning aanschaffen die anders buiten hun bereik zou liggen. Bovendien kan het meetekenen van ouders leiden tot gunstigere voorwaarden en rentetarieven, wat kan resulteren in lagere maandelijkse lasten voor de koper. Dit kan vooral gunstig zijn voor starters op de woningmarkt die behoefte hebben aan extra financiële ondersteuning om hun droomwoning te kunnen verwerven.

Zijn er risico’s verbonden aan het laten meetekenen van ouders op een hypotheek?

Ja, er zijn zeker risico’s verbonden aan het laten meetekenen van ouders op een hypotheek. Wanneer ouders meetekenen, worden zij mede-eigenaar van de woning en zijn zij ook medeverantwoordelijk voor de aflossing van de hypotheekschuld. Dit brengt het risico met zich mee dat ouders aansprakelijk kunnen worden gesteld voor eventuele betalingsachterstanden of schulden die ontstaan bij wanbetaling. Daarnaast kan het meetekenen gevolgen hebben voor de financiële situatie van de ouders zelf, bijvoorbeeld als zij zelf een nieuwe lening willen afsluiten. Het is daarom essentieel om goed geïnformeerd te zijn over alle mogelijke risico’s en om duidelijke afspraken te maken voordat ouders besluiten om mee te tekenen op een hypotheek.

Hoe beïnvloedt het meegetekend worden op een hypotheek de financiële situatie van ouders?

Wanneer ouders besluiten om mee te tekenen op de hypotheek van hun kinderen, kan dit aanzienlijke invloed hebben op hun eigen financiële situatie. Door medeverantwoordelijk te worden voor de hypotheekschuld van de woning, lopen ouders het risico om zelf financiële consequenties te ondervinden bij eventuele betalingsproblemen of wanbetaling van de kopers. Dit kan impact hebben op hun eigen kredietwaardigheid en toekomstige financiële mogelijkheden, zoals het afsluiten van nieuwe leningen of hypotheken. Het is daarom cruciaal voor ouders om zich bewust te zijn van deze potentiële gevolgen en om goed geïnformeerd en geadviseerd te worden voordat zij besluiten om mee te tekenen op een hypotheek.

Kunnen ouders aansprakelijk worden gesteld bij betalingsproblemen van de koper?

Ja, ouders kunnen aansprakelijk worden gesteld bij betalingsproblemen van de koper wanneer zij meetekenen op de hypotheek. Door mede-eigenaar te worden van de woning en medeverantwoordelijk te zijn voor de aflossing van de hypotheekschuld, dragen ouders ook het risico van eventuele betalingsachterstanden of schulden die ontstaan bij wanbetaling door de koper. Het is daarom van groot belang dat ouders zich bewust zijn van deze mogelijke consequentie en goed geïnformeerd zijn voordat zij besluiten om mee te tekenen op een hypotheek. Het is aan te raden om juridisch advies in te winnen en duidelijke afspraken te maken om eventuele risico’s te beperken.

Is het verstandig om juridisch advies in te winnen voordat ouders meetekeken op een hypotheek?

Het is zeer verstandig om juridisch advies in te winnen voordat ouders besluiten om mee te tekenen op een hypotheek. Het meetekenen op een hypotheek brengt juridische en financiële verantwoordelijkheden met zich mee die zorgvuldig moeten worden overwogen. Een juridisch adviseur kan ouders helpen bij het begrijpen van de implicaties, het vastleggen van duidelijke afspraken en het beschermen van hun belangen. Door professioneel advies in te winnen, kunnen eventuele risico’s worden geminimaliseerd en kunnen ouders weloverwogen beslissingen nemen over hun rol als mede-eigenaar van de woning en medeverantwoordelijke voor de hypotheekschuld.

Zijn er specifieke afspraken die gemaakt moeten worden tussen koper en ouders bij het meetekenen op een hypotheek?

Bij het meetekenen van ouders op een hypotheek is het van groot belang om specifieke afspraken te maken tussen de koper en de ouders. Denk hierbij aan zaken als de verdeling van de lasten en verantwoordelijkheden, de eventuele terugbetaling van de ouders, en afspraken over eigendomsrechten en aansprakelijkheid bij betalingsachterstanden. Het is raadzaam om deze afspraken schriftelijk vast te leggen in een overeenkomst om misverstanden of conflicten in de toekomst te voorkomen. Het inschakelen van juridisch advies kan helpen bij het opstellen van heldere en rechtsgeldige afspraken die beide partijen beschermen.

Wat zijn belangrijke overwegingen voor zowel kopers als ouders bij deze regeling?

Bij de regeling waarbij ouders meetekenen op een hypotheek zijn er belangrijke overwegingen voor zowel kopers als ouders om rekening mee te houden. Voor kopers is het essentieel om goed te begrijpen dat ouders medeverantwoordelijk worden voor de hypotheekschuld en eventuele betalingsverplichtingen. Het is daarom belangrijk om een duidelijke financiële planning te maken en inzicht te hebben in de risico’s die deze regeling met zich meebrengt. Aan de andere kant dienen ouders zorgvuldig te overwegen of zij bereid zijn om deze financiële verplichting aan te gaan en welke impact dit kan hebben op hun eigen financiële situatie en toekomstplannen. Het is raadzaam voor zowel kopers als ouders om open communicatie te voeren, juridisch advies in te winnen en heldere afspraken vast te leggen om mogelijke conflicten in de toekomst te voorkomen.

Zelf een huis kopen zonder tussenkomst van een makelaar: een verstandige keuze?

Huis kopen zonder tussenkomst makelaar

Huis kopen zonder tussenkomst makelaar: een verstandige keuze?

Steeds meer mensen overwegen om een huis te kopen zonder de hulp van een makelaar. Dit kan verschillende redenen hebben, zoals het besparen van kosten of het gevoel van meer controle hebben over het aankoopproces.

Hoewel het kopen van een huis zonder tussenkomst van een makelaar op het eerste gezicht aantrekkelijk lijkt, zijn er enkele belangrijke zaken om in gedachten te houden. Een makelaar heeft vaak uitgebreide kennis van de vastgoedmarkt, juridische procedures en onderhandelingstechnieken die u kunnen helpen bij het vinden van uw droomhuis en het verkrijgen van de beste deal.

Als u ervoor kiest om zelf een huis te kopen, is het belangrijk om goed voorbereid te zijn. Zorg ervoor dat u voldoende onderzoek doet naar de huizenmarkt, weet wat uw budget is en welke eisen u stelt aan uw toekomstige woning. Daarnaast is het verstandig om juridisch advies in te winnen om ervoor te zorgen dat alle contracten en documenten correct worden opgesteld.

Het proces van een huis kopen zonder makelaar kan complex zijn en vergt veel tijd en inspanning. Het is daarom aan te raden om goed na te denken of u over voldoende kennis en ervaring beschikt om deze taak succesvol uit te voeren.

Kortom, hoewel het mogelijk is om een huis te kopen zonder tussenkomst van een makelaar, is het belangrijk om de voor- en nadelen zorgvuldig af te wegen voordat u deze beslissing neemt. Een makelaar kan waardevolle expertise bieden die u kan helpen bij het vinden van uw ideale woning tegen de beste voorwaarden.


Veelgestelde Vragen over het Kopen van een Huis zonder Makelaar

  1. Wat bespaar je als je een huis koopt zonder makelaar?
  2. Wat moet je regelen als je je huis verkoopt?
  3. Hoe verkoop ik mijn huis onderhands?
  4. Wat te doen als je een huis koopt zonder makelaar?
  5. Kan ik bieden op een huis zonder makelaar?
  6. Heb ik een makelaar nodig om een huis te kopen?
  7. Kun je een huis kopen zonder makelaar?
  8. Heb je perse een makelaar nodig?

Wat bespaar je als je een huis koopt zonder makelaar?

Als je ervoor kiest om een huis te kopen zonder tussenkomst van een makelaar, kun je potentieel besparen op de makelaarskosten die normaal gesproken betaald worden bij het inschakelen van een professional. Deze kosten kunnen aanzienlijk zijn, aangezien makelaars doorgaans een percentage van de verkoopprijs in rekening brengen als vergoeding voor hun diensten. Door zelf het koopproces te regelen, vermijd je deze extra kosten en heb je meer controle over de financiële kant van de transactie. Het is echter belangrijk om te onthouden dat het kopen van een huis zonder makelaar ook risico’s met zich mee kan brengen en dat professioneel advies waardevol kan zijn bij het vinden van de juiste woning en het onderhandelen van gunstige voorwaarden.

Wat moet je regelen als je je huis verkoopt?

Wanneer je je huis verkoopt zonder tussenkomst van een makelaar, zijn er verschillende zaken die je zelf moet regelen. Allereerst is het belangrijk om een realistische vraagprijs vast te stellen en om potentiële kopers te informeren over de staat van de woning. Daarnaast dien je zelf de bezichtigingen te regelen en eventuele onderhandelingen te voeren. Ook het opstellen van een koopovereenkomst en het regelen van de juridische aspecten behoren tot jouw verantwoordelijkheid. Het is verstandig om je goed te laten informeren over alle stappen die komen kijken bij het verkopen van een huis, zodat het proces soepel en succesvol verloopt.

Hoe verkoop ik mijn huis onderhands?

Het verkopen van een huis onderhands betekent dat de verkoop plaatsvindt zonder tussenkomst van een makelaar of openbare veiling. Als u uw huis onderhands wilt verkopen, kunt u rechtstreeks met potentiële kopers onderhandelen over de verkoopprijs en voorwaarden. Het is belangrijk om een realistische vraagprijs vast te stellen en om juridisch advies in te winnen om ervoor te zorgen dat alle contracten en documenten correct worden opgesteld. Door het huis onderhands te verkopen, heeft u meer controle over het verkoopproces en kunt u mogelijk kosten besparen die anders aan makelaarscourtage zouden worden besteed.

Wat te doen als je een huis koopt zonder makelaar?

Wanneer je ervoor kiest om een huis te kopen zonder de tussenkomst van een makelaar, zijn er enkele belangrijke stappen die je moet volgen om het proces soepel te laten verlopen. Allereerst is het essentieel om grondig onderzoek te doen naar de huizenmarkt en verschillende beschikbare woningen te bekijken. Zorg ervoor dat je goed op de hoogte bent van je budget en welke wensen en eisen je hebt voor je nieuwe huis. Daarnaast is het verstandig om juridisch advies in te winnen om ervoor te zorgen dat alle contracten en documenten correct worden opgesteld en dat je volledig op de hoogte bent van alle juridische aspecten rondom de aankoop. Het is ook aan te raden om eventueel een bouwkundige keuring uit te laten voeren om eventuele gebreken aan het licht te brengen. Door deze stappen zorgvuldig te doorlopen, kun je met vertrouwen een huis kopen zonder makelaar.

Kan ik bieden op een huis zonder makelaar?

Ja, het is mogelijk om te bieden op een huis zonder de tussenkomst van een makelaar. Als particulier kunt u zelf een bod uitbrengen op een woning die te koop staat. Het is belangrijk om goed voorbereid te zijn en te weten wat uw maximale budget is voordat u een bod doet. Ook is het verstandig om onderzoek te doen naar de marktwaarde van vergelijkbare woningen in de buurt en eventuele gebreken of bijzonderheden van het huis waarop u wilt bieden. Het is aan te raden om bij twijfel juridisch advies in te winnen om ervoor te zorgen dat uw bod correct en rechtsgeldig is.

Heb ik een makelaar nodig om een huis te kopen?

Veel mensen vragen zich af of ze een makelaar nodig hebben om een huis te kopen. Het antwoord op deze vraag hangt af van verschillende factoren, zoals uw kennis van de vastgoedmarkt, ervaring met onderhandelen en juridische procedures, en de beschikbare tijd die u kunt besteden aan het zoeken naar een woning. Hoewel het mogelijk is om een huis te kopen zonder tussenkomst van een makelaar, kan de expertise en begeleiding van een professional waardevol zijn bij het vinden van uw droomhuis en het verkrijgen van de beste deal. Het is daarom verstandig om goed na te denken over uw behoeften en capaciteiten voordat u besluit om al dan niet een makelaar in te schakelen bij het aankoopproces.

Kun je een huis kopen zonder makelaar?

Ja, het is mogelijk om een huis te kopen zonder tussenkomst van een makelaar. Steeds meer mensen overwegen deze optie om verschillende redenen, zoals kostenbesparing en meer controle over het aankoopproces. Het is echter belangrijk om te realiseren dat het kopen van een huis zonder makelaar enige uitdagingen met zich mee kan brengen. Een makelaar heeft vaak waardevolle kennis en ervaring die kunnen helpen bij het vinden van de juiste woning en het afhandelen van alle juridische en administratieve aspecten van de transactie. Het is daarom verstandig om goed voorbereid te zijn en eventueel professioneel advies in te winnen voordat u besluit om zonder makelaar een huis te kopen.

Heb je perse een makelaar nodig?

Het antwoord op de veelgestelde vraag “Heb je per se een makelaar nodig bij het kopen van een huis?” hangt af van verschillende factoren. Hoewel het niet verplicht is om een makelaar in te schakelen bij het kopen van een huis, kan hun expertise en ervaring van onschatbare waarde zijn tijdens het hele aankoopproces. Een makelaar kan u helpen bij het vinden van geschikte woningen, onderhandelen over de prijs en voorwaarden, en juridische aspecten afhandelen. Het is dus belangrijk om te overwegen of u zelf over voldoende kennis en tijd beschikt om deze taken succesvol uit te voeren, of dat u liever de hulp van een professional inschakelt om uw droomhuis te vinden.

Kosten voor de verkoop van uw woning: Wat u moet weten over de notaris

Kosten Verkoop Woning Notaris

Kosten Verkoop Woning Notaris

Wanneer u besluit uw woning te verkopen, komt u voor verschillende kosten te staan. Een van de belangrijke kostenposten is de notaris. De notaris speelt een cruciale rol bij de overdracht van de woning en zorgt ervoor dat alle juridische aspecten correct worden afgehandeld.

De kosten voor de notaris bij de verkoop van een woning kunnen variëren en zijn afhankelijk van verschillende factoren. Over het algemeen omvatten deze kosten onder andere:

  • Opstellen van de leveringsakte: dit is het juridische document waarin de overdracht van de woning wordt vastgelegd.
  • Inschrijving in het Kadaster: de notaris zorgt ervoor dat de eigendomsoverdracht officieel wordt geregistreerd bij het Kadaster.
  • Afhandeling van financiële zaken: zoals het regelen van betalingen en eventuele hypotheken die nog op de woning rusten.
  • Advies en begeleiding: de notaris staat u bij met juridisch advies en begeleiding gedurende het verkoopproces.

Het is verstandig om vooraf duidelijke afspraken te maken met de notaris over de kosten en welke diensten hierbij inbegrepen zijn. Zo voorkomt u verrassingen achteraf en kunt u zich goed voorbereiden op deze financiële verplichtingen.

Kortom, de kosten voor een notaris bij de verkoop van een woning zijn een essentieel onderdeel van het verkoopproces en dragen bij aan een vlotte en correcte afhandeling van de transactie.


Veelgestelde Vragen over Notariskosten bij de Verkoop van een Woning

  1. Wat zijn de notariskosten bij de verkoop van een huis?
  2. Wat zijn de notariskosten voor de verkoper van een huis?
  3. Hoeveel geld krijg je als je je huis verkoopt?
  4. Welke kosten worden verrekend bij notaris?
  5. Hoe hoog zijn notariskosten bij verkoop huis?
  6. Welke kosten moet ik betalen bij de verkoop van mijn huis?
  7. Welke kosten worden verrekend bij verkoop woning?
  8. Wie betaalt de notariskosten bij verkoop van huis?
  9. Wie betaalt de notaris bij verkoop?

Wat zijn de notariskosten bij de verkoop van een huis?

De notariskosten bij de verkoop van een huis kunnen variëren, afhankelijk van verschillende factoren. Over het algemeen omvatten deze kosten het opstellen van de leveringsakte, de inschrijving in het Kadaster, de afhandeling van financiële zaken en eventueel juridisch advies en begeleiding gedurende het verkoopproces. Het is raadzaam om vooraf duidelijke afspraken te maken met de notaris over de kosten en welke diensten hierbij zijn inbegrepen, zodat u goed voorbereid bent op deze financiële verplichtingen en eventuele verrassingen kunt voorkomen.

Wat zijn de notariskosten voor de verkoper van een huis?

De notariskosten voor de verkoper van een huis omvatten verschillende aspecten die bijdragen aan een soepele en wettelijk correcte overdracht van de woning. Deze kosten kunnen variëren afhankelijk van de specifieke diensten die de notaris verleent, zoals het opstellen van de leveringsakte, inschrijving in het Kadaster, afhandeling van financiële zaken en juridisch advies en begeleiding gedurende het verkoopproces. Het is raadzaam om vooraf heldere afspraken te maken met de notaris over de kosten en welke diensten hierbij zijn inbegrepen, zodat zowel de verkoper als de notaris goed voorbereid zijn op deze financiële verplichtingen.

Hoeveel geld krijg je als je je huis verkoopt?

Wanneer je besluit je huis te verkopen, is het belangrijk om te begrijpen dat het bedrag dat je uiteindelijk ontvangt na de verkoop afhangt van verschillende factoren. Het totale bedrag dat je ontvangt wordt bepaald door de verkoopprijs van je woning, min de openstaande hypotheek en eventuele kosten die gepaard gaan met de verkoop, waaronder de kosten voor de notaris. Het is verstandig om een nauwkeurige berekening te maken van alle financiële aspecten en kosten die komen kijken bij de verkoop van je huis, zodat je een realistisch beeld krijgt van het bedrag dat je daadwerkelijk zult ontvangen na de transactie.

Welke kosten worden verrekend bij notaris?

Bij de notaris worden verschillende kosten verrekend bij de verkoop van een woning. Deze kosten kunnen onder meer bestaan uit het opstellen van de leveringsakte, inschrijving in het Kadaster, afhandeling van financiële zaken en advies en begeleiding gedurende het verkoopproces. Het is belangrijk om vooraf duidelijkheid te krijgen over welke kosten precies worden verrekend en welke diensten hierbij zijn inbegrepen. Op die manier kunt u zich goed voorbereiden op de financiële verplichtingen die gepaard gaan met de notariële afhandeling van de woningverkoop.

Hoe hoog zijn notariskosten bij verkoop huis?

De hoogte van de notariskosten bij de verkoop van een huis kan variëren en is afhankelijk van verschillende factoren. Over het algemeen omvatten de notariskosten bij de verkoop van een huis onder andere het opstellen van de leveringsakte, inschrijving in het Kadaster, afhandeling van financiële zaken en juridisch advies. Het is raadzaam om vooraf duidelijke afspraken te maken met de notaris over de kosten en welke diensten hierbij inbegrepen zijn, zodat u goed voorbereid bent op deze financiële verplichtingen en eventuele verrassingen kunt voorkomen.

Welke kosten moet ik betalen bij de verkoop van mijn huis?

Bij de verkoop van uw huis komen verschillende kosten kijken, waaronder de kosten voor de notaris. De notariskosten bij de verkoop van een woning omvatten onder andere het opstellen van de leveringsakte, inschrijving in het Kadaster, afhandeling van financiële zaken en juridisch advies en begeleiding gedurende het verkoopproces. Het is belangrijk om vooraf duidelijkheid te krijgen over welke kosten precies in rekening worden gebracht en welke diensten hierbij zijn inbegrepen, zodat u goed voorbereid bent op deze financiële verplichtingen.

Welke kosten worden verrekend bij verkoop woning?

Bij de verkoop van een woning worden verschillende kosten verrekend, waaronder de kosten voor de notaris. Deze kosten omvatten onder andere het opstellen van de leveringsakte, inschrijving in het Kadaster, afhandeling van financiële zaken en juridisch advies en begeleiding gedurende het verkoopproces. Het is belangrijk om vooraf duidelijke afspraken te maken met de notaris over welke diensten zijn inbegrepen en wat de totale kosten zullen zijn. Op die manier kunt u zich goed voorbereiden op deze financiële verplichtingen en zorgt u voor een vlotte en correcte afhandeling van de transactie bij de verkoop van uw woning.

Wie betaalt de notariskosten bij verkoop van huis?

Bij de verkoop van een huis is een veelgestelde vraag: wie betaalt de notariskosten? In de meeste gevallen worden de notariskosten bij de verkoop van een huis betaald door de verkoper. Als verkoper draagt u over het algemeen de kosten voor het opstellen van de leveringsakte, inschrijving in het Kadaster en andere juridische diensten die de notaris verleent tijdens het verkoopproces. Het is gebruikelijk dat deze kosten voor rekening komen van degene die het onroerend goed verkoopt, maar dit kan ook afhankelijk zijn van specifieke afspraken die in het koopcontract zijn vastgelegd. Het is raadzaam om hierover duidelijke afspraken te maken om misverstanden te voorkomen en een soepele verkooptransactie te waarborgen.

Wie betaalt de notaris bij verkoop?

Bij de verkoop van een woning rijst vaak de vraag: wie betaalt de notaris? In Nederland is het gebruikelijk dat de verkoper de notariskosten draagt. De kosten voor de notaris bij de verkoop van een woning zijn dan ook doorgaans voor rekening van de verkoper. Deze kosten maken deel uit van de totale kosten die komen kijken bij het verkopen van een woning en dienen te worden meegenomen in de financiële planning rondom het verkoopproces. Het is belangrijk om hier vooraf duidelijke afspraken over te maken, zodat beide partijen weten welke kosten zij kunnen verwachten en wie hiervoor verantwoordelijk is.

Besparingen bij het kopen van een huis zonder makelaar: kosten en mogelijkheden

Kosten huis kopen zonder makelaar

Kosten huis kopen zonder makelaar

Steeds meer mensen overwegen om een huis te kopen zonder de tussenkomst van een makelaar. Dit kan aanzienlijke kostenbesparingen opleveren, maar het brengt ook extra verantwoordelijkheden met zich mee.

Als je ervoor kiest om zonder makelaar een huis te kopen, moet je zelf op zoek gaan naar geschikte woningen en bezichtigingen regelen. Dit vergt tijd en inspanning, maar kan de moeite waard zijn als je geld wilt besparen op makelaarskosten.

Een van de grootste voordelen van het kopen van een huis zonder makelaar is dat je geen courtage hoeft te betalen. Makelaars rekenen doorgaans een percentage van de verkoopprijs als vergoeding voor hun diensten, wat kan oplopen tot duizenden euro’s.

Daarentegen loop je het risico dat je als koper bepaalde zaken over het hoofd ziet of niet goed onderhandelt over de prijs. Een makelaar heeft expertise in de vastgoedmarkt en kan je helpen om een goede deal te sluiten en valkuilen te vermijden.

Het is belangrijk om goed geïnformeerd te zijn over alle aspecten van het koopproces als je besluit om zonder makelaar te handelen. Zorg ervoor dat je juridisch advies inwint en laat eventueel een bouwkundige keuring uitvoeren om verborgen gebreken aan het licht te brengen.

Kortom, het kopen van een huis zonder makelaar kan kosten besparen, maar vereist wel extra inzet en voorzichtigheid. Weeg alle voor- en nadelen zorgvuldig af voordat je deze belangrijke beslissing neemt.


5 Tips om Kosten te Besparen bij het Kopen van een Huis Zonder Makelaar

  1. Doe zelf onderzoek naar de woningmarkt om een goed beeld te krijgen van de prijzen.
  2. Zorg ervoor dat je goed voorbereid bent op het onderhandelingsproces met de verkoper.
  3. Laat een bouwkundige keuring uitvoeren om eventuele verborgen gebreken op te sporen.
  4. Controleer alle juridische documenten grondig voordat je tot aankoop overgaat.
  5. Overweeg om een notaris in te schakelen voor het opstellen van de koopovereenkomst en de juridische afhandeling.

Doe zelf onderzoek naar de woningmarkt om een goed beeld te krijgen van de prijzen.

Het is verstandig om zelf onderzoek te doen naar de woningmarkt om een goed beeld te krijgen van de prijzen voordat je besluit een huis te kopen zonder makelaar. Door de markt te verkennen en prijzen van vergelijkbare woningen in de buurt te bekijken, kun je beter inschatten wat een redelijke prijs is voor het huis dat je op het oog hebt. Dit helpt je om realistisch te onderhandelen en ervoor te zorgen dat je niet overbetaalt voor je nieuwe woning.

Zorg ervoor dat je goed voorbereid bent op het onderhandelingsproces met de verkoper.

Zorg ervoor dat je goed voorbereid bent op het onderhandelingsproces met de verkoper wanneer je besluit een huis te kopen zonder makelaar. Het is essentieel om te weten wat de marktwaarde van het huis is en om je budget en maximale biedingsingsbereidheid duidelijk in kaart te brengen. Door goed voorbereid te zijn, kun je zelfverzekerd en doelgericht onderhandelen over de prijs en andere voorwaarden, wat kan leiden tot een succesvolle aankoop zonder onnodige kosten.

Laat een bouwkundige keuring uitvoeren om eventuele verborgen gebreken op te sporen.

Het is verstandig om bij het kopen van een huis zonder makelaar een bouwkundige keuring te laten uitvoeren. Deze keuring kan helpen om eventuele verborgen gebreken aan het licht te brengen, zoals structurele problemen, vochtproblemen of achterstallig onderhoud. Door vooraf inzicht te krijgen in de staat van de woning, kun je onaangename verrassingen en hoge kosten in de toekomst voorkomen. Het is een investering die zichzelf kan terugverdienen door mogelijke problemen vroegtijdig te signaleren en zo de onderhandelingspositie bij de aankoop te versterken.

Controleer alle juridische documenten grondig voordat je tot aankoop overgaat.

Het is van essentieel belang om alle juridische documenten grondig te controleren voordat je besluit een huis te kopen zonder de hulp van een makelaar. Door zorgvuldig alle contracten, eigendomsbewijzen en andere juridische documenten te bestuderen, kun je mogelijke valkuilen en verborgen risico’s identificeren die van invloed kunnen zijn op de aankoopbeslissing. Het is raadzaam om indien nodig een specialist in te schakelen om ervoor te zorgen dat je volledig op de hoogte bent van de juridische aspecten van de transactie en om eventuele onaangename verrassingen in de toekomst te voorkomen.

Overweeg om een notaris in te schakelen voor het opstellen van de koopovereenkomst en de juridische afhandeling.

Overweeg om een notaris in te schakelen voor het opstellen van de koopovereenkomst en de juridische afhandeling wanneer je besluit een huis te kopen zonder makelaar. Een notaris kan ervoor zorgen dat alle juridische aspecten van de transactie correct worden afgehandeld en kan je adviseren over eventuele valkuilen in het koopproces. Het opstellen van een waterdichte koopovereenkomst en het regelen van de juridische afhandeling zijn cruciale stappen bij het kopen van een huis, en een notaris kan je hierbij deskundig begeleiden. Het inschakelen van een notaris kan dus extra kosten met zich meebrengen, maar het kan je ook gemoedsrust geven en mogelijke problemen in de toekomst helpen voorkomen.