Huis eerst verkopen of kopen: wat is de slimste volgorde?

Huis eerst verkopen of kopen: wat is de slimste volgorde?

Wie wil verhuizen, staat vaak voor dezelfde vraag: verkoop je eerst je huidige huis, of koop je eerst een nieuwe woning? Beide opties hebben voor- en nadelen. De beste keuze hangt onder meer af van je financiële situatie, de woningmarkt en hoeveel zekerheid je nodig hebt. Hieronder lees je waar je op kunt letten.

Eerst je huis verkopen

Je huidige woning verkopen voordat je een nieuwe koopt, geeft meestal het meeste financiële overzicht. Je weet hoeveel de verkoop heeft opgebracht en welk bedrag je eventueel kunt gebruiken voor de aankoop van je volgende huis. Ook verklein je de kans dat je tijdelijk met twee woningen en dubbele woonlasten zit.

Een mogelijk nadeel is dat je nog geen nieuwe woning hebt gevonden wanneer de verkoop rond is. Je kunt daardoor tijdelijk woonruimte nodig hebben, bijvoorbeeld bij familie, in een huurwoning of via een overbruggingsperiode met afspraken over de oplevering. Ook kan de woningmarkt snel veranderen: terwijl je zoekt, kunnen prijzen of het aanbod verschuiven.

Eerst een huis kopen

Eerst kopen kan aantrekkelijk zijn als je een woning hebt gevonden die goed bij je past en je niet het risico wilt lopen dat iemand anders ermee vandoor gaat. Je kunt de verhuizing bovendien beter plannen als de overdracht van je nieuwe huis vaststaat.

Daar staat tegenover dat je huidige woning misschien nog niet is verkocht. Je kunt dan tijdelijk dubbele lasten hebben, zoals hypotheeklasten, verzekeringen, gemeentelijke lasten en energiekosten. Of je de aankoop kunt financieren, hangt af van je inkomen, vermogen en de voorwaarden van de hypotheekverstrekker. Een hypotheekadviseur kan berekenen of de aankoop haalbaar is zolang je oude woning nog te koop staat.

Wat is een overbruggingskrediet?

Als er overwaarde in je huidige woning zit, maar de verkoopopbrengst nog niet beschikbaar is, kan een overbruggingskrediet mogelijk uitkomst bieden. Dit is een tijdelijke lening waarmee je een deel van de verwachte overwaarde alvast kunt gebruiken voor de aankoop van je nieuwe woning.

De mogelijkheden en voorwaarden verschillen per geldverstrekker. Vaak wordt gekeken naar de waarde van je huidige woning, de verwachte verkoopopbrengst en de openstaande hypotheek. Houd er rekening mee dat een overbruggingskrediet kosten met zich meebrengt en dat de precieze beschikbare ruimte pas duidelijk wordt na beoordeling door de geldverstrekker.

Kun je de verkoop en aankoop op elkaar afstemmen?

Probeer waar mogelijk de overdrachtsdata van beide woningen op elkaar af te stemmen. Dat kan de periode met dubbele lasten beperken en voorkomt soms dat je tijdelijke woonruimte moet regelen. De data zijn niet altijd volledig naar wens aan te passen, maar er valt vaak wel over te onderhandelen.

Je kunt bij de verkoop bijvoorbeeld bespreken wanneer de koper de woning krijgt. Bij de aankoop kun je informeren naar de gewenste opleverdatum van de verkoper. Leg afspraken altijd zorgvuldig vast in de koopovereenkomst en laat je zo nodig adviseren door een makelaar of jurist.

Vergeet de voorwaarden en kosten niet

Bij het kopen van een woning is het belangrijk om te beoordelen of de financiering op tijd rond kan komen. Een financieringsvoorbehoud kan bescherming bieden als je de hypotheek niet geregeld krijgt binnen de afgesproken termijn. De precieze formulering en termijnen staan in de koopovereenkomst. Laat je hierover goed informeren voordat je tekent.

Naast de aankoopprijs moet je rekening houden met bijkomende kosten, zoals advies- en notariskosten, taxatiekosten en eventuele kosten voor een bouwkundige keuring. Ook een verhuizing, tijdelijke opslag en mogelijke dubbele woonlasten kunnen het benodigde budget verhogen.

Welke volgorde past bij jou?

  • Verkoop eerst als financiële zekerheid belangrijk is en je dubbele lasten wilt vermijden.
  • Koop eerst als je voldoende financiële ruimte hebt en een geschikte woning niet wilt mislopen.
  • Stem de overdrachten op elkaar af als je de zekerheid van een afgeronde verkoop wilt combineren met een geplande verhuizing.

Er is dus geen volgorde die voor iedereen het beste is. Laat vóór je beslissingen neemt berekenen wat je kunt lenen, hoeveel overwaarde je mogelijk overhoudt en of tijdelijke dubbele lasten haalbaar zijn. Met een helder financieel overzicht en goede afspraken kun je de overgang naar je nieuwe woning met meer vertrouwen plannen.


5 Tips voor het Beslissen: Eerst Huis Verkopen of Kopen?

  1. Verkoop eerst voor meer financiële zekerheid.
  2. Koop eerst als tijdelijke dubbele lasten haalbaar zijn.
  3. Check je hypotheekruimte vóór je een bod doet.
  4. Bespreek overbruggingsfinanciering met je hypotheekadviseur.
  5. Stem overdracht en verhuizing zo goed mogelijk op elkaar af.

Verkoop eerst voor meer financiële zekerheid.

Wil je financiële onzekerheid en dubbele woonlasten zoveel mogelijk vermijden? Verkoop dan eerst je huidige huis. Zodra de verkoop rond is, weet je beter hoeveel geld je beschikbaar hebt voor je volgende woning en welk budget daarbij past. Zo kun je gerichter zoeken en voorkom je dat je een nieuwe woning koopt voordat duidelijk is wat je oude huis oplevert. Houd wel rekening met de mogelijkheid dat je tijdelijk woonruimte nodig hebt als je nog geen nieuw huis hebt gevonden.

Koop eerst als tijdelijke dubbele lasten haalbaar zijn.

Koop eerst als je de tijdelijke dubbele lasten kunt dragen en een geschikte woning niet wilt mislopen. Zolang je huidige huis nog niet is verkocht, betaal je mogelijk voor beide woningen hypotheek, verzekeringen en andere vaste lasten. Bereken daarom vooraf samen met een hypotheekadviseur of je deze periode financieel kunt overbruggen, ook als de verkoop langer duurt dan verwacht.

Check je hypotheekruimte vóór je een bod doet.

Controleer je hypotheekruimte voordat je een bod uitbrengt. Zo weet je welk bedrag je verantwoord kunt bieden en voorkom je dat je een woning koopt die financieel niet haalbaar blijkt. Vraag je hypotheekadviseur om rekening te houden met je huidige hypotheek, eventuele overwaarde en mogelijke dubbele woonlasten als je oude huis nog niet is verkocht.

Bespreek overbruggingsfinanciering met je hypotheekadviseur.

Bespreek overbruggingsfinanciering tijdig met je hypotheekadviseur als je een nieuw huis wilt kopen voordat je huidige woning is verkocht. Met een overbruggingskrediet kun je mogelijk de verwachte overwaarde alvast gebruiken voor de aankoop, maar hoeveel je kunt lenen hangt onder meer af van de waarde van je woning, de resterende hypotheek en de voorwaarden van de geldverstrekker. Je adviseur kan ook inzicht geven in de kosten en in de tijdelijke dubbele woonlasten, zodat je weet of deze oplossing bij je financiële situatie past.

Stem overdracht en verhuizing zo goed mogelijk op elkaar af.

Probeer de overdracht van je oude woning en die van je nieuwe huis zo goed mogelijk op elkaar af te stemmen. Zo beperk je de kans op dubbele woonlasten en voorkom je mogelijk dat je tijdelijk ergens anders moet wonen of je spullen moet opslaan. Bespreek de gewenste data tijdig met de kopers en verkopers en leg gemaakte afspraken duidelijk vast. Houd ook rekening met wat extra speling: een verhuizing loopt niet altijd precies volgens planning.
Hoe verkoop je een huis? Een praktisch stappenplan voor een succesvolle verkoop

Hoe verkoop je een huis? Een praktisch stappenplan

Een huis verkopen is een grote stap. Er komt meer bij kijken dan alleen een vraagprijs bepalen en een advertentie plaatsen. Denk aan het klaarmaken van de woning, het verzamelen van documenten, het voeren van bezichtigingen en het beoordelen van biedingen. Met een goede voorbereiding verloopt het verkoopproces vaak overzichtelijker. Hieronder lees je hoe je een huis verkoopt, van de eerste plannen tot de overdracht bij de notaris.

Bepaal wanneer je wilt verkopen

Begin met je planning. Wanneer moet de woning beschikbaar zijn voor de koper? En heb je zelf al een volgende woning gevonden, of moet de verkoop eerst rond zijn? De gewenste verhuisdatum kan invloed hebben op de voorwaarden die je met een koper afspreekt.

Houd ook rekening met de tijd die nodig is voor de voorbereiding, de verkoop en de juridische afronding. De uiteindelijke duur verschilt per woning en situatie.

Bepaal een passende vraagprijs

Een realistische vraagprijs helpt om de juiste belangstelling te krijgen. Kijk niet alleen naar vraagprijzen van vergelijkbare woningen, maar ook naar recente verkoopprijzen, de staat van het huis, de locatie en de ontwikkelingen op de lokale woningmarkt.

Een makelaar kan een waardebepaling uitvoeren en adviseren over de vraagprijs en verkoopstrategie. Je kunt ook zelf onderzoek doen, bijvoorbeeld door vergelijkbare woningen in de buurt te bekijken. Een online schatting is een indicatie en vervangt geen professionele waardebepaling of taxatie.

Kies hoe je de woning verkoopt

Je kunt een verkoopmakelaar inschakelen of de verkoop zelf regelen. Een makelaar kan onder meer helpen met de prijsstrategie, presentatie, bezichtigingen, onderhandelingen en de koopovereenkomst. Vraag vooraf welke diensten zijn inbegrepen en welke kosten daarbij horen.

Wie zelf verkoopt, houdt meer regie en kan makelaarskosten besparen. Daar staat tegenover dat je zelf verantwoordelijk bent voor de verkoopinformatie, communicatie met geïnteresseerden, onderhandelingen en veel praktische zaken. Kies de aanpak die past bij je kennis, tijd en voorkeuren.

Maak de woning verkoopklaar

Een verzorgde woning maakt het voor kijkers makkelijker om zich voor te stellen hoe het is om er te wonen. Een grote verbouwing is niet altijd nodig. Vaak helpen deze stappen al:

  • Ruim persoonlijke spullen en overbodige meubels op.
  • Maak de woning grondig schoon en zorg voor voldoende licht.
  • Werk kleine gebreken bij, zoals een klemmende deur of beschadigde verf.
  • Maak ook de tuin, het balkon, de berging en de entree netjes.
  • Bewaar informatie over recente verbeteringen en onderhoud.

Overweeg alleen grotere investeringen als ze naar verwachting bijdragen aan de verkoop en passen binnen je budget.

Verzamel de benodigde informatie en documenten

Potentiële kopers willen weten wat ze kopen. Zorg daarom dat belangrijke informatie beschikbaar is. Denk aan gegevens over het bouwjaar, onderhoud, verbouwingen, installaties en eventuele bekende gebreken. Verzamel ook relevante documenten, zoals handleidingen, garanties en facturen van uitgevoerde werkzaamheden.

Bij een appartement is informatie over de Vereniging van Eigenaars (VvE) van belang. Denk bijvoorbeeld aan de splitsingsakte, notulen, begroting, jaarstukken en informatie over het reservefonds en eventuele geplande werkzaamheden.

Voor de verkoop is in veel gevallen een geldig energielabel nodig. Controleer op tijd of er een energielabel beschikbaar is en of het nog geldig is. Voor bepaalde woningen en situaties gelden uitzonderingen.

Maak een aantrekkelijke presentatie

Een goede presentatie bestaat doorgaans uit duidelijke foto’s, een volledige woningomschrijving en informatie over de omgeving. Beschrijf de woning eerlijk en concreet. Vermeld bijvoorbeeld de indeling, bijzondere kenmerken, buitenruimte, parkeermogelijkheden en relevante voorzieningen in de buurt.

Laat belangrijke eigenschappen zien, maar voorkom dat de tekst verwachtingen wekt die de woning niet waarmaakt. Ook bekende gebreken of bijzonderheden moeten op de juiste manier worden gemeld.

Organiseer bezichtigingen

Plan bezichtigingen op momenten waarop de woning goed tot zijn recht komt. Zorg dat kamers toegankelijk zijn en dat bezoekers rustig kunnen rondkijken. Beantwoord vragen zo duidelijk mogelijk en noteer welke punten geïnteresseerden belangrijk vinden.

Je hoeft niet zelf aanwezig te zijn als een makelaar de bezichtigingen begeleidt. Spreek vooraf af wie vragen beantwoordt en hoe terugkoppeling wordt gegeven.

Beoordeel biedingen en voorwaarden

Bij een bod gaat het niet alleen om het geboden bedrag. Kijk ook naar de voorwaarden en de zekerheid van de koper. Een bod kan bijvoorbeeld afhankelijk zijn van financiering of een bouwkundige keuring. Ook de gewenste overdrachtsdatum kan meewegen.

Je kunt een bod accepteren, afwijzen of een tegenvoorstel doen. Leg afspraken zorgvuldig vast. Een mondeling akkoord is bij de verkoop van een woning aan een particuliere koper doorgaans nog niet hetzelfde als een afgeronde koop: de afspraken moeten worden opgenomen in een schriftelijke koopovereenkomst en door de betrokken partijen worden ondertekend.

Onderteken de koopovereenkomst

In de koopovereenkomst staan onder meer de koopsom, de overdrachtsdatum, eventuele ontbindende voorwaarden en afspraken over roerende zaken. Lees het document zorgvuldig voordat je tekent. Laat onduidelijkheden zo nodig toelichten door een makelaar, notaris of juridisch adviseur.

Na ontvangst van de door beide partijen ondertekende koopovereenkomst heeft de particuliere koper doorgaans drie dagen wettelijke bedenktijd. De precieze regels en berekening van die termijn hangen af van de situatie en de manier waarop de overeenkomst is ontvangen.

Rond de verkoop af bij de notaris

De notaris stelt de leveringsakte op en verzorgt de juridische overdracht. Vaak vindt voorafgaand aan het ondertekenen een laatste inspectie van de woning plaats. Tijdens de overdracht worden doorgaans ook de sleutels overhandigd, volgens de afspraken in de koopovereenkomst.

De notaris zorgt voor de afwikkeling van de betaling en de inschrijving van de levering in het Kadaster. Controleer vooraf welke zaken in de woning achterblijven en zorg dat meterstanden en praktische informatie voor de nieuwe eigenaar beschikbaar zijn.

Veelgemaakte fouten bij het verkopen van een huis

  • Een vraagprijs kiezen zonder naar vergelijkbare verkopen en de lokale markt te kijken.
  • Bekende gebreken of relevante informatie niet duidelijk melden.
  • Alleen op het hoogste bod letten en de voorwaarden negeren.
  • Documenten, zoals informatie over de VvE of het energielabel, te laat verzamelen.
  • Afspraken mondeling maken zonder ze correct in de koopovereenkomst op te nemen.

Conclusie

Een huis verkopen vraagt om een goede voorbereiding, heldere informatie en zorgvuldige afspraken. Door vooraf een verkoopstrategie te bepalen, de woning goed te presenteren en biedingen op prijs én voorwaarden te beoordelen, houd je meer overzicht tijdens het proces. Bij twijfel over juridische of financiële afspraken is deskundig advies verstandig.


6 Essentiële Tips voor het Succesvol Verkopen van Je Huis

  1. Bepaal een realistische vraagprijs.
  2. Maak het huis schoon en ruim op.
  3. Zorg voor aantrekkelijke, lichte foto’s.
  4. Schrijf een duidelijke woningomschrijving.
  5. Plan bezichtigingen op handige momenten.
  6. Controleer biedingen en voorwaarden zorgvuldig.

Bepaal een realistische vraagprijs.

Een realistische vraagprijs helpt om serieuze belangstelling voor je woning te wekken. Kijk naar recente verkoopprijzen van vergelijkbare huizen in de buurt en houd rekening met de locatie, staat van onderhoud, grootte en bijzondere kenmerken van je woning. Een verkoopmakelaar kan een waardebepaling uitvoeren en adviseren over een passende prijsstrategie. Vraagprijzen van andere woningen en online schattingen kunnen nuttige aanwijzingen geven, maar vertellen niet altijd wat een woning uiteindelijk oplevert.

Maak het huis schoon en ruim op.

Een schoon en opgeruimd huis maakt tijdens bezichtigingen direct een verzorgde indruk. Ruim persoonlijke spullen en overbodige meubels op, maak alle kamers grondig schoon en besteed extra aandacht aan de keuken, badkamer en ramen. Zo ogen de ruimtes lichter en ruimer en kunnen potentiële kopers zich beter voorstellen hoe zij er zelf zouden wonen.

Zorg voor aantrekkelijke, lichte foto’s.

Zorg voor aantrekkelijke, lichte foto’s die je huis van zijn beste kant laten zien. Fotografeer bij daglicht, doe gordijnen open en zorg dat kamers netjes en opgeruimd zijn. Kies duidelijke hoeken waarop de ruimte goed zichtbaar is en vergeet bijzondere details, zoals een zonnige tuin of karakteristieke elementen, niet. Eerlijke, heldere foto’s trekken de aandacht van potentiële kopers en geven een realistisch beeld van de woning.

Schrijf een duidelijke woningomschrijving.

Schrijf een duidelijke en aantrekkelijke woningomschrijving die kopers meteen een goed beeld geeft van het huis. Beschrijf de indeling, de belangrijkste kenmerken en eventuele recente verbeteringen, en noem ook relevante voorzieningen in de buurt. Wees concreet en eerlijk: overdrijf niet en laat belangrijke informatie of bekende gebreken niet weg. Zo weten geïnteresseerden wat ze kunnen verwachten en trek je kopers aan voor wie de woning echt passend is.

Plan bezichtigingen op handige momenten.

Plan bezichtigingen op momenten waarop de woning goed tot zijn recht komt en jij voldoende tijd hebt om bezoekers te ontvangen. Zorg dat kamers opgeruimd en schoon zijn, laat zo veel mogelijk daglicht binnen en houd rekening met praktische zaken, zoals werk, school of huisdieren. Door bezichtigingen efficiënt te plannen, voorkom je onnodige onderbrekingen en geef je geïnteresseerden rustig de tijd om de woning te bekijken.

Controleer biedingen en voorwaarden zorgvuldig.

Beoordeel een bod niet alleen op het bedrag, maar ook op de bijbehorende voorwaarden. Controleer bijvoorbeeld of de koper een financieringsvoorbehoud of bouwkundige keuring wil opnemen, hoe hoog de waarborgsom is en wanneer de overdracht plaatsvindt. Een iets lager bod met duidelijke afspraken en meer zekerheid kan soms aantrekkelijker zijn dan het hoogste bod. Neem de tijd om de gevolgen van de voorwaarden te begrijpen en laat bij twijfel de koopovereenkomst controleren door een makelaar of juridisch adviseur.

Koopgarant woning verkopen: zo werkt het stap voor stap

KoopGarant-woning verkopen: zo werkt het

Een woning met KoopGarant verkopen werkt anders dan een gewone woning verkopen. Bij deze regeling kocht u de woning meestal met korting. In ruil daarvoor gelden afspraken over de verkoop, de terugkoop en de verdeling van de waardeontwikkeling. Wat precies van toepassing is, staat in uw koopovereenkomst en de bijbehorende voorwaarden.

In veel gevallen biedt u de woning eerst aan de woningcorporatie of andere aanbieder van KoopGarant aan. Die koopt de woning terug volgens de afspraken in uw contract. Zelf verkopen aan een andere koper is doorgaans niet zomaar mogelijk zolang de terugkoopregeling geldt.

Wat gebeurt er bij terugverkoop?

De terugkoopprijs wordt meestal bepaald aan de hand van de actuele marktwaarde. Daarvoor wordt vaak een onafhankelijke taxatie uitgevoerd. De oorspronkelijke korting en de eventuele waardestijging of waardedaling worden vervolgens verwerkt volgens de formule in uw KoopGarant-overeenkomst.

De precieze berekening verschilt per contract. Soms wordt een deel van de waardeontwikkeling gedeeld tussen u en de aanbieder. Ook kunnen verbeteringen aan de woning invloed hebben op de terugkoopprijs, mits ze aan de voorwaarden voldoen en goed zijn vastgelegd.

Stappen bij het verkopen van uw KoopGarant-woning

  1. Controleer uw overeenkomst. Zoek uw koopakte, KoopGarant-voorwaarden en eventuele aanvullende afspraken op. Let op de regels voor aanmelden, taxeren en terugverkopen.
  2. Neem contact op met de aanbieder. Meld dat u de woning wilt verkopen en vraag welke procedure, formulieren en termijnen gelden.
  3. Laat de woning taxeren. De aanbieder licht toe hoe de taxatie wordt geregeld en welke taxateur kan worden ingeschakeld.
  4. Verzamel informatie over aanpassingen. Bewaar facturen, vergunningen en andere documenten van verbouwingen of verbeteringen. Vraag na hoe deze worden meegenomen in de berekening.
  5. Bekijk het terugkoopvoorstel zorgvuldig. Controleer hoe de prijs is berekend en welke kosten, voorwaarden en opleverafspraken gelden. Vraag om uitleg als iets niet duidelijk is.
  6. Rond de overdracht af. Na overeenstemming worden de afspraken vastgelegd en vindt de juridische overdracht plaats bij de notaris.

Waar moet u extra op letten?

  • De terugkoopregeling is contractueel bepaald. De regels kunnen verschillen per woning, aanbieder en moment van aankoop.
  • De verkoopprijs is niet altijd gelijk aan de volledige marktwaarde. De oorspronkelijke korting en afspraken over waardeontwikkeling kunnen invloed hebben op het bedrag dat u ontvangt.
  • Verbouwingen tellen niet automatisch mee. Informeer vooraf welke verbeteringen worden erkend en welk bewijs u daarvoor nodig heeft.
  • Houd rekening met de doorlooptijd. Taxatie, beoordeling en notariële afhandeling kosten tijd. Vraag de aanbieder om een actuele indicatie.
  • Vraag naar eventuele kosten. Informeer wie de taxatie- en notariskosten betaalt en of er andere kosten of verrekeningen zijn.

Kan ik mijn KoopGarant-woning zelf aan iemand anders verkopen?

Dat hangt af van uw overeenkomst en de voorwaarden van de aanbieder. Bij KoopGarant geldt vaak een terugkoopverplichting of een procedure waarbij de aanbieder de woning eerst terugkoopt. Ga er daarom niet vanuit dat u de woning vrij op de markt kunt aanbieden. Vraag de aanbieder schriftelijk welke mogelijkheden u heeft voordat u een verkoopmakelaar inschakelt of afspraken maakt met een koper.

Hoe berekent u wat u overhoudt?

Het bedrag dat u uiteindelijk ontvangt, hangt onder meer af van de taxatiewaarde, de oorspronkelijke koopprijs en korting, de afgesproken verdeling van de waardeontwikkeling, erkende verbeteringen en eventuele kosten. Vraag de aanbieder om een gespecificeerde berekening. Zo ziet u welke onderdelen zijn meegenomen en kunt u controleren of de berekening aansluit op uw contract.

Goed voorbereid uw KoopGarant-woning verkopen

Begin met het lezen van uw KoopGarant-documenten en neem vroegtijdig contact op met de aanbieder. Omdat de voorwaarden per woning kunnen verschillen, is uw eigen overeenkomst leidend. Bij twijfel over de berekening of juridische afspraken kan onafhankelijk advies van een notaris, financieel adviseur of juridisch deskundige helpen.


Voordelen van het Verkopen van een KoopGarant Woning: Duidelijke Terugkoopregeling en Begeleiding

  1. De terugkoopregeling biedt duidelijkheid over hoe de verkoop verloopt.
  2. Een taxatie helpt de terugkoopprijs op de actuele marktwaarde te baseren.
  3. Afspraken over waardestijging en -daling zijn vastgelegd in uw overeenkomst.
  4. Erkende woningverbeteringen kunnen mogelijk worden meegenomen in de berekening.
  5. De aanbieder begeleidt u bij de terugkoopprocedure.
  6. Met een vroege controle van uw voorwaarden voorkomt u verrassingen.


Vijf Nadelen van het Verkopen van een Koopgarant Woning

  1. U bent vaak verplicht de woning eerst aan de aanbieder terug te verkopen.
  2. De verkoopprijs volgt contractuele afspraken en kan lager zijn dan de marktwaarde.
  3. De terugkoopprocedure kan tijd kosten.
  4. Verbouwingen verhogen de terugkoopprijs niet altijd.
  5. De waardestijging wordt mogelijk gedeeld met de aanbieder.

De terugkoopregeling biedt duidelijkheid over hoe de verkoop verloopt.

Een belangrijk voordeel van een KoopGarant-woning verkopen is dat de terugkoopregeling duidelijkheid biedt over het verkoopproces. In uw overeenkomst staat doorgaans beschreven welke stappen u moet volgen, hoe de woning wordt getaxeerd en hoe de terugkoopprijs wordt berekend. Zo weet u beter waar u aan toe bent en kunt u de verkoop zorgvuldig voorbereiden. De precieze afspraken kunnen per woning en aanbieder verschillen, dus controleer altijd uw eigen voorwaarden.

Een taxatie helpt de terugkoopprijs op de actuele marktwaarde te baseren.

Een belangrijk voordeel van het verkopen van een KoopGarant-woning is dat een taxatie helpt om de terugkoopprijs te baseren op de actuele marktwaarde. Een onafhankelijke taxateur beoordeelt de woning en houdt daarbij rekening met de staat en kenmerken ervan. Zo ontstaat een onderbouwde waardebepaling als uitgangspunt voor de terugkoopprijs.

Afspraken over waardestijging en -daling zijn vastgelegd in uw overeenkomst.

Een voordeel van een KoopGarant-woning verkopen is dat vooraf is vastgelegd hoe een eventuele waardestijging of -daling wordt verrekend. In uw overeenkomst staat welke formule hiervoor geldt en welk deel van de waardeontwikkeling voor uw rekening komt. Zo weet u beter waar u aan toe bent en kunt u de terugkoopprijs controleren aan de hand van de gemaakte afspraken.

Erkende woningverbeteringen kunnen mogelijk worden meegenomen in de berekening.

Een voordeel bij het verkopen van een KoopGarant-woning is dat erkende woningverbeteringen mogelijk worden meegenomen in de berekening van de terugkoopprijs. Denk bijvoorbeeld aan bepaalde verbouwingen of duurzame aanpassingen. Welke verbeteringen meetellen en hoe ze worden gewaardeerd, hangt af van de afspraken in uw KoopGarant-overeenkomst. Bewaar daarom facturen en andere bewijsstukken en vraag de aanbieder vooraf hoe uw investeringen worden beoordeeld.

De aanbieder begeleidt u bij de terugkoopprocedure.

Een belangrijk voordeel van het verkopen van uw KoopGarant-woning is dat de aanbieder u begeleidt bij de terugkoopprocedure. U krijgt uitleg over de stappen, de benodigde documenten en de afspraken rond de taxatie en overdracht. Zo weet u beter wat u kunt verwachten en bij wie u terechtkunt met vragen. De precieze begeleiding verschilt per aanbieder en overeenkomst.

Met een vroege controle van uw voorwaarden voorkomt u verrassingen.

Door uw KoopGarant-voorwaarden al vroeg te controleren, weet u welke stappen, termijnen en afspraken gelden voor de verkoop van uw woning. Zo komt u niet onverwacht voor extra eisen of kosten te staan en kunt u de terugverkoop rustig en goed voorbereid regelen.

U bent vaak verplicht de woning eerst aan de aanbieder terug te verkopen.

Een nadeel van een KoopGarant-woning verkopen is dat u de woning vaak eerst aan de aanbieder moet terugverkopen. Daardoor kunt u niet altijd zelf een koper zoeken of vrij onderhandelen over de verkoop. De terugkoop verloopt volgens de afspraken in uw contract en kan extra stappen en wachttijd met zich meebrengen. Controleer daarom vooraf de voorwaarden, zodat u weet welke mogelijkheden en termijnen gelden.

De verkoopprijs volgt contractuele afspraken en kan lager zijn dan de marktwaarde.

Een mogelijk nadeel van het verkopen van een KoopGarant-woning is dat de verkoopprijs wordt bepaald volgens de afspraken in uw contract. Daarbij kunnen de oorspronkelijke korting en regels over de verdeling van de waardeontwikkeling een rol spelen. Daardoor kan het bedrag dat u ontvangt lager uitvallen dan de volledige marktwaarde van de woning. Controleer daarom uw overeenkomst goed en vraag de aanbieder om een duidelijke berekening van de terugkoopprijs.

De terugkoopprocedure kan tijd kosten.

Een nadeel van het verkopen van een KoopGarant-woning is dat de terugkoopprocedure tijd kan kosten. De aanbieder moet vaak de verkoopaanvraag verwerken, een taxatie laten uitvoeren en de terugkoopprijs vaststellen voordat de overdracht kan plaatsvinden. Daardoor kan het langer duren dan bij een gewone woningverkoop. Vraag de aanbieder vooraf naar de verwachte doorlooptijd en houd daar rekening mee bij het plannen van uw verhuizing.

Verbouwingen verhogen de terugkoopprijs niet altijd.

Een verbouwing verhoogt de terugkoopprijs van uw KoopGarant-woning niet automatisch. Of de kosten van een renovatie of verbetering worden meegenomen, hangt af van de voorwaarden in uw overeenkomst en de regels van de aanbieder. Bewaar daarom facturen en andere bewijsstukken en vraag vooraf welke aanpassingen meetellen. Zo voorkomt u dat u erop rekent dat een verbouwing de verkoopprijs verhoogt, terwijl die bij de terugkoop niet of slechts gedeeltelijk wordt erkend.

De waardestijging wordt mogelijk gedeeld met de aanbieder.

Een mogelijk nadeel van het verkopen van een KoopGarant-woning is dat u de waardestijging niet altijd volledig zelf ontvangt. Volgens de afspraken in uw overeenkomst kan een deel van de meerwaarde naar de aanbieder gaan. Hoe die verdeling precies werkt, verschilt per contract en hangt onder meer af van de oorspronkelijke korting en de vastgestelde marktwaarde. Controleer daarom de voorwaarden of vraag de aanbieder om een duidelijke berekening van de terugkoopprijs.

kosten huis verkopen via makelaar
huis, kosten, makelaar huis, verkoop, verkoopmakelaar, verkopen, woning, woning verkopen
Wat zijn de kosten voor een huis verkopen via een makelaar?

Wat kost een huis verkopen via een makelaar?

Een makelaar kan helpen bij het bepalen van de vraagprijs, het presenteren van je woning, het begeleiden van bezichtigingen en het voeren van onderhandelingen. Daar staat een vergoeding tegenover. De totale kosten verschillen per makelaar, woning en gekozen dienstverlening. Het is daarom verstandig om offertes goed te vergelijken en te controleren wat er precies is inbegrepen.

Courtage: de belangrijkste makelaarskosten

De meeste verkoopmakelaars rekenen courtage: een vergoeding die vaak wordt berekend als percentage van de uiteindelijke verkoopprijs. Een indicatief tarief ligt vaak rond de 1% tot 1,5%, maar tarieven kunnen daarbuiten vallen. Sommige makelaars werken in plaats daarvan met een vast bedrag.

Let bij het vergelijken goed op of een offerte inclusief of exclusief btw is. Als het bedrag exclusief btw wordt genoemd, komt daar doorgaans 21% btw bij. Vraag ook of de courtage wordt berekend over de verkoopprijs en wanneer de vergoeding betaald moet worden.

Wat is meestal inbegrepen?

Bij een volledig verkooptraject kan de makelaar onder meer deze werkzaamheden uitvoeren:

  • advies over de verkoopstrategie en vraagprijs;
  • het verzamelen van informatie over de woning;
  • het verzorgen van woningfotografie en verkoopmateriaal;
  • het plaatsen van de woning op verkoopsites;
  • het plannen en begeleiden van bezichtigingen;
  • het voeren van onderhandelingen;
  • hulp bij het opstellen of controleren van de koopovereenkomst.

De inhoud van het pakket verschilt per kantoor. Vraag daarom niet alleen naar de prijs, maar ook naar het aantal inbegrepen bezichtigingen, de presentatie van de woning en de begeleiding tijdens de onderhandelingen.

Vaste prijs of percentage?

Een vaste prijs geeft vooraf duidelijkheid over de makelaarskosten. Bij courtage hangt de vergoeding af van de uiteindelijke verkoopprijs. Geen van beide opties is automatisch voordeliger: vergelijk de totale kosten én de dienstverlening. Controleer bij een vaste prijs bijvoorbeeld of extra bezichtigingen, professionele fotografie of aanvullende begeleiding apart worden berekend.

Extra kosten bij het verkopen van een woning

Naast de vergoeding van de makelaar kunnen er kosten zijn voor diensten of documenten die niet standaard in het pakket zitten. Denk bijvoorbeeld aan fotografie, een plattegrond, woningstyling of een bouwkundige keuring. Ook kan een geldig energielabel nodig zijn bij de verkoop; de kosten hiervoor staan los van de makelaarscourtage.

Vraag vooraf welke onderdelen inbegrepen zijn en welke mogelijk extra kosten opleveren. Zo voorkom je verrassingen op de factuur.

Waar moet je op letten bij het kiezen van een makelaar?

  • Vraag offertes op bij meerdere makelaars en vergelijk dezelfde werkzaamheden.
  • Controleer of bedragen inclusief btw zijn.
  • Vraag naar eventuele opstart-, advertentie- of intrekkingskosten.
  • Lees de opdracht tot dienstverlening zorgvuldig, vooral de afspraken over beëindiging.
  • Bespreek wie bezichtigingen begeleidt en hoe vaak je updates krijgt.
  • Vraag hoe de makelaar de vraagprijs en verkoopstrategie onderbouwt.

Wat kost een huis verkopen via een makelaar uiteindelijk?

De uiteindelijke kosten hangen af van het tarief, de verkoopprijs en eventuele aanvullende diensten. Laat de makelaar daarom een duidelijke offerte maken met alle werkzaamheden, bijkomende kosten en btw apart vermeld. Zo kun je de kosten vooraf inschatten en een makelaar kiezen die past bij jouw woning en wensen.

Een lage courtage is niet altijd de beste keuze. Goede communicatie, een passende verkoopstrategie en heldere afspraken kunnen minstens zo belangrijk zijn. Vergelijk daarom zowel de prijs als de kwaliteit en omvang van de dienstverlening.


Veelgestelde Vragen over de Kosten van Huisverkopen via een Makelaar

  1. Wat kost het gemiddeld om een huis via een makelaar te verkopen?
  2. Hoe wordt de courtage van een verkoopmakelaar berekend?
  3. Zijn de makelaarskosten inclusief btw?
  4. Welke diensten zijn inbegrepen bij de kosten van een verkoopmakelaar?
  5. Welke extra kosten komen er kijken bij het verkopen van een huis via een makelaar?
  6. Kan ik onderhandelen over de courtage of kiezen voor een vast tarief?

Wat kost het gemiddeld om een huis via een makelaar te verkopen?

De kosten voor het verkopen van een huis via een makelaar verschillen per regio, woning en pakket. Veel verkoopmakelaars rekenen courtage van ongeveer 1% tot 1,5% van de verkoopprijs, meestal exclusief 21% btw; anderen hanteren een vast tarief. Eventuele extra kosten, zoals fotografie of advertenties, kunnen erbij komen. Vraag daarom om een offerte waarin duidelijk staat wat is inbegrepen en of de bedragen inclusief btw zijn.

Hoe wordt de courtage van een verkoopmakelaar berekend?

De courtage van een verkoopmakelaar wordt meestal berekend als een percentage van de uiteindelijke verkoopprijs van je woning. Het afgesproken percentage kan per makelaar verschillen en wordt doorgaans vastgelegd in de opdracht tot dienstverlening. Soms rekent een makelaar in plaats daarvan een vast bedrag. Controleer altijd of het tarief inclusief of exclusief btw is en vraag welke werkzaamheden in de courtage zijn inbegrepen.

Zijn de makelaarskosten inclusief btw?

Dat verschilt per makelaar. Controleer daarom altijd of de genoemde courtage of vaste vergoeding inclusief of exclusief btw is. Als het tarief exclusief btw wordt vermeld, komt er doorgaans 21% btw bovenop. Vraag om een offerte waarin de totale kosten, inclusief btw en eventuele bijkomende kosten, duidelijk staan vermeld.

Welke diensten zijn inbegrepen bij de kosten van een verkoopmakelaar?

De kosten van een verkoopmakelaar omvatten vaak advies over de vraagprijs en verkoopstrategie, het samenstellen van de woningpresentatie, het plaatsen van de woning op verkoopsites, het plannen en begeleiden van bezichtigingen en het voeren van onderhandelingen met geïnteresseerde kopers. Ook kan de makelaar helpen bij het opstellen of controleren van de koopovereenkomst. Welke diensten precies zijn inbegrepen, verschilt per makelaar en pakket. Vraag daarom vooraf om een overzicht van de werkzaamheden en eventuele extra kosten, zoals voor fotografie, plattegronden of advertenties.

Welke extra kosten komen er kijken bij het verkopen van een huis via een makelaar?

Naast de makelaarscourtage kunnen er extra kosten zijn voor bijvoorbeeld professionele fotografie, een plattegrond, woningstyling of advertenties als deze niet in het makelaarspakket zijn inbegrepen. Ook betaal je mogelijk voor een energielabel als je dat nog niet hebt. Vraag vooraf om een gespecificeerde offerte en controleer welke diensten inbegrepen zijn, of bedragen inclusief btw zijn en of er kosten gelden als je de verkoopopdracht beëindigt.

Kan ik onderhandelen over de courtage of kiezen voor een vast tarief?

Ja, de courtage is vaak bespreekbaar. Je kunt met de makelaar onderhandelen over het percentage, de inbegrepen diensten of een vast tarief afspreken. Vraag bij een vaste prijs duidelijk wat daarbij is inbegrepen en of er extra kosten gelden, bijvoorbeeld voor fotografie, advertenties of aanvullende bezichtigingen. Vergelijk niet alleen de prijs, maar ook de dienstverlening en de afspraken in de offerte.

Eerst huis verkopen of eerst kopen? Zo maak je de juiste keuze

Eerst een huis verkopen of eerst kopen?

Wie wil verhuizen, krijgt vaak met dezelfde vraag te maken: verkoop je eerst je huidige huis, of koop je eerst een nieuwe woning? Beide volgordes hebben voordelen en risico’s. Wat het beste bij je past, hangt onder meer af van je financiële ruimte, de woningmarkt en hoeveel zekerheid je belangrijk vindt.

Eerst je huidige huis verkopen

Verkoop je eerst je woning, dan weet je hoeveel geld er na de verkoop beschikbaar komt. Dat maakt het makkelijker om je budget voor een volgende woning te bepalen. Ook voorkom je dat je langere tijd met dubbele woonlasten zit.

Een mogelijk nadeel is dat je na de verkoop nog geen nieuw huis hebt gevonden. Misschien moet je tijdelijk huren, bij familie verblijven of een andere overbruggingsoplossing zoeken. Je kunt bovendien onder tijdsdruk komen te staan als de overdracht van je verkochte woning dichterbij komt.

Eerst een nieuwe woning kopen

Door eerst te kopen, kun je rustig zoeken naar een woning die bij je past. Je hoeft je huidige huis niet al te verkopen voordat je een bod uitbrengt. Dat kan prettig zijn als er weinig geschikte woningen beschikbaar zijn.

Deze volgorde brengt wel financiële risico’s met zich mee. Je kunt tijdelijk dubbele woonlasten hebben, zoals hypotheekbetalingen, verzekeringen en gemeentelijke lasten. Ook is het mogelijk dat je huidige woning minder opbrengt dan verwacht of langer te koop staat. Bespreek daarom vooraf met een hypotheekadviseur of je de nieuwe woning kunt financieren zonder dat de verkoop al rond is.

Wat is een overbruggingshypotheek?

Heb je overwaarde op je huidige woning, maar is die nog niet vrijgekomen omdat de woning nog niet is overgedragen? Dan kan een overbruggingshypotheek soms uitkomst bieden. Daarmee leen je tijdelijk een deel van de verwachte overwaarde om de aankoop van je nieuwe woning te financieren.

De mogelijkheden en voorwaarden verschillen per geldverstrekker. De bank kijkt bijvoorbeeld naar de geschatte waarde van je huidige woning, de resterende hypotheekschuld en je inkomen. Houd er rekening mee dat een overbruggingshypotheek extra kosten en maandlasten met zich meebrengt.

Kun je kopen onder voorbehoud van verkoop?

Je kunt bij een bod proberen af te spreken dat de koop alleen doorgaat als je eigen woning op tijd wordt verkocht. Dit heet een voorbehoud van verkoop. Of een verkoper hiermee akkoord gaat, hangt onder andere af van de belangstelling voor de woning en de andere biedingen. De verkoper hoeft zo’n voorwaarde niet te accepteren.

Leg afspraken altijd zorgvuldig vast en laat je adviseren over de gevolgen. Een bod zonder passende ontbindende voorwaarden kan financiële verplichtingen opleveren als je de koop later niet kunt laten doorgaan.

Welke volgorde past bij jouw situatie?

  • Verkoop eerst als je zekerheid over je budget wilt en dubbele lasten liever vermijdt.
  • Koop eerst als je voldoende financiële ruimte hebt en een geschikte woning niet wilt mislopen.
  • Onderzoek beide opties als je overwaarde verwacht, maar die nodig hebt voor de aankoop van je volgende woning.

Maak vooraf een overzicht van je hypotheek, verwachte verkoopopbrengst, spaargeld, bijkomende aankoopkosten en mogelijke dubbele lasten. Bespreek ook de timing van beide overdrachten met je makelaar, notaris en hypotheekadviseur. Zo krijg je inzicht in wat financieel haalbaar is en kun je een volgorde kiezen die past bij jouw situatie.

De belangrijkste afweging

Eerst verkopen geeft doorgaans meer financiële zekerheid, terwijl eerst kopen meer keuzevrijheid kan bieden. Er is geen volgorde die voor iedereen het beste is. Een realistische berekening van je mogelijkheden en een goed afgestemde planning helpen je om de overstap naar je volgende woning met vertrouwen te maken.


8 Tips voor het Beslissen: Eerst Huis Verkopen of Eerst Kopen?

  1. Verkoop eerst voor meer financiële zekerheid.
  2. Koop eerst als je tijdelijk dubbele lasten kunt dragen.
  3. Laat je maximale hypotheek vooraf berekenen.
  4. Houd rekening met overbruggingsfinanciering.
  5. Maak je bod afhankelijk van verkoop van je huis.
  6. Onderzoek tijdelijke huur als tussenoplossing.
  7. Plan bezichtigingen en verkoop goed op elkaar af.
  8. Bespreek timing en risico’s met je hypotheekadviseur.

Verkoop eerst voor meer financiële zekerheid.

Verkoop eerst je huidige huis als je meer financiële zekerheid wilt. Zodra de verkoop rond is, weet je beter hoeveel overwaarde beschikbaar komt en welk budget je hebt voor je volgende woning. Bovendien verklein je de kans op dubbele hypotheeklasten. Houd wel rekening met de mogelijkheid dat je tijdelijk nog geen nieuwe woning hebt gevonden en een overbruggingsperiode moet overbruggen.

Koop eerst als je tijdelijk dubbele lasten kunt dragen.

Kun je tijdelijk de woonlasten van twee huizen betalen? Dan kan het verstandig zijn om eerst een nieuwe woning te kopen. Zo heb je meer tijd om een huis te vinden dat echt bij je past en hoef je niet direct na de verkoop van je huidige woning een keuze te maken. Bereken vooraf wel zorgvuldig of je de dubbele hypotheeklasten en bijkomende kosten kunt dragen, ook als je huidige huis minder snel verkoopt dan verwacht.

Laat je maximale hypotheek vooraf berekenen.

Laat je maximale hypotheek vooraf berekenen, zodat je weet binnen welk budget je naar een nieuwe woning kunt zoeken. Neem daarbij niet alleen je inkomen mee, maar ook eventuele schulden, spaargeld en de verwachte overwaarde van je huidige huis. Zo kun je beter inschatten of je eerst moet verkopen of dat je financieel ruimte hebt om eerst te kopen. Houd er rekening mee dat een maximale hypotheek niet automatisch betekent dat de bijbehorende maandlasten comfortabel zijn voor jouw situatie.

Houd rekening met overbruggingsfinanciering.

Houd rekening met overbruggingsfinanciering als je eerst een nieuwe woning koopt en de overwaarde van je huidige huis nodig hebt voor de aankoop. Met een overbruggingshypotheek kun je die verwachte overwaarde tijdelijk lenen, totdat je oude woning is verkocht en de opbrengst beschikbaar komt. De geldverstrekker beoordeelt hoeveel je kunt lenen en welke voorwaarden gelden. Houd ook rekening met extra rente en mogelijke dubbele maandlasten, en laat vooraf berekenen of die financieel haalbaar zijn.

Maak je bod afhankelijk van verkoop van je huis.

Heb je een nieuwe woning op het oog, maar moet je je huidige huis nog verkopen? Dan kun je proberen je bod afhankelijk te maken van de verkoop van je eigen woning. Dit heet een voorbehoud van verkoop. Zo voorkom je dat je aan de koop vastzit terwijl je huidige huis nog niet is verkocht. De verkoper hoeft deze voorwaarde niet te accepteren, zeker niet als er andere geïnteresseerden zijn. Bespreek daarom vooraf met je makelaar welke termijn en voorwaarden haalbaar zijn, en laat de afspraken duidelijk vastleggen.

Onderzoek tijdelijke huur als tussenoplossing.

Onderzoek tijdelijke huur als tussenoplossing wanneer je je huidige huis eerst verkoopt, maar nog geen nieuwe woning hebt gevonden. Zo heb je meer tijd om rustig te zoeken en voorkom je mogelijk dat je onder druk een woning koopt. Houd wel rekening met extra kosten, zoals huur, opslag en eventueel twee verhuizingen, en controleer vooraf hoe lang je tijdelijke woonruimte beschikbaar is.

Plan bezichtigingen en verkoop goed op elkaar af.

Plan bezichtigingen van je nieuwe woning en de verkoop van je huidige huis zorgvuldig op elkaar af. Houd rekening met de tijd die nodig is om je woning verkoopklaar te maken, bezichtigingen te organiseren en biedingen te beoordelen. Zo voorkom je dat belangrijke afspraken botsen of dat je onder druk een beslissing moet nemen. Een makelaar kan helpen om de planning af te stemmen op de verwachte verkoop- en overdrachtsdatum.

Bespreek timing en risico’s met je hypotheekadviseur.

Bespreek de timing van de verkoop en aankoop met je hypotheekadviseur. Die kan berekenen of je tijdelijke dubbele woonlasten kunt dragen, of een overbruggingshypotheek mogelijk is en wat er gebeurt als je huis later of voor een lagere prijs wordt verkocht dan verwacht. Zo krijg je vooraf inzicht in de financiële risico’s en kun je beter bepalen of je eerst verkoopt of eerst koopt.

Makelaarskosten bij een huis kopen: waar moet u op letten?

Makelaarskosten bij het kopen van een huis: waar moet u op letten?

Een huis kopen brengt meer kosten met zich mee dan alleen de koopsom. Veel kopers schakelen een aankoopmakelaar in voor hulp bij het zoeken, beoordelen en aankopen van een woning. Daar zijn kosten aan verbonden. Hoe hoog die makelaarskosten zijn, verschilt per makelaar en per opdracht. In dit artikel leest u welke tarieven gebruikelijk zijn, welke diensten erbij kunnen horen en hoe u de kosten goed vergelijkt.

Wat doet een aankoopmakelaar?

Een aankoopmakelaar behartigt de belangen van de koper. Dat is anders dan een verkoopmakelaar, die werkt voor de verkoper. Afhankelijk van de afspraken kan een aankoopmakelaar onder meer:

  • helpen bij het zoeken naar geschikte woningen;
  • meegaan naar bezichtigingen en aandachtspunten signaleren;
  • informatie over de woning en de omgeving beoordelen;
  • advies geven over een passend bod en de onderhandeling voeren;
  • helpen bij het controleren van de koopovereenkomst;
  • de koper begeleiden tot en met de overdracht bij de notaris.

Niet iedere aankoopmakelaar biedt hetzelfde pakket. Soms kunt u kiezen voor begeleiding bij het hele aankoopproces, soms alleen voor hulp bij een specifieke stap, zoals de onderhandeling.

Hoe worden makelaarskosten berekend?

Makelaars hanteren verschillende tariefmodellen. De meest voorkomende zijn:

  • Een vast bedrag: u betaalt een vooraf afgesproken bedrag voor de omschreven diensten.
  • Een percentage van de koopsom: de vergoeding is gekoppeld aan de uiteindelijke aankoopprijs.
  • Een combinatie: bijvoorbeeld een vast startbedrag met daarnaast een vergoeding bij succesvolle aankoop.
  • Een tarief per dienst of uur: dit komt bijvoorbeeld voor wanneer u alleen hulp bij een bezichtiging, bod of contractcontrole wilt.

Er bestaat geen landelijk vast tarief. De uiteindelijke prijs hangt onder meer af van de regio, de woningmarkt, de ervaring van de makelaar en de omvang van de opdracht. Vraag daarom altijd om een duidelijke offerte en vergelijk niet alleen de prijs, maar ook wat u daarvoor krijgt.

Waaruit bestaat de rekening?

Controleer of het genoemde bedrag inclusief btw is en of er aanvullende kosten kunnen worden berekend. Denk bijvoorbeeld aan administratiekosten, kosten voor opvragen van documenten of extra begeleiding buiten het afgesproken pakket. Vraag ook wanneer de vergoeding verschuldigd is: bij het tekenen van de opdracht, bij het uitbrengen van een bod of pas wanneer de koop doorgaat.

Leg de afspraken vast in een opdrachtbevestiging. Daarin hoort duidelijk te staan welke diensten de makelaar uitvoert, hoe de vergoeding wordt berekend en onder welke voorwaarden u de opdracht kunt beëindigen.

Zijn makelaarskosten aftrekbaar?

De kosten voor een aankoopmakelaar zijn doorgaans niet aftrekbaar als kosten voor de eigen woning. Dat is iets anders dan bepaalde financieringskosten, zoals advies- en bemiddelingskosten voor een hypotheek, die onder voorwaarden wel aftrekbaar kunnen zijn. De fiscale regels kunnen veranderen en hangen af van uw situatie. Controleer daarom de actuele informatie van de Belastingdienst of vraag advies aan een belastingadviseur.

Is een aankoopmakelaar verplicht?

Nee, u bent niet verplicht een aankoopmakelaar in te schakelen. U kunt zelf woningen zoeken, bezichtigingen doen en onderhandelen. Een aankoopmakelaar kan wel waardevol zijn als u weinig ervaring heeft, weinig tijd kunt besteden aan het zoeken of ondersteuning wilt bij het beoordelen van de woning en de voorwaarden.

Een makelaar kan u begeleiden, maar neemt uw eigen onderzoek en beslissingen niet volledig over. Overweeg bij twijfel over de bouwkundige staat een onafhankelijke bouwkundige keuring. Controleer daarnaast zelf belangrijke documenten, zoals de koopovereenkomst, vragenlijst en informatie over de Vereniging van Eigenaars bij een appartement.

Zo vergelijkt u aankoopmakelaars

  1. Vraag meerdere offertes aan. Vergelijk de totale kosten en de inhoud van de dienstverlening.
  2. Vraag wat niet is inbegrepen. Zo voorkomt u verrassingen achteraf.
  3. Informeer naar de werkwijze. Vraag wie uw vaste aanspreekpunt is en hoe snel de makelaar beschikbaar is.
  4. Bespreek de vergoeding bij geen aankoop. Sommige kosten kunnen ook verschuldigd zijn als u uiteindelijk geen woning koopt.
  5. Controleer de voorwaarden. Let op de opzegtermijn, eventuele exclusiviteit en de manier waarop de vergoeding wordt berekend.
  6. Kies niet uitsluitend op prijs. Kennis van de lokale markt en heldere communicatie kunnen minstens zo belangrijk zijn.

Conclusie

Makelaarskosten bij het kopen van een huis zijn afhankelijk van de makelaar, het tariefmodel en de afgesproken begeleiding. Er is geen standaardprijs voor iedere koper. Vraag daarom vooraf om een offerte waarin de diensten, eventuele bijkomende kosten en betaalmomenten duidelijk zijn omschreven. Zo kunt u bepalen of de ondersteuning past bij uw wensen en budget.


9 Tips om Makelaarskosten te Besparen bij het Kopen van een Huis

  1. Vergelijk tarieven van meerdere aankoopmakelaars.
  2. Vraag of de vergoeding vast of procentueel is.
  3. Controleer of btw bij de prijs is inbegrepen.
  4. Leg vooraf vast welke diensten de makelaar levert.
  5. Vraag wanneer en hoe je de vergoeding betaalt.
  6. Controleer of er extra kosten zijn, zoals voor bezichtigingen.
  7. Bespreek wat er gebeurt als je geen huis koopt.
  8. Lees de opdrachtvoorwaarden goed door vóór ondertekening.
  9. Onderhandel over de prijs en eventuele opstartkosten.

Vergelijk tarieven van meerdere aankoopmakelaars.

Vergelijk de tarieven van meerdere aankoopmakelaars voordat u een keuze maakt. Vraag om een offerte waarin duidelijk staat welke diensten inbegrepen zijn, of het tarief inclusief btw is en of er extra kosten kunnen bijkomen. Kijk niet alleen naar het goedkoopste aanbod: ook ervaring, lokale marktkennis en de voorwaarden van de opdracht zijn belangrijk. Zo kunt u tarieven eerlijk vergelijken en een makelaar kiezen die past bij uw wensen en budget.

Vraag of de vergoeding vast of procentueel is.

Vraag vooraf of de vergoeding van de aankoopmakelaar een vast bedrag is of een percentage van de koopsom. Bij een vast tarief weet u precies welk bedrag u betaalt, terwijl een procentuele vergoeding stijgt naarmate de woning duurder is. Laat de afspraken schriftelijk vastleggen en controleer of het bedrag inclusief btw is en of er extra kosten bijkomen.

Controleer of btw bij de prijs is inbegrepen.

Controleer altijd of de genoemde makelaarskosten inclusief btw zijn. Een tarief dat exclusief btw wordt vermeld, valt uiteindelijk hoger uit dan het bedrag op de offerte doet vermoeden. Vraag de makelaar daarom om de totale prijs inclusief btw en eventuele bijkomende kosten schriftelijk te bevestigen, zodat u aanbiedingen eerlijk kunt vergelijken en niet voor verrassingen komt te staan.

Leg vooraf vast welke diensten de makelaar levert.

Leg vooraf duidelijk vast welke diensten de aankoopmakelaar levert. Spreek bijvoorbeeld af of de begeleiding bestaat uit het zoeken naar woningen, meegaan naar bezichtigingen, advies over het bod, onderhandelen en het controleren van de koopovereenkomst. Vraag ook welke werkzaamheden extra kosten met zich meebrengen en wanneer de makelaar die kosten in rekening brengt. Zo weet u precies wat u voor de afgesproken makelaarskosten kunt verwachten en voorkomt u verrassingen tijdens het aankoopproces.

Vraag wanneer en hoe je de vergoeding betaalt.

Vraag vooraf wanneer en op welke manier je de vergoeding aan de aankoopmakelaar betaalt. Soms betaal je een vast bedrag bij het starten van de opdracht, terwijl andere makelaars pas na een succesvolle aankoop een vergoeding rekenen. Controleer ook of er kosten verschuldigd zijn als je uiteindelijk geen huis koopt en of btw en eventuele bijkomende kosten in het afgesproken bedrag zijn inbegrepen. Zo weet je precies waar je aan toe bent en voorkom je financiële verrassingen.

Controleer of er extra kosten zijn, zoals voor bezichtigingen.

Controleer vooraf of de makelaarskosten alle diensten dekken of dat er extra bedragen bijkomen. Sommige makelaars rekenen bijvoorbeeld apart voor bezichtigingen, extra advies of het controleren van de koopovereenkomst. Vraag daarom om een duidelijke offerte en laat vastleggen welke diensten zijn inbegrepen, zodat u achteraf niet voor onverwachte kosten komt te staan.

Bespreek wat er gebeurt als je geen huis koopt.

Bespreek vooraf wat u betaalt als u uiteindelijk geen huis koopt. Sommige makelaars rekenen alleen kosten wanneer de aankoop doorgaat, terwijl andere ook een vast bedrag, opstartkosten of vergoeding voor al verrichte werkzaamheden in rekening brengen. Vraag daarom duidelijk naar de voorwaarden en laat vastleggen wanneer u moet betalen en wat er gebeurt als u de opdracht tussentijds beëindigt.

Lees de opdrachtvoorwaarden goed door vóór ondertekening.

Lees de opdrachtvoorwaarden zorgvuldig door voordat u een aankoopmakelaar inschakelt. Controleer welke diensten bij de vergoeding zijn inbegrepen, of er aanvullende kosten kunnen ontstaan en wanneer u moet betalen. Let ook op de afspraken over opzeggen en op eventuele kosten als u uiteindelijk geen woning koopt. Zo weet u precies waar u aan toe bent en voorkomt u verrassingen achteraf.

Onderhandel over de prijs en eventuele opstartkosten.

Onderhandel gerust over de makelaarskosten voordat u een opdracht tekent. Vraag of er ruimte is om het tarief of de eventuele opstartkosten aan te passen, en bespreek wat u voor die kosten terugkrijgt. Vergelijk daarbij meerdere offertes en let niet alleen op de prijs, maar ook op de diensten en voorwaarden. Leg de uiteindelijke afspraken duidelijk schriftelijk vast, zodat u achteraf niet voor verrassingen komt te staan.

makelaar aankoop
aankoop, aankoopmakelaar, verkoop, verkoopmakelaar, verkopen
Makelaar aankoop: deskundige begeleiding bij het kopen van uw woning

Makelaar voor aankoop: deskundige begeleiding bij het kopen van een woning

Een woning kopen is een grote stap. Er komt meer bij kijken dan alleen het vinden van een huis dat bij uw wensen past. Denk aan het beoordelen van de vraagprijs, het uitbrengen van een bod, het controleren van documenten en het begeleiden van de koopovereenkomst. Een makelaar voor aankoop — ook wel aankoopmakelaar genoemd — kan u tijdens dit proces adviseren en ondersteunen.

Wat doet een aankoopmakelaar?

Een aankoopmakelaar behartigt de belangen van de koper. Dat is anders dan de verkoopmakelaar, die werkt voor de verkoper. Afhankelijk van de gemaakte afspraken kan een aankoopmakelaar helpen met:

  • het bepalen van uw woonwensen en zoekmogelijkheden;
  • het zoeken naar geschikte woningen en het plannen van bezichtigingen;
  • het beoordelen van de woning en de omgeving;
  • het onderzoeken of de vraagprijs past bij de marktwaarde;
  • het adviseren over de biedstrategie en het uitbrengen van een bod;
  • het controleren van de koopovereenkomst en belangrijke documenten;
  • de begeleiding richting de overdracht bij de notaris.

Waarom een makelaar inschakelen bij aankoop?

De woningmarkt kan snel veranderen en woningen zijn soms al verkocht voordat u uitgebreid onderzoek heeft kunnen doen. Een aankoopmakelaar helpt u overzicht te houden en keuzes goed af te wegen. Ook kan diegene wijzen op aandachtspunten die tijdens een bezichtiging niet direct opvallen, zoals onderhoud, mogelijke verbouwingen of voorwaarden in de koopovereenkomst.

Daarnaast kan een aankoopmakelaar ervaring hebben met onderhandelen. Dat betekent niet automatisch dat u een woning voor een lagere prijs koopt, maar wel dat uw bod en de voorwaarden zorgvuldig kunnen worden afgestemd op de situatie. U beslist uiteindelijk zelf of u een bod uitbrengt en onder welke voorwaarden.

Hoe verloopt de begeleiding?

Een aankooptraject begint meestal met een kennismakingsgesprek. U bespreekt uw wensen, budget en planning. Vervolgens wordt afgesproken welke werkzaamheden de makelaar uitvoert. Dat kan volledige begeleiding zijn, maar ook hulp bij een specifiek onderdeel, zoals een bezichtiging, waardebepaling of onderhandeling.

Heeft u een geschikte woning gevonden, dan helpt de makelaar u de informatie te beoordelen en de vervolgstappen te bepalen. Denk aan het controleren van verkoopdocumenten, het bespreken van ontbindende voorwaarden en het vastleggen van afspraken. Laat bij twijfel ook bouwkundige, juridische of financiële vragen beoordelen door een passende specialist.

Wat kost een aankoopmakelaar?

De kosten verschillen per makelaar en per pakket. Soms wordt een vast bedrag afgesproken, soms een percentage van de aankoopprijs of een vergoeding per onderdeel. Vraag vooraf welke werkzaamheden zijn inbegrepen en welke kosten eventueel extra worden berekend. Zo kunt u diensten en tarieven goed vergelijken.

Waar let u op bij het kiezen van een makelaar?

Kies een makelaar die ervaring heeft met het type woning en de regio waarin u zoekt. Bespreek hoe de communicatie verloopt, hoe snel u advies kunt krijgen en wie uw vaste contactpersoon is. Vraag ook om duidelijke afspraken over de dienstverlening en de vergoeding. Een prettig en open gesprek helpt om te bepalen of de samenwerking bij u past.

Goed voorbereid een woning kopen

Een aankoopmakelaar kan rust en deskundigheid toevoegen aan een belangrijk besluit. Met heldere afspraken en begeleiding die aansluit op uw situatie, krijgt u beter inzicht in de woning, de voorwaarden en de stappen naar de overdracht. Zo kunt u met vertrouwen bepalen of een huis echt bij u past.


8 veelgestelde vragen over de aankoopmakelaar

  1. Is een aankoopmakelaar duur?
  2. Is een aankoopmakelaar echt nodig?
  3. Wat betekent het als een makelaar een huis aankoopt?
  4. Wat is een aankoop makelaar?
  5. Is het verstandig een aankoopmakelaar te nemen?
  6. Hoe kom je aan een aankoopmakelaar?
  7. Wat is het verschil tussen een makelaar en een aankoopmakelaar?
  8. Waarom een aankoop makelaar?

Is een aankoopmakelaar duur?

De kosten van een aankoopmakelaar verschillen per makelaar en zijn afhankelijk van de afgesproken begeleiding. Sommige makelaars rekenen een vast bedrag, anderen werken met een percentage van de aankoopprijs of bieden losse diensten aan. Hoewel dit een extra uitgave is, kan deskundig advies helpen bij het beoordelen van de woning, het bepalen van een passend bod en het controleren van de voorwaarden. Vraag vooraf welke werkzaamheden bij de prijs zijn inbegrepen, zodat u de kosten goed kunt afwegen tegen de ondersteuning die u krijgt.

Is een aankoopmakelaar echt nodig?

Een aankoopmakelaar is niet verplicht, maar kan wel waardevolle ondersteuning bieden. Die helpt u bijvoorbeeld bij het beoordelen van de woning en de vraagprijs, het bepalen van een biedstrategie en het controleren van de koopovereenkomst. Zo krijgt u deskundig advies en kunt u mogelijke aandachtspunten beter herkennen. Heeft u veel ervaring met het kopen van woningen en voldoende tijd om alles zelf uit te zoeken, dan kunt u ook zonder aankoopmakelaar kopen.

Wat betekent het als een makelaar een huis aankoopt?

Als een makelaar een huis aankoopt, betekent dit meestal dat de makelaar u als aankoopmakelaar begeleidt bij het kopen van een woning. De makelaar zoekt of beoordeelt geschikte huizen, adviseert over de waarde en het bod, voert eventueel namens u de onderhandelingen en helpt bij het controleren van de koopovereenkomst. U blijft zelf de koper en beslist uiteindelijk of u het huis koopt; de precieze taken van de makelaar hangen af van de afspraken die u samen maakt.

Wat is een aankoop makelaar?

Een aankoopmakelaar is een makelaar die u begeleidt bij het kopen van een woning en daarbij uw belangen behartigt. De aankoopmakelaar kan helpen met het zoeken en beoordelen van huizen, advies geven over de vraagprijs en biedstrategie, onderhandelen met de verkoper en de koopovereenkomst controleren. Welke werkzaamheden zijn inbegrepen, verschilt per makelaar en wordt vooraf met u afgesproken.

Is het verstandig een aankoopmakelaar te nemen?

Ja, een aankoopmakelaar kan verstandig zijn als u deskundige begeleiding wilt bij het zoeken, beoordelen en kopen van een woning. Deze makelaar behartigt uw belangen, helpt de vraagprijs en voorwaarden inschatten en kan u adviseren over het bod en de onderhandelingen. Dat is vooral prettig als u weinig ervaring heeft met het aankoopproces of weinig tijd om alles zelf uit te zoeken. Een aankoopmakelaar brengt wel kosten met zich mee; bespreek daarom vooraf welke diensten u krijgt en wat de vergoeding is.

Hoe kom je aan een aankoopmakelaar?

Een aankoopmakelaar vindt u bijvoorbeeld via aanbevelingen van familie of vrienden, online zoekopdrachten of makelaarsverenigingen. Vergelijk enkele makelaars die actief zijn in de regio waar u een woning zoekt en let op hun ervaring, werkwijze en tarieven. Plan een kennismakingsgesprek om te bespreken welke begeleiding u nodig heeft en vraag duidelijk naar de kosten en afspraken. Kies een makelaar die onafhankelijk uw belangen als koper behartigt en bij wie u zich prettig voelt.

Wat is het verschil tussen een makelaar en een aankoopmakelaar?

Een makelaar kan zowel kopers als verkopers begeleiden, maar een aankoopmakelaar werkt specifiek voor de koper. Die helpt bijvoorbeeld bij het zoeken en beoordelen van woningen, adviseert over de waarde en het bod en controleert de koopvoorwaarden. Een verkoopmakelaar behartigt juist de belangen van de verkoper en helpt bij het verkopen van de woning. Bespreek vooraf altijd welke diensten een makelaar aanbiedt en voor welke partij die werkt.

Waarom een aankoop makelaar?

Een aankoopmakelaar behartigt uw belangen tijdens het kopen van een woning. Die helpt u geschikte huizen te vinden, geeft inzicht in de vraagprijs en mogelijke aandachtspunten, en begeleidt u bij het bieden en beoordelen van de koopovereenkomst. Zo kunt u beter geïnformeerd beslissen en krijgt u ondersteuning bij een proces dat vaak snel en complex is.

nieuwbouwappartementen te huur
Uncategorized
Nieuwbouwappartementen te huur: comfortabel wonen in een moderne omgeving in Breda

Nieuwbouwappartementen te huur: comfortabel wonen in een moderne omgeving

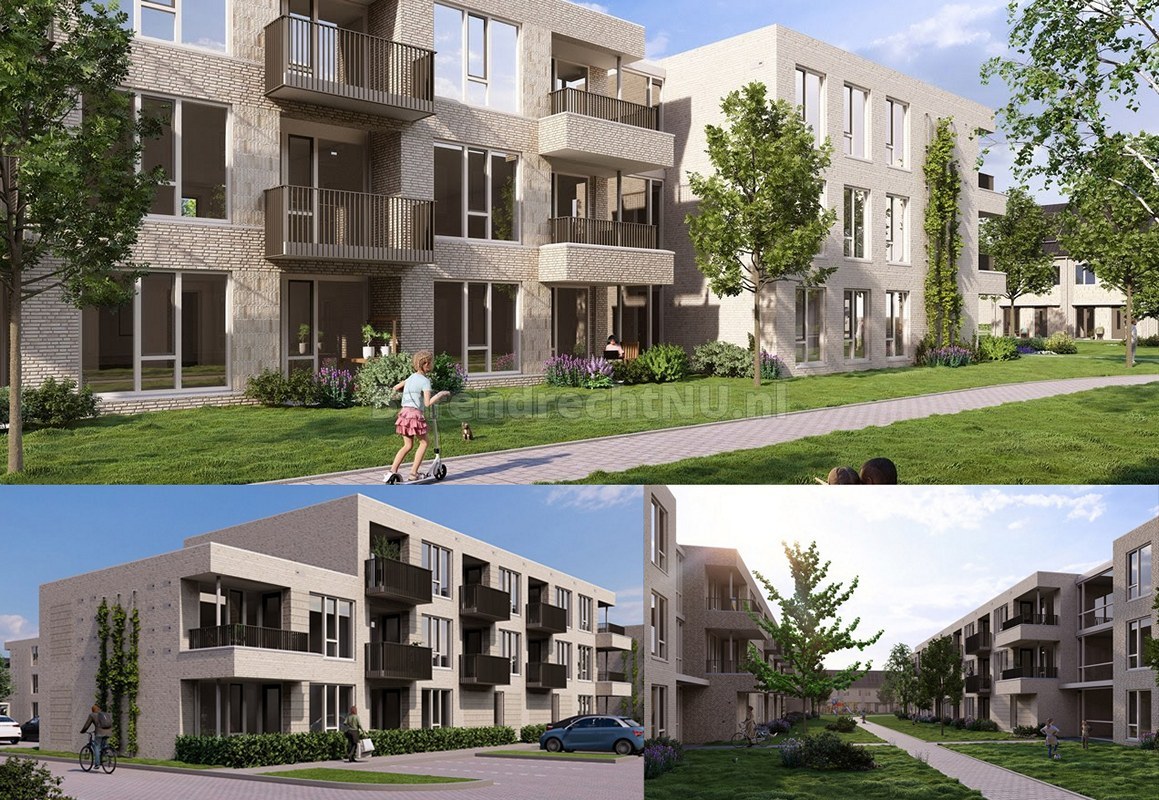
Op zoek naar een appartement dat comfortabel, energiezuinig en klaar voor de toekomst is? Nieuwbouwappartementen te huur bieden vaak een combinatie van moderne voorzieningen, een frisse uitstraling en weinig onderhoud. Of je nu alleen woont, samen een volgende stap zet of juist kleiner wilt wonen: een nieuw appartement kan goed aansluiten op verschillende woonwensen.

De voordelen van een nieuwbouwappartement

Een nieuwbouwappartement is ontworpen met het oog op hedendaags wooncomfort. Denk aan een praktische indeling, moderne keuken en badkamer en goede isolatie. Veel nieuwbouwwoningen beschikken bovendien over energiezuinige installaties, zoals een warmtepomp of vloerverwarming. Dat draagt bij aan een aangenaam binnenklimaat en kan helpen om het energieverbruik te beperken.

Ook het onderhoud is vaak overzichtelijk. Omdat de woning en installaties nieuw zijn, zijn er doorgaans minder directe onderhoudswerkzaamheden dan bij een oudere woning. De precieze voorzieningen verschillen uiteraard per gebouw en appartement.

Waar let je op bij huren?

Bij het zoeken naar nieuwbouwappartementen te huur is het verstandig om verder te kijken dan alleen de huurprijs. Controleer bijvoorbeeld:

  • wat bij de maandelijkse huur is inbegrepen;
  • of er servicekosten en eventuele bijkomende kosten zijn;
  • hoe de woning wordt verwarmd en wat het energielabel is;
  • of een balkon, berging of parkeerplaats aanwezig is;
  • welke voorwaarden gelden voor inkomen, waarborgsom en huurperiode;
  • wanneer de woning beschikbaar is en hoe de oplevering plaatsvindt.

Bij nieuwbouw kan de planning veranderen. Vraag daarom bij de verhuurder of aanbieder naar de actuele opleverdatum en de meest recente informatie over de woning.

Wonen in Breda

Breda combineert een levendige binnenstad met groene plekken en goede voorzieningen. De bereikbaarheid, winkels, horeca en culturele activiteiten maken de stad aantrekkelijk voor uiteenlopende bewoners. Bij het kiezen van een appartement spelen ook de directe omgeving en de verbinding met werk, studie of familie een belangrijke rol. Bekijk daarom niet alleen de woning, maar ook wat de buurt te bieden heeft.

Blijf op de hoogte van het actuele aanbod

Het aanbod van nieuwbouwappartementen te huur kan per periode en project verschillen. Controleer daarom de beschikbare informatie en voorwaarden voordat je een keuze maakt. Heb je interesse in een appartement aan of rond de Wilhelminasingel in Breda? Raadpleeg de projectinformatie of neem contact op met de betrokken aanbieder om te vragen of er huurwoningen beschikbaar zijn.


Veelgestelde vragen over nieuwbouwappartementen te huur: locaties en huurprijzen

  1. Welke nieuwbouwprojecten zijn er in Echt?
  2. Welke nieuwbouwprojecten in Zuid-Holland bieden huurwoningen aan?
  3. Is 1000 euro per maand huur veel?
  4. Wat kost een gemiddeld nieuwbouw appartement?

Welke nieuwbouwprojecten zijn er in Echt?

Het aanbod van nieuwbouwprojecten in Echt verandert regelmatig en niet ieder project biedt huurappartementen aan; sommige woningen zijn uitsluitend te koop. Kijk voor actuele plannen en beschikbare huurwoningen op de website van gemeente Echt-Susteren en bij lokale verhuurders en projectontwikkelaars. Controleer ook of een project al is opgeleverd of dat de verhuur pas later start, en schrijf je eventueel in voor updates over nieuwe woningen.

Welke nieuwbouwprojecten in Zuid-Holland bieden huurwoningen aan?

In Zuid-Holland zijn nieuwbouw huurwoningen te vinden in verschillende steden, waaronder Rotterdam, Den Haag, Leiden, Delft en Gouda. Welke projecten appartementen of andere huurwoningen aanbieden, verandert regelmatig en hangt af van de oplevering en verhuurstart. Bekijk daarom de websites van projectontwikkelaars, woningcorporaties en verhuurmakelaars en schrijf je in voor updates. Controleer per project de huurprijs, inkomenseisen, verwachte opleverdatum en beschikbaarheid.

Is 1000 euro per maand huur veel?

Of € 1.000 per maand veel huur is, hangt af van je inkomen, de grootte en locatie van het appartement en wat bij de huurprijs is inbegrepen. Voor een nieuwbouwappartement kunnen moderne voorzieningen, energiezuinigheid en een centrale ligging de prijs mede verklaren. Houd ook rekening met eventuele servicekosten, kosten voor parkeren en nutsvoorzieningen. Vergelijk daarom de totale maandlasten met vergelijkbare woningen en controleer of de huur binnen je budget past.

Wat kost een gemiddeld nieuwbouw appartement?

De huurprijs van een nieuwbouwappartement verschilt per locatie, woonoppervlakte, indeling en voorzieningen. Ook zaken als een balkon, parkeerplaats en de hoogte van de servicekosten kunnen invloed hebben op de totale maandlasten. Er is daarom geen vaste gemiddelde prijs die voor elk appartement geldt. Bekijk bij een woningaanbod altijd welke kosten inbegrepen zijn en vraag de verhuurder om een actueel overzicht van de maandelijkse lasten.

Eerst huis verkopen en dan kopen: de voor- en nadelen op een rij

Eerst je huis verkopen en dan kopen: wat zijn de voor- en nadelen?

Een nieuwe woning kopen terwijl je huidige huis nog niet is verkocht, kan spannend zijn. Je weet misschien al waar je graag wilt wonen, maar de verkoopprijs en verkoopdatum van je huidige woning staan nog niet vast. Daarom kiezen veel mensen ervoor om eerst hun huis te verkopen en daarna pas een nieuwe woning te kopen.

Die volgorde geeft meer duidelijkheid over je budget, maar vraagt ook om een goede planning. In dit artikel lees je waar je rekening mee kunt houden.

Waarom eerst je huis verkopen?

Het grootste voordeel is financiële zekerheid. Zodra je woning is verkocht, weet je beter hoeveel geld er beschikbaar komt voor je volgende huis. Ook is duidelijker welke hypotheek mogelijk is en hoeveel eigen geld je kunt inbrengen. Dat kan helpen om verantwoord te bieden en voorkomt dat je met dubbele woonlasten komt te zitten.

Een verkocht huis kan je bovendien een sterkere positie geven bij het kopen. Je hoeft een verkoper minder onzekerheid te bieden over de verkoop van je eigen woning. Dat kan prettig zijn in een markt waarin meerdere geïnteresseerden op dezelfde woning reageren.

De mogelijke nadelen

Als je huis is verkocht voordat je een nieuwe woning hebt gevonden, kan er tijdsdruk ontstaan. Misschien moet je je woning verlaten terwijl je nieuwe huis nog niet beschikbaar is. Tijdelijke woonruimte of opslag voor je spullen kan dan nodig zijn.

Ook bestaat de kans dat je nieuwe woning duurder blijkt dan verwacht, of dat je niet meteen een passend huis vindt. Een goede voorbereiding helpt om te voorkomen dat je onder druk een beslissing neemt waar je later spijt van krijgt.

Zo maak je de planning beheersbaar

  • Bespreek je financiële mogelijkheden. Vraag een hypotheekadviseur om inzicht in je budget, de verwachte overwaarde en eventuele kosten.
  • Laat je woning realistisch waarderen. Een makelaar kan helpen bij het bepalen van een passende vraagprijs en het inschatten van de verkoopperiode.
  • Stem de overdrachtsdata zorgvuldig af. Soms is het mogelijk om met de koper van je huidige woning een latere overdracht af te spreken, zodat je meer tijd hebt om een nieuw huis te vinden.
  • Onderzoek tijdelijke woonruimte. Denk vooraf na over waar je terechtkunt als de overdracht van je oude woning eerder plaatsvindt dan die van je nieuwe woning.
  • Houd rekening met bijkomende kosten. Naast de aankoopprijs kunnen er kosten zijn voor advies, verhuizing, inrichting en eventueel tijdelijke opslag of huisvesting.

Een voorbehoud bij het kopen van een woning

Je kunt bij een bod soms een voorbehoud laten opnemen dat de aankoop afhankelijk maakt van de verkoop van je huidige woning. Of een verkoper daarmee akkoord gaat, hangt af van de situatie en de onderhandelingen. Zo’n voorbehoud kan extra zekerheid geven, maar maakt je bod mogelijk minder aantrekkelijk. Laat je goed adviseren over de formulering en de gevolgen voordat je een koopovereenkomst tekent.

Is eerst verkopen en dan kopen de juiste keuze?

Dat hangt af van je financiële situatie, je woonwensen en hoeveel risico je wilt nemen. Eerst verkopen geeft doorgaans meer zekerheid over je budget en verkleint de kans op dubbele lasten. Daar staat tegenover dat je flexibiliteit nodig hebt als de verkoop en aankoop niet precies op elkaar aansluiten.

Door op tijd advies in te winnen en verschillende scenario’s door te rekenen, kun je een planning maken die bij jouw situatie past. Zo begin je goed voorbereid aan de verkoop van je huidige woning én aan de zoektocht naar je volgende thuis.


Eerst je huis verkopen en dan kopen: 8 tips voor een soepele overstap

  1. Laat je woning vooraf taxeren.
  2. Bepaal je minimale verkoopprijs.
  3. Zorg voor goede verkoopfoto’s.
  4. Regel financieringsadvies vóór je gaat zoeken.
  5. Houd rekening met tijdelijke woonruimte.
  6. Plan de overdracht zorgvuldig.
  7. Neem ontbindende voorwaarden op in je koopbod.
  8. Reserveer geld voor verhuis- en opslagkosten.

Laat je woning vooraf taxeren.

Laat je woning vooraf taxeren, zodat je een realistisch beeld krijgt van de verwachte verkoopwaarde. Die inschatting helpt je om beter te bepalen hoeveel budget je straks hebt voor een volgende woning en voorkomt dat je bij het bieden uitgaat van een te optimistische opbrengst. Een taxatie geeft bovendien inzicht in factoren die de waarde beïnvloeden. Bespreek de uitkomst met je hypotheekadviseur of makelaar en houd er rekening mee dat de uiteindelijke verkoopprijs kan afwijken.

Bepaal je minimale verkoopprijs.

Bepaal je minimale verkoopprijs. Breng vooraf in kaart welk bedrag je minstens nodig hebt om je volgende woning te kunnen kopen. Houd daarbij rekening met de resterende hypotheek, eventuele verkoopkosten en bijkomende kosten voor je nieuwe huis, zoals notariskosten en advieskosten. Bespreek je berekening met een hypotheekadviseur of makelaar. Zo weet je wanneer een bod op je huidige woning financieel voldoende is en voorkom je dat je later voor verrassingen komt te staan.

Zorg voor goede verkoopfoto’s.

Goede verkoopfoto’s helpen potentiële kopers zich voor te stellen hoe het is om in jouw huis te wonen. Zorg voor voldoende daglicht, een opgeruimde en frisse uitstraling en foto’s die de ruimtes duidelijk en realistisch laten zien. Haal persoonlijke spullen waar mogelijk weg en besteed extra aandacht aan de woonkamer, keuken, badkamer en tuin. Professionele foto’s kunnen je woning aantrekkelijker presenteren en bijdragen aan een vlotte verkoop, zodat je met meer zekerheid op zoek kunt naar je volgende huis.

Regel financieringsadvies vóór je gaat zoeken.

Regel financieringsadvies voordat je op zoek gaat naar een nieuwe woning. Zo weet je hoeveel je kunt besteden en welk bedrag je na de verkoop van je huidige huis mogelijk kunt inbrengen. Een adviseur kan ook rekening houden met eventuele overwaarde, hypotheekvoorwaarden en bijkomende kosten. Met een realistisch budget kun je gerichter zoeken en voorkom je dat je verliefd wordt op een huis dat financieel niet haalbaar is.

Houd rekening met tijdelijke woonruimte.

Houd er rekening mee dat de overdracht van je verkochte woning kan plaatsvinden voordat je nieuwe huis beschikbaar is. Zoek daarom op tijd uit welke tijdelijke woonruimte mogelijk is, bijvoorbeeld een huurwoning, een verblijf bij familie of vrienden, of een vakantieverblijf. Neem ook de kosten van tijdelijke huisvesting en eventuele opslag van je spullen mee in je budget. Zo voorkom je dat je op het laatste moment naar een oplossing moet zoeken.

Plan de overdracht zorgvuldig.

Plan de overdracht van je oude en nieuwe woning zorgvuldig, zodat je niet onnodig lang met dubbele woonlasten zit of zonder woonruimte komt te staan. Bespreek tijdens de verkooponderhandelingen of de overdrachtsdatum flexibel kan zijn en stem die zo goed mogelijk af op de verwachte sleuteloverdracht van je nieuwe huis. Houd ook rekening met eventuele vertragingen en regel zo nodig tijdelijke woonruimte of opslag voor je spullen.

Neem ontbindende voorwaarden op in je koopbod.

Neem waar mogelijk ontbindende voorwaarden op in je koopbod, zoals een financieringsvoorbehoud of een voorbehoud voor de verkoop van je huidige woning. Zo kun je onder afgesproken voorwaarden van de koop afzien als je hypotheek niet rondkomt of je eigen huis niet op tijd wordt verkocht. Een verkoper hoeft hiermee niet akkoord te gaan, en zulke voorwaarden kunnen je bod minder aantrekkelijk maken. Bespreek daarom met je makelaar of hypotheekadviseur welke voorwaarden passen bij jouw situatie en laat ze duidelijk vastleggen in het koopcontract.

Reserveer geld voor verhuis- en opslagkosten.

Vergeet niet om geld opzij te zetten voor verhuis- en opslagkosten. Als je je huidige huis verkoopt voordat je een nieuwe woning hebt gevonden, kan er tijdelijk een periode tussen beide overdrachten zitten. Misschien heb je dan opslagruimte nodig voor je meubels of moet je tijdelijk verhuizen. Door deze kosten vooraf mee te nemen in je budget, voorkom je financiële verrassingen en houd je meer rust tijdens de overgang naar je nieuwe woning.

beste tijd om huis te kopen
huis, huizen, tijd, verkopen, wanneer, woning
Beste tijd om een huis te kopen: wanneer is het juiste moment?

Wat is de beste tijd om een huis te kopen?

Wie een huis wil kopen, vraagt zich vaak af wanneer het juiste moment is. Is het slimmer om in het voorjaar te zoeken, te wachten tot de rente daalt of juist toe te slaan wanneer er minder kopers actief zijn? Er is geen periode die voor iedereen het beste is. Het juiste moment hangt vooral af van je financiële situatie, woonwensen en de woningen die beschikbaar zijn.

Het seizoen kan verschil maken

In het voorjaar en aan het begin van de zomer komen er vaak meer woningen op de markt. Daardoor heb je mogelijk meer keuze, maar er zijn doorgaans ook meer mensen op zoek. Bij populaire woningen kan dat leiden tot meer concurrentie en biedingen.

In de herfst en winter kan het aanbod kleiner zijn. Tegelijkertijd zijn er soms minder woningzoekers actief. Dat kan prettig zijn als je rustig wilt vergelijken, maar het betekent niet automatisch dat huizen goedkoper zijn. De prijs hangt onder meer af van de locatie, de staat van de woning en de vraag in de buurt.

Kijk verder dan de huizenmarkt

De beste tijd om een huis te kopen wordt niet alleen bepaald door het seizoen. Ook de hypotheekrente, woningprijzen en voorwaarden van geldverstrekkers spelen een rol. Die omstandigheden kunnen veranderen en zijn moeilijk precies te voorspellen. Wachten op het perfecte moment kan daarom betekenen dat je een woning misloopt die goed bij je past.

Belangrijker is dat je weet wat je kunt lenen én wat je comfortabel kunt betalen. Houd naast de hypotheek ook rekening met bijkomende kosten, onderhoud, belastingen, verzekeringen en eventuele verbouwingen. Een maximaal leenbedrag is niet automatisch hetzelfde als een prettig maandbudget.

Wanneer ben je er zelf klaar voor?

Een goed moment om te kopen is vaak wanneer je plannen en financiën voldoende duidelijk zijn. Denk bijvoorbeeld na over de volgende vragen:

  • Heb je een stabiel inkomen en voldoende inzicht in je vaste lasten?
  • Weet je welk bedrag je maandelijks aan wonen wilt besteden?
  • Heb je spaargeld beschikbaar voor kosten en onverwachte uitgaven?
  • Past de woning bij je plannen voor de komende jaren?
  • Heb je de tijd genomen om de woning, de buurt en eventuele gebreken te onderzoeken?

Zo bereid je je goed voor

Begin met het bepalen van je budget en bespreek je mogelijkheden met een hypotheekadviseur. Maak daarna een lijst met wensen en zaken waarop je niet wilt inleveren, zoals locatie, buitenruimte of het aantal slaapkamers. Door vooraf te bepalen wat belangrijk is, kun je woningen beter vergelijken en sneller beslissen wanneer er een geschikte woning beschikbaar komt.

Neem bij een bezichtiging ook de staat van onderhoud, energiekosten en mogelijke verbouwingen mee in je afweging. Bij twijfel kan een bouwkundige keuring extra inzicht geven. Laat je bovendien niet alleen leiden door haast of door wat andere kopers doen: een bod moet passen bij jouw financiële grenzen.

De beste tijd is de tijd die bij jou past

Het voorjaar, de zomer, de herfst of de winter kan allemaal een goed moment zijn om een huis te kopen. De markt beweegt, maar ook persoonlijke omstandigheden zijn belangrijk. Wie financieel voorbereid is, weet waarnaar die zoekt en zorgvuldig onderzoek doet, kan in verschillende marktomstandigheden een passende woning vinden.


Veelgestelde Vragen over de Beste Tijd om een Huis te Kopen in Nederland

  1. Wat is de beste maand om een huis te kopen?
  2. Is het voorjaar een goede tijd om een huis te kopen?
  3. Is een huis kopen in de winter goedkoper?
  4. Is het verstandig om te wachten tot de huizenprijzen dalen?
  5. Hoe beïnvloedt de hypotheekrente het beste moment om een huis te kopen?
  6. Wanneer is er doorgaans de minste concurrentie op de woningmarkt?
  7. Hoe weet ik of ik financieel klaar ben om een huis te kopen?
  8. Is het beter om nu een huis te kopen of nog even te wachten?

Wat is de beste maand om een huis te kopen?

Er is geen vaste beste maand om een huis te kopen. In het voorjaar komen vaak meer woningen op de markt, maar er zijn dan ook meer kopers en dus meer concurrentie. In de herfst en winter is het aanbod soms kleiner, maar kan het rustiger zijn op de markt. Welke maand voor jou het gunstigst is, hangt vooral af van je budget, woonwensen en de beschikbare woningen. Een goede voorbereiding is daarom belangrijker dan wachten op één specifieke maand.

Is het voorjaar een goede tijd om een huis te kopen?

Ja, het voorjaar kan een goede tijd zijn om een huis te kopen. In deze periode komen er vaak meer woningen op de markt, waardoor je meer keuze hebt en buurten goed kunt bekijken bij daglicht. Tegelijkertijd zijn er meestal ook meer andere woningzoekers, wat de concurrentie kan vergroten. Vergelijk daarom meerdere woningen, bepaal vooraf je budget en laat je niet opjagen: de beste keuze hangt uiteindelijk af van jouw financiële situatie en de woning die bij je past.

Is een huis kopen in de winter goedkoper?

Een huis kopen in de winter kan soms voordelig zijn, omdat er doorgaans minder kopers actief zijn en verkopers mogelijk meer haast hebben. Dat kan ruimte bieden om te onderhandelen, maar lagere prijzen zijn niet gegarandeerd: het aanbod is vaak kleiner en de prijs hangt vooral af van de woning, de locatie en de marktomstandigheden. Vergelijk daarom woningen zorgvuldig en kijk niet alleen naar het seizoen, maar ook naar je budget en de staat van het huis.

Is het verstandig om te wachten tot de huizenprijzen dalen?

Wachten tot de huizenprijzen dalen kan aantrekkelijk lijken, maar het is lastig te voorspellen of en wanneer dat gebeurt. Bovendien kunnen hypotheekrentes of het woningaanbod in dezelfde periode veranderen, waardoor een lagere koopprijs niet altijd voordeliger uitpakt. Kijk daarom niet alleen naar de marktverwachtingen, maar vooral naar je eigen financiële situatie, woonwensen en de maandlasten die je comfortabel kunt dragen. Als je een passende woning vindt en de aankoop financieel verantwoord is, hoeft wachten op een prijsdaling niet per se de beste keuze te zijn.

Hoe beïnvloedt de hypotheekrente het beste moment om een huis te kopen?

De hypotheekrente beïnvloedt hoeveel u maandelijks betaalt en hoeveel u kunt lenen. Bij een lagere rente zijn de maandlasten doorgaans lager, terwijl een hogere rente uw maximale leencapaciteit kan beperken. Toch is het lastig om renteontwikkelingen precies te voorspellen. Wachten op een mogelijke rentedaling kan betekenen dat u een geschikte woning misloopt of te maken krijgt met veranderende huizenprijzen. Kijk daarom niet alleen naar de rente, maar vooral naar uw totale woonlasten, financiële ruimte en persoonlijke situatie.

Wanneer is er doorgaans de minste concurrentie op de woningmarkt?

Doorgaans is er in de herfst en winter, vooral rond de feestdagen, wat minder concurrentie op de woningmarkt. Er zijn dan vaak minder actieve woningzoekers, al kan ook het woningaanbod kleiner zijn. De concurrentie verschilt bovendien per regio en woningtype, dus minder kopers betekent niet automatisch dat je meer keuze hebt of een lagere prijs betaalt.

Hoe weet ik of ik financieel klaar ben om een huis te kopen?

Je bent financieel klaar om een huis te kopen als je niet alleen weet hoeveel hypotheek je kunt krijgen, maar ook welk maandbedrag comfortabel past bij je inkomsten en uitgaven. Houd rekening met bijkomende aankoopkosten, eventuele verbouwingen, onderhoud en onverwachte uitgaven, en zorg dat je na de aankoop voldoende financiële buffer overhoudt. Breng je spaargeld, vaste lasten en inkomenszekerheid in kaart en bespreek je mogelijkheden met een hypotheekadviseur. Zo krijg je een realistisch beeld van wat je kunt betalen zonder je financiële ruimte uit het oog te verliezen.

Is het beter om nu een huis te kopen of nog even te wachten?

Of het beter is om nu een huis te kopen of nog even te wachten, hangt vooral af van je persoonlijke situatie en financiële mogelijkheden. Niemand kan met zekerheid voorspellen hoe huizenprijzen en hypotheekrentes zich ontwikkelen. Heb je een stabiel inkomen, voldoende spaargeld en een woning gevonden die past bij je budget en woonwensen, dan kan kopen nu verstandig zijn. Twijfel je over je financiën of verwacht je binnenkort veranderingen in je leven, neem dan de tijd om je mogelijkheden zorgvuldig te onderzoeken. Laat je beslissing niet alleen afhangen van voorspellingen over de woningmarkt.