herenhuis
herenhuis
Pracht en Klasse: Het Tijdloze Herenhuis

Artikel: Het Herenhuis – Een Tijdloze Woning met Klasse

Herenhuis: Een Tijdloze Woning met Klasse

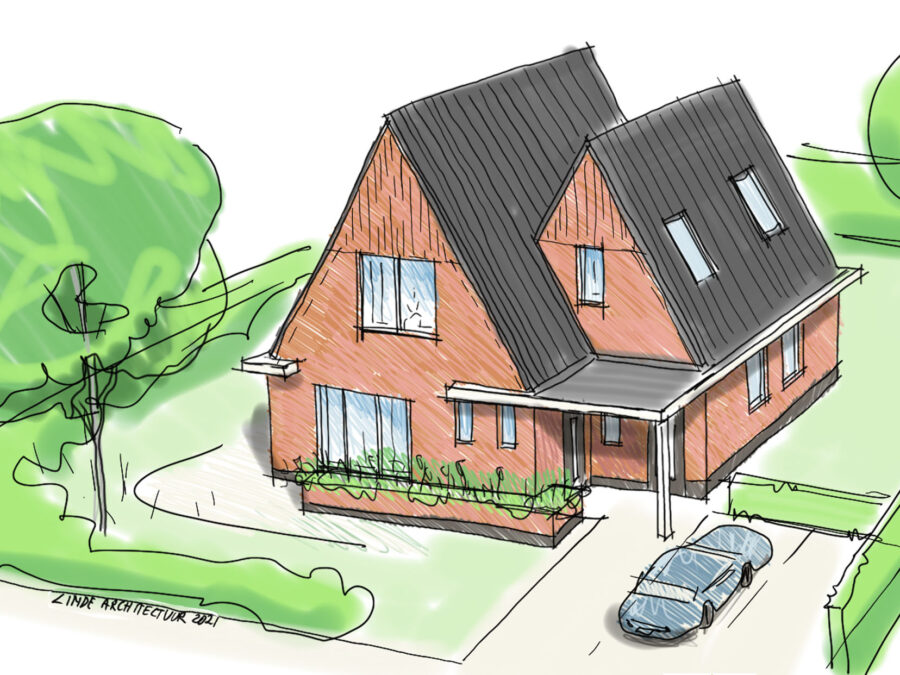
Het herenhuis, een klassiek en statig pand dat vaak geassocieerd wordt met elegantie en grandeur. Deze imposante woningen zijn een symbool van welstand en smaak, en hebben door de jaren heen hun charme weten te behouden.

Het herenhuis kenmerkt zich door zijn ruime opzet, hoge plafonds, grote ramen en karakteristieke gevels. Vaak gelegen aan brede lanen of in historische stadscentra, stralen deze woningen een tijdloze klasse uit die moeilijk te evenaren is.

Van oudsher werden herenhuizen bewoond door welgestelde families of hooggeplaatste burgers. De indrukwekkende entreehal, de statige trappenhuizen en de riante kamers ademen nog steeds de sfeer van vervlogen tijden. Toch zijn herenhuizen ook vandaag de dag nog geliefd bij mensen die op zoek zijn naar een unieke en stijlvolle woonomgeving.

Veel herenhuizen zijn in de loop der tijd gerenoveerd en gemoderniseerd, waarbij oude elementen vaak prachtig gecombineerd worden met hedendaags comfort. De mix van historische allure en eigentijdse luxe maakt het herenhuis tot een gewilde woonvorm voor liefhebbers van klassieke architectuur.

Of het nu gaat om een herenhuis in een bruisende stad of aan de rand van het groene landschap, deze woningen stralen altijd een zekere grandeur uit die onmiskenbaar is. Het herenhuis blijft daarmee een tijdloos symbool van klasse en elegantie in de wereld van architectuur en wonen.


Veelgestelde Vragen over Herenhuizen: Definitie, Kosten en Verschillen met Villa’s

  1. Is een herenhuis duur?
  2. Wat is het herenhuis?
  3. Wat is een modern herenhuis?
  4. Wat is het verschil tussen herenhuis en villa?
  5. Wat is de definitie van een herenhuis?
  6. Waarom heet het herenhuis?
  7. Hoe herenhuis inrichten?
  8. Wat kost een herenhuis?
  9. Waarom noemt een herenhuis een herenhuis?
  10. Waarom heet het een herenhuis?
  11. Is een herenhuis een villa?

Is een herenhuis duur?

Het antwoord op de veelgestelde vraag “Is een herenhuis duur?” hangt af van verschillende factoren. Over het algemeen worden herenhuizen geassocieerd met luxe en exclusiviteit, wat vaak resulteert in een hogere aankoopprijs in vergelijking met reguliere woningen. De prijs van een herenhuis kan variëren afhankelijk van de locatie, de grootte, de staat van onderhoud en eventuele historische waarde. Hoewel herenhuizen bekend staan om hun hogere prijskaartje, zijn er ook betaalbare opties beschikbaar, vooral als het gaat om gerenoveerde of gemoderniseerde panden. Het is belangrijk om een grondige analyse te maken van uw budget en woonwensen voordat u besluit om te investeren in een herenhuis.

Wat is het herenhuis?

Een herenhuis is een imposante en statige woning die vaak geassocieerd wordt met luxe, grandeur en historische waarde. Het herenhuis kenmerkt zich door zijn ruime opzet, hoge plafonds, grote ramen en karakteristieke architectuur. Deze indrukwekkende panden werden traditioneel bewoond door welgestelde families of hooggeplaatste burgers en stralen nog steeds een tijdloze klasse uit. Tegenwoordig worden herenhuizen vaak gerenoveerd en gemoderniseerd, waarbij oude elementen worden gecombineerd met hedendaags comfort. Het herenhuis blijft een geliefde woonvorm voor mensen die op zoek zijn naar een unieke en stijlvolle woonomgeving met een vleugje geschiedenis.

Wat is een modern herenhuis?

Een modern herenhuis is een eigentijdse interpretatie van het klassieke herenhuisconcept. In tegenstelling tot traditionele herenhuizen, die vaak historische elementen en architecturale kenmerken bevatten, combineert een modern herenhuis strakke lijnen, minimalistisch design en hedendaagse materialen. Deze woningen behouden vaak de ruime opzet en luxe uitstraling van een herenhuis, maar voegen daar een vleugje eigentijdse flair aan toe. Moderne herenhuizen zijn doorgaans voorzien van state-of-the-art voorzieningen en duurzame technologieën om te voldoen aan de wensen en eisen van de moderne bewoner.

Wat is het verschil tussen herenhuis en villa?

Het onderscheid tussen een herenhuis en een villa ligt voornamelijk in hun architectonische kenmerken en historische context. Een herenhuis is doorgaans een statig en ruim pand in de stad, vaak gebouwd in rijen met aaneengesloten gevels. Het wordt gekenmerkt door zijn klassieke uitstraling en grandeur, met hoge plafonds en karakteristieke elementen. Een villa daarentegen is meestal een vrijstaande woning op een ruim perceel, vaak gelegen in een groene omgeving of aan het water. Villawoningen zijn over het algemeen luxueuzer en bieden meer privacy dan herenhuizen. Terwijl herenhuizen vaak verbonden zijn met stedelijke elegantie en geschiedenis, vertegenwoordigen villa’s eerder exclusiviteit en comfort in een landelijke setting.

Wat is de definitie van een herenhuis?

Een herenhuis wordt doorgaans gedefinieerd als een groot, statig en vaak rijk gedecoreerd woonhuis dat zich onderscheidt door zijn imposante uitstraling en klassieke architectuur. Kenmerkend voor een herenhuis zijn onder andere de ruime opzet, hoge plafonds, grote ramen en statige gevels. Deze woningen zijn vaak gelegen in historische stadscentra of aan brede lanen en stralen een tijdloze klasse uit. Hoewel er geen strikte definitie is, wordt het herenhuis vaak geassocieerd met welstand, smaak en een zekere mate van grandeur die tot op de dag van vandaag aantrekkelijk is voor liefhebbers van klassieke architectuur.

Waarom heet het herenhuis?

Het herenhuis dankt zijn naam aan de oorspronkelijke bewoners en functie van deze statige woningen. In vroegere tijden werden herenhuizen voornamelijk bewoond door welgestelde heren, zoals adellijke families of hooggeplaatste burgers. De term “herenhuis” verwijst dus naar het feit dat deze woningen dienden als verblijfplaats voor vooraanstaande heren in de samenleving. Door de eeuwen heen is deze benaming blijven hangen en wordt het herenhuis nog steeds geassocieerd met klasse, elegantie en historische grandeur.

Hoe herenhuis inrichten?

Het inrichten van een herenhuis is een uitdagende en tegelijkertijd inspirerende taak. Bij het inrichten van een herenhuis is het belangrijk om de klassieke elementen en de ruime opzet van de woning te benadrukken. Denk aan hoge plafonds, grote ramen en statige trappenhuizen. Het creëren van een harmonie tussen historische details en eigentijdse stijl is essentieel. Kies voor meubels en decoraties die passen bij de grandeur van het herenhuis, zoals antieke meubelstukken, klassieke verlichtingselementen en rijke stoffering. Speel met kleuren en texturen om warmte en sfeer toe te voegen aan de ruimtes. Vergeet niet om ook functionele aspecten mee te nemen in het ontwerp, zodat de woning niet alleen prachtig is om te zien, maar ook comfortabel en praktisch in gebruik. Het herenhuis inrichten vraagt om aandacht voor detail en respect voor de historische waarde van de woning, met als resultaat een stijlvolle en elegante leefomgeving die recht doet aan de klasse van het pand.

Wat kost een herenhuis?

Een veelgestelde vraag over herenhuizen is: “Wat kost een herenhuis?” De prijs van een herenhuis kan sterk variëren en is afhankelijk van verschillende factoren, zoals de locatie, de grootte, de staat van onderhoud en de luxe afwerkingen. In stedelijke gebieden of historische binnensteden kunnen herenhuizen aanzienlijk duurder zijn dan in landelijke gebieden. Het bezitten van een herenhuis is vaak een investering in exclusiviteit en karakter, waarbij de prijsklasse kan variëren van enkele honderdduizenden tot miljoenen euro’s. Het is raadzaam om advies in te winnen bij een makelaar die gespecialiseerd is in herenhuizen om een realistisch beeld te krijgen van wat u kunt verwachten qua kosten bij het kopen van een herenhuis.

Waarom noemt een herenhuis een herenhuis?

Een herenhuis wordt een herenhuis genoemd vanwege zijn historische associatie met de welgestelde klasse, met name de ‘heren’ of vooraanstaande burgers uit vroegere tijden. Deze imposante woningen werden vaak bewoond door families van aanzien en maatschappelijke status, die hun rijkdom en positie wilden weerspiegelen in hun woonomgeving. De term ‘herenhuis’ verwijst dus naar de oorspronkelijke functie en bewoners van deze statige panden, die tot op de dag van vandaag symbool staan voor elegantie en klasse.

Waarom heet het een herenhuis?

Een herenhuis dankt zijn naam aan de oorspronkelijke bewoners en functie van dit statige pand. Het woord “herenhuis” verwijst naar het feit dat deze imposante woningen traditioneel werden bewoond door welgestelde heren, vaak van adellijke afkomst of hooggeplaatste burgers. Deze huizen dienden als residentie voor vooraanstaande families en straalden rijkdom, status en klasse uit. De term “herenhuis” weerspiegelt dus zowel de historische context als de indrukwekkende uitstraling van deze karakteristieke gebouwen.

Is een herenhuis een villa?

Een veelgestelde vraag over herenhuizen is of ze hetzelfde zijn als villa’s. Hoewel beide woningtypes vaak geassocieerd worden met luxe en ruimte, zijn er toch verschillen tussen een herenhuis en een villa. Een herenhuis is doorgaans een statig, groot huis in de stad met een klassieke uitstraling en vaak meerdere verdiepingen. Het heeft vaak een rijke geschiedenis en is gebouwd als woning voor welgestelde families of hooggeplaatste burgers. Aan de andere kant wordt een villa meestal geassocieerd met een vrijstaande woning op het platteland of in een exclusieve buitenwijk, omgeven door groen en met meer privacy. Villawoningen hebben vaak een eigentijdse architectuur en zijn ontworpen voor comfortabel wonen in een luxe omgeving. Hoewel zowel herenhuizen als villa’s prestige en allure uitstralen, hebben ze elk hun eigen kenmerken die hen onderscheiden van elkaar.

verkoop van huis
Uncategorized
Essentiële Stappen voor een Succesvolle Verkoop van uw Huis

Artikel: Verkoop van Huis

Belangrijke Stappen bij de Verkoop van uw Huis

De beslissing om uw huis te verkopen is een grote stap die goed doordacht moet worden. Of u nu verhuist naar een nieuwe locatie, op zoek bent naar een grotere woning of om andere redenen verkoopt, het verkoopproces kan complex zijn. Hier zijn enkele belangrijke stappen om u te begeleiden:

Bepaal de Waarde van uw Woning

Voordat u uw huis te koop zet, is het essentieel om de waarde ervan te bepalen. U kunt een professionele taxateur inschakelen of vergelijkbare woningen in de buurt onderzoeken om een realistische prijs vast te stellen.

Maak uw Huis Verkoopklaar

Een opgeruimd en goed onderhouden huis trekt potentiële kopers aan. Zorg voor eventuele reparaties, verbeter de uitstraling van uw woning en maak het schoon en netjes voor bezichtigingen.

Kies de Juiste Makelaar

Een ervaren makelaar kan u helpen bij het verkoopproces, van het opstellen van advertenties tot het onderhandelen over prijzen met potentiële kopers. Kies een makelaar die bekend is met de lokale markt en goede referenties heeft.

Promoot uw Woning Effectief

Zorg ervoor dat uw huis zichtbaar is voor potentiële kopers door effectieve promotiekanalen te gebruiken, zoals online advertenties, sociale media en open huizen.

Onderhandel over de Verkoopprijs

Zodra er interesse is getoond in uw woning, begint het onderhandelingsproces over de verkoopprijs. Wees bereid om te onderhandelen en luister naar advies van uw makelaar om tot een eerlijke deal te komen.

Door deze stappen te volgen en deskundig advies in te winnen, kunt u succesvol uw huis verkopen en de volgende stap zetten in uw woongeschiedenis.


7 Essentiële Tips voor een Succesvolle Huisverkoop

  1. Zorg voor een goede eerste indruk met een verzorgde voortuin en nette entree.
  2. Maak het huis goed schoon en ruim persoonlijke spullen op voor bezichtigingen.
  3. Zorg voor voldoende licht in huis, bijvoorbeeld door gordijnen open te doen.
  4. Overweeg om kleine reparaties uit te voeren om het huis aantrekkelijker te maken.
  5. Bepaal een realistische verkoopprijs op basis van de marktwaarde van het huis.
  6. Maak mooie foto’s van het huis voor online presentatie en promotie.
  7. Schakel een professionele makelaar in voor advies en begeleiding tijdens het verkoopproces.

Zorg voor een goede eerste indruk met een verzorgde voortuin en nette entree.

Een goede eerste indruk is essentieel bij de verkoop van uw huis. Zorg daarom voor een verzorgde voortuin en een nette entree. Een goed onderhouden voortuin met bloeiende planten en strak gemaaid gras geeft potentiële kopers direct een positief gevoel. Daarnaast is een nette entree met een opgeruimde hal en welkomstmat uitnodigend en laat het zien dat uw huis goed wordt onderhouden. Deze details kunnen het verschil maken en helpen bij het creëren van een aantrekkelijke eerste indruk die potentiële kopers zal aanspreken.

Maak het huis goed schoon en ruim persoonlijke spullen op voor bezichtigingen.

Een belangrijke tip voor een succesvolle verkoop van uw huis is om het huis grondig schoon te maken en persoonlijke spullen op te ruimen voordat potentiële kopers langskomen voor bezichtigingen. Een opgeruimd en schoon huis creëert een positieve eerste indruk en stelt kopers in staat om zich beter voor te stellen hoe de ruimte eruit zou kunnen zien als hún thuis. Door persoonlijke spullen zoals foto’s en souvenirs weg te halen, geef je de kopers de kans om zichzelf al in de woning te zien wonen, wat hun besluitvormingsproces positief kan beïnvloeden.

Zorg voor voldoende licht in huis, bijvoorbeeld door gordijnen open te doen.

Zorg voor voldoende licht in huis is een belangrijke tip bij het verkopen van uw woning. Door de gordijnen open te doen en natuurlijk licht binnen te laten, creëert u een uitnodigende en ruimtelijke sfeer. Licht speelt een cruciale rol in het benadrukken van de positieve aspecten van uw huis en kan potentiële kopers helpen om zich thuis te voelen. Een goed verlichte ruimte straalt warmte en gezelligheid uit, wat de aantrekkelijkheid van uw woning kan vergroten tijdens bezichtigingen.

Overweeg om kleine reparaties uit te voeren om het huis aantrekkelijker te maken.

Overweeg om kleine reparaties uit te voeren om uw huis aantrekkelijker te maken voor potentiële kopers. Door eenvoudige reparaties en verbeteringen door te voeren, zoals het verhelpen van lekkende kranen, het vervangen van kapotte lampen of het opfrissen van verfwerk, kunt u de algehele uitstraling van uw woning verbeteren en de waarde ervan verhogen. Het zijn vaak de kleine details die het verschil maken en kopers kunnen positief reageren op een goed onderhouden en verzorgde woning.

Bepaal een realistische verkoopprijs op basis van de marktwaarde van het huis.

Het bepalen van een realistische verkoopprijs op basis van de marktwaarde van het huis is essentieel voor een succesvolle verkoop. Door de waarde van uw woning nauwkeurig te evalueren en te vergelijken met vergelijkbare panden in de buurt, kunt u potentiële kopers aantrekken en effectief onderhandelen over de prijs. Een te hoge vraagprijs kan potentiële kopers afschrikken, terwijl een te lage prijs u mogelijk waardevolle winst kan kosten. Het vinden van de juiste balans is cruciaal om een vlotte en rendabele verkoop van uw huis te garanderen.

Maak mooie foto’s van het huis voor online presentatie en promotie.

Het maken van mooie foto’s van uw huis is essentieel voor een succesvolle online presentatie en promotie bij de verkoop ervan. Goed belichte en professioneel ogende foto’s kunnen potentiële kopers aantrekken en een positieve eerste indruk geven van uw woning. Zorg ervoor dat de foto’s de verschillende kamers, exterieur en eventuele unieke kenmerken van het huis op een aantrekkelijke manier vastleggen, waardoor geïnteresseerden worden aangemoedigd om verder te kijken en mogelijk tot bezichtiging over te gaan.

Schakel een professionele makelaar in voor advies en begeleiding tijdens het verkoopproces.

Het inschakelen van een professionele makelaar voor advies en begeleiding tijdens het verkoopproces is van onschatbare waarde. Een ervaren makelaar kan u helpen bij het bepalen van een realistische verkoopprijs, het effectief promoten van uw woning, het onderhandelen met potentiële kopers en het afhandelen van alle juridische aspecten. Door te vertrouwen op de expertise en ervaring van een makelaar, vergroot u de kans op een succesvolle verkoop en kunt u met een gerust hart uw huis in de markt zetten.

nieuwbouwprojecten
Uncategorized
Ontdek de Nieuwbouwprojecten van Morgen: Een Frisse Start voor Wonen en Leven

Nieuwbouwprojecten: Een Nieuwe Start

Nieuwbouwprojecten: Een Nieuwe Start

De vastgoedmarkt in Nederland blijft in beweging, met nieuwbouwprojecten die als paddenstoelen uit de grond schieten. Of het nu gaat om appartementencomplexen, eengezinswoningen of herontwikkelingsprojecten van oude fabrieken, nieuwbouw biedt een frisse start voor zowel ontwikkelaars als toekomstige bewoners.

Een van de voordelen van nieuwbouwwoningen is dat ze voldoen aan de nieuwste bouwnormen en duurzaamheidseisen. Dit betekent niet alleen lagere energiekosten voor bewoners, maar ook een kleinere ecologische voetafdruk voor het milieu.

Daarnaast bieden nieuwbouwprojecten vaak moderne voorzieningen en luxe afwerkingen die het comfort en gemak van het dagelijks leven verhogen. Denk aan gemeenschappelijke ruimtes, groene buitenruimtes, slimme technologie en hoogwaardige materialen.

Voor ontwikkelaars betekenen nieuwbouwprojecten een kans om te innoveren en te experimenteren met nieuwe architectonische stijlen en concepten. Het creëren van een unieke woonomgeving die aansluit bij de behoeften van de moderne consument staat centraal.

Kortom, nieuwbouwprojecten bieden een nieuwe start voor zowel de vastgoedmarkt als potentiële kopers of huurders. Met oog voor duurzaamheid, comfort en innovatie vormen deze projecten de bouwstenen voor een toekomstbestendige en bloeiende woonomgeving.


Voordelen van Nieuwbouwprojecten: Duurzaamheid, Comfort en Innovatie

  1. Voldoen aan de nieuwste bouwnormen en duurzaamheidseisen.
  2. Moderne voorzieningen en luxe afwerkingen verhogen het comfort.
  3. Kans om te experimenteren met nieuwe architectonische stijlen.
  4. Creëren van een unieke woonomgeving die aansluit bij moderne behoeften.
  5. Energiezuiniger en lagere energiekosten voor bewoners.
  6. Innovatie in ontwerp en technologie voor een toekomstbestendige woning.


Zeven Nadelen van Nieuwbouwprojecten: Wat U Moet Weten

  1. Hogere aankoopprijs in vergelijking met bestaande bouw
  2. Mogelijke vertragingen in de bouwplanning
  3. Gebrek aan historische charme en karakter van oudere panden
  4. Beperkte mogelijkheden tot onderhandeling over prijs bij nieuwbouw
  5. Eventuele extra kosten voor meerwerk of afwerking naar eigen smaak
  6. Nieuwbouwwijken kunnen nog niet dezelfde voorzieningen hebben als gevestigde buurten
  7. Risico op kinderziektes of technische problemen in een nieuw gebouwd huis

Voldoen aan de nieuwste bouwnormen en duurzaamheidseisen.

Een belangrijk voordeel van nieuwbouwprojecten is dat ze voldoen aan de nieuwste bouwnormen en duurzaamheidseisen. Door te voldoen aan deze strenge regelgeving op het gebied van energie-efficiëntie en milieuvriendelijkheid, dragen nieuwbouwwoningen bij aan een groenere toekomst. Bewoners profiteren niet alleen van lagere energiekosten, maar ook van een comfortabeler en gezonder binnenklimaat. Het naleven van duurzaamheidseisen in nieuwbouwprojecten draagt bij aan een verantwoorde en toekomstbestendige leefomgeving voor zowel de huidige als toekomstige generaties.

Moderne voorzieningen en luxe afwerkingen verhogen het comfort.

Moderne voorzieningen en luxe afwerkingen in nieuwbouwprojecten dragen bij aan een verhoogd comfortniveau voor bewoners. Denk aan faciliteiten zoals gemeenschappelijke ruimtes, fitnesscentra, zwembaden en groene buitenruimtes die zorgen voor ontspanning en sociale interactie. Daarnaast bieden hoogwaardige afwerkingen zoals vloerverwarming, slimme technologie en energiezuinige systemen een gevoel van luxe en gemak in het dagelijks leven. Deze aspecten maken nieuwbouwwoningen aantrekkelijk voor mensen die op zoek zijn naar een comfortabele en moderne woonomgeving.

Kans om te experimenteren met nieuwe architectonische stijlen.

Een van de voordelen van nieuwbouwprojecten is de kans om te experimenteren met nieuwe architectonische stijlen. Ontwikkelaars kunnen creatief zijn en innovatieve ontwerpen realiseren die aansluiten bij de wensen en behoeften van de moderne bewoner. Door te spelen met vormen, materialen en indelingen kunnen unieke en inspirerende woonomgevingen worden gecreëerd die een frisse wind laten waaien door de vastgoedmarkt.

Creëren van een unieke woonomgeving die aansluit bij moderne behoeften.

Nieuwbouwprojecten bieden het voordeel van het creëren van een unieke woonomgeving die perfect aansluit bij de moderne behoeften van bewoners. Door in te spelen op trends en ontwikkelingen in de samenleving, kunnen ontwikkelaars innovatieve concepten en voorzieningen integreren die het comfort, gemak en welzijn van de bewoners maximaliseren. Hierdoor ontstaat een eigentijdse leefomgeving die voldoet aan de eisen van de hedendaagse stadsbewoner en tegelijkertijd een gevoel van identiteit en verbondenheid creëert binnen de gemeenschap.

Energiezuiniger en lagere energiekosten voor bewoners.

Nieuwbouwprojecten bieden het voordeel van energiezuinigheid, wat resulteert in lagere energiekosten voor bewoners. Door te voldoen aan de nieuwste bouwnormen en duurzaamheidseisen, zijn nieuwbouwwoningen ontworpen met efficiënte isolatie, geavanceerde verwarmingssystemen en slimme technologieën die het energieverbruik minimaliseren. Dit niet alleen draagt bij aan een milieuvriendelijkere levensstijl, maar zorgt ook voor aanzienlijke besparingen op de energierekening voor de bewoners op de lange termijn.

Innovatie in ontwerp en technologie voor een toekomstbestendige woning.

Nieuwbouwprojecten bieden een belangrijk voordeel: innovatie in ontwerp en technologie voor een toekomstbestendige woning. Door voortdurende ontwikkelingen op het gebied van architectuur en technologie kunnen nieuwbouwwoningen worden ontworpen met de nieuwste duurzame materialen, energiezuinige systemen en slimme domotica-oplossingen. Deze innovatieve benaderingen zorgen niet alleen voor een comfortabele en efficiënte leefomgeving, maar dragen ook bij aan een duurzamere toekomst voor de bewoners en het milieu.

Hogere aankoopprijs in vergelijking met bestaande bouw

Een nadeel van nieuwbouwprojecten is de hogere aankoopprijs in vergelijking met bestaande bouw. Door de moderne afwerking, duurzame materialen en innovatieve voorzieningen die vaak gepaard gaan met nieuwbouwwoningen, liggen de kosten doorgaans hoger. Dit kan een drempel vormen voor potentiële kopers die gebonden zijn aan een beperkter budget en op zoek zijn naar een meer betaalbare optie binnen de vastgoedmarkt.

Mogelijke vertragingen in de bouwplanning

Een potentieel nadeel van nieuwbouwprojecten zijn mogelijke vertragingen in de bouwplanning. Ondanks zorgvuldige voorbereidingen en planning kunnen verschillende factoren, zoals weersomstandigheden, leveringsproblemen van materialen of onvoorziene technische complicaties, leiden tot vertragingen in de bouw. Deze vertragingen kunnen frustrerend zijn voor zowel ontwikkelaars als kopers, aangezien de opleveringsdatum verschuift en de wachttijd langer wordt dan aanvankelijk verwacht. Het is daarom belangrijk om realistische verwachtingen te hebben en flexibiliteit te tonen bij het omgaan met potentiële vertragingen in nieuwbouwprojecten.

Gebrek aan historische charme en karakter van oudere panden

Een belangrijk nadeel van nieuwbouwprojecten is het gebrek aan historische charme en karakter dat oudere panden vaak wel hebben. Terwijl oude gebouwen een verhaal vertellen en een unieke sfeer uitstralen door hun historische elementen en architectonische details, kunnen nieuwbouwwoningen soms een uniforme uitstraling hebben die niet dezelfde warmte en karakter biedt. Het ontbreken van de authentieke ambiance van oudere panden kan voor sommige mensen een gemis zijn bij het kiezen voor nieuwbouw als woonoptie.

Beperkte mogelijkheden tot onderhandeling over prijs bij nieuwbouw

Een belangrijk nadeel van nieuwbouwprojecten is de beperkte mogelijkheid tot onderhandeling over de prijs. In tegenstelling tot bestaande woningen waar vaak ruimte is voor prijsonderhandelingen, zijn de prijzen bij nieuwbouwprojecten doorgaans vastgesteld door de ontwikkelaar en minder flexibel. Dit kan het voor potentiële kopers moeilijker maken om te profiteren van eventuele prijsdalingen of om aanpassingen te laten maken binnen een bepaald budget. Het gebrek aan onderhandelingsruimte kan een struikelblok vormen voor mensen die op zoek zijn naar financiële flexibiliteit en maatwerk bij het kopen van een nieuwe woning.

Eventuele extra kosten voor meerwerk of afwerking naar eigen smaak

Een belangrijk nadeel van nieuwbouwprojecten zijn de eventuele extra kosten die gepaard gaan met meerwerk of afwerking naar eigen smaak. Hoewel nieuwbouwwoningen vaak worden opgeleverd met basisafwerking, kan het personaliseren van de woning naar individuele voorkeuren leiden tot aanzienlijke extra uitgaven. Denk hierbij aan upgrades zoals luxe keukenapparatuur, vloerafwerking of maatwerk kasten. Deze bijkomende kosten kunnen het oorspronkelijke budget van kopers overschrijden en dienen zorgvuldig te worden overwogen bij het plannen van een nieuwbouwaankoop.

Nieuwbouwwijken kunnen nog niet dezelfde voorzieningen hebben als gevestigde buurten

Een belangrijk nadeel van nieuwbouwprojecten is dat nieuw ontwikkelde wijken vaak nog niet dezelfde voorzieningen en infrastructuur hebben als gevestigde buurten. Denk hierbij aan het ontbreken van scholen, winkels, openbaar vervoer en recreatieve faciliteiten die in oudere wijken al wel aanwezig zijn. Dit kan het dagelijks leven van bewoners bemoeilijken en hen dwingen om voor bepaalde diensten of activiteiten naar andere delen van de stad te reizen. Het gebrek aan directe toegang tot essentiële voorzieningen kan een uitdaging vormen voor de leefbaarheid en het gemeenschapsgevoel in nieuwbouwwijken.

Risico op kinderziektes of technische problemen in een nieuw gebouwd huis

Een belangrijk nadeel van nieuwbouwprojecten is het risico op kinderziektes of technische problemen in een nieuw gebouwd huis. Ondanks de strenge bouwnormen en kwaliteitscontroles kunnen er zich onverwachte complicaties voordoen, zoals lekkages, elektrische storingen of constructiefouten. Deze onvoorziene problemen kunnen zorgen voor extra kosten en ongemak voor de bewoners, die mogelijk geconfronteerd worden met reparaties of aanpassingen in een nog relatief nieuw pand. Het is daarom belangrijk voor kopers om zich bewust te zijn van dit risico en zich goed te laten informeren over mogelijke garanties en onderhoudsregelingen bij de aanschaf van een nieuwbouwwoning.

abn amro hypotheek berekenen
abn, abn amro, abnamro
Bereken eenvoudig jouw ABN AMRO hypotheek online

ABN AMRO Hypotheek Berekenen

ABN AMRO Hypotheek Berekenen

Ben je op zoek naar een hypotheek en overweeg je ABN AMRO als jouw financiële partner? Dan is het handig om te weten hoe je jouw hypotheek bij ABN AMRO kunt berekenen. Met de handige online tools van ABN AMRO kun je snel en eenvoudig een indicatie krijgen van hoeveel hypotheek je kunt krijgen en wat de maandelijkse kosten zouden zijn.

Hypotheek Maximale Leencapaciteit Berekenen

Om te beginnen met het berekenen van jouw maximale leencapaciteit, kun je gebruikmaken van de online rekentool op de website van ABN AMRO. Hier vul je gegevens in zoals jouw inkomen, eventuele partnerinkomen, spaargeld en andere financiële verplichtingen. Op basis hiervan wordt een indicatie gegeven van het bedrag dat je kunt lenen voor een hypotheek.

Maandlasten Berekenen

Nadat je een idee hebt gekregen van jouw maximale leencapaciteit, kun je vervolgens de maandlasten berekenen. Ook hiervoor heeft ABN AMRO een handige tool beschikbaar op hun website. Door het invullen van gegevens zoals de hoogte van de hypotheek, rentepercentage en looptijd, krijg je inzicht in wat de maandelijkse kosten zouden zijn.

Advies op Maat

Het is belangrijk om te onthouden dat deze online tools slechts een indicatie geven. Voor een gedegen advies op maat en het afsluiten van een hypotheek bij ABN AMRO kun je het beste contact opnemen met een adviseur. Zij kunnen samen met jou kijken naar jouw specifieke situatie en wensen, om zo tot een passende hypotheekoplossing te komen.

Bij ABN AMRO staan ze klaar om jou te helpen bij elke stap in het hypotheekproces. Of je nu voor het eerst een huis koopt of wilt oversluiten, met hun expertise en persoonlijke benadering zorgen ze ervoor dat jij de juiste keuzes kunt maken voor jouw financiële toekomst.


Veelgestelde Vragen over het Berekenen van een Hypotheek bij ABN AMRO

  1. Hoe kan ik mijn maximale leencapaciteit voor een hypotheek bij ABN AMRO berekenen?
  2. Welke gegevens heb ik nodig om mijn maximale hypotheekbedrag te berekenen bij ABN AMRO?
  3. Kan ik online de maandelijkse kosten van een hypotheek bij ABN AMRO berekenen?
  4. Wat is het rentepercentage dat ABN AMRO hanteert voor hypotheken?
  5. Hoe lang duurt het voordat ik een indicatie krijg van mijn maximale leencapaciteit na het invullen van gegevens online?
  6. Zijn er kosten verbonden aan het gebruik van de online rekentools voor hypotheekberekening bij ABN AMRO?
  7. Is persoonlijk advies noodzakelijk voordat ik een hypotheek afsluit bij ABN AMRO?

Hoe kan ik mijn maximale leencapaciteit voor een hypotheek bij ABN AMRO berekenen?

Wilt u weten hoe u uw maximale leencapaciteit voor een hypotheek bij ABN AMRO kunt berekenen? Bij ABN AMRO kunt u eenvoudig uw maximale leencapaciteit voor een hypotheek berekenen door gebruik te maken van de online rekentool op hun website. Door het invullen van gegevens zoals uw inkomen, eventueel partnerinkomen, spaargeld en andere financiële verplichtingen, krijgt u snel een indicatie van het bedrag dat u kunt lenen. Deze handige tool geeft u een goed startpunt om inzicht te krijgen in uw financiële mogelijkheden bij het aanvragen van een hypotheek bij ABN AMRO. Vergeet niet dat voor een persoonlijk advies op maat het altijd verstandig is om contact op te nemen met een adviseur van ABN AMRO.

Welke gegevens heb ik nodig om mijn maximale hypotheekbedrag te berekenen bij ABN AMRO?

Om jouw maximale hypotheekbedrag te berekenen bij ABN AMRO heb je verschillende gegevens nodig. Belangrijke informatie die je moet verstrekken zijn onder andere jouw inkomen, eventueel partnerinkomen, spaargeld, eventuele schulden en financiële verplichtingen. Deze gegevens worden gebruikt om een nauwkeurige inschatting te maken van hoeveel hypotheek je kunt krijgen. Door deze gegevens correct en volledig in te vullen, kun je een realistisch beeld krijgen van jouw financiële mogelijkheden bij het afsluiten van een hypotheek bij ABN AMRO.

Kan ik online de maandelijkse kosten van een hypotheek bij ABN AMRO berekenen?

Ja, bij ABN AMRO is het mogelijk om online de maandelijkse kosten van een hypotheek te berekenen. Op hun website bieden ze handige tools waarmee je snel en eenvoudig een indicatie kunt krijgen van wat de maandelijkse kosten zouden zijn voor een hypotheek bij ABN AMRO. Door gegevens zoals de hoogte van de hypotheek, het rentepercentage en de looptijd in te vullen, krijg je direct inzicht in wat je kunt verwachten qua maandlasten. Het gebruik van deze online rekentools kan je helpen om beter inzicht te krijgen in de financiële aspecten van het afsluiten van een hypotheek bij ABN AMRO.

Wat is het rentepercentage dat ABN AMRO hanteert voor hypotheken?

Een veelgestelde vraag over het berekenen van een hypotheek bij ABN AMRO is: “Wat is het rentepercentage dat ABN AMRO hanteert voor hypotheken?” Het rentepercentage voor hypotheken bij ABN AMRO kan variëren en is afhankelijk van verschillende factoren, zoals de soort hypotheek, de looptijd en de marktomstandigheden. ABN AMRO biedt doorgaans competitieve rentetarieven aan die regelmatig worden geüpdatet om tegemoet te komen aan de behoeften van hun klanten en de huidige marktsituatie. Voor specifieke informatie over actuele rentepercentages en mogelijkheden kun je het beste rechtstreeks contact opnemen met ABN AMRO of hun website raadplegen.

Hoe lang duurt het voordat ik een indicatie krijg van mijn maximale leencapaciteit na het invullen van gegevens online?

Na het invullen van de benodigde gegevens online voor het berekenen van jouw maximale leencapaciteit bij ABN AMRO, ontvang je doorgaans direct een indicatie van het bedrag dat je kunt lenen voor een hypotheek. Het proces verloopt snel en efficiënt, zodat je snel inzicht krijgt in jouw financiële mogelijkheden. Mocht je meer gedetailleerd advies willen of vragen hebben over de verkregen indicatie, dan staan de adviseurs van ABN AMRO klaar om je verder te helpen en eventuele vervolgstappen met je door te nemen.

Zijn er kosten verbonden aan het gebruik van de online rekentools voor hypotheekberekening bij ABN AMRO?

Ja, er zijn geen kosten verbonden aan het gebruik van de online rekentools voor hypotheekberekening bij ABN AMRO. Deze tools zijn gratis beschikbaar op hun website voor iedereen die interesse heeft in het berekenen van zijn of haar maximale leencapaciteit of maandelijkse hypotheeklasten. Het gebruik van deze handige tools is een kosteloze service die ABN AMRO aanbiedt om potentiële klanten te helpen bij het verkrijgen van inzicht in hun financiële mogelijkheden bij het afsluiten van een hypotheek.

Is persoonlijk advies noodzakelijk voordat ik een hypotheek afsluit bij ABN AMRO?

Het is een veelgestelde vraag of persoonlijk advies noodzakelijk is voordat je een hypotheek afsluit bij ABN AMRO. Hoewel de online tools van ABN AMRO handig zijn om een eerste indicatie te krijgen van jouw financiële mogelijkheden, is persoonlijk advies sterk aan te raden. Een hypotheek afsluiten is een belangrijke financiële beslissing die impact heeft op de lange termijn. Door te spreken met een adviseur van ABN AMRO kun je jouw specifieke situatie bespreken en advies op maat ontvangen. Zo kun je zeker zijn dat de hypotheek die je afsluit aansluit bij jouw wensen, behoeften en financiële mogelijkheden.

hypotheek hoeveel kan ik lenen
hypotheek, lenen, wat
Hoeveel kan ik lenen voor mijn droomhuis?

Hypotheek: Hoeveel kan ik lenen?

Hypotheek: Hoeveel kan ik lenen?

Voordat je een huis gaat kopen, is het belangrijk om te weten hoeveel je kunt lenen voor een hypotheek. Het maximale bedrag dat je kunt lenen hangt af van verschillende factoren.

Inkomen

Je inkomen speelt een grote rol bij het bepalen van de hoogte van je hypotheek. Over het algemeen geldt dat je maandelijkse bruto inkomen hoger moet zijn dan de maandelijkse hypotheeklasten.

Woonlasten

Naast je inkomen wordt er ook gekeken naar je woonlasten, zoals huur, gas, water, licht en eventuele andere leningen die je hebt lopen. Deze kosten worden meegenomen in de berekening van hoeveel je maximaal kunt lenen.

Waarde van het huis

De waarde van het huis dat je wilt kopen heeft invloed op de hoogte van de hypotheek die je kunt krijgen. Over het algemeen geldt dat je maximaal een bepaald percentage van de waarde van het huis kunt lenen.

BKR-registratie

Een BKR-registratie kan invloed hebben op de hoogte van de hypotheek die je kunt krijgen. Als je bijvoorbeeld betalingsachterstanden hebt of al meerdere leningen hebt lopen, kan dit negatieve gevolgen hebben voor het bedrag dat je kunt lenen.

Kortom, voordat je op zoek gaat naar een huis is het verstandig om te berekenen hoeveel hypotheek je maximaal kunt krijgen. Dit geeft een goed beeld van wat er financieel mogelijk is en voorkomt teleurstellingen tijdens het koopproces.


Veelgestelde Vragen over Hypotheek: Hoeveel Kan Ik Lenen?

  1. Hoeveel kan ik maximaal lenen voor een hypotheek?
  2. Welke factoren bepalen de hoogte van mijn hypotheek?
  3. Hoe beïnvloedt mijn inkomen het bedrag dat ik kan lenen?
  4. Wat is de invloed van mijn schulden op mijn maximale hypotheek?
  5. Kan ik meer lenen als ik samen met mijn partner een huis koop?
  6. Hoe bereken ik zelf hoeveel hypotheek ik kan krijgen?
  7. Heeft de waarde van het huis invloed op de hoogte van mijn lening?

Hoeveel kan ik maximaal lenen voor een hypotheek?

Een veelgestelde vraag bij het afsluiten van een hypotheek is: “Hoeveel kan ik maximaal lenen voor een hypotheek?” Het maximale bedrag dat je kunt lenen voor een hypotheek wordt bepaald aan de hand van verschillende factoren, waaronder je inkomen, woonlasten, de waarde van het huis dat je wilt kopen en eventuele BKR-registraties. Door deze aspecten zorgvuldig te laten berekenen en te evalueren, krijg je inzicht in het bedrag dat je verantwoord kunt lenen en welke hypotheekopties binnen jouw financiële mogelijkheden vallen. Het is essentieel om deze informatie te verkrijgen voordat je daadwerkelijk op zoek gaat naar een geschikte woning, om zo realistische verwachtingen te creëren en financiële verrassingen te voorkomen tijdens het aankoopproces.

Welke factoren bepalen de hoogte van mijn hypotheek?

Bij het bepalen van de hoogte van je hypotheek spelen verschillende factoren een rol. Allereerst is je inkomen een belangrijke factor, aangezien dit bepaalt hoeveel je maandelijks kunt aflossen. Ook worden je woonlasten meegenomen in de berekening, evenals de waarde van het huis dat je wilt kopen. Daarnaast kan een eventuele BKR-registratie invloed hebben op het maximale bedrag dat je kunt lenen. Kortom, de hoogte van je hypotheek wordt bepaald door een combinatie van deze factoren en het is verstandig om hier goed naar te kijken voordat je een hypotheek afsluit.

Hoe beïnvloedt mijn inkomen het bedrag dat ik kan lenen?

Uw inkomen heeft een aanzienlijke invloed op het bedrag dat u kunt lenen voor een hypotheek. Over het algemeen geldt dat hoe hoger uw inkomen is, des te meer u kunt lenen. Geldverstrekkers kijken naar uw bruto maandinkomen om te bepalen hoeveel u maandelijks aan hypotheeklasten kunt dragen. Een hoger inkomen kan resulteren in een hogere hypotheek, maar het is ook belangrijk om rekening te houden met andere financiële verplichtingen die u heeft, zoals eventuele leningen of alimentatiebetalingen. Het is raadzaam om uw financiële situatie goed in kaart te brengen en advies in te winnen bij een hypotheekadviseur om een realistisch beeld te krijgen van hoeveel u kunt lenen op basis van uw inkomen.

Wat is de invloed van mijn schulden op mijn maximale hypotheek?

Wanneer het gaat om het bepalen van je maximale hypotheek, spelen je schulden een belangrijke rol. Schulden hebben namelijk invloed op de hoogte van de hypotheek die je kunt krijgen. Geldverstrekkers kijken naar je totale schuldpositie en de maandelijkse lasten die daarbij komen kijken. Als je al bestaande schulden hebt, kan dit betekenen dat je minder kunt lenen voor een hypotheek, aangezien er al financiële verplichtingen zijn waar rekening mee moet worden gehouden. Het is daarom verstandig om inzicht te hebben in je huidige financiële situatie en eventuele schulden voordat je een hypotheekaanvraag doet.

Kan ik meer lenen als ik samen met mijn partner een huis koop?

Ja, als je samen met je partner een huis koopt, kan dit invloed hebben op hoeveel je kunt lenen voor een hypotheek. Doordat jullie beiden inkomen hebben, kunnen jullie gezamenlijk een hoger bedrag lenen dan wanneer je alleen zou kopen. De bank kijkt naar het gecombineerde inkomen en de financiële situatie van beide partners bij het bepalen van de maximale hypotheek. Het is belangrijk om te realiseren dat jullie ook samen verantwoordelijk zijn voor de aflossing van de hypotheek en dat eventuele andere financiële verplichtingen van beide partners worden meegenomen in de berekening. Samen een huis kopen kan dus voordelen bieden, maar het is ook belangrijk om goed af te stemmen en alle consequenties goed te overwegen.

Hoe bereken ik zelf hoeveel hypotheek ik kan krijgen?

Een veelgestelde vraag bij het aanvragen van een hypotheek is: “Hoe bereken ik zelf hoeveel hypotheek ik kan krijgen?” Om zelf een indicatie te krijgen van het maximale hypotheekbedrag dat je kunt lenen, kun je gebruikmaken van online rekentools die gebaseerd zijn op je inkomen, woonlasten en de waarde van het huis dat je wilt kopen. Door deze gegevens in te voeren, krijg je een schatting van het bedrag dat je kunt lenen. Het is echter verstandig om ook advies in te winnen bij een hypotheekadviseur, die op basis van jouw specifieke situatie en financiële mogelijkheden een nauwkeurige berekening kan maken en je kan begeleiden bij het gehele hypotheekproces.

Heeft de waarde van het huis invloed op de hoogte van mijn lening?

Ja, de waarde van het huis heeft zeker invloed op de hoogte van je lening. Over het algemeen geldt dat je maximaal een bepaald percentage van de waarde van het huis kunt lenen. Hoe hoger de waarde van het huis, hoe meer je in potentie kunt lenen. Het is daarom belangrijk om de waarde van het huis mee te nemen in je overwegingen bij het bepalen van hoeveel hypotheek je kunt krijgen.

maandlasten hypotheek berekenen
Uncategorized
Bereken eenvoudig uw maandlasten voor de hypotheek

Maandlasten Hypotheek Berekenen

Maandlasten Hypotheek Berekenen

Een hypotheek afsluiten is een belangrijke stap bij het kopen van een huis. Het is essentieel om te weten wat de maandelijkse lasten zullen zijn, zodat u uw financiën goed kunt plannen. Het berekenen van de maandlasten van uw hypotheek kan u helpen bij het maken van een weloverwogen beslissing.

Hoe worden de maandlasten berekend?

De maandlasten van uw hypotheek bestaan uit verschillende componenten, waaronder de rente, aflossing en eventuele verzekeringen. De hoogte van uw maandelijkse last hangt af van het leenbedrag, de rentevoet, de looptijd en eventuele extra kosten.

Online tools voor het berekenen van maandlasten

Gelukkig zijn er online tools beschikbaar waarmee u eenvoudig uw maandlasten voor een hypotheek kunt berekenen. Door enkele gegevens in te voeren, zoals het leenbedrag, de rentevoet en de looptijd, krijgt u snel een overzicht van wat u maandelijks kunt verwachten aan kosten.

Waarom is het belangrijk om uw maandlasten te bereken?

Het berekenen van uw maandlasten helpt u bij het bepalen of een bepaalde hypotheek binnen uw budget past. Het geeft u inzicht in hoeveel geld u elke maand moet reserveren voor uw woning en helpt bij het plannen van andere uitgaven.

Kortom, het berekenen van de maandlasten van uw hypotheek is een cruciale stap in het proces van het kopen van een huis. Zorg ervoor dat u goed geïnformeerd bent over uw financiële verplichtingen voordat u zich committeert aan een hypotheek.


7 Tips voor het Berekenen van Je Maandlasten bij een Hypotheek

  1. Bepaal je maximale hypotheekbedrag op basis van je inkomen en financiële situatie.
  2. Houd rekening met extra kosten zoals notariskosten, advieskosten en eventuele verbouwingskosten.
  3. Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.
  4. Kijk naar de looptijd en de soort hypotheek die het beste bij jou past.
  5. Zorg ervoor dat je voldoende spaart voor onvoorziene uitgaven of een buffer voor als je inkomen verandert.
  6. Let op bijkomende verzekeringen zoals overlijdensrisicoverzekeringen die invloed hebben op je maandlasten.
  7. Blijf regelmatig controleren of je maandlasten nog passend zijn bij jouw situatie en grijp in indien nodig.

Bepaal je maximale hypotheekbedrag op basis van je inkomen en financiële situatie.

Het bepalen van je maximale hypotheekbedrag op basis van je inkomen en financiële situatie is een verstandige tip bij het berekenen van je maandelijkse hypotheeklasten. Door realistisch te kijken naar wat je kunt lenen in verhouding tot je inkomen en andere financiële verplichtingen, voorkom je dat je in de toekomst in financiële problemen komt. Het is belangrijk om een hypotheek te kiezen die past bij jouw financiële draagkracht, zodat je comfortabel kunt wonen zonder onnodige stress over de maandelijkse lasten.

Houd rekening met extra kosten zoals notariskosten, advieskosten en eventuele verbouwingskosten.

Bij het berekenen van de maandlasten voor uw hypotheek is het belangrijk om niet alleen naar de basiscomponenten te kijken, maar ook rekening te houden met extra kosten zoals notariskosten, advieskosten en eventuele verbouwingskosten. Deze bijkomende uitgaven kunnen aanzienlijk bijdragen aan de totale financiële lasten van uw hypotheek en dienen daarom zorgvuldig te worden meegenomen in uw berekeningen. Het is verstandig om een realistisch beeld te hebben van alle kosten die gepaard gaan met het kopen en onderhouden van een woning, zodat u financieel goed voorbereid bent op wat komen gaat.

Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.

Het is verstandig om verschillende hypotheekaanbieders met elkaar te vergelijken om de beste rente en voorwaarden te vinden bij het berekenen van uw maandlasten voor een hypotheek. Door offertes van meerdere aanbieders te bekijken, kunt u een weloverwogen beslissing nemen en de hypotheek kiezen die het beste aansluit bij uw financiële situatie en wensen. Het vergelijken van hypotheekaanbieders kan u helpen om kosten te besparen en de meest gunstige optie te selecteren voor uw toekomstige woningfinanciering.

Kijk naar de looptijd en de soort hypotheek die het beste bij jou past.

Bij het berekenen van de maandlasten voor je hypotheek is het essentieel om goed te kijken naar de looptijd en het type hypotheek dat het beste bij jouw situatie past. De looptijd van de hypotheek bepaalt mede hoeveel je maandelijks zult betalen en hoe lang je aan je financiële verplichtingen gebonden bent. Daarnaast is het kiezen van het juiste type hypotheek, zoals een lineaire of annuïtaire hypotheek, belangrijk om te bepalen welke aflossingsvorm het beste aansluit bij jouw wensen en financiële mogelijkheden. Het is verstandig om deze aspecten zorgvuldig te overwegen om ervoor te zorgen dat je hypotheeklasten goed aansluiten bij jouw persoonlijke situatie en toekomstplannen.

Zorg ervoor dat je voldoende spaart voor onvoorziene uitgaven of een buffer voor als je inkomen verandert.

Het is van essentieel belang om voldoende te sparen voor onvoorziene uitgaven of een buffer aan te leggen voor het geval dat je inkomen verandert wanneer je maandlasten voor je hypotheek berekent. Door een financiële reserve op te bouwen, kun je onverwachte situaties beter opvangen en voorkom je dat je in de problemen komt als er veranderingen optreden in je financiële situatie. Het hebben van een spaarpotje voor noodgevallen kan rust en zekerheid bieden bij het beheren van je hypotheeklasten op de lange termijn.

Let op bijkomende verzekeringen zoals overlijdensrisicoverzekeringen die invloed hebben op je maandlasten.

Het is belangrijk om bij het berekenen van de maandlasten voor je hypotheek rekening te houden met eventuele bijkomende verzekeringen, zoals een overlijdensrisicoverzekering. Deze verzekeringen kunnen invloed hebben op je maandelijkse kosten en dienen daarom zorgvuldig te worden meegenomen in je financiële planning. Het is raadzaam om de voorwaarden en premies van dergelijke verzekeringen goed te bekijken en mee te nemen in je totale berekening om een realistisch beeld te krijgen van wat je maandelijks aan hypotheeklasten kunt verwachten.

Blijf regelmatig controleren of je maandlasten nog passend zijn bij jouw situatie en grijp in indien nodig.

Het is van groot belang om regelmatig te controleren of je maandlasten nog aansluiten bij jouw financiële situatie. Door periodiek te evalueren of de kosten van je hypotheek nog passend zijn, kun je tijdig ingrijpen als dat nodig is. Veranderingen in inkomen, rentetarieven of persoonlijke omstandigheden kunnen invloed hebben op je financiële draagkracht. Door proactief te blijven monitoren en indien nodig aanpassingen door te voeren, kun je ervoor zorgen dat je hypotheeklasten in lijn blijven met jouw budget en doelen.

hypotheek berekenen rabobank
rabobank
Hypotheek berekenen bij Rabobank: Ontdek jouw mogelijkheden

Hypotheek Berekenen Rabobank

Alles wat je moet weten over het berekenen van een hypotheek bij Rabobank

Ben je op zoek naar een hypotheek en overweeg je om deze af te sluiten bij Rabobank? Dan is het handig om te weten hoe je jouw maximale hypotheek kunt berekenen. Rabobank biedt verschillende tools en mogelijkheden om dit proces eenvoudig en transparant te maken.

Stappen bij het berekenen van je hypotheek:

  1. Bepaal je financiële situatie: verzamel informatie over je inkomen, eventuele schulden en andere financiële verplichtingen.
  2. Gebruik de online rekentools van Rabobank: op de website van Rabobank vind je handige tools waarmee je snel en eenvoudig jouw maximale hypotheekbedrag kunt berekenen.
  3. Maak een afspraak met een adviseur: voor een persoonlijk advies op maat kun je een afspraak maken met een hypotheekadviseur van Rabobank. Zij kunnen je helpen bij het maken van de juiste keuzes en het vinden van de hypotheek die het beste bij jou past.
  4. Vergelijk verschillende hypotheken: bekijk de verschillende hypotheekvormen en rentepercentages die Rabobank aanbiedt, zodat je een weloverwogen beslissing kunt nemen.
  5. Vraag een offerte aan: als je jouw ideale hypotheek hebt gevonden, kun je een offerte aanvragen bij Rabobank. Hierin staan alle voorwaarden en afspraken duidelijk vermeld.

Het berekenen van je hypotheek is een belangrijke stap in het koopproces van een huis. Met behulp van de tools en expertise van Rabobank kun je deze stap zorgvuldig doorlopen en met vertrouwen de volgende stappen zetten richting jouw droomhuis.


6 Essentiële Tips voor het Berekenen van je Hypotheek bij Rabobank

  1. Zorg ervoor dat je al je financiële gegevens bij de hand hebt voordat je begint met het berekenen van een hypotheek bij Rabobank.
  2. Neem contact op met een hypotheekadviseur van Rabobank voor persoonlijk advies en begeleiding tijdens het berekeningsproces.
  3. Vergeet niet om rekening te houden met extra kosten zoals notariskosten en taxatiekosten bij het berekenen van je hypotheek bij Rabobank.
  4. Controleer regelmatig de rentetarieven en voorwaarden die Rabobank biedt om ervoor te zorgen dat je de meest actuele informatie gebruikt in je berekeningen.
  5. Overweeg verschillende hypotheekopties, zoals annuïtaire of lineaire hypotheken, om te bepalen welke het beste bij jouw financiële situatie past.
  6. Wees realistisch over wat je kunt lenen en terugbetalen om financiële problemen in de toekomst te voorkomen.

Zorg ervoor dat je al je financiële gegevens bij de hand hebt voordat je begint met het berekenen van een hypotheek bij Rabobank.

Zorg ervoor dat je al je financiële gegevens bij de hand hebt voordat je begint met het berekenen van een hypotheek bij Rabobank. Door vooraf alle benodigde informatie over je inkomen, schulden en andere financiële verplichtingen te verzamelen, kun je het berekeningsproces soepel doorlopen en een nauwkeurig beeld krijgen van jouw maximale hypotheekbedrag. Het hebben van deze gegevens paraat zal niet alleen helpen bij het efficiënt invullen van de benodigde informatie, maar ook bij het verkrijgen van een gedegen advies op maat tijdens het gesprek met een hypotheekadviseur van Rabobank.

Neem contact op met een hypotheekadviseur van Rabobank voor persoonlijk advies en begeleiding tijdens het berekeningsproces.

Voor persoonlijk advies en begeleiding tijdens het berekeningsproces van je hypotheek bij Rabobank is het aan te raden om contact op te nemen met een hypotheekadviseur. Deze experts kunnen je helpen bij het in kaart brengen van jouw financiële situatie, het bepalen van je maximale hypotheekbedrag en het kiezen van de juiste hypotheekvorm die aansluit bij jouw wensen en behoeften. Door de ondersteuning van een hypotheekadviseur krijg je helder inzicht in alle mogelijkheden en kun je weloverwogen beslissingen nemen voor een financieel gezonde toekomst.

Vergeet niet om rekening te houden met extra kosten zoals notariskosten en taxatiekosten bij het berekenen van je hypotheek bij Rabobank.

Bij het berekenen van je hypotheek bij Rabobank is het essentieel om niet alleen naar het hypotheekbedrag en de rente te kijken, maar ook om rekening te houden met bijkomende kosten zoals notariskosten en taxatiekosten. Deze extra kosten kunnen een significante invloed hebben op het totale bedrag dat je nodig hebt voor de aankoop van een huis. Door deze kosten mee te nemen in je berekeningen, krijg je een realistisch beeld van wat je daadwerkelijk kunt lenen en welke financiële verplichtingen erbij komen kijken bij het afsluiten van een hypotheek bij Rabobank. Het is daarom verstandig om deze extra kosten niet over het hoofd te zien en goed voorbereid te zijn op alle aspecten van het hypotheekproces.

Controleer regelmatig de rentetarieven en voorwaarden die Rabobank biedt om ervoor te zorgen dat je de meest actuele informatie gebruikt in je berekeningen.

Het is verstandig om regelmatig de rentetarieven en voorwaarden van Rabobank te controleren bij het berekenen van je hypotheek. Door de meest actuele informatie te gebruiken, zorg je ervoor dat je een nauwkeurige berekening maakt die aansluit bij de huidige situatie op de hypotheekmarkt. Het kan zijn dat rentetarieven en voorwaarden periodiek worden aangepast, dus het is belangrijk om op de hoogte te blijven van eventuele wijzigingen om een weloverwogen beslissing te kunnen nemen.

Overweeg verschillende hypotheekopties, zoals annuïtaire of lineaire hypotheken, om te bepalen welke het beste bij jouw financiële situatie past.

Overweeg verschillende hypotheekopties, zoals annuïtaire of lineaire hypotheken, om te bepalen welke het beste bij jouw financiële situatie past. Door de voor- en nadelen van elk type hypotheek zorgvuldig af te wegen, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële doelen en mogelijkheden. Het kiezen van de juiste hypotheekvorm is essentieel voor een stabiele financiële toekomst en kan helpen om onnodige kosten te voorkomen op de lange termijn.

Wees realistisch over wat je kunt lenen en terugbetalen om financiële problemen in de toekomst te voorkomen.

Het is van groot belang om realistisch te zijn over wat je kunt lenen en terugbetalen bij het berekenen van je hypotheek bij Rabobank. Door verantwoordelijkheid te nemen en goed na te denken over je financiële situatie, kun je potentiële financiële problemen in de toekomst voorkomen. Het is essentieel om een hypotheek af te stemmen op jouw inkomen en financiële verplichtingen, zodat je comfortabel kunt wonen zonder in de knel te komen met betalingen. Het nemen van een realistische benadering bij het bepalen van je leencapaciteit is de sleutel tot een stabiele en duurzame financiële toekomst.

ing hypotheek berekenen
hypotheekrente
Bereken eenvoudig jouw ING hypotheek online

ING Hypotheek Berekenen

ING Hypotheek Berekenen: Een Stap Richting Jouw Droomhuis

Ben je op zoek naar een hypotheek om jouw droomhuis te financieren? Bij ING kun je eenvoudig jouw hypotheek berekenen om een beter inzicht te krijgen in wat er mogelijk is.

Met de handige online tool van ING kun je snel en gemakkelijk berekenen hoeveel hypotheek je kunt krijgen op basis van jouw inkomen, eventuele eigen geld en de waarde van het huis dat je op het oog hebt. Zo weet je meteen waar je aan toe bent en kun je gericht op zoek gaan naar jouw ideale woning.

Het berekenen van een hypotheek bij ING is transparant en overzichtelijk. Je vult simpelweg de benodigde gegevens in, zoals jouw bruto jaarinkomen, eventuele partnerinkomen, eigen geld en de waarde van het huis. Vervolgens krijg je direct een indicatie van het maximale hypotheekbedrag dat je kunt lenen.

Met deze informatie in handen sta je sterker tijdens het zoeken naar een huis en kun je gericht onderhandelen over de prijs. Bovendien helpt het bij het bepalen van jouw budget, zodat je niet voor verrassingen komt te staan.

Kortom, met de ING Hypotheek Berekenen tool zet je een belangrijke stap richting het verwezenlijken van jouw woondromen. Neem dus snel een kijkje op de website van ING en ontdek wat er mogelijk is voor jou!


Veelgestelde Vragen over ING Hypotheekberekeningen

  1. Wat kost een hypotheek van 300.000 euro?
  2. Hoe hoog is de hypotheekrente bij ING?
  3. Wat kost een hypotheek van 250.000 euro?
  4. Wat is de huidige rente bij ING?
  5. Wat kost een hypotheek van 100.000 euro?

Wat kost een hypotheek van 300.000 euro?

Een veelgestelde vraag bij het berekenen van een hypotheek bij ING is: “Wat kost een hypotheek van 300.000 euro?” Het totale kostenplaatje van een hypotheek van 300.000 euro omvat niet alleen het geleende bedrag zelf, maar ook de rente die je over de looptijd van de hypotheek betaalt. Bij ING kun je met behulp van hun handige online tool nauwkeurig berekenen wat de maandelijkse kosten zouden zijn voor een hypotheek van dit bedrag, rekening houdend met factoren zoals rentepercentages, looptijd en eventuele extra kosten zoals afsluitprovisie en notariskosten. Zo krijg je een duidelijk beeld van wat een hypotheek van 300.000 euro voor jou zou betekenen en kun je goed geïnformeerd beslissingen nemen over jouw financiële toekomst.

Hoe hoog is de hypotheekrente bij ING?

Een veelgestelde vraag over het berekenen van een hypotheek bij ING is: “Hoe hoog is de hypotheekrente bij ING?” De hypotheekrente bij ING kan variëren en is afhankelijk van verschillende factoren, zoals de looptijd van de hypotheek, het type rente (vast of variabel), en de hoogte van de lening. Het is belangrijk om te weten dat de actuele rentetarieven regelmatig worden geüpdatet en dat je het beste rechtstreeks contact kunt opnemen met ING voor specifieke informatie over de actuele rentestanden en mogelijke opties die passen bij jouw situatie.

Wat kost een hypotheek van 250.000 euro?

Een veelgestelde vraag over het berekenen van een hypotheek bij ING is: “Wat kost een hypotheek van 250.000 euro?” Het exacte antwoord op deze vraag hangt af van verschillende factoren, zoals de looptijd van de hypotheek, het rentepercentage en eventuele bijkomende kosten zoals notariskosten en advieskosten. Met de handige online tool van ING kun je eenvoudig berekenen wat de maandelijkse kosten zouden zijn voor een hypotheekbedrag van 250.000 euro, rekening houdend met jouw persoonlijke situatie en wensen. Zo krijg je snel inzicht in wat een dergelijke hypotheek je zou kosten en kun je beter bepalen of dit binnen jouw financiële mogelijkheden past.

Wat is de huidige rente bij ING?

Bent u benieuwd naar de actuele rentetarieven bij ING voor het afsluiten van een hypotheek? De rente is een belangrijke factor bij het berekenen van uw hypotheek en kan invloed hebben op de totale kosten van uw lening. Om de meest recente rentetarieven te bekijken, kunt u het beste rechtstreeks contact opnemen met ING of een kijkje nemen op hun website. Het is verstandig om regelmatig de rentestanden te controleren, aangezien deze kunnen variëren en van invloed zijn op uw financiële planning.

Wat kost een hypotheek van 100.000 euro?

Een veelgestelde vraag over het berekenen van een hypotheek bij ING is: “Wat kost een hypotheek van 100.000 euro?” Het totale bedrag dat je uiteindelijk betaalt voor een hypotheek van 100.000 euro hangt af van verschillende factoren, zoals de looptijd van de hypotheek, de rentevoet en eventuele bijkomende kosten zoals notariskosten en advieskosten. Door gebruik te maken van de handige berekentool van ING kun je snel een indicatie krijgen van wat een hypotheek van 100.000 euro je maandelijks zal kosten en wat het totale bedrag aan rente zal zijn gedurende de looptijd van de lening. Het is verstandig om deze informatie mee te nemen in je overwegingen bij het afsluiten van een hypotheek, zodat je goed voorbereid bent op de financiële verplichtingen die hiermee gepaard gaan.

huis'
Uncategorized
De Magie van een Thuis: Waarom Een Huis Zoveel Meer Is Dan Stenen Alleen

Artikel: Het Belang van een Huis

Het Belang van een Huis

Een huis is meer dan slechts een dak boven ons hoofd. Het is een plek waar we ons veilig en geborgen voelen, waar we herinneringen maken en waar we onszelf kunnen zijn. Een huis is het fundament van ons bestaan, de basis van ons dagelijks leven.

In onze moderne maatschappij wordt het hebben van een eigen huis vaak gezien als een teken van succes en stabiliteit. Het geeft ons een gevoel van trots en onafhankelijkheid. Een huis biedt niet alleen onderdak, maar ook een gevoel van eigenwaarde en identiteit.

Daarnaast speelt een huis een cruciale rol in onze gezondheid en welzijn. Een comfortabele en veilige woonomgeving draagt bij aan onze fysieke en mentale gezondheid. Het hebben van een eigen plek om tot rust te komen en te ontspannen is essentieel voor ons welzijn.

Een huis is ook de plek waar we onze dromen kunnen verwezenlijken. Of het nu gaat om het starten van een gezin, het nastreven van carrièredoelen of simpelweg genieten van de kleine dingen in het leven, ons huis vormt het decor voor al deze momenten.

Kortom, een huis is niet zomaar een verzameling stenen en materialen, maar een essentieel onderdeel van wie we zijn en hoe we ons leven leiden. Laten we daarom dankbaar zijn voor de huizen die we bewonen en ze koesteren als de kostbare schatten die ze zijn.


Veelgestelde Vragen over Huizen: Kosten, Hypotheken en Meer

  1. Wat zijn de gemiddelde kosten van een huis in Nederland?
  2. Hoe kan ik een hypotheek aanvragen voor het kopen van een huis?
  3. Wat zijn de stappen die ik moet nemen bij het verkopen van mijn huis?
  4. Welke verzekeringen heb ik nodig als huiseigenaar?
  5. Hoe kan ik energie besparen in mijn huis?
  6. Wat zijn veelvoorkomende verbouwingskosten bij het renoveren van een huis?
  7. Hoe vind ik een betrouwbare makelaar om mij te helpen bij het kopen of verkopen van een huis?

Wat zijn de gemiddelde kosten van een huis in Nederland?

De gemiddelde kosten van een huis in Nederland variëren afhankelijk van verschillende factoren, zoals de locatie, de grootte en de staat van het huis. In het algemeen liggen de prijzen voor koopwoningen in Nederland de afgelopen jaren aanzienlijk hoog. De gemiddelde prijs van een huis in Nederland kan variëren van enkele tonnen tot meer dan een miljoen euro, afhankelijk van waar je wilt wonen en wat voor type woning je zoekt. Het is belangrijk om een realistisch budget vast te stellen en goed onderzoek te doen naar de huidige huizenmarkt voordat je op zoek gaat naar een geschikt huis.

Hoe kan ik een hypotheek aanvragen voor het kopen van een huis?

Het aanvragen van een hypotheek voor het kopen van een huis is een belangrijke stap in het proces van het verwerven van onroerend goed. Om een hypotheek aan te vragen, dient u eerst uw financiële situatie in kaart te brengen en te bepalen hoeveel u kunt lenen op basis van uw inkomen, uitgaven en eventuele schulden. Vervolgens kunt u contact opnemen met verschillende geldverstrekkers om offertes aan te vragen en de voorwaarden en rentetarieven te vergelijken. Zodra u een geschikte geldverstrekker heeft gekozen, dient u de benodigde documenten aan te leveren en zal er een kredietbeoordeling plaatsvinden voordat de hypotheek definitief wordt goedgekeurd. Het is raadzaam om professioneel advies in te winnen bij een hypotheekadviseur om u te begeleiden bij dit proces en ervoor te zorgen dat u de juiste beslissingen neemt die aansluiten bij uw financiële situatie en wensen.

Wat zijn de stappen die ik moet nemen bij het verkopen van mijn huis?

Bij het verkopen van je huis zijn er verschillende stappen die je moet nemen om het proces soepel te laten verlopen. Allereerst is het belangrijk om de waarde van je huis te bepalen door middel van een taxatie. Vervolgens kun je ervoor kiezen om een makelaar in de arm te nemen die je kan begeleiden bij de verkoop. Daarnaast is het essentieel om alle benodigde documenten en papierwerk in orde te maken, zoals de koopakte en eventuele bouwkundige rapporten. Verder is het aan te raden om je huis aantrekkelijk te presenteren voor potentiële kopers, bijvoorbeeld door middel van goede foto’s en een verzorgde presentatie tijdens bezichtigingen. Tot slot is het belangrijk om de onderhandelingen over de verkoopprijs zorgvuldig te voeren en alle afspraken schriftelijk vast te leggen in een koopovereenkomst. Met deze stappen ben je goed voorbereid op een succesvolle verkoop van je huis.

Welke verzekeringen heb ik nodig als huiseigenaar?

Als huiseigenaar is het belangrijk om te weten welke verzekeringen essentieel zijn om uw woning en eigendommen te beschermen. Een van de belangrijkste verzekeringen die u nodig heeft, is een opstalverzekering. Deze verzekering dekt schade aan de structuur van uw huis, zoals bij brand, storm of inbraak. Daarnaast is het ook verstandig om een inboedelverzekering af te sluiten, die schade aan uw persoonlijke bezittingen binnen uw huis dekt. Verder kunt u overwegen om aanvullende verzekeringen af te sluiten, zoals een aansprakelijkheidsverzekering voor particulieren of een rechtsbijstandverzekering. Het hebben van de juiste verzekeringen als huiseigenaar kan u gemoedsrust geven en financiële bescherming bieden in geval van onvoorziene gebeurtenissen.

Hoe kan ik energie besparen in mijn huis?

Er zijn verschillende manieren waarop je energie kunt besparen in je huis. Een goede eerste stap is het verbeteren van de isolatie, zoals het isoleren van de muren, vloeren en dak. Hierdoor blijft de warmte beter binnen en hoef je minder te stoken, wat resulteert in een lagere energierekening. Daarnaast kun je energiezuinige apparaten aanschaffen, zoals LED-verlichting en energie-efficiënte huishoudelijke apparaten. Het regelmatig onderhouden van je verwarmings- en koelsystemen kan ook helpen om energie te besparen. Ten slotte is bewust omgaan met energieverbruik, zoals het uitschakelen van apparaten wanneer ze niet in gebruik zijn en het goed instellen van de thermostaat, een effectieve manier om je energiekosten te verlagen.

Wat zijn veelvoorkomende verbouwingskosten bij het renoveren van een huis?

Bij het renoveren van een huis zijn er verschillende veelvoorkomende verbouwingskosten waarmee rekening moet worden gehouden. Denk hierbij aan kosten voor het vernieuwen van de keuken of badkamer, het vervangen van vloeren en kozijnen, het isoleren van de woning, het upgraden van de elektriciteit en loodgieterswerk, en eventuele structurele aanpassingen zoals het verwijderen van muren of het plaatsen van een dakkapel. Deze verbouwingskosten kunnen sterk variëren afhankelijk van de omvang en complexiteit van de renovatieplannen, maar het is belangrijk om een realistisch budget op te stellen en rekening te houden met onvoorziene uitgaven.

Hoe vind ik een betrouwbare makelaar om mij te helpen bij het kopen of verkopen van een huis?

Het vinden van een betrouwbare makelaar om u te helpen bij het kopen of verkopen van een huis kan een cruciale stap zijn in uw vastgoedtraject. Een goede manier om een betrouwbare makelaar te vinden, is door aanbevelingen te vragen aan vrienden, familie of collega’s die recentelijk een soortgelijke transactie hebben uitgevoerd. Daarnaast is het raadzaam om online recensies en beoordelingen van makelaarsbureaus te bekijken om inzicht te krijgen in hun reputatie en dienstverlening. Het is ook verstandig om persoonlijk contact op te nemen met verschillende makelaars en tijdens een kennismakingsgesprek vragen te stellen over hun ervaring, werkwijze en tarieven. Door zorgvuldig onderzoek te doen en verschillende opties te overwegen, kunt u een weloverwogen beslissing nemen bij het kiezen van de juiste makelaar voor uw vastgoedbehoeften.

huis te koop tot 150.000
huis
Huis te koop tot €150.000: Vind jouw betaalbare droomwoning!

Huis te koop tot €150.000

Huis te koop tot €150.000: Vind jouw betaalbare droomhuis

Bent u op zoek naar een betaalbaar huis dat past bij uw budget? Goed nieuws! Er zijn verschillende huizen te koop voor een prijs tot €150.000, waardoor het mogelijk is om uw droom van een eigen woning waar te maken zonder de bank te breken.

Of u nu op zoek bent naar een starterswoning, een investeringsmogelijkheid of gewoon een gezellige plek om te wonen, er zijn opties beschikbaar die voldoen aan verschillende behoeften en smaken.

Waarom kiezen voor een huis onder de €150.000?

Met de stijgende huizenprijzen kan het vinden van een betaalbare woning een uitdaging zijn. Huizen onder de €150.000 bieden echter de mogelijkheid om eigenaar te worden van onroerend goed tegen lagere kosten, wat gunstig kan zijn voor zowel starters als investeerders.

Populaire locaties en type woningen

In verschillende regio’s in Nederland vindt u huizen die voldoen aan deze prijsklasse. Van knusse appartementen in stadscentra tot charmante rijtjeshuizen in buitenwijken, er is voor elk wat wils.

Waar vindt u deze huizen?

Er zijn diverse websites en makelaars die huizen aanbieden binnen dit prijsbereik. Door online te zoeken en contact op te nemen met lokale makelaars kunt u meer informatie krijgen over beschikbare opties en bezichtigingen regelen.

Kortom, als u op zoek bent naar een huis onder de €150.000, zijn er mogelijkheden beschikbaar die passen bij uw wensen en budget. Begin uw zoektocht vandaag nog en vind het perfecte huis dat aan al uw verwachtingen voldoet!


5 Tips voor het Kopen van een Huis tot €150.000 in Nederland

  1. Zoek naar huizen in opkomende buurten waar de prijzen nog relatief laag liggen.
  2. Overweeg een klushuis om kosten te besparen en de waarde van het huis te verhogen.
  3. Let op eventuele verborgen gebreken tijdens bezichtigingen en onderhandel hierover.
  4. Controleer of het huis voldoet aan jouw wensen en behoeften, zoals locatie, grootte en voorzieningen.
  5. Vraag advies aan een makelaar of expert bij het kopen van een huis binnen je budget.

Zoek naar huizen in opkomende buurten waar de prijzen nog relatief laag liggen.

Een slimme tip bij het zoeken naar een huis te koop tot €150.000 is om te kijken naar huizen in opkomende buurten waar de prijzen nog relatief laag liggen. Door te investeren in een woning in een buurt die zich nog aan het ontwikkelen is, kunt u profiteren van potentieel waardestijging op de lange termijn. Deze strategie biedt niet alleen een betaalbare optie binnen uw budget, maar kan ook resulteren in een lucratieve investering voor de toekomst. Het is daarom de moeite waard om te onderzoeken welke opkomende buurten interessante mogelijkheden bieden voor uw zoektocht naar een betaalbaar huis.

Overweeg een klushuis om kosten te besparen en de waarde van het huis te verhogen.

Overweeg een klushuis te kopen als u op zoek bent naar een huis te koop tot €150.000. Door te investeren in een klushuis kunt u kosten besparen en tegelijkertijd de waarde van het huis verhogen. Met wat renovatiewerk en creativiteit kunt u het huis omtoveren tot uw ideale woning, precies zoals u het wilt. Het opknappen van een klushuis biedt niet alleen financiële voordelen, maar stelt u ook in staat om uw persoonlijke stempel op de woning te drukken en er een unieke en charmante plek van te maken die perfect bij u past.

Let op eventuele verborgen gebreken tijdens bezichtigingen en onderhandel hierover.

Tijdens het bezichtigen van huizen te koop tot €150.000 is het belangrijk om alert te zijn op eventuele verborgen gebreken. Neem de tijd om grondig te inspecteren en vraag gerust naar de staat van het pand. Mocht u onverwachte problemen tegenkomen, aarzel dan niet om hierover te onderhandelen met de verkoper. Het is essentieel om transparantie en duidelijkheid te hebben over mogelijke gebreken, zodat u goed geïnformeerd bent voordat u een beslissing neemt.

Controleer of het huis voldoet aan jouw wensen en behoeften, zoals locatie, grootte en voorzieningen.

Het is essentieel om bij het zoeken naar een huis te koop tot €150.000 ervoor te zorgen dat het voldoet aan jouw specifieke wensen en behoeften. Controleer of de locatie gunstig is, de grootte van de woning geschikt is voor jouw behoeften en of de voorzieningen aanwezig zijn die voor jou belangrijk zijn. Door deze aspecten zorgvuldig te overwegen, kun je ervoor zorgen dat het huis niet alleen binnen je budget past, maar ook een comfortabele en passende woonsituatie biedt.

Vraag advies aan een makelaar of expert bij het kopen van een huis binnen je budget.

Voor wie op zoek is naar een huis te koop tot €150.000, is het verstandig om advies in te winnen bij een ervaren makelaar of expert bij het kopen van een woning binnen je budget. Deze professionals kunnen waardevol inzicht bieden in de huidige vastgoedmarkt, helpen bij het vinden van geschikte opties en begeleiden u door het aankoopproces om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële mogelijkheden en woonwensen. Het raadplegen van een deskundige kan u helpen om eventuele valkuilen te vermijden en uw zoektocht naar het perfecte huis soepeler en succesvoller te laten verlopen.