
Executieverkoop huis door bank: zo werkt het proces en wat zijn uw mogelijkheden?
Executieverkoop van een huis door de bank: hoe werkt het?
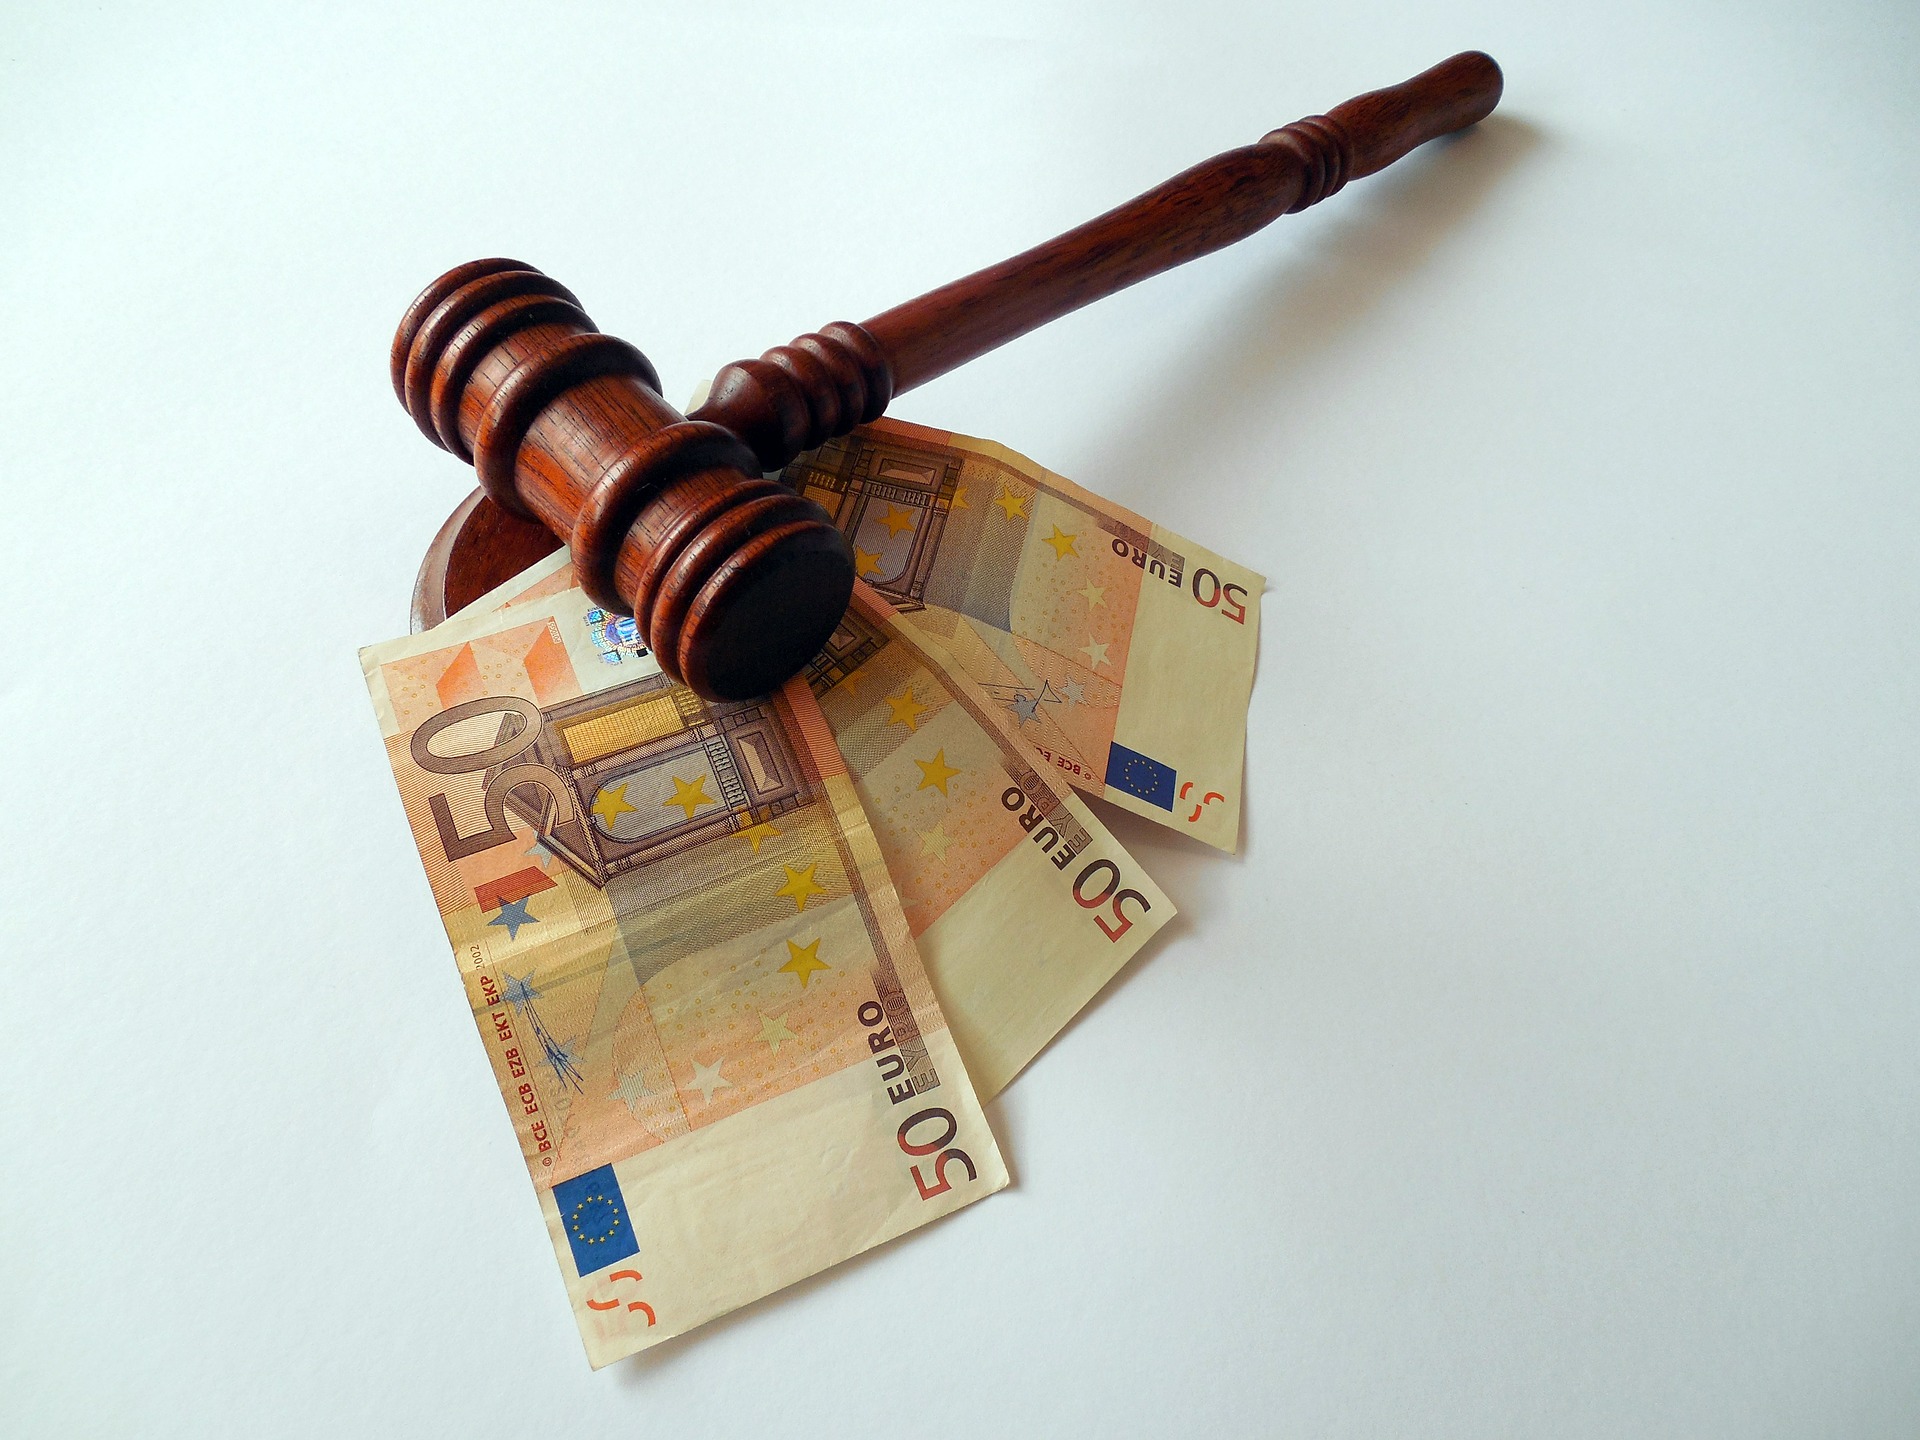
Als een hypotheek langdurig niet wordt betaald, kan de bank uiteindelijk besluiten de woning te laten verkopen. Dit heet een executieverkoop. De opbrengst wordt gebruikt om de openstaande hypotheekschuld en bepaalde verkoopkosten af te lossen. Een executieverkoop is ingrijpend, maar de bank kan een woning niet zomaar in beslag nemen en verkopen: daarvoor gelden wettelijke regels.
Wanneer kan de bank een woning executoriaal verkopen?
Bij het afsluiten van een hypotheek geeft de eigenaar de bank meestal een hypotheekrecht op de woning. Dat recht biedt de bank zekerheid als de betalingsverplichtingen niet worden nagekomen. Bij een ernstige of aanhoudende betalingsachterstand kan de bank het hypotheekrecht uitwinnen en de woning laten verkopen.
Een betalingsachterstand leidt niet direct tot een executieverkoop. De bank neemt doorgaans eerst contact op om de situatie te bespreken en te kijken of een oplossing mogelijk is. Denk aan een betalingsregeling, tijdelijk uitstel of een andere afspraak. Wat mogelijk is, hangt af van de omstandigheden en het beleid van de geldverstrekker.
Hoe verloopt een executieverkoop?
- Contact over de betalingsachterstand: de bank informeert de klant over de achterstand en de mogelijke gevolgen. Neem zo snel mogelijk contact op als de hypotheeklasten niet meer betaald kunnen worden.
- Onderzoek naar oplossingen: de bank kan samen met de eigenaar bekijken of een regeling of vrijwillige verkoop een gedwongen verkoop kan voorkomen.
- Aankondiging van de verkoop: als er geen passende oplossing komt, kan de bank de executieverkoop in gang zetten. Een notaris verzorgt de verkoop volgens de wettelijke procedure.
- Verkoop van de woning: meestal gebeurt dit via een openbare veiling. In bepaalde gevallen kan de woning onderhands worden verkocht, met toestemming van de rechter.
- Verdeling van de opbrengst: uit de verkoopopbrengst worden de hypotheekschuld en de kosten betaald. Een eventueel restant gaat in beginsel naar de eigenaar of andere rechthebbenden.
Kan de eigenaar een executieverkoop voorkomen?
Vaak is vroeg handelen de belangrijkste stap. Wie betalingsproblemen verwacht of al een achterstand heeft, kan het beste direct contact opnemen met de bank. Een vrijwillige verkoop op de gewone woningmarkt kan soms meer opleveren dan een veiling en kan zo een resterende schuld beperken. Of dit mogelijk is, hangt onder meer af van de situatie en de afspraken met de bank.
De verkoop kan ook worden voorkomen als de betalingsachterstand en de relevante kosten tijdig worden voldaan. De precieze mogelijkheden en termijnen verschillen per dossier. Vraag daarom de bank en de betrokken notaris om schriftelijke uitleg over wat er nog kan en tot welk moment.
Wat gebeurt er met een restschuld?
Als de verkoopopbrengst lager is dan de hypotheekschuld en de kosten, kan een restschuld overblijven. De verkoop van de woning betekent dus niet automatisch dat alle financiële verplichtingen zijn verdwenen. Bespreek met de bank hoe een eventuele restschuld wordt vastgesteld en terugbetaald. In sommige situaties kan ook een borgstelling of regeling via Nationale Hypotheek Garantie relevant zijn; de voorwaarden hangen af van de hypotheek en de omstandigheden.
Een woning kopen via een executieveiling
Een executieveiling kan kopers toegang geven tot woningen die niet op de gebruikelijke manier worden verkocht. Zo’n aankoop vraagt wel om extra voorbereiding. Er is mogelijk weinig gelegenheid om de woning van binnen te bekijken, en de gebruikelijke voorwaarden van een reguliere koop kunnen anders zijn. Ook kunnen er kosten, juridische aandachtspunten of verplichtingen rond de oplevering spelen.
Lees daarom de veilingvoorwaarden zorgvuldig en laat zo nodig een notaris of juridisch adviseur meekijken. Controleer ook welke informatie beschikbaar is over de staat van de woning, de lasten die erop rusten en de financiering. Een bod op een veiling kan bindend zijn.
Zoek op tijd hulp
Een executieverkoop kan grote financiële en persoonlijke gevolgen hebben. Wacht daarom niet tot de verkoop al is aangekondigd. Neem contact op met de hypotheekverstrekker en vraag advies aan een onafhankelijke schuldhulpverlener, juridisch adviseur of gemeente. Hoe eerder de situatie wordt besproken, hoe meer ruimte er doorgaans is om mogelijke oplossingen te onderzoeken.
Dit artikel geeft algemene informatie over executieverkoop in Nederland en is geen persoonlijk juridisch of financieel advies. De regels en mogelijkheden kunnen afhangen van de omstandigheden van het specifieke geval.
8 Tips voor het Voorkomen van Executieverkoop van je Huis door de Bank
- Neem direct contact op met de bank zodra betalingsproblemen ontstaan.
- Vraag naar een betalingsregeling of vrijwillige verkoop als alternatief.
- Controleer alle brieven en termijnen zorgvuldig.
- Laat de hypotheekakte en verkoopvoorwaarden juridisch beoordelen.
- Vraag tijdig advies aan een advocaat of schuldhulpverlener.
- Informeer naar de verwachte veilingkosten en mogelijke restschuld.
- Verzamel taxaties en vergelijkbare verkoopprijzen voor inzicht in de woningwaarde.
- Bespreek op tijd wat de verkoop betekent voor bewoning en verhuizing.
Neem direct contact op met de bank zodra betalingsproblemen ontstaan.
Neem direct contact op met de bank zodra betalingsproblemen ontstaan. Wacht niet tot de achterstand oploopt: hoe eerder u uw situatie bespreekt, hoe meer ruimte er vaak is om samen naar een oplossing te zoeken. Denk bijvoorbeeld aan een tijdelijke betalingsregeling of een andere afspraak die bij uw omstandigheden past. De bank kan u ook vertellen welke stappen u kunt nemen en wat de gevolgen zijn als u niets doet.
Vraag naar een betalingsregeling of vrijwillige verkoop als alternatief.
Kunt u uw hypotheeklasten niet meer betalen? Neem dan zo snel mogelijk contact op met uw bank en vraag of een betalingsregeling mogelijk is. Soms kunt u afspraken maken over het inlopen van de achterstand of tijdelijk lagere betalingen. Bespreek ook vrijwillige verkoop van de woning als alternatief voor een executieverkoop. Een verkoop op de gewone woningmarkt kan mogelijk meer opleveren en zo de kans op een restschuld verkleinen. De bank beoordeelt uw situatie en bespreekt welke opties en voorwaarden van toepassing zijn.
Controleer alle brieven en termijnen zorgvuldig.
Controleer alle brieven van de bank, notaris en eventuele deurwaarder zorgvuldig en noteer de genoemde termijnen meteen. In een executieverkoop kunnen deadlines belangrijk zijn: als u te laat reageert of een termijn mist, kan dat uw mogelijkheden beperken om bezwaar te maken, een regeling te treffen of de verkoop uit te stellen. Bewaar daarom alle correspondentie en vraag bij onduidelijkheid direct uitleg aan de afzender of advies aan een juridisch deskundige.
Laat de hypotheekakte en verkoopvoorwaarden juridisch beoordelen.
Laat de hypotheekakte en de verkoopvoorwaarden beoordelen door een onafhankelijke juridisch adviseur of notaris. Zo krijgt u duidelijkheid over uw rechten, de bevoegdheden van de bank, eventuele termijnen en de mogelijke kosten. Ook kunnen onduidelijke of ongunstige bepalingen tijdig worden gesignaleerd, zodat u beter geïnformeerd kunt beslissen over de vervolgstappen.
Vraag tijdig advies aan een advocaat of schuldhulpverlener.
Wacht niet tot de bank de executieverkoop al in gang heeft gezet. Een advocaat kan uitleggen wat uw rechten zijn en controleren of de juiste procedures worden gevolgd. Een schuldhulpverlener kan met u de financiële situatie in kaart brengen en helpen contact op te nemen met de bank over mogelijke oplossingen, zoals een betalingsregeling of vrijwillige verkoop. Door op tijd advies te vragen, krijgt u beter inzicht in uw mogelijkheden en kunt u wellicht verdere problemen voorkomen.
Informeer naar de verwachte veilingkosten en mogelijke restschuld.
Vraag de bank of de notaris vooraf om een overzicht van de verwachte veilingkosten, zoals notariskosten en andere verkoopkosten. Laat ook berekenen wat de verwachte opbrengst betekent voor uw hypotheekschuld. Is die opbrengst niet genoeg om de schuld en kosten te betalen, dan kunt u met een restschuld blijven zitten. Zo krijgt u eerder zicht op de financiële gevolgen en kunt u bespreken welke mogelijkheden er zijn.
Verzamel taxaties en vergelijkbare verkoopprijzen voor inzicht in de woningwaarde.
Verzamel recente taxaties en verkoopprijzen van vergelijkbare woningen in de buurt om een realistisch beeld te krijgen van de woningwaarde. Let daarbij op verschillen in woonoppervlakte, staat van onderhoud, ligging en verkoopdatum. Deze informatie kan helpen bij gesprekken met de bank en bij het beoordelen of een voorgestelde verkoopprijs redelijk is. Een onafhankelijke taxateur of makelaar kan desgewenst een actuele waardebepaling geven.
Bespreek op tijd wat de verkoop betekent voor bewoning en verhuizing.
Bespreek zo vroeg mogelijk met de bank, de notaris en eventuele juridisch adviseur wat de verkoop betekent voor uw woonsituatie. Vraag wanneer u de woning uiterlijk moet verlaten, hoe de oplevering wordt geregeld en welke afspraken gelden als er nog bewoners in het huis wonen. Door tijdig duidelijkheid te krijgen, kunt u een verhuizing beter plannen en voorkomen dat u onverwacht zonder passende woonruimte komt te zitten.
