hypotheek berekenen met garantstelling ouders
huis
Hypotheek berekenen met garantstelling ouders: mogelijkheden, voorwaarden en risico’s

Hypotheek berekenen met garantstelling van ouders

Wil je een woning kopen, maar kun je op basis van je eigen inkomen niet genoeg hypotheek krijgen? Een garantstelling van je ouders kan soms helpen. Daarbij staan je ouders tegenover de geldverstrekker garant voor (een deel van) de hypotheekverplichtingen. Of dit mogelijk is en hoeveel je kunt lenen, verschilt per geldverstrekker.

Een garantstelling betekent niet automatisch dat je meer kunt lenen. De bank beoordeelt nog steeds of de hypotheek verantwoord is en kijkt naar jouw inkomen, vaste lasten, eventuele schulden en de waarde van de woning. Hieronder lees je hoe je een hypotheek met garantstelling kunt laten berekenen en waar je op moet letten.

Wat is een garantstelling van ouders?

Bij een garantstelling spreken je ouders met de geldverstrekker af dat zij kunnen worden aangesproken als jij je hypotheekverplichtingen niet nakomt. De precieze voorwaarden staan in de overeenkomst. Denk daarbij aan het bedrag waarvoor je ouders garant staan, de duur van de garantie en de omstandigheden waarin de bank daarop een beroep kan doen.

Een garantstelling is iets anders dan samen een hypotheek afsluiten. Bij een gezamenlijke hypotheek zijn je ouders mede-aanvrager en kunnen hun inkomen en financiële verplichtingen onderdeel worden van de beoordeling. Bij een garantstelling beloven zij juist om in bepaalde situaties bij te springen. Geldverstrekkers bieden deze mogelijkheid niet allemaal aan.

Hoe bereken je een hypotheek met garantstelling?

Een online hypotheekcalculator geeft meestal een eerste indicatie op basis van jouw eigen financiële gegevens. Zo’n berekening houdt niet altijd rekening met een garantstelling. De uiteindelijke leencapaciteit kan daarom pas worden vastgesteld nadat een hypotheekadviseur of geldverstrekker de situatie heeft beoordeeld.

Bij de beoordeling kunnen onder meer deze punten een rol spelen:

  • Je bruto-inkomen en de zekerheid van je inkomen.
  • Je bestaande leningen, studieschuld, alimentatie en andere financiële verplichtingen.
  • De koopsom en taxatiewaarde van de woning.
  • Het bedrag en de looptijd van de garantstelling.
  • De financiële situatie van je ouders, waaronder hun inkomen, vermogen en eventuele hypotheek.
  • De voorwaarden die de geldverstrekker stelt aan jou en je ouders.

Een garantstelling kan de geldverstrekker extra zekerheid geven, maar betekent niet per definitie dat het inkomen van je ouders volledig meetelt bij het berekenen van jouw maximale hypotheek. Vraag daarom vooraf hoe de betreffende bank de garantie beoordeelt.

Rekenvoorbeeld: alleen ter illustratie

Stel dat je op basis van je eigen inkomen een hypotheek kunt krijgen die lager is dan de prijs van de woning die je wilt kopen. Je ouders zijn bereid garant te staan voor een afgesproken bedrag. De geldverstrekker beoordeelt vervolgens of deze zekerheid binnen zijn beleid past en of jij de maandlasten naar verwachting zelf kunt dragen.

De garantstelling leidt dus niet vanzelf tot een vast extra leenbedrag. De uitkomst hangt af van de voorwaarden van de bank en van de financiële gegevens van alle betrokkenen. Laat daarom niet alleen je maximale hypotheek, maar ook de maandlasten en mogelijke risico’s berekenen.

Garantstelling, schenking of lening: wat is het verschil?

Ouders kunnen op verschillende manieren helpen bij de aankoop van een woning. Deze mogelijkheden hebben ieder andere gevolgen:

  • Garantstelling: je ouders beloven onder afgesproken voorwaarden bij te springen als jij je verplichtingen niet kunt nakomen. De bank bepaalt of zij deze constructie accepteert.
  • Schenking: je ouders geven je geld, bijvoorbeeld voor de aankoopkosten of als eigen inbreng. Een schenking kan invloed hebben op de benodigde hypotheek. Houd rekening met de geldende belastingregels en eventuele voorwaarden van de geldverstrekker.
  • Lening: je leent geld van je ouders en betaalt dit terug. De maandelijkse aflossing en rente kunnen meetellen als financiële verplichting bij het aanvragen van een hypotheek.
  • Samen kopen of mede-aanvrager zijn: je ouders worden mede betrokken bij de financiering. Dit kan gevolgen hebben voor eigendom, aansprakelijkheid en hun eigen financiële mogelijkheden.

Bespreek met een adviseur welke oplossing bij jullie situatie past. Een schenking of familielening is niet automatisch gunstiger dan een garantstelling.

Welke risico’s lopen je ouders?

Een garantstelling is geen vrijblijvende belofte. Als jij niet aan je betalingsverplichtingen voldoet en de voorwaarden voor de garantie zijn vervuld, kan de geldverstrekker je ouders aanspreken. Dat kan gevolgen hebben voor hun spaargeld, inkomen of andere financiële plannen.

Ook kan een garantstelling invloed hebben op de mogelijkheden van je ouders om zelf geld te lenen. De precieze gevolgen verschillen per geldverstrekker en per overeenkomst. Laat daarom vooraf duidelijk vastleggen waarvoor je ouders garant staan, voor welk maximumbedrag en wanneer de garantie eindigt.

Stappen om een hypotheek met garantstelling te laten berekenen

  1. Bereken eerst je eigen mogelijkheden. Verzamel gegevens over je inkomen, schulden, spaargeld en verwachte woonlasten.
  2. Bespreek de hulp met je ouders. Maak duidelijk welk bedrag zij eventueel kunnen en willen garanderen en welke risico’s zij acceptabel vinden.
  3. Controleer het beleid van geldverstrekkers. Niet iedere bank accepteert een garantstelling en de voorwaarden kunnen sterk verschillen.
  4. Laat verschillende oplossingen vergelijken. Vraag ook naar de gevolgen van een schenking, familielening of gezamenlijke aanvraag.
  5. Laat de afspraken juridisch en financieel controleren. Zorg dat alle betrokkenen begrijpen wat er gebeurt als betalingen niet lukken of als de garantie moet worden beëindigd.

Veelgestelde vragen

Kan ik met een garantstelling meer hypotheek krijgen?

Dat kan bij sommige geldverstrekkers, maar het is niet gegarandeerd. De bank bepaalt of de constructie past binnen haar voorwaarden en hoeveel gewicht zij eraan toekent. Een garantstelling vervangt niet automatisch de beoordeling van jouw inkomen en betaalbaarheid.

Moeten mijn ouders mede-eigenaar van de woning worden?

Niet per se. Een garantstelling kan losstaan van eigendom, maar de precieze constructie hangt af van de voorwaarden van de geldverstrekker. Laat vastleggen welke rechten en verplichtingen voor iedereen gelden.

Kunnen mijn ouders later van de garantstelling af?

Dat kan alleen als de afspraken en de geldverstrekker dit toelaten. Soms kan de garantie worden beëindigd wanneer je inkomen of financiële situatie voldoende is verbeterd, maar de bank moet daarmee akkoord gaan. Ga er niet van uit dat beëindiging automatisch gebeurt.

Is een garantstelling hetzelfde als borg staan?

De termen worden in het dagelijks gebruik vaak door elkaar gebruikt. De juridische betekenis en de precieze verplichtingen volgen uit de overeenkomst met de geldverstrekker. Lees die daarom zorgvuldig en laat deze zo nodig controleren.

Laat de mogelijkheden persoonlijk berekenen

Een hypotheek berekenen met garantstelling van ouders vraagt om meer dan een snelle online rekensom. De voorwaarden verschillen per bank en de financiële gevolgen kunnen zowel jou als je ouders raken. Een onafhankelijke hypotheekadviseur kan de opties vergelijken en laten zien wat de maandlasten, risico’s en voorwaarden zijn. Zo weten jullie vooraf waar jullie aan toe zijn.


Veelgestelde Vragen over Hypotheekberekening met Garantstelling door Ouders

  1. Wat betekent een garantstelling van ouders bij een hypotheek?
  2. Kan ik met een garantstelling van mijn ouders een hogere hypotheek krijgen?
  3. Hoe wordt mijn maximale hypotheek berekend als mijn ouders garant staan?
  4. Welke voorwaarden stellen banken aan een garantstelling door ouders?
  5. Welke financiële risico’s lopen mijn ouders als zij garant staan?
  6. Moeten mijn ouders mede-eigenaar of mede-aanvrager van de woning worden?
  7. Kan een garantstelling later worden beëindigd?
  8. Wat is het verschil tussen een garantstelling, een schenking en een lening van mijn ouders?

Wat betekent een garantstelling van ouders bij een hypotheek?

Een garantstelling van ouders bij een hypotheek betekent dat je ouders met de geldverstrekker afspreken dat zij onder bepaalde voorwaarden financieel bijspringen als jij je hypotheekverplichtingen niet kunt nakomen. De precieze afspraken, zoals het bedrag en de duur van de garantie, staan in de overeenkomst. Een garantstelling betekent niet automatisch dat je meer kunt lenen: de geldverstrekker beoordeelt of deze constructie wordt geaccepteerd en of de hypotheek betaalbaar is.

Kan ik met een garantstelling van mijn ouders een hogere hypotheek krijgen?

Ja, in sommige gevallen kan een garantstelling van je ouders helpen om een hogere hypotheek te krijgen, maar dat is niet vanzelfsprekend. De geldverstrekker beoordeelt of de garantstelling binnen zijn voorwaarden past en kijkt ook naar je eigen inkomen, vaste lasten en schulden. Het inkomen van je ouders telt niet automatisch volledig mee en een garantstelling neemt jouw betalingsverantwoordelijkheid niet weg. Laat daarom vooraf door een hypotheekadviseur berekenen hoeveel je kunt lenen en welke financiële risico’s je ouders lopen.

Hoe wordt mijn maximale hypotheek berekend als mijn ouders garant staan?

Als je ouders garant staan, berekent de geldverstrekker je maximale hypotheek eerst op basis van je eigen inkomen, vaste lasten en schulden. De garantstelling kan extra zekerheid bieden, maar betekent niet automatisch dat het inkomen van je ouders volledig meetelt of dat je meer kunt lenen. Geldverstrekkers hanteren verschillende voorwaarden en kijken onder meer naar het bedrag waarvoor je ouders garant staan en hun financiële situatie. Laat daarom een hypotheekadviseur bij de betreffende geldverstrekker berekenen wat in jullie situatie mogelijk is.

Welke voorwaarden stellen banken aan een garantstelling door ouders?

Banken stellen doorgaans als voorwaarde dat je ouders voldoende inkomen of vermogen hebben om de garantie daadwerkelijk na te komen. Ook beoordelen ze hun eigen financiële verplichtingen, zoals een hypotheek of andere leningen. De bank legt vast voor welk bedrag en welke periode je ouders garant staan en in welke situaties zij kunnen worden aangesproken. Daarnaast moet de hypotheek voor jou verantwoord betaalbaar zijn; een garantstelling vervangt dus niet automatisch de beoordeling van je inkomen en lasten. Omdat niet iedere geldverstrekker deze constructie aanbiedt en de voorwaarden verschillen, is het verstandig de mogelijkheden vooraf met een hypotheekadviseur te bespreken.

Welke financiële risico’s lopen mijn ouders als zij garant staan?

Als je ouders garant staan voor je hypotheek, kunnen zij financieel aansprakelijk worden als je je betalingsverplichtingen niet nakomt en aan de voorwaarden in de garantieovereenkomst is voldaan. De geldverstrekker kan dan proberen het gegarandeerde bedrag bij hen te innen, wat hun spaargeld, inkomen of andere bezittingen kan raken. Een garantstelling kan bovendien hun eigen mogelijkheden om geld te lenen beperken. De precieze risico’s hangen af van de afspraken met de bank, zoals het maximumbedrag en de looptijd. Laat je ouders de voorwaarden daarom goed controleren voordat zij tekenen.

Moeten mijn ouders mede-eigenaar of mede-aanvrager van de woning worden?

Nee, je ouders hoeven niet automatisch mede-eigenaar of mede-aanvrager van de woning te worden als zij garant staan. Bij een garantstelling spreken zij met de geldverstrekker af dat zij onder bepaalde voorwaarden bijspringen als jij je hypotheek niet kunt betalen. De precieze regels verschillen per bank: sommige geldverstrekkers kunnen aanvullende eisen stellen of een andere constructie voorstellen. Laat daarom vooraf duidelijk vastleggen welke verplichtingen je ouders aangaan en bespreek met een hypotheekadviseur wat dit betekent voor hun financiële situatie.

Kan een garantstelling later worden beëindigd?

Een garantstelling kan soms later worden beëindigd, bijvoorbeeld als je inkomen voldoende is gestegen om de hypotheek zelfstandig te dragen. Dit gebeurt niet automatisch: de geldverstrekker moet akkoord gaan en kan om actuele financiële gegevens vragen. De voorwaarden voor beëindiging staan in de overeenkomst, dus laat die vooraf zorgvuldig controleren en bespreek met de bank wanneer je ouders van de garantstelling kunnen worden ontslagen.

Wat is het verschil tussen een garantstelling, een schenking en een lening van mijn ouders?

Een garantstelling, schenking en lening zijn verschillende manieren waarop je ouders kunnen helpen bij het kopen van een woning. Bij een garantstelling beloven je ouders onder bepaalde voorwaarden bij te springen als jij je hypotheek niet kunt betalen; de geldverstrekker bepaalt of dit meetelt bij de hypotheekaanvraag. Een schenking is geld dat je ouders aan je geven en niet terugverwachten, al kunnen belastingregels en voorwaarden van de bank van toepassing zijn. Een lening moet je terugbetalen en de maandelijkse lasten kunnen daardoor invloed hebben op hoeveel hypotheek je kunt krijgen. Bespreek de voorwaarden en mogelijke gevolgen vooraf met je ouders en een hypotheekadviseur.

Nu huis verkopen: zo bereidt u de verkoop goed voor

Nu huis verkopen: zo pakt u het goed aan

Overweegt u om nu uw huis te verkopen? Een woning verkopen vraagt om meer dan alleen een advertentie plaatsen. Met een goede voorbereiding, een realistische vraagprijs en de juiste presentatie vergroot u de kans op een soepel verkoopproces. In dit artikel leest u welke stappen u kunt zetten en waar u op moet letten.

Is dit het juiste moment om uw huis te verkopen?

Het juiste moment hangt niet alleen af van de woningmarkt. Ook uw persoonlijke situatie speelt mee. Misschien heeft u een nieuwe woning gevonden, verandert uw gezinssituatie of wilt u kleiner gaan wonen. Denk vooraf na over uw woonwensen, planning en financiële mogelijkheden.

De belangstelling voor woningen kan per regio en woningtype verschillen. Laat daarom de lokale marktsituatie meewegen. Vergelijkbare woningen in de buurt, recente verkoopprijzen en de tijd dat huizen gemiddeld te koop staan, kunnen helpen om een realistisch beeld te krijgen.

Begin met een goede voorbereiding

Een goede voorbereiding maakt het makkelijker om geïnteresseerden vertrouwen te geven en vragen te beantwoorden. Verzamel onder meer:

  • informatie over het bouwjaar, onderhoud en eventuele verbouwingen;
  • beschikbare plattegronden en bouwtekeningen;
  • gegevens over isolatie, verwarming en energieverbruik;
  • documenten over de eigendomssituatie en eventuele erfpacht;
  • bij een appartement: informatie van de Vereniging van Eigenaars (VvE).

Controleer ook welke zaken bij de verkoop achterblijven en welke u meeneemt. Denk aan apparatuur, verlichting en raamdecoratie. Duidelijke afspraken hierover voorkomen misverstanden.

Bepaal een realistische vraagprijs

De vraagprijs beïnvloedt hoeveel belangstelling uw woning krijgt. Een prijs die te hoog is, kan potentiële kopers afschrikken. Een prijs die te laag is, kan ertoe leiden dat u minder ontvangt dan mogelijk was. Kijk daarom naar vergelijkbare woningen en laat rekening houden met de staat, ligging, grootte en bijzondere kenmerken van uw huis.

Een waardebepaling door een lokale makelaar kan inzicht geven in een passende vraagprijs en verkoopstrategie. Een waardebepaling is doorgaans een indicatie; de uiteindelijke verkoopprijs hangt af van de belangstelling en onderhandelingen.

Maak uw woning aantrekkelijk voor bezichtigingen

Een verzorgde presentatie helpt kijkers om zich voor te stellen hoe het is om in de woning te wonen. U hoeft niet altijd uitgebreid te verbouwen. Vaak maken kleine aanpassingen al verschil:

  • ruim op en haal persoonlijke spullen zoveel mogelijk weg;
  • zorg voor schone, lichte ruimtes;
  • voer kleine reparaties uit, zoals een klemmende deur of loszittende plint;
  • onderhoud de tuin, het balkon of de entree;
  • maak professionele foto’s en zorg voor een duidelijke woningomschrijving.

Wees eerlijk over de staat van de woning en eventuele gebreken. Als verkoper heeft u een mededelingsplicht. Bij twijfel over een gebrek of de informatie die u moet verstrekken, kunt u juridisch advies inwinnen.

Wat gebeurt er tijdens het verkoopproces?

Na de voorbereiding wordt de woning aangeboden en kunnen geïnteresseerden een bezichtiging plannen. Bij een bod kijkt u niet alleen naar het bedrag. Ook de voorwaarden, de gewenste overdrachtsdatum en de financiële zekerheid van de koper kunnen belangrijk zijn.

Is er overeenstemming bereikt, dan worden de afspraken vastgelegd in een koopovereenkomst. Daarin staan onder andere de koopsom, de overdrachtsdatum en eventuele ontbindende voorwaarden, zoals een financieringsvoorbehoud. De verkoop is meestal pas definitief nadat de koopovereenkomst door beide partijen is ondertekend en de wettelijke bedenktijd voor de koper is verstreken, behoudens bijzondere omstandigheden.

Houd rekening met de kosten

Bij de verkoop kunt u kosten maken voor bijvoorbeeld makelaarsbegeleiding, fotografie, een energielabel, kleine verbeteringen of juridisch advies. Vraag vooraf welke diensten zijn inbegrepen en welke kosten apart worden berekend. Heeft u een hypotheek op de woning, informeer dan bij uw geldverstrekker naar de afwikkeling daarvan en eventuele voorwaarden.

Zelf verkopen of een makelaar inschakelen?

U kunt uw huis zelf verkopen of een makelaar inschakelen. Zelf verkopen geeft u meer controle over het proces, maar vraagt tijd en kennis van onder meer prijsbepaling, presentatie, onderhandelingen en verkoopdocumenten. Een makelaar kan u begeleiden bij deze stappen en de communicatie met geïnteresseerden verzorgen. Welke optie past, hangt af van uw ervaring, beschikbare tijd en voorkeuren.

Nu uw huis verkopen? Zet de eerste stap

Wie nu een huis wil verkopen, doet er goed aan eerst de woning en de lokale markt in kaart te brengen. Bepaal uw planning, verzamel de benodigde documenten en onderzoek welke vraagprijs en verkoopaanpak passend zijn. Met een realistische voorbereiding en heldere afspraken vergroot u de kans op een verkoop die aansluit bij uw wensen.


Zeven Voordelen van het Nu Verkopen van Uw Huis

  1. U kunt inspelen op de actuele vraag in uw regio.
  2. Een verkoop geeft ruimte voor een volgende stap.
  3. U kunt overwaarde benutten voor nieuwe plannen.
  4. Een goede voorbereiding helpt uw woning opvallen.
  5. Flexibele timing kan uw verhuisplannen ondersteunen.
  6. U kunt uw woonlasten mogelijk verlagen.
  7. Een lokale makelaar kan kansen en opties inzichtelijk maken.


Zes Nadelen van het Nu Verkopen van Uw Huis

  1. Minder tijd om de woning verkoopklaar te maken.
  2. Verkoopkosten kunnen flink oplopen.
  3. Een onrealistische vraagprijs schrikt kopers af.
  4. Bezichtigingen vragen tijd en flexibiliteit.
  5. De verkoopprijs is onzeker door marktschommelingen.
  6. Verhuizen kan lastig zijn als u nog geen nieuwe woning heeft.

U kunt inspelen op de actuele vraag in uw regio.

Een belangrijk voordeel van nu uw huis verkopen, is dat u kunt inspelen op de actuele vraag in uw regio. De populariteit van woningen verschilt per plaats, buurt en woningtype. Is er op dit moment veel belangstelling voor huizen zoals dat van u, dan kan dat leiden tot meer bezichtigingen en mogelijk meerdere biedingen. Door recente verkopen en het aanbod in uw omgeving te bekijken, krijgt u beter inzicht in de marktsituatie en kunt u uw vraagprijs en verkoopstrategie daarop afstemmen.

Een verkoop geeft ruimte voor een volgende stap.

Een huis verkopen kan ruimte bieden voor een volgende stap. Misschien wilt u groter of juist kleiner wonen, verhuizen naar een andere omgeving of dichter bij familie zijn. Door uw woning te verkopen, kunt u uw woonwensen opnieuw afstemmen op uw leven en plannen. Een goede voorbereiding helpt om de overgang naar uw volgende woning zo soepel mogelijk te laten verlopen.

U kunt overwaarde benutten voor nieuwe plannen.

Wanneer u uw huis verkoopt, kunt u de eventuele overwaarde gebruiken voor nieuwe plannen. Denk aan de aankoop van een volgende woning, een verbouwing of een andere belangrijke uitgave. Hoeveel overwaarde u daadwerkelijk overhoudt, hangt onder meer af van de verkoopprijs, uw resterende hypotheek en eventuele verkoopkosten. Zo kan de verkoop financiële ruimte bieden om uw volgende stap mogelijk te maken.

Een goede voorbereiding helpt uw woning opvallen.

Een goede voorbereiding helpt uw woning opvallen tussen het andere aanbod. Door vooraf op te ruimen, kleine onderhoudsklusjes uit te voeren en te zorgen voor professionele foto’s, presenteert u uw huis op zijn best. Een verzorgde, lichte woning maakt tijdens online bezichtigingen én rondleidingen een betere indruk en helpt potentiële kopers zich voor te stellen hoe het is om er te wonen.

Flexibele timing kan uw verhuisplannen ondersteunen.

Nu uw huis verkopen kan u meer flexibiliteit geven bij het plannen van uw verhuizing. Door de verkoop en overdracht af te stemmen op uw persoonlijke situatie, kunt u bijvoorbeeld voldoende tijd nemen om een nieuwe woning te vinden, de verhuizing rustig voor te bereiden of uw verhuisdatum beter op werk en gezin af te stemmen. Bespreek de gewenste timing vroegtijdig met de koper, zodat u samen kunt kijken naar een passende overdrachtsdatum.

U kunt uw woonlasten mogelijk verlagen.

Door nu uw huis te verkopen, kunt u uw woonlasten mogelijk verlagen. Als u bijvoorbeeld verhuist naar een kleinere of goedkopere woning, kunt u minder kwijt zijn aan hypotheek, energie en onderhoud. Verkoopt u uw huis met overwaarde, dan kunt u die mogelijk gebruiken om uw hypotheek te verlagen of (deels) af te lossen. Of dat voor u voordelig uitpakt, hangt af van uw financiële situatie, de verkoopprijs en de kosten van uw volgende woning.

Een lokale makelaar kan kansen en opties inzichtelijk maken.

Een lokale makelaar kent de woningmarkt in de buurt en kan helpen om kansen en opties inzichtelijk te maken. Denk aan recente verkoopprijzen van vergelijkbare woningen, de vraag van potentiële kopers en verbeteringen die de presentatie kunnen versterken. Met die informatie kunt u beter afwegen welke vraagprijs en verkoopaanpak passen bij uw woning en situatie.

Minder tijd om de woning verkoopklaar te maken.

Een nadeel van nu uw huis verkopen is dat er mogelijk minder tijd is om de woning verkoopklaar te maken. Kleine reparaties, opruimen, schilderwerk en professionele foto’s plannen kost tijd, zeker wanneer u snel wilt verhuizen of de woning direct op de markt wilt brengen. Daardoor kan de presentatie minder sterk zijn en krijgen potentiële kopers mogelijk een minder goede eerste indruk. Maak daarom vooraf een korte prioriteitenlijst en pak vooral de verbeteringen aan die de uitstraling van uw woning het meest beïnvloeden.

Een belangrijk nadeel van nu uw huis verkopen is dat de verkoopkosten flink kunnen oplopen. Denk aan makelaarskosten, professionele fotografie, het energielabel, kleine reparaties en eventuele juridische begeleiding. Ook kunnen er kosten zijn voor het aflossen van uw hypotheek of het verkoopklaar maken van de woning. Vraag daarom vooraf offertes op en zet alle verwachte uitgaven op een rij, zodat u weet welk bedrag u na de verkoop ongeveer overhoudt.

Een onrealistische vraagprijs schrikt kopers af.

Een onrealistische vraagprijs kan potentiële kopers afschrikken. Staat uw woning te hoog geprijsd, dan slaan geïnteresseerden haar mogelijk over of vergelijken ze haar met woningen die meer waar voor hun geld bieden. Daardoor kan de belangstelling afnemen en blijft uw huis langer te koop staan. Dat kan kopers bovendien het idee geven dat er iets mis is, waardoor ze later juist lager bieden. Een realistische vraagprijs, gebaseerd op de woning en de lokale markt, helpt om vanaf het begin de juiste doelgroep te bereiken.

Bezichtigingen vragen tijd en flexibiliteit.

Een huis verkopen vraagt om tijd en flexibiliteit, vooral wanneer geïnteresseerden een bezichtiging willen plannen. Vaak moeten de momenten aansluiten op hun agenda, waardoor u uw eigen planning tijdelijk moet aanpassen. Ook is het belangrijk dat de woning bij elke bezichtiging netjes en opgeruimd is. Dat kan extra druk geven, zeker als er meerdere kijkers kort na elkaar langskomen.

De verkoopprijs is onzeker door marktschommelingen.

Een nadeel van nu uw huis verkopen is dat de uiteindelijke verkoopprijs onzeker kan zijn. Schommelingen in de woningmarkt, veranderende hypotheekrentes en het aantal geïnteresseerde kopers kunnen invloed hebben op biedingen. Daardoor kan de prijs lager uitvallen dan u had verwacht. Een actuele waardebepaling en inzicht in recente verkopen in uw buurt helpen om uw verwachtingen realistischer te maken, maar bieden geen garantie voor de uiteindelijke verkoopprijs.

Verhuizen kan lastig zijn als u nog geen nieuwe woning heeft.

Een belangrijk nadeel van nu uw huis verkopen is dat verhuizen lastig kan zijn als u nog geen nieuwe woning heeft gevonden. Mogelijk moet u tijdelijk ergens anders wonen, uw spullen opslaan of snel een huurwoning zoeken. Dat kan extra kosten en onzekerheid met zich meebrengen. Probeer daarom de verkoop en aankoop goed op elkaar af te stemmen en bespreek vooraf met uw makelaar welke mogelijkheden er zijn, zoals een langere overdrachtsdatum.

Nieuwbouw verkopen: van projectpresentatie tot succesvolle oplevering

Nieuwbouw verkopen: van eerste interesse tot sleuteloverdracht

Een nieuwbouwwoning verkopen vraagt om een andere aanpak dan de verkoop van een bestaande woning. Vaak start de verkoop al voordat de bouw begint. Kopers kopen dan op basis van tekeningen, plattegronden en impressies. Een duidelijke presentatie en heldere informatie helpen hen om zich een goed beeld te vormen van hun toekomstige woning.

Een sterke presentatie van het nieuwbouwproject

Bij nieuwbouw kunnen geïnteresseerden de woning meestal nog niet bezichtigen. Daarom is het belangrijk om de belangrijkste informatie overzichtelijk aan te bieden. Denk aan plattegronden, gevelaanzichten, sfeerimpressies, een omschrijving van de materialen en informatie over de omgeving. Ook details over buitenruimte, parkeren, energiezuinigheid en mogelijke opties kunnen kopers helpen bij hun keuze.

Goede projectcommunicatie maakt duidelijk wat vaststaat en welke onderdelen nog kunnen veranderen. Zo weten geïnteresseerden waar ze aan toe zijn en kunnen ze woningen beter met elkaar vergelijken.

Het verkoopproces stap voor stap

  1. Voorbereiding: de woningtypen, prijzen, plattegronden en verkoopvoorwaarden worden uitgewerkt.
  2. Presentatie: het project wordt onder de aandacht gebracht via bijvoorbeeld een projectwebsite, brochures en verkoopkanalen.
  3. Inschrijving: belangstellenden geven aan voor welke woning of woningen zij interesse hebben.
  4. Toewijzing: woningen worden toegewezen volgens de vooraf bekendgemaakte procedure.
  5. Koop- en aannemingsovereenkomst: de afspraken over de aankoop van de grond en de bouw van de woning worden vastgelegd.
  6. Bouw en oplevering: kopers ontvangen informatie over de voortgang en controleren de woning bij de oplevering.

De precieze werkwijze verschilt per project. Daarom is het verstandig om inschrijfvoorwaarden, planning en contracten zorgvuldig te bekijken en vragen tijdig te stellen.

Welke informatie willen kopers weten?

Naast de prijs en het woningtype willen kopers weten wat bij de koop is inbegrepen. Zijn bijvoorbeeld keuken, sanitair en tegelwerk onderdeel van de koopsom? Welke keuzes kunnen zij zelf maken en tot wanneer? Ook informatie over meerwerk, bouwplanning, garanties en verwachte bijkomende kosten is van belang.

Een transparante toelichting voorkomt misverstanden. Het is daarbij belangrijk onderscheid te maken tussen definitieve afspraken en indicatieve informatie, zoals voorlopige impressies of een planning die nog kan wijzigen.

Waarom nieuwbouw aantrekkelijk kan zijn

Nieuwbouwwoningen bieden kopers de mogelijkheid om in een moderne woning te wonen die voldoet aan de geldende bouweisen. Vaak is er aandacht voor energiezuinigheid, comfort en een praktische indeling. Afhankelijk van het project kunnen kopers bovendien keuzes maken in afwerking of indeling. De mogelijkheden en deadlines daarvoor verschillen per woning en bouwfase.

Een woning verkopen na oplevering

Wie een recent opgeleverde nieuwbouwwoning weer wil verkopen, doorloopt grotendeels het gebruikelijke verkoopproces. Een realistische vraagprijs, goede foto’s en volledige informatie over de woning zijn ook dan belangrijk. Houd rekening met documenten zoals eigendomsinformatie, gegevens over de installaties en eventuele garanties. Voor verkoop is doorgaans ook een geldig energielabel nodig; controleer welke verplichtingen voor de woning gelden.

Heldere communicatie maakt het verschil

Nieuwbouw verkopen draait niet alleen om woningen presenteren, maar ook om vertrouwen en duidelijke afspraken. Wanneer kopers gemakkelijk informatie kunnen vinden en weten wat de volgende stap is, kunnen zij met meer zekerheid een beslissing nemen. Een overzichtelijke projectwebsite en tijdige updates ondersteunen dat proces — van de eerste oriëntatie tot de sleuteloverdracht.


Veelgestelde Vragen over de Verkoop van Nieuwbouwwoningen

  1. Wat houdt nieuwbouw verkopen precies in?
  2. Wanneer start de verkoop van een nieuwbouwproject?
  3. Hoe wordt de verkoopprijs van een nieuwbouwwoning bepaald?
  4. Hoe schrijf ik me in voor een nieuwbouwwoning?
  5. Hoe worden woningen binnen een nieuwbouwproject toegewezen?
  6. Welke kosten komen kijken bij het kopen van een nieuwbouwwoning?
  7. Wat is het verschil tussen een koopovereenkomst en een aannemingsovereenkomst?
  8. Kan ik de indeling en afwerking van een nieuwbouwwoning zelf kiezen?
  9. Hoe lang duurt het vanaf de verkoop tot de oplevering van een nieuwbouwwoning?

Wat houdt nieuwbouw verkopen precies in?

Nieuwbouw verkopen houdt in dat woningen worden aangeboden voordat ze klaar zijn of soms zelfs voordat de bouw is gestart. Geïnteresseerden beoordelen de woning dan aan de hand van onder meer plattegronden, impressies, specificaties en informatie over de prijs en planning. De verkoop omvat ook het informeren van kopers, het verwerken van inschrijvingen, het vastleggen van afspraken in koop- en aannemingsovereenkomsten en het begeleiden van kopers tijdens de bouw tot aan de oplevering.

Wanneer start de verkoop van een nieuwbouwproject?

De verkoop van een nieuwbouwproject start meestal zodra de plannen voldoende zijn uitgewerkt en belangrijke informatie, zoals woningtypen, plattegronden, prijzen en de verwachte planning, beschikbaar is. Vaak kunnen geïnteresseerden zich al eerder aanmelden om op de hoogte te blijven. De exacte startdatum verschilt per project en is afhankelijk van onder meer vergunningen en de voortgang van de voorbereiding. Houd daarom de projectwebsite in de gaten voor actuele informatie over de verkoopstart en eventuele inschrijfvoorwaarden.

Hoe wordt de verkoopprijs van een nieuwbouwwoning bepaald?

De verkoopprijs van een nieuwbouwwoning wordt bepaald aan de hand van verschillende factoren, zoals de locatie, het woningtype, het woonoppervlak, de grondwaarde, de bouw- en materiaalkosten en de verwachte marktvraag. Ook de energieprestaties, afwerking en eventuele extra voorzieningen spelen mee. De ontwikkelaar stelt de prijzen doorgaans vast op basis van een kostenberekening en een inschatting van de markt. De verkoopprijs en wat daarbij is inbegrepen, zoals keuken, sanitair of meerwerkopties, staan vermeld in de verkoopdocumentatie.

Hoe schrijf ik me in voor een nieuwbouwwoning?

Inschrijven voor een nieuwbouwwoning doet u meestal via de projectwebsite. Bekijk eerst het woningaanbod en de inschrijfvoorwaarden, geef aan naar welke woning(en) uw voorkeur uitgaat en vul het online inschrijfformulier volledig in vóór de vermelde deadline. Na afloop van de inschrijving worden de woningen toegewezen volgens de procedure van het project. Inschrijven betekent niet automatisch dat u een woning krijgt toegewezen; u ontvangt bericht over het vervolg van de verkoop.

Hoe worden woningen binnen een nieuwbouwproject toegewezen?

Woningen binnen een nieuwbouwproject worden meestal toegewezen nadat de inschrijfperiode is afgelopen. Geïnteresseerden geven aan naar welke woning(en) hun voorkeur uitgaat en leveren eventueel gevraagde informatie aan. De ontwikkelaar of makelaar verdeelt de woningen volgens de vooraf vastgestelde toewijzingsprocedure. Daarbij kan bijvoorbeeld rekening worden gehouden met voorkeuren, financiële haalbaarheid of de volgorde van inschrijving. De precieze regels verschillen per project en staan doorgaans vermeld op de projectwebsite of in de verkoopdocumentatie.

Welke kosten komen kijken bij het kopen van een nieuwbouwwoning?

Bij de aankoop van een nieuwbouwwoning is de koopprijs meestal vrij op naam (v.o.n.), waardoor de notariskosten voor de leveringsakte en overdrachtsbelasting doorgaans niet voor rekening van de koper komen. Er zijn wel bijkomende kosten, zoals hypotheekadvies en – afsluitkosten, de notariskosten voor de hypotheekakte en eventueel kosten voor een taxatie of NHG. Houd daarnaast rekening met eventuele bouwrente, meerwerk en uitgaven voor bijvoorbeeld vloerafwerking, raamdecoratie, tuin en inrichting. Welke kosten precies gelden, verschilt per project en financiering; controleer daarom de koop- en aannemingsovereenkomst en vraag om een overzicht van de bijkomende kosten.

Wat is het verschil tussen een koopovereenkomst en een aannemingsovereenkomst?

Bij de aankoop van een nieuwbouwwoning krijgt u vaak te maken met een koopovereenkomst én een aannemingsovereenkomst. In de koopovereenkomst staan de afspraken over de aankoop van de grond, zoals de koopsom en de voorwaarden. De aannemingsovereenkomst gaat over de bouw van de woning en legt onder meer de aanneemsom, de bouwomschrijving en de betalingsregeling vast. Samen beschrijven de overeenkomsten dus wat u koopt en wie verantwoordelijk is voor de bouw. De precieze inhoud en afspraken kunnen per project verschillen; lees beide documenten daarom zorgvuldig door voordat u tekent.

Kan ik de indeling en afwerking van een nieuwbouwwoning zelf kiezen?

Dat hangt af van het nieuwbouwproject en de bouwfase. Vaak kunt u binnen bepaalde opties zelf keuzes maken voor de keuken, het sanitair, tegelwerk en soms de indeling. Aanpassingen aan dragende muren, installaties of de buitenkant zijn meestal beperkt en moeten vooraf worden goedgekeurd. Bekijk de keuzelijst en deadlines in de verkoopinformatie, zodat u weet welke mogelijkheden er zijn en wanneer u uw keuzes moet doorgeven.

Hoe lang duurt het vanaf de verkoop tot de oplevering van een nieuwbouwwoning?

De periode tussen de verkoop en de oplevering van een nieuwbouwwoning verschilt per project. Gemiddeld duurt het vanaf de start van de bouw ongeveer één tot twee jaar, maar vergunningen, de bouwplanning, weersomstandigheden en eventuele vertragingen kunnen dit beïnvloeden. Wordt de woning al verkocht voordat de bouw begint, dan kan de totale wachttijd langer zijn. De projectontwikkelaar of aannemer informeert kopers doorgaans over de verwachte planning en eventuele wijzigingen.

huis kopen nieuwbouw
huis, huizen, woning
Huis kopen in nieuwbouw: waar moet u op letten?

Een huis kopen in nieuwbouw: waar moet u op letten?

Een nieuwbouwwoning kopen is voor veel mensen een aantrekkelijke keuze. U krijgt een huis dat nog niet eerder is bewoond, met moderne voorzieningen en vaak energiezuinige technieken. Tegelijkertijd verloopt het aankoopproces anders dan bij een bestaande woning. Van de eerste inschrijving tot de oplevering: een goede voorbereiding helpt u om weloverwogen keuzes te maken.

De voordelen van een nieuwbouwwoning

Een belangrijk voordeel van nieuwbouw is dat de woning voldoet aan de actuele bouw- en energienormen. Dat kan bijdragen aan lagere energielasten en meer wooncomfort. Ook zijn onderhoud en reparaties doorgaans in de eerste jaren beperkter dan bij een oudere woning.

Daarnaast kunt u bij sommige projecten keuzes maken over bijvoorbeeld de keuken, badkamer, vloerafwerking of indeling. Welke mogelijkheden er zijn, verschilt per project en hangt vaak af van de fase waarin de bouw zich bevindt.

Hoe werkt een huis kopen in nieuwbouw?

Het kopen van een nieuwbouwwoning begint meestal met het bekijken van het woningaanbod en de projectinformatie. Daarin vindt u onder meer plattegronden, technische omschrijvingen, prijzen en informatie over de omgeving. Heeft u interesse, dan kunt u zich vaak inschrijven voor een woning. Bij veel belangstelling bepaalt de projectorganisatie op basis van vooraf vastgestelde criteria aan wie een woning wordt toegewezen.

Als u een woning toegewezen krijgt, volgt doorgaans een gesprek met de makelaar of projectverkoper. Daarna ontvangt u de koop- en aannemingsovereenkomst. Hierin staan onder andere de prijs, de afspraken over de bouw en de voorwaarden voor ontbinding. Neem de tijd om de documenten goed door te lezen en stel vragen als iets niet duidelijk is.

Houd rekening met de kosten

Bij nieuwbouw is de koopsom vaak vrij op naam (v.o.n.). Dat betekent meestal dat bepaalde aankoopkosten, zoals de overdrachtsbelasting en de notariskosten voor de levering, in de prijs zijn verwerkt. De precieze afspraken kunnen per project verschillen. Controleer daarom altijd wat wel en niet bij de koopsom is inbegrepen.

Naast de koopsom kunnen er aanvullende kosten zijn. Denk aan meerwerk, keuken- en badkamerkeuzes, vloer- en wandafwerking, tuin- of erfafscheiding en aansluitingen voor extra voorzieningen. Ook kunt u te maken krijgen met dubbele woonlasten wanneer u uw huidige woning nog niet heeft verkocht op het moment dat de nieuwbouwwoning wordt opgeleverd.

Meerwerk en afwerking

Een nieuwbouwwoning wordt vaak met een basisafwerking opgeleverd. Wat daar precies onder valt, staat in de technische omschrijving. Voor extra wensen kunt u soms kiezen uit meerwerkopties, zoals extra stopcontacten, een andere indeling of aanvullende voorzieningen. Beslis hier tijdig over: keuzes die tijdens de bouw moeten worden uitgevoerd, zijn later vaak duurder of lastiger te realiseren.

Maak vooraf een overzicht van uw wensen en stel een budget vast. Zo kunt u beter bepalen welke aanpassingen voor u belangrijk zijn en voorkomt u dat de totale kosten onverwacht oplopen.

Planning en bouwtijd

Bij een nieuwbouwhuis koopt u vaak een woning die nog gebouwd moet worden. Tussen het tekenen van de overeenkomst en de oplevering kan geruime tijd zitten. De planning is afhankelijk van onder meer vergunningen, de start van de bouw, weersomstandigheden en de beschikbaarheid van materialen. Een genoemde opleverdatum is daarom vaak een verwachting en geen exacte garantie.

Vraag hoe de bouwvoortgang wordt gecommuniceerd en wanneer u updates kunt verwachten. Houd ook rekening met praktische zaken, zoals de verkoop of verhuizing vanuit uw huidige woning en de inrichting van uw nieuwe huis.

Financiering en ontbindende voorwaarden

Bespreek vóór het tekenen van de overeenkomst met een hypotheekadviseur hoeveel u kunt lenen en welke maandlasten daarbij passen. Vraag ook hoe de financiering van een nieuwbouwwoning werkt. De hypotheek wordt doorgaans in delen uitbetaald naarmate de bouw vordert. Over het nog niet opgenomen bedrag kunnen de voorwaarden en renteregeling per geldverstrekker verschillen.

Let goed op de ontbindende voorwaarden en de termijnen die daarin staan. Denk bijvoorbeeld aan een financieringsvoorbehoud. Een adviseur of juridisch deskundige kan helpen om de afspraken en gevolgen goed te begrijpen.

De oplevering van uw nieuwe huis

Voor de oplevering krijgt u meestal de gelegenheid om de woning te inspecteren. Controleer samen met de aannemer of er gebreken of onafgewerkte punten zijn en laat deze vastleggen in een opleverrapport. U kunt hiervoor eventueel een onafhankelijke bouwkundige meenemen. Na de oplevering worden eventuele punten volgens de gemaakte afspraken afgehandeld.

Controleer ook welke garanties en onderhoudsvoorwaarden gelden. Bewaar documenten over de woning, installaties en gekozen opties goed, zodat u ze later eenvoudig kunt terugvinden.

Goed voorbereid een nieuwbouwhuis kopen

Een nieuwbouwwoning biedt comfort, moderne voorzieningen en de mogelijkheid om bepaalde onderdelen naar uw wensen aan te passen. Daar staan een langere wachttijd, keuzes over meerwerk en mogelijk dubbele lasten tegenover. Door de projectinformatie zorgvuldig te lezen, uw totale budget in kaart te brengen en deskundig advies in te winnen, weet u beter wat u kunt verwachten.

Neem bij iedere stap de tijd om vragen te stellen. Zo kunt u met vertrouwen toewerken naar een woning die past bij uw wensen, financiële situatie en toekomstplannen.


Nieuwbouwhuis kopen: 9 veelgestelde vragen over kosten, financiering en voor- en nadelen

  1. Hoeveel moet ik verdienen om een huis van 350.000 euro te kunnen kopen?
  2. Hoeveel geld heb je nodig om een nieuwbouwhuis in te richten?
  3. Wat zijn de nadelen van het kopen van een nieuwbouwwoning?
  4. Hoe werkt een nieuwbouw huis kopen?
  5. Is het slim om in 2025 een huis te kopen?
  6. Is het verstandig om een nieuwbouwhuis te kopen?
  7. Hoe werkt het kopen van een nieuwbouw woning?
  8. Hoeveel eigen geld huis kopen nieuwbouw?
  9. Is nieuwbouw kopen gunstig?

Hoeveel moet ik verdienen om een huis van 350.000 euro te kunnen kopen?

Om een nieuwbouwhuis van €350.000 te kopen, is bij geen andere schulden grofweg een gezamenlijk bruto jaarinkomen van circa €75.000 tot €85.000 nodig. Dit is slechts een indicatie: hoeveel u kunt lenen hangt onder meer af van de hypotheekrente, uw eventuele studieschuld of andere financiële verplichtingen en of u alleen of samen koopt. Ook kunnen keuzes voor meerwerk en eventuele kosten die niet in de koopsom zijn inbegrepen uw benodigde budget verhogen. Laat daarom uw maximale hypotheek berekenen door een hypotheekadviseur.

Hoeveel geld heb je nodig om een nieuwbouwhuis in te richten?

Hoeveel geld u nodig hebt om een nieuwbouwhuis in te richten, hangt af van de grootte van de woning, uw smaak en wat al is inbegrepen. Reken globaal op €10.000 tot €30.000 voor onder meer vloeren, raambekleding, verlichting en meubels; voor een grotere woning of luxe inrichting kan het bedrag hoger uitvallen. Houd ook rekening met extra kosten voor bijvoorbeeld de tuin, keuken- of badkameropties en maatwerk. Maak vooraf een lijst van wat u nodig hebt en reserveer daarnaast een buffer voor onverwachte uitgaven.

Wat zijn de nadelen van het kopen van een nieuwbouwwoning?

Een nieuwbouwwoning kopen heeft ook nadelen. U moet vaak langere tijd wachten op de oplevering, terwijl de bouwplanning kan veranderen door vertragingen. Omdat u de woning meestal koopt op basis van tekeningen en impressies, is het lastig om vooraf precies te ervaren hoe ruimtes en lichtinval aanvoelen. Ook zijn de tuin, vloeren en muren vaak nog niet afgewerkt, waardoor extra kosten voor meerwerk en inrichting kunnen oplopen. Daarnaast kunt u tijdens de bouw te maken krijgen met dubbele woonlasten en heeft u soms minder vrijheid om wijzigingen aan te brengen dan u verwacht.

Hoe werkt een nieuwbouw huis kopen?

Een nieuwbouwhuis kopen begint meestal met het bekijken van het woningaanbod en de projectinformatie, zoals plattegronden, prijzen en de technische omschrijving. Heeft u interesse, dan schrijft u zich vaak in; bij veel belangstelling worden woningen toegewezen volgens de regels van het project. Daarna bespreekt u de woning en ondertekent u, na controle van de voorwaarden en financiering, de koop- en aannemingsovereenkomst. Tijdens de bouw betaalt u doorgaans in termijnen en kunt u soms keuzes maken voor meerwerk of afwerking. Bij de oplevering inspecteert u de woning en laat u eventuele gebreken vastleggen.

Is het slim om in 2025 een huis te kopen?

Of het slim is om in 2025 een huis te kopen, hangt vooral af van uw persoonlijke situatie en financiële mogelijkheden. Bij nieuwbouw is het verstandig niet alleen naar de koopprijs te kijken, maar ook naar hypotheeklasten, eventuele dubbele woonlasten, meerwerk en de verwachte opleverdatum. Omdat woningprijzen, hypotheekrentes en het aanbod per regio verschillen, is er geen moment dat voor iedereen ideaal is. Past de woning bij uw wensen en kunt u de maandlasten ook op langere termijn dragen, dan kan kopen in 2025 een goede keuze zijn. Laat uw financiën vooraf beoordelen en controleer de koop- en aannemingsovereenkomst zorgvuldig.

Is het verstandig om een nieuwbouwhuis te kopen?

Een nieuwbouwhuis kopen kan verstandig zijn als u waarde hecht aan modern wooncomfort, energiezuinigheid en weinig direct onderhoud. Vaak kunt u bovendien bepaalde onderdelen naar eigen wens aanpassen. Houd wel rekening met mogelijke meerkosten, een langere wachttijd en onzekerheid over de exacte opleverdatum. Of nieuwbouw bij u past, hangt daarom af van uw budget, woonwensen en hoe flexibel u bent tijdens de bouwperiode. Bekijk de koop- en aannemingsovereenkomst goed en laat u zo nodig adviseren voordat u een beslissing neemt.

Hoe werkt het kopen van een nieuwbouw woning?

Een nieuwbouwwoning kopen begint meestal met het bekijken van het woningaanbod en de projectinformatie, zoals plattegronden, prijzen en de technische omschrijving. Bij interesse schrijft u zich in voor een woning; als er veel kandidaten zijn, bepaalt de projectorganisatie volgens vaste criteria aan wie woningen worden toegewezen. Krijgt u een woning aangeboden, dan bespreekt u de details met de makelaar of projectverkoper en ondertekent u de koop- en aannemingsovereenkomst. Regel vóór die tijd uw financiering en controleer goed wat bij de koopsom is inbegrepen, welke keuzes u kunt maken voor meerwerk en welke voorwaarden en bouwplanning gelden.

Hoeveel eigen geld huis kopen nieuwbouw?

Hoeveel eigen geld u nodig hebt om een nieuwbouwhuis te kopen, hangt af van uw hypotheek, de koopsom en uw keuzes. Omdat u doorgaans maximaal 100% van de woningwaarde kunt lenen, betaalt u bijkomende kosten en eventuele meerwerkopties meestal zelf. Denk aan hypotheekadvies, de notariskosten voor de hypotheekakte, bouwrente en extra afwerking. Nieuwbouwwoningen worden vaak vrij op naam verkocht, waardoor bepaalde aankoopkosten al in de prijs zijn inbegrepen. Houd ook rekening met mogelijk dubbele woonlasten tijdens de bouw. Vraag vooraf een hypotheekadviseur om een berekening voor uw situatie.

Is nieuwbouw kopen gunstig?

Nieuwbouw kopen kan gunstig zijn als u waarde hecht aan modern wooncomfort, energiezuinigheid en weinig onderhoud in de eerste jaren. Vaak kunt u bovendien bepaalde afwerkingen of opties zelf kiezen. Houd wel rekening met mogelijke meerwerkkosten, een langere wachttijd en eventuele dubbele woonlasten tijdens de bouw. Of nieuwbouw financieel aantrekkelijk is, hangt af van de koopsom, uw hypotheek, de inbegrepen voorzieningen en uw persoonlijke situatie. Vergelijk daarom de totale kosten met die van bestaande woningen en lees de koop- en aannemingsovereenkomst zorgvuldig door.

de aankoopmakelaar
aankoop, aankoopmakelaar
De aankoopmakelaar: deskundige begeleiding bij het kopen van uw woning

De aankoopmakelaar: hulp bij het kopen van een woning

Een woning kopen is een grote stap. Er komt veel bij kijken: geschikte huizen zoeken, bezichtigingen plannen, de staat van een woning beoordelen en een bod uitbrengen. Een aankoopmakelaar begeleidt u tijdens dit proces en behartigt daarbij de belangen van u als koper.

Wat doet een aankoopmakelaar?

Een aankoopmakelaar kan u helpen vanaf de eerste zoektocht tot en met de overdracht van de woning. De precieze dienstverlening verschilt per makelaar, maar kan onder meer bestaan uit:

  • uw woonwensen en budget in kaart brengen;
  • passende woningen zoeken en bezichtigingen begeleiden;
  • informatie over de woning en de omgeving verzamelen;
  • helpen de vraagprijs en woningwaarde te beoordelen;
  • advies geven over de biedstrategie en namens u onderhandelen;
  • de koopovereenkomst doornemen en aandachtspunten signaleren;
  • meedenken over voorwaarden, zoals een financieringsvoorbehoud of bouwkundige keuring.

Een aankoopmakelaar neemt de beslissing niet voor u. U bepaalt zelf of u een woning wilt kopen en welk bod u wilt uitbrengen. De makelaar geeft advies en ondersteunt u bij de stappen die daarbij horen.

Waarom een aankoopmakelaar inschakelen?

Een aankoopmakelaar kent doorgaans de lokale woningmarkt en kan helpen om woningen met elkaar te vergelijken. Ook kan het prettig zijn om een deskundige mee te laten kijken tijdens een bezichtiging. Die ziet mogelijk aandachtspunten die u zelf over het hoofd ziet, bijvoorbeeld aan de indeling, het onderhoud of de documentatie.

Daarnaast kan een aankoopmakelaar structuur aanbrengen in het aankoopproces. Dat is handig wanneer u weinig tijd heeft, voor het eerst een woning koopt of onzeker bent over bieden en onderhandelen. In een concurrerende markt kan begeleiding rust geven, al biedt de inzet van een makelaar geen garantie dat u de woning krijgt of een lagere prijs betaalt.

Hoe verloopt de samenwerking?

Een eerste gesprek is meestal bedoeld om uw woonwensen, budget en verwachtingen te bespreken. Vraag daarbij welke diensten de makelaar aanbiedt en hoe de begeleiding is geregeld. Daarna kan de makelaar helpen zoeken, bezichtigingen begeleiden en u adviseren zodra u een woning op het oog heeft.

Als u een bod wilt uitbrengen, bespreekt u samen de prijs en eventuele voorwaarden. Wordt uw bod geaccepteerd, dan kan de aankoopmakelaar de koopovereenkomst met u doornemen. Lees het document altijd zorgvuldig en stel vragen over bepalingen die u niet begrijpt. Ook na ondertekening kunnen er nog stappen volgen, zoals het regelen van de financiering, een keuring en de overdracht bij de notaris.

Wat kost een aankoopmakelaar?

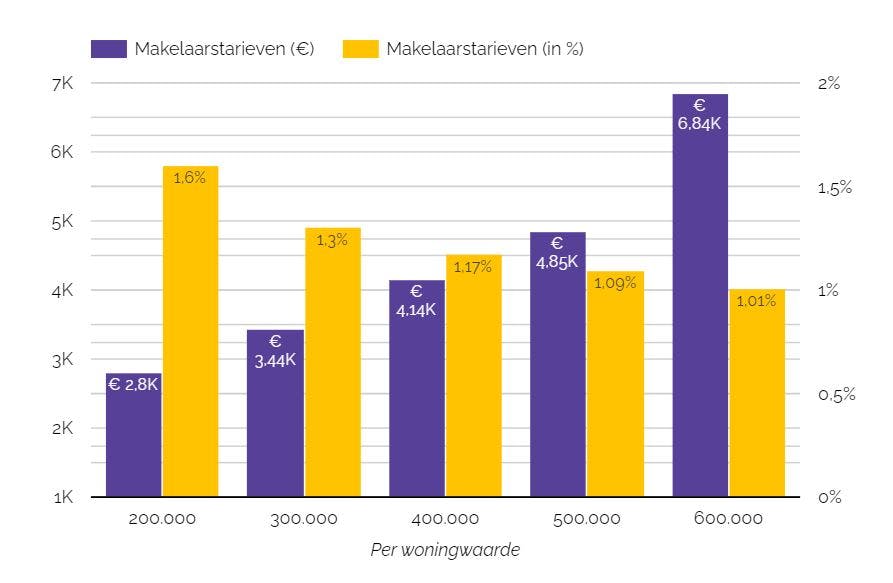
De kosten verschillen per makelaar en per pakket. Sommige makelaars rekenen een vast bedrag, terwijl anderen een vergoeding vragen die afhankelijk is van de aankoopprijs of de afgesproken werkzaamheden. Vraag vooraf om een duidelijke offerte en controleer welke diensten daarin zijn inbegrepen. Bespreek ook wat er gebeurt als u geen woning koopt of de opdracht tussentijds beëindigt.

Waar let u op bij het kiezen?

Kies een aankoopmakelaar met wie u prettig communiceert en die ervaring heeft met het type woning en de regio waarin u zoekt. Bespreek onder meer:

  • hoe onafhankelijk de makelaar werkt en wie de opdrachtgever is;
  • welke werkzaamheden wel en niet bij de opdracht horen;
  • hoe de vergoeding is opgebouwd;
  • hoe vaak en op welke manier u contact heeft;
  • of de makelaar ervaring heeft met vergelijkbare aankopen.

Vraag gerust om uitleg voordat u een opdracht ondertekent. Een goede samenwerking begint met heldere afspraken en realistische verwachtingen.

Zelf kopen of met begeleiding?

U kunt ook zonder aankoopmakelaar een woning kopen. Dat kan passen als u ervaring heeft met het proces en voldoende tijd heeft om zelf onderzoek te doen. Een aankoopmakelaar kan juist waardevol zijn wanneer u ondersteuning wilt bij de beoordeling, onderhandelingen of contractuele stappen. Welke keuze het beste is, hangt af van uw kennis, situatie en behoefte aan begeleiding.

Met een duidelijk beeld van de rol, kosten en werkwijze van een aankoopmakelaar kunt u beter bepalen welke ondersteuning past bij uw zoektocht naar een woning.


5 Essentiële Tips voor het Kiezen van de Juiste Aankoopmakelaar

  1. Controleer de ervaring en lokale kennis van de aankoopmakelaar.
  2. Bespreek vooraf de kosten en voorwaarden.
  3. Vraag welke diensten bij de prijs zijn inbegrepen.
  4. Kies een makelaar die jouw belangen onafhankelijk behartigt.
  5. Leg afspraken en opzegvoorwaarden schriftelijk vast.

Controleer de ervaring en lokale kennis van de aankoopmakelaar.

Controleer de ervaring en lokale kennis van de aankoopmakelaar voordat u een opdracht geeft. Een makelaar die de regio goed kent, kan u helpen buurten en woningprijzen beter te beoordelen en weet vaak waar u op moet letten bij een aankoop. Vraag naar eerdere ervaringen met vergelijkbare woningen en hoe de makelaar u tijdens het zoek- en biedproces begeleidt.

Bespreek vooraf de kosten en voorwaarden.

Bespreek vóór u een aankoopmakelaar inschakelt duidelijk de kosten en voorwaarden. Vraag welke diensten bij de prijs zijn inbegrepen, hoe de vergoeding wordt berekend en of er extra kosten kunnen ontstaan. Leg ook afspraken vast over de looptijd van de opdracht en wat er gebeurt als u de samenwerking wilt beëindigen. Zo weet u vooraf waar u aan toe bent en voorkomt u verrassingen achteraf.

Vraag welke diensten bij de prijs zijn inbegrepen.

Vraag vooraf welke diensten precies bij de prijs zijn inbegrepen. De ene aankoopmakelaar begeleidt alleen bij het zoeken en onderhandelen, terwijl een andere ook bezichtigingen bijwoont, documenten controleert en meedenkt over voorwaarden in de koopovereenkomst. Vraag ook naar eventuele extra kosten, zodat u weet waar u aan toe bent en verschillende makelaars goed kunt vergelijken.

Kies een makelaar die jouw belangen onafhankelijk behartigt.

Kies een aankoopmakelaar die onafhankelijk werkt en uitsluitend jouw belangen als koper behartigt. Zo krijg je advies dat is afgestemd op jouw situatie, zonder belangenverstrengeling met de verkoper. Vraag vóór je een opdracht tekent wie de makelaar vertegenwoordigt, hoe de vergoeding is geregeld en of er banden zijn met de verkopende partij. Een heldere uitleg hierover helpt je met vertrouwen samen te werken.

Leg afspraken en opzegvoorwaarden schriftelijk vast.

Leg de afspraken met uw aankoopmakelaar altijd schriftelijk vast. Noteer welke werkzaamheden de makelaar uitvoert, welke kosten daarbij horen en wanneer de vergoeding verschuldigd is. Bespreek ook de opzegvoorwaarden: hoe kunt u de opdracht beëindigen, geldt er een opzegtermijn en zijn er kosten als u tussentijds stopt? Zo weet u allebei waar u aan toe bent en voorkomt u misverstanden tijdens het aankoopproces.

appartement zoeken
appartement, huis
Appartement zoeken: tips voor het vinden van jouw ideale woning

Appartement zoeken: zo vind je een plek die bij je past

Een appartement zoeken kan best een uitdaging zijn. Het aanbod, de prijzen en de voorwaarden verschillen per woning, terwijl je ook rekening wilt houden met je wensen voor de buurt en je dagelijks leven. Met een duidelijk plan wordt het makkelijker om gericht te zoeken en kansen op tijd te herkennen.

Begin met je woonwensen

Maak eerst een lijst van wat je belangrijk vindt. Denk aan het aantal kamers, de grootte van het appartement, buitenruimte, bergruimte en de aanwezigheid van een lift. Bepaal ook wat echt noodzakelijk is en waar je eventueel op kunt toegeven. Zo voorkom je dat je alleen zoekt naar een woning die op papier perfect lijkt, maar niet binnen je budget of mogelijkheden past.

Stel een realistisch budget vast

Breng je maandelijkse woonlasten goed in kaart voordat je reageert op woningen. Naast de huur of hypotheek kunnen er kosten zijn voor energie, water, internet, verzekeringen en gemeentelijke belastingen. Bij een koopappartement krijg je mogelijk ook te maken met een bijdrage aan de Vereniging van Eigenaren (VvE) en kosten voor onderhoud. Houd daarnaast rekening met eventuele kosten voor een verhuizing of inrichting.

Kies een buurt die bij je leven past

De locatie heeft veel invloed op je woonplezier. Kijk niet alleen naar de afstand tot je werk of studie, maar ook naar openbaar vervoer, winkels, groen en voorzieningen in de buurt. Bezoek een wijk bij voorkeur op verschillende momenten van de dag. Zo krijg je een beter beeld van de sfeer, bereikbaarheid en drukte.

Zoek je een appartement in Breda, vergelijk dan verschillende buurten en bedenk hoe je je meestal verplaatst. Een centrale locatie kan handig zijn als je graag dicht bij voorzieningen woont, terwijl een rustigere omgeving misschien beter past als je meer waarde hecht aan stilte of groen.

Reageer snel, maar blijf zorgvuldig

Aantrekkelijke appartementen kunnen snel veel belangstelling krijgen. Zorg daarom dat je zoekprofiel en documenten klaarstaan. Bij een huurwoning kan een verhuurder bijvoorbeeld vragen om bewijs van inkomen, een werkgeversverklaring of verhuurdersreferentie. Voor een koopwoning is het verstandig om vooraf inzicht te hebben in je financiële mogelijkheden.

Lees de advertentie en voorwaarden altijd goed door. Controleer wat bij de huurprijs is inbegrepen, wanneer de woning beschikbaar is en of er aanvullende eisen gelden. Laat je niet onder druk zetten om geld over te maken voordat je de woning en de afspraken zorgvuldig hebt gecontroleerd.

Let tijdens een bezichtiging op meer dan de inrichting

Een bezichtiging is hét moment om vragen te stellen en de staat van het appartement te beoordelen. Controleer onder meer de ramen, ventilatie, verwarming, waterdruk en eventuele tekenen van vocht. Vraag bij een koopappartement naar de financiële situatie en onderhoudsplannen van de VvE. Bij huur is het nuttig om duidelijkheid te krijgen over de looptijd van het contract en de verdeling van onderhoudsverantwoordelijkheden.

Neem eventueel een lijst met vragen mee. Denk aan:

  • Wat zijn de totale maandelijkse kosten?
  • Welke voorzieningen of meubels blijven achter?
  • Is er een balkon, berging of fietsenstalling?
  • Hoe worden onderhoud en reparaties geregeld?
  • Wat is de verwachte oplever- of beschikbaarheidsdatum?

Vergelijk woningen op wat voor jou telt

Na meerdere bezichtigingen kunnen appartementen op elkaar gaan lijken. Noteer daarom direct na iedere bezichtiging je indrukken en vergelijk de woningen op dezelfde punten: locatie, maandlasten, ruimte, onderhoud en reistijd. Geef elk onderdeel een prioriteit. Dat helpt om een weloverwogen keuze te maken in plaats van alleen af te gaan op de eerste indruk.

Een goede zoektocht begint met overzicht

Appartement zoeken vraagt om voorbereiding, geduld en soms snelle actie. Door je budget vast te stellen, je woonwensen scherp te krijgen en je documenten klaar te hebben, kun je gerichter reageren. Neem tijdens bezichtigingen de tijd om kritische vragen te stellen en controleer afspraken voordat je iets ondertekent. Zo vergroot je de kans op een appartement dat niet alleen mooi is, maar ook past bij je dagelijks leven.


8 Tips voor het Zoeken van een Appartement

  1. Bepaal vooraf je budget.
  2. Kies je gewenste buurten.
  3. Reageer snel op advertenties.
  4. Zet meldingen aan voor nieuw aanbod.
  5. Houd je documenten alvast klaar.
  6. Controleer de huurvoorwaarden goed.
  7. Bezoek het appartement persoonlijk.
  8. Let op reistijd en voorzieningen.

Bepaal vooraf je budget.

Bepaal vooraf hoeveel je maandelijks aan een appartement kunt en wilt besteden. Kijk daarbij niet alleen naar de huur of hypotheek, maar ook naar bijkomende kosten zoals energie, water, servicekosten, verzekeringen en gemeentelijke heffingen. Bij een koopappartement kunnen ook VvE-bijdragen en onderhoudskosten meespelen. Met een helder budget kun je gerichter zoeken en voorkom je dat je enthousiast wordt over een woning die uiteindelijk financieel niet haalbaar is.

Kies je gewenste buurten.

Kies je gewenste buurten. Bedenk in welke buurten je graag wilt wonen en waarom. Let op de afstand tot je werk, studie of familie, maar ook op openbaar vervoer, winkels, groen en andere voorzieningen. Bezoek de wijken op verschillende momenten van de dag om de sfeer en drukte te ervaren. Door vooraf een paar geschikte buurten te kiezen, kun je gerichter zoeken en sneller reageren op appartementen die bij je passen.

Reageer snel op advertenties.

Reageer snel op advertenties wanneer een appartement aansluit bij je wensen. Populaire woningen krijgen vaak veel belangstelling, waardoor een vroege reactie de kans op een bezichtiging kan vergroten. Zorg dat je gegevens en eventuele documenten alvast klaarstaan, maar neem wel de tijd om de advertentie en voorwaarden goed te controleren voordat je afspraken maakt.

Zet meldingen aan voor nieuw aanbod.

Zet meldingen aan voor nieuw aanbod op woningwebsites en bij makelaars. Zo krijg je een bericht zodra er een appartement verschijnt dat past bij je wensen en budget. Omdat aantrekkelijke woningen vaak snel reacties krijgen, kun je daardoor eerder reageren en mogelijk sneller een bezichtiging plannen. Stel je zoekfilters zorgvuldig in en controleer regelmatig of je gegevens nog kloppen.

Houd je documenten alvast klaar.

Houd je documenten alvast klaar, zodat je snel kunt reageren wanneer je een passend appartement vindt. Verhuurders vragen vaak om een identiteitsbewijs, recente loonstroken, een werkgeversverklaring en soms een verhuurdersreferentie. Bij een koopwoning kunnen documenten over je inkomen en hypotheekmogelijkheden van pas komen. Controleer vooraf welke gegevens nodig zijn en deel persoonlijke informatie alleen via een betrouwbare, beveiligde weg.

Controleer de huurvoorwaarden goed.

Controleer de huurvoorwaarden goed voordat je een appartement accepteert. Lees het huurcontract zorgvuldig en let onder meer op de huurprijs, bijkomende kosten, borg, looptijd en opzegtermijn. Controleer ook wie verantwoordelijk is voor onderhoud en reparaties, en of er regels gelden voor huisdieren, inschrijving of het gebruik van gemeenschappelijke ruimtes. Vraag om uitleg als iets onduidelijk is en zorg dat mondelinge afspraken schriftelijk worden vastgelegd.

Bezoek het appartement persoonlijk.

Bezoek het appartement altijd persoonlijk voordat je een beslissing neemt. Foto’s en plattegronden geven een eerste indruk, maar tijdens een bezichtiging zie je pas hoe licht, ruimte en onderhoud in werkelijkheid zijn. Je kunt ook de sfeer in het gebouw en de buurt ervaren en meteen vragen stellen over bijvoorbeeld de maandelijkse kosten, voorzieningen en eventuele gebreken.

Let op reistijd en voorzieningen.

Let bij het zoeken naar een appartement niet alleen op de woning zelf, maar ook op de reistijd naar je werk, studie of familie. Controleer hoe lang je erover doet met het openbaar vervoer, de fiets of de auto, en kijk of er winkels, huisartsen, scholen en andere voorzieningen in de buurt zijn. Een appartement op een fijne locatie kan je dagelijks leven een stuk makkelijker maken.

Vaste prijs makelaar: duidelijke kosten en goede begeleiding bij de verkoop van uw woning

Vaste prijs makelaar: duidelijkheid over de kosten bij het verkopen van een woning

Een woning verkopen brengt verschillende kosten met zich mee. Een van de belangrijkste keuzes is de makelaar die de verkoop begeleidt. Sommige makelaars rekenen een courtage: een percentage van de uiteindelijke verkoopprijs. Een vaste prijs makelaar werkt met een vooraf afgesproken bedrag. Zo is al vóór de verkoop duidelijk wat de makelaarskosten zijn.

Wat is een vaste prijs makelaar?

Een vaste prijs makelaar rekent een vast bedrag voor de afgesproken dienstverlening. De kosten stijgen dus niet automatisch mee als de woning voor een hoger bedrag wordt verkocht. Het afgesproken tarief kan gelden voor een volledig verkooptraject of voor een beperkt pakket aan diensten.

De inhoud van het pakket verschilt per makelaar. De ene vaste prijs kan bijvoorbeeld de woningpresentatie, bezichtigingen en onderhandelingen omvatten, terwijl een ander pakket vooral bestaat uit online plaatsing en advies. Kijk daarom niet alleen naar het bedrag, maar ook naar wat daarvoor wordt gedaan.

Welke diensten kunnen inbegrepen zijn?

Afhankelijk van het pakket kan een verkoopmakelaar onder meer de volgende werkzaamheden uitvoeren:

  • advies over de vraagprijs en verkoopstrategie;
  • het verzamelen en controleren van woninginformatie;
  • fotografie, plattegronden en andere presentatiemiddelen;
  • publicatie van de woning op relevante woningplatforms;
  • het beantwoorden van vragen van geïnteresseerden;
  • het plannen en begeleiden van bezichtigingen;
  • het voeren van onderhandelingen;
  • begeleiding bij het koopcontract en de afronding van de verkoop.

Niet iedere makelaar biedt al deze diensten aan voor één vast bedrag. Soms worden extra werkzaamheden apart gefactureerd. Vraag daarom om een duidelijke offerte waarin staat wat wel en niet bij de prijs is inbegrepen.

De voordelen van een vast tarief

Het grootste voordeel is de voorspelbaarheid. Omdat de makelaarskosten vooraf vaststaan, is makkelijker te berekenen welk bedrag na de verkoop overblijft. Dat kan prettig zijn bij het vergelijken van offertes en het plannen van de volgende stap, bijvoorbeeld de aankoop van een andere woning.

Een vast tarief kan ook aantrekkelijk zijn wanneer een woning naar verwachting een hogere verkoopprijs oplevert. Bij courtage stijgen de makelaarskosten doorgaans mee met de verkoopprijs; bij een vast bedrag gebeurt dat niet. De precieze vergelijking hangt uiteraard af van de tarieven en dienstverlening van de makelaars.

Waar moet u op letten?

Een lage vaste prijs betekent niet automatisch dat het aanbod de beste keuze is. Controleer welke werkzaamheden inbegrepen zijn en wie ze uitvoert. Worden bezichtigingen door de makelaar begeleid, of moet de verkoper dat zelf doen? Zijn professionele foto’s inbegrepen? En geldt de prijs ook als de woning langere tijd te koop staat?

Let daarnaast op mogelijke bijkomende kosten, zoals kosten voor fotografie, advertenties, styling, extra bezichtigingen of het opstellen van documenten. Vraag ook wat er gebeurt als de verkoop niet doorgaat of als de opdracht vroegtijdig wordt beëindigd. De afspraken over tarieven en diensten horen duidelijk te zijn vastgelegd in de opdracht tot dienstverlening.

Vaste prijs of courtage?

Een vaste prijs en courtage hebben allebei voor- en nadelen. Bij een vast bedrag zijn de kosten vooraf bekend. Bij courtage betaalt de verkoper meestal een percentage van de verkoopprijs, waardoor de uiteindelijke kosten afhankelijk zijn van het verkoopresultaat. Welke optie het beste past, hangt af van de woning, de gewenste begeleiding en de voorwaarden van de makelaar.

Vergelijk daarom meerdere offertes op basis van de totale kosten én de inhoud van de dienstverlening. Een iets hoger tarief kan bijvoorbeeld meer begeleiding of betere presentatie omvatten. Kijk ook naar ervaring met vergelijkbare woningen in de buurt en naar de manier waarop de makelaar de verkoopstrategie toelicht.

Conclusie

Een vaste prijs makelaar biedt vooraf duidelijkheid over de kosten van de verkoopbegeleiding. Dat kan de financiële planning eenvoudiger maken, maar alleen wanneer helder is welke diensten bij het tarief horen. Vergelijk offertes zorgvuldig, vraag naar eventuele extra kosten en leg de afspraken schriftelijk vast. Zo wordt niet alleen de prijs, maar ook de begeleiding een bewuste keuze.


Voordelen van een Vaste Prijs Makelaar: Transparantie en Controle over Uw Verkoopkosten

  1. Vooraf duidelijkheid over de makelaarskosten
  2. Geen percentage van de verkoopprijs
  3. Makkelijk offertes vergelijken
  4. Eenvoudiger budgetteren
  5. Geen hogere kosten bij een hogere verkoopprijs
  6. Transparante afspraken over het tarief
  7. Meer grip op de verkoopkosten
  8. Vaak keuze uit verschillende dienstenpakketten
  9. Minder verrassingen achteraf


Nadelen van een Vaste Prijs Makelaar: Wat Je Moet Weten

  1. Niet alle diensten zijn inbegrepen.
  2. Extra werkzaamheden kunnen bijkomende kosten geven.
  3. Beperkte begeleiding bij goedkope pakketten.
  4. Minder persoonlijk contact mogelijk.
  5. De makelaar heeft soms minder financiële prikkel.
  6. Een vast tarief kan duur zijn bij een eenvoudige verkoop.

Vooraf duidelijkheid over de makelaarskosten

Een belangrijk voordeel van een makelaar met een vaste prijs is dat u vooraf precies weet wat de makelaarskosten zijn. Het afgesproken bedrag verandert niet mee met de uiteindelijke verkoopprijs van uw woning, waardoor u beter kunt inschatten hoeveel geld u na de verkoop overhoudt. Zo voorkomt u verrassingen achteraf en kunt u verschillende makelaars makkelijker vergelijken. Let wel goed op welke diensten bij de vaste prijs zijn inbegrepen en of er eventuele bijkomende kosten zijn.

Geen percentage van de verkoopprijs

Bij een makelaar met een vaste prijs betaalt u een vooraf afgesproken bedrag, ongeacht de uiteindelijke verkoopprijs van uw woning. De makelaarskosten stijgen dus niet mee als uw huis meer oplevert. Dat maakt de kosten overzichtelijk en helpt u vooraf beter in te schatten welk bedrag u na de verkoop overhoudt.

Makkelijk offertes vergelijken

Met een vaste prijs is het makkelijker om offertes van makelaars naast elkaar te leggen. Omdat de kosten vooraf duidelijk zijn, kunt u beter vergelijken wat iedere makelaar voor het afgesproken bedrag aanbiedt. Let daarbij niet alleen op de prijs, maar ook op de inbegrepen diensten, zoals fotografie, bezichtigingen en onderhandelingen. Zo krijgt u een helder beeld van de beste combinatie van kosten en begeleiding.

Eenvoudiger budgetteren

Een vaste prijs maakt het eenvoudiger om de kosten van de verkoop vooraf in uw budget op te nemen. U weet welk bedrag u aan de makelaar betaalt, zonder dat de rekening automatisch hoger wordt als uw woning voor meer wordt verkocht. Zo kunt u beter inschatten hoeveel van de verkoopopbrengst overblijft en uw volgende financiële stap met meer zekerheid plannen.

Geen hogere kosten bij een hogere verkoopprijs

Bij een makelaar met een vaste prijs blijven de makelaarskosten hetzelfde, ook als uw woning meer opbrengt dan verwacht. Anders dan bij courtage, waarbij de vergoeding meestal stijgt met de verkoopprijs, betaalt u dus geen extra makelaarskosten bij een succesvolle verkoop voor een hoger bedrag. Zo weet u vooraf waar u aan toe bent en houdt u bij een hogere verkoopprijs een groter deel van de meeropbrengst over.

Transparante afspraken over het tarief

Een belangrijk voordeel van een vasteprijs makelaar is dat het tarief vooraf duidelijk wordt afgesproken. U weet daardoor welke makelaarskosten u kunt verwachten en komt niet voor verrassingen te staan wanneer uw woning voor een hoger bedrag wordt verkocht. Controleer wel welke diensten in het vaste tarief zijn inbegrepen en of er eventuele bijkomende kosten zijn. Zo zijn de afspraken vanaf het begin helder.

Meer grip op de verkoopkosten

Meer grip op de verkoopkosten

Met een vaste prijs weet u vooraf welk bedrag u aan de makelaar betaalt. De kosten zijn daardoor makkelijker mee te nemen in uw verkoopbudget en stijgen niet automatisch mee als uw woning voor een hoger bedrag wordt verkocht. Zo houdt u beter overzicht over de uitgaven en kunt u eenvoudiger inschatten welk bedrag u na de verkoop overhoudt. Controleer wel welke diensten bij het vaste tarief zijn inbegrepen en of er eventuele bijkomende kosten gelden.

Vaak keuze uit verschillende dienstenpakketten

Een voordeel van een makelaar met een vaste prijs is dat er vaak keuze is uit verschillende dienstenpakketten. Zo kunt u een pakket kiezen dat aansluit bij uw wensen, budget en hoeveel u zelf wilt regelen. Denk bijvoorbeeld aan een basispakket met advies en online presentatie, of een uitgebreider pakket met bezichtigingen, onderhandelingen en begeleiding bij de verkoop. Let bij het vergelijken goed op welke diensten precies zijn inbegrepen en of er extra kosten kunnen ontstaan.

Minder verrassingen achteraf

Een belangrijk voordeel van een makelaar met een vaste prijs is dat u vooraf weet waar u aan toe bent. Het tarief wordt van tevoren afgesproken en verandert niet onverwacht mee met de verkoopprijs van uw woning. Zo voorkomt u verrassingen achteraf en kunt u de makelaarskosten beter meenemen in uw financiële planning. Controleer wel goed welke diensten bij de vaste prijs zijn inbegrepen en of er eventuele extra kosten gelden.

Niet alle diensten zijn inbegrepen.

Een mogelijk nadeel van een makelaar met een vaste prijs is dat niet alle diensten in het afgesproken tarief zijn inbegrepen. Denk bijvoorbeeld aan professionele fotografie, het begeleiden van bezichtigingen of extra advies tijdens de onderhandelingen. Voor aanvullende werkzaamheden kunnen aparte kosten gelden, waardoor het totaalbedrag hoger uitvalt dan verwacht. Vraag daarom vooraf precies welke diensten bij de vaste prijs horen en welke extra kosten eventueel in rekening worden gebracht.

Extra werkzaamheden kunnen bijkomende kosten geven.

Bij een makelaar met een vaste prijs zijn niet altijd alle werkzaamheden inbegrepen. Voor extra diensten, zoals aanvullende bezichtigingen, professionele fotografie of extra advies, kunnen bijkomende kosten gelden. Vraag daarom vooraf precies welke diensten onder het vaste tarief vallen en welke apart worden berekend. Zo voorkomt u verrassingen op de rekening.

Beperkte begeleiding bij goedkope pakketten.

Bij goedkope pakketten van een vasteprijsmakelaar is de begeleiding soms beperkt. Mogelijk verzorgt de makelaar alleen de basis, zoals het online plaatsen van de woning, terwijl u zelf bezichtigingen moet regelen, vragen van geïnteresseerden beantwoordt of onderhandelingen voert. Controleer daarom vooraf precies welke diensten zijn inbegrepen en welke werkzaamheden extra kosten met zich meebrengen.

Minder persoonlijk contact mogelijk.

Een mogelijk nadeel van een vasteprijs-makelaar is dat er minder persoonlijk contact kan zijn. Bij sommige aanbieders verloopt een deel van de communicatie digitaal of krijgt u gedurende het verkoopproces met verschillende medewerkers te maken. Daardoor kan het lastiger zijn om snel persoonlijk advies te krijgen of een vaste contactpersoon te spreken. Vraag vooraf hoe de begeleiding is geregeld en wie uw aanspreekpunt is.

De makelaar heeft soms minder financiële prikkel.

Een mogelijk nadeel van een vaste prijs is dat de vergoeding niet hoger wordt als de woning voor een hogere prijs wordt verkocht. Daardoor kan de makelaar soms een minder directe financiële prikkel hebben om het onderste uit de kan te halen bij de verkoopprijs. Dat betekent niet automatisch dat de inzet minder is: reputatie, klanttevredenheid en de afgesproken dienstverlening spelen ook een belangrijke rol. Bespreek daarom vooraf hoe de makelaar de vraagprijs bepaalt, onderhandelingen voert en de verkoopstrategie evalueert.

Een vast tarief kan duur zijn bij een eenvoudige verkoop.

Een vast tarief kan relatief duur uitvallen als de verkoop eenvoudig verloopt. Verkoopt de woning snel en is er weinig begeleiding nodig, dan betaalt u mogelijk hetzelfde bedrag als bij een langdurig of ingewikkeld verkooptraject. Vergelijk daarom het vaste tarief met de verwachte courtage en kijk goed welke diensten u daadwerkelijk nodig heeft.

huis schoonmaken voor verkoop
Uncategorized
Huis schoonmaken voor verkoop: zo maakt u een sterke eerste indruk

Huis schoonmaken voor verkoop: zo maakt u een goede eerste indruk

Een schoon en verzorgd huis helpt potentiële kopers om zich de woning als hun toekomstige thuis voor te stellen. Een grondige schoonmaak laat ruimtes lichter en ruimer lijken en maakt duidelijk dat de woning goed is onderhouden. Met een slim stappenplan hoeft u niet alles tegelijk aan te pakken.

Begin met opruimen en ontspullen

Ruim eerst persoonlijke spullen en losse voorwerpen op. Denk aan stapels post, speelgoed, volle boekenplanken en spullen op het aanrecht. Hoe minder er in het zicht staat, hoe beter bezoekers de ruimte en de indeling kunnen beoordelen.

  • Maak tafels, vensterbanken en keukenbladen zoveel mogelijk leeg.
  • Berg persoonlijke foto’s en opvallende verzamelingen tijdelijk op.
  • Ruim kleding, schoenen en spullen in gangen en slaapkamers op.
  • Geef kasten een opruimbeurt; kopers kijken vaak ook naar de opbergruimte.

Maak de belangrijkste ruimtes grondig schoon

Besteed extra aandacht aan de keuken, badkamer en het toilet. Dit zijn ruimtes waar kopers snel letten op hygiëne en onderhoud. Reinig werkbladen, kastfronten, kranen, tegels en voegen. Maak ook de oven, kookplaat, afzuigkap en koelkast schoon. Verwijder kalkaanslag en controleer of spiegels en glazen oppervlakken streeploos zijn.

Neem in de rest van het huis de vloeren, plinten, deuren en lichtschakelaars mee. Stof lampen en ventilatieroosters af en verwijder spinnenwebben uit hoeken en van het plafond. Vergeet plekken niet die bij een snelle schoonmaak vaak worden overgeslagen, zoals achter meubels en onder bedden.

Ramen en licht maken verschil

Schone ramen laten meer daglicht binnen en geven de woning een frisse uitstraling. Was daarom de ramen aan de binnenkant en, waar dat veilig en praktisch kan, ook aan de buitenkant. Maak daarnaast vensterbanken en kozijnen schoon. Open vóór een bezichtiging de gordijnen en zorg dat lampen werken. Een lichte woning oogt uitnodigend.

Pak geurtjes bij de oorzaak aan

Een aangename, neutrale geur is prettiger dan een sterke lucht van schoonmaakmiddelen of parfum. Ventileer de woning goed en was textiel dat geuren kan vasthouden, zoals gordijnen, plaids en kussenhoezen. Leeg prullenbakken en maak de koelkast en afvoer schoon. Gebruik liever geen zware luchtverfrissers: die kunnen geurtjes maskeren in plaats van oplossen.

Vergeet de entree en buitenruimte niet

De eerste indruk begint al bij de voordeur. Veeg de stoep of het tuinpad, maak de voordeur en deurmat schoon en verwijder bladeren en onkruid. Een opgeruimde tuin, balkon of terras maakt de woning aantrekkelijker. Zet tuinmeubels netjes neer en berg gereedschap en losse potten op.

Maak schoon, maar verberg geen gebreken

Schoonmaken kan veel doen voor de presentatie, maar het is geen vervanging voor noodzakelijk onderhoud. Een schone muur ziet er verzorgd uit, maar lekkage, schimmel of andere gebreken moeten eerlijk worden beoordeeld en zo nodig aangepakt. Bij twijfel over vocht- of schimmelproblemen is het verstandig de oorzaak te laten onderzoeken.

Een kleine opfrisbeurt kan helpen, zoals een versleten kitrand vervangen of een losse deurklink vastzetten. Grote verbouwingen zijn niet altijd nodig. Richt u eerst op een nette, frisse uitstraling en overleg met uw makelaar welke kleine verbeteringen voor uw woning het meest zinvol zijn.

Gebruik deze checklist vlak voor de bezichtiging

  • Zijn de vloeren gestofzuigd of gedweild?
  • Zijn keuken, badkamer en toilet schoon?
  • Zijn ramen en spiegels vrij van zichtbare vlekken?
  • Zijn persoonlijke spullen en losse rommel opgeborgen?
  • Is de woning goed geventileerd?
  • Zijn de bedden opgemaakt en de handdoeken netjes?
  • Is de entree opgeruimd en de buitenruimte verzorgd?

Een frisse woning helpt kopers verder kijken

Een huis hoeft niet showroomklaar te zijn om een goede indruk te maken. Een opgeruimde, schone en goed geventileerde woning geeft bezoekers de ruimte om de mogelijkheden te zien. Begin op tijd, werk per kamer en besteed extra aandacht aan de plekken die kopers als eerste opvallen. Zo presenteert u uw woning verzorgd en uitnodigend tijdens de verkoop.


9 voordelen van je huis schoonmaken vóór de verkoop

  1. Zorgt voor een sterke eerste indruk.
  2. Laat kamers ruimer en lichter lijken.
  3. Helpt kopers zich thuis te voelen.
  4. Benadrukt de staat van onderhoud.
  5. Maakt keuken en badkamer aantrekkelijker.
  6. Verwijdert storende geurtjes en vlekken.
  7. Laat meer daglicht binnen.
  8. Maakt foto’s voor de verkooppresentatie mooier.
  9. Kan bijdragen aan een vlottere verkoop.


5 nadelen van je huis schoonmaken voor de verkoop

  1. Een grondige schoonmaak kost tijd.
  2. Professionele schoonmaak kan duur zijn.
  3. Schoonmaken lost achterstallig onderhoud niet op.
  4. Sterke schoonmaakmiddelen kunnen hinderlijke geuren achterlaten.
  5. Tijdens het schoonmaken kan de woning tijdelijk rommelig zijn.

Zorgt voor een sterke eerste indruk.

Een schoon huis zorgt voor een sterke eerste indruk zodra potentiële kopers binnenkomen. Schone ramen, opgeruimde kamers en frisse keuken- en badkamerruimtes laten de woning goed onderhouden en uitnodigend aanvoelen. Daardoor kunnen bezoekers zich beter voorstellen hoe het is om er zelf te wonen.

Laat kamers ruimer en lichter lijken.

Een schoon en opgeruimd huis oogt vaak ruimer en lichter. Stofvrije ramen laten meer daglicht binnen, terwijl lege vensterbanken en opgeruimde oppervlakken de aandacht vestigen op de grootte en indeling van de kamers. Door overbodige spullen weg te halen, krijgen potentiële kopers bovendien een beter beeld van de ruimte en de mogelijkheden van uw woning.

Helpt kopers zich thuis te voelen.

Een schoon en opgeruimd huis helpt potentiële kopers zich sneller thuis te voelen. Zonder rommel of storende geurtjes kunnen ze zich beter voorstellen hoe hun eigen meubels en persoonlijke spullen in de woning passen. Een frisse, verzorgde uitstraling maakt het bovendien makkelijker om de ruimte als een prettige plek voor een nieuw begin te zien.

Benadrukt de staat van onderhoud.

Een schoon huis laat zien dat de woning met aandacht is onderhouden. Schone vloeren, frisse voegen en verzorgde keuken- en badkameroppervlakken geven potentiële kopers een positieve indruk van de staat van onderhoud. Zo kunnen zij zich beter richten op de kwaliteit en mogelijkheden van de woning.

Maakt keuken en badkamer aantrekkelijker.

Een schone keuken en badkamer maken direct een verzorgde indruk op potentiële kopers. Glanzende kranen, schone tegels en frisse werkbladen laten deze ruimtes aantrekkelijker ogen en helpen kopers zich voor te stellen hoe prettig het is om ze dagelijks te gebruiken. Door kalkaanslag, vet en vuil grondig te verwijderen, benadrukt u bovendien dat de woning goed is onderhouden.

Verwijdert storende geurtjes en vlekken.

Een grondige schoonmaak verwijdert storende geurtjes en zichtbare vlekken die potentiële kopers kunnen afleiden. Door textiel te wassen, oppervlakken goed te reinigen en de woning te ventileren, voelt het huis frisser en verzorgder aan. Zo kunnen bezoekers zich beter op de ruimte en de mogelijkheden van de woning richten.

Laat meer daglicht binnen.

Schone ramen laten meer daglicht binnen en maken uw woning meteen lichter en uitnodigender. Door ook vensterbanken, kozijnen en gordijnen schoon te maken, krijgt het natuurlijke licht alle ruimte. Lichte kamers ogen vaak ruimer en frisser, waardoor potentiële kopers de woning makkelijker als hun toekomstige thuis kunnen zien.

Maakt foto’s voor de verkooppresentatie mooier.

Een schoon en opgeruimd huis komt beter tot zijn recht op foto’s voor de verkooppresentatie. Schone ramen laten meer daglicht binnen, glanzende oppervlakken ogen verzorgd en minder rommel zorgt ervoor dat kamers ruimer lijken. Zo krijgen potentiële kopers online een prettige eerste indruk en vallen de sterke punten van uw woning meer op.

Kan bijdragen aan een vlottere verkoop.

Een schoon en verzorgd huis kan bijdragen aan een vlottere verkoop. Potentiële kopers krijgen een prettige eerste indruk en kunnen zich makkelijker voorstellen hoe het is om in de woning te wonen. Bovendien vallen de ruimte, het licht en de staat van onderhoud beter op wanneer er geen rommel of vuil afleidt. Dat kan helpen om meer geïnteresseerden aan te trekken en het verkoopproces soepeler te laten verlopen.

Een grondige schoonmaak kost tijd.

Een grondige schoonmaak kost tijd, zeker wanneer u de hele woning wilt voorbereiden op bezichtigingen. Naast de dagelijkse opruim- en schoonmaaktaken moet u misschien ook ramen wassen, kasten uitzoeken en moeilijk bereikbare plekken aanpakken. Dat kan lastig te combineren zijn met werk, gezin en de verdere voorbereiding van de verkoop. Begin daarom op tijd en verdeel het werk over meerdere dagen, of schakel hulp in als dat beter uitkomt.

Professionele schoonmaak kan duur zijn.

Een professionele schoonmaak kan flink in de kosten lopen, zeker wanneer de hele woning grondig moet worden gereinigd. Denk aan extra uitgaven voor het wassen van ramen, het reinigen van tapijten of het ontvetten van de keuken. Voor verkopers met een beperkt budget kan dat een nadeel zijn. Door zelf vooraf op te ruimen en de belangrijkste ruimtes schoon te maken, kunt u de benodigde professionele hulp beperken en kosten besparen.

Schoonmaken lost achterstallig onderhoud niet op.

Schoonmaken geeft uw woning een frisse en verzorgde uitstraling, maar lost achterstallig onderhoud niet op. Loszittende plinten, lekkende kranen, beschadigde muren of schimmelplekken blijven ook in een schoon huis zichtbaar en kunnen potentiële kopers zorgen geven. Pak noodzakelijke reparaties daarom waar mogelijk vooraf aan en wees open over gebreken. Zo voorkomt u dat een grondige schoonmaak verwachtingen wekt die de staat van de woning niet waarmaakt.

Sterke schoonmaakmiddelen kunnen hinderlijke geuren achterlaten.

Sterke schoonmaakmiddelen kunnen na het schoonmaken een scherpe, chemische geur achterlaten. Die geur kan hinderlijk zijn voor potentiële kopers en de indruk wekken dat er iets wordt gemaskeerd. Ventileer daarom goed, gebruik schoonmaakmiddelen met mate en kies bij voorkeur voor neutrale producten. Een frisse, geurloze woning voelt doorgaans prettiger aan tijdens een bezichtiging.

Tijdens het schoonmaken kan de woning tijdelijk rommelig zijn.

Tijdens het schoonmaken kan uw woning tijdelijk rommeliger zijn dan normaal. Schoonmaakmiddelen, emmers en verplaatste meubels nemen ruimte in en kunnen het lastiger maken om kamers netjes te houden. Plan daarom de schoonmaak ruim vóór een bezichtiging en werk kamer voor kamer. Zo heeft u voldoende tijd om alles weer op te ruimen en de woning verzorgd te presenteren.

appartementen in breda
Uncategorized
Appartementen in Breda: ontdek de mooiste woonmogelijkheden in de stad

Appartementen in Breda: wonen in een levendige en groene stad

Breda combineert de gezelligheid van een historische binnenstad met veel groen, goede voorzieningen en een centrale ligging. Dat maakt de stad aantrekkelijk voor starters, stellen, gezinnen en senioren. Wie op zoek is naar een woning met weinig onderhoud of graag dicht bij winkels, horeca en openbaar vervoer woont, vindt in Breda uiteenlopende appartementen.

Een appartement voor iedere woonwens

Het aanbod loopt uiteen van compacte studio’s en moderne nieuwbouwappartementen tot ruime woningen in karakteristieke panden. Sommige appartementen liggen midden in het centrum, terwijl andere zich bevinden in rustige woonwijken of aan de rand van de stad. Ook zijn er projecten waarin appartementen worden gecombineerd met gedeelde voorzieningen, zoals een binnentuin of fietsenstalling.

Welke woning past, hangt af van persoonlijke wensen. Een starter kijkt misschien vooral naar de prijs en bereikbaarheid, terwijl een gezin meer waarde hecht aan ruimte en voorzieningen in de buurt. Voor wie gelijkvloers wil wonen, kan een appartement met lift en een praktische indeling een aantrekkelijke keuze zijn.

Populaire plekken om te wonen

In het centrum van Breda woont u dicht bij winkels, restaurants, culturele voorzieningen en het station. Dat is handig voor wie graag alles op loop- of fietsafstand heeft. De keerzijde kan zijn dat het er drukker is en dat parkeergelegenheid minder vanzelfsprekend is.

Ook wijken zoals Belcrum, Ginneken en Princenhage zijn geliefd. Belcrum ligt dichtbij het station en heeft een mix van stedelijke voorzieningen en woonstraten. Ginneken staat bekend om zijn dorpse sfeer en winkels, terwijl Princenhage een eigen dorpskern heeft. Wie liever ruimer en rustiger woont, kan ook kijken naar wijken verder van het centrum.

Huren of kopen?

In Breda zijn appartementen beschikbaar voor zowel huur als koop. Huren biedt doorgaans meer flexibiliteit en vraagt minder onderhoudsverantwoordelijkheid van de bewoner. Bij kopen bouwt u vermogen op, maar krijgt u ook te maken met bijkomende kosten en verantwoordelijkheden.

Koopt u een appartement, dan wordt u meestal lid van een Vereniging van Eigenaars (VvE). De VvE regelt onder meer het onderhoud van gezamenlijke onderdelen van het gebouw. Controleer daarom de financiële reserves, de maandelijkse bijdrage en het onderhoudsplan. Zo krijgt u een beter beeld van de totale woonlasten.

Waar let u op bij het kiezen?

  • Ligging: kijk naar de afstand tot werk, winkels, openbaar vervoer en groen.
  • Indeling: let op de hoeveelheid leefruimte, bergruimte en de ligging van slaapkamers.
  • Energie en comfort: vraag naar isolatie, verwarming, ventilatie en het energielabel.
  • Buitenruimte: controleer of er een balkon, terras of gezamenlijke tuin is.
  • Parkeren en fietsen: informeer naar parkeermogelijkheden en een veilige fietsenstalling.
  • Totale kosten: houd naast huur of hypotheek rekening met servicekosten, VvE-bijdragen en energie.

Wonen in Breda

Met een compact centrum, goede verbindingen en volop keuze in woonomgevingen biedt Breda voor veel mensen een passende plek. Of u nu kiest voor de levendigheid van de binnenstad, een karaktervolle wijk of een moderne woonomgeving: appartementen in Breda maken het mogelijk om comfortabel te wonen met de stad dichtbij.

Neem bij het zoeken de tijd om verschillende buurten en woningtypen te vergelijken. Zo vindt u niet alleen een appartement dat bij uw budget past, maar ook een plek waar u zich echt thuis voelt.


Veelgestelde vragen over appartementen huren en kopen in Breda

  1. Wat is de gemiddelde huurprijs van een appartement in Breda?
  2. Wat kost een appartement kopen in Breda?
  3. In welke wijken van Breda vind ik appartementen?
  4. Waar moet ik op letten als ik een appartement in Breda koop?
  5. Zijn er appartementen in Breda beschikbaar voor starters?
  6. Hoe vind ik een appartement in Breda dat te huur staat?

Wat is de gemiddelde huurprijs van een appartement in Breda?

De gemiddelde huurprijs van een appartement in Breda hangt sterk af van de grootte, locatie, staat en voorzieningen. Als globale indicatie kost een kleiner appartement vaak ongeveer €900 tot €1.200 per maand, terwijl grotere of centraal gelegen woningen geregeld €1.300 of meer kosten. De huurprijzen veranderen en bijkomende kosten, zoals servicekosten en energie, zijn niet altijd inbegrepen. Vergelijk daarom actuele aanbiedingen om een goed beeld te krijgen van de huurmarkt.

Wat kost een appartement kopen in Breda?

De prijs van een appartement kopen in Breda verschilt sterk per buurt, woonoppervlakte, staat van onderhoud en bouwjaar. Een kleinere woning buiten het centrum is doorgaans betaalbaarder dan een ruim of recent gerenoveerd appartement op een populaire locatie. Houd naast de aankoopprijs ook rekening met bijkomende kosten, zoals notariskosten, eventuele overdrachtsbelasting, hypotheekadvies en de maandelijkse bijdrage aan de Vereniging van Eigenaars (VvE). Bekijk daarom altijd de totale woonlasten en vergelijk actuele woningen om een goed beeld te krijgen van de prijzen.

In welke wijken van Breda vind ik appartementen?

Appartementen zijn in verschillende wijken van Breda te vinden. In het centrum woont u dicht bij winkels, horeca en het station; Belcrum is populair vanwege de ligging bij het station en de mix van oud en nieuw. Ook in wijken zoals Ginneken, Princenhage, Brabantpark en Haagse Beemden is er aanbod, van karakteristieke woningen tot moderne appartementen. De beschikbaarheid verschilt per buurt, dus het loont om meerdere wijken te bekijken.

Waar moet ik op letten als ik een appartement in Breda koop?

Let bij het kopen van een appartement in Breda niet alleen op de vraagprijs, maar ook op de buurt, de bereikbaarheid en de voorzieningen in de omgeving. Bekijk de indeling, staat van onderhoud, isolatie en het energielabel, en informeer naar eventuele geplande renovaties. Controleer daarnaast de stukken van de Vereniging van Eigenaars (VvE), zoals de notulen, het onderhoudsplan, de financiële reserves en de maandelijkse bijdrage. Zo krijgt u een duidelijk beeld van mogelijke extra kosten en kunt u beoordelen of het appartement en de woonomgeving bij uw wensen passen.

Zijn er appartementen in Breda beschikbaar voor starters?

Ja, in Breda zijn er appartementen die geschikt kunnen zijn voor starters, zoals studio’s en kleinere appartementen. Het aanbod en de prijzen verschillen per wijk en veranderen regelmatig. Starters kunnen zowel huur- als koopwoningen bekijken en doen er goed aan hun budget, eventuele inkomensvoorwaarden en bijkomende kosten mee te nemen in hun zoektocht. Door woningaanbod regelmatig te volgen, kunnen zij nieuwe mogelijkheden sneller ontdekken.

Hoe vind ik een appartement in Breda dat te huur staat?

Een appartement in Breda dat te huur staat, vindt u door woningwebsites en lokale makelaars regelmatig te controleren en zoekalerts in te stellen voor uw gewenste wijk, huurprijs en woningtype. Reageer snel op passende advertenties en zorg dat uw documenten, zoals een inkomensbewijs en verhuurdersverklaring, klaarstaan. Bekijk de woning altijd zorgvuldig en controleer vóór ondertekening de huurprijs, bijkomende kosten, voorwaarden en beschikbaarheidsdatum.

huis aan makelaar verkopen
huis, makelaar huis, verkoop, verkoopmakelaar, woning, woning verkopen
Huis aan makelaar verkopen: zo werkt het en hier let u op

Uw huis aan een makelaar verkopen: hoe werkt dat?

Wie een woning wil verkopen, denkt vaak meteen aan een verkoop via een makelaar. Toch kan “uw huis aan een makelaar verkopen” verschillende dingen betekenen. U kunt een makelaar inschakelen om uw woning aan een koper te verkopen, of uw huis rechtstreeks verkopen aan een makelaar of vastgoedpartij die zelf wil kopen. De aanpak, verkoopprijs en voorwaarden kunnen per route flink verschillen.

Verkopen via een makelaar of rechtstreeks aan een makelaar?

Bij een reguliere verkoop begeleidt een verkoopmakelaar het verkoopproces. De makelaar helpt bijvoorbeeld met de vraagprijs, presentatie, bezichtigingen, onderhandelingen en de koopovereenkomst. De uiteindelijke koper is doorgaans iemand anders dan de makelaar.

Bij een rechtstreekse verkoop doet de makelaar, of een aan de makelaar verbonden vastgoedpartij, zelf een bod op uw woning. Dat kan een snelle oplossing zijn, bijvoorbeeld als u weinig tijd heeft of liever geen bezichtigingen organiseert. Vraag wel altijd duidelijk wie de koper is en of de partij de woning zelf koopt of namens een andere partij handelt.

Hoe verloopt een rechtstreekse verkoop?

  1. U deelt informatie over de woning. Denk aan het adres, de staat van onderhoud, het woonoppervlak en eventuele bijzonderheden.
  2. De woning wordt beoordeeld. De partij kan vragen om documenten, foto’s of een bezichtiging. Soms wordt ook een bouwkundige inspectie voorgesteld.
  3. U ontvangt een bod. Bekijk niet alleen het bedrag, maar ook de voorwaarden, de gewenste overdrachtsdatum en eventuele voorbehouden.
  4. U vergelijkt uw opties. Een rechtstreeks bod kunt u vergelijken met een waardebepaling en een mogelijke verkoop via de reguliere markt.
  5. De afspraken worden vastgelegd. Als u akkoord gaat, worden de afspraken opgenomen in een koopovereenkomst. De eigendomsoverdracht vindt plaats bij de notaris.

Wat zijn de mogelijke voordelen?

Een directe verkoop kan relatief snel en overzichtelijk zijn. Er zijn mogelijk minder bezichtigingen nodig en u hoeft niet altijd eerst werkzaamheden aan de woning uit te voeren. Ook kan de overdrachtsdatum soms in overleg worden bepaald. Dat kan handig zijn wanneer u al een andere woning heeft gekocht, naar het buitenland verhuist of een woning uit een nalatenschap wilt verkopen.

Deze voordelen zijn niet vanzelfsprekend. Ze hangen af van de koper en de afspraken die u maakt. Laat daarom schriftelijk vastleggen wat er precies is afgesproken.

Waar moet u rekening mee houden?

Een partij die uw huis rechtstreeks koopt, biedt mogelijk minder dan de prijs die u na een verkoop aan particuliere kopers zou kunnen krijgen. Daar staat tegenover dat een directe verkoop tijd of moeite kan besparen. Vergelijk daarom meerdere mogelijkheden en kijk naar de netto-opbrengst: het bedrag dat overblijft na kosten en eventuele aanpassingen.

Let daarnaast op de volgende punten:

  • De identiteit van de koper: controleer met wie u zaken doet en of de koper daadwerkelijk bevoegd is om de overeenkomst aan te gaan.
  • De voorwaarden: controleer of het bod afhankelijk is van financiering, een bouwkundige keuring of andere voorbehouden.
  • De kosten: vraag welke kosten voor uw rekening komen en of er advies-, verkoop- of administratiekosten worden gerekend.
  • De planning: spreek duidelijk af wanneer de koopovereenkomst wordt getekend en wanneer de overdracht plaatsvindt.
  • De informatie over de woning: geef bekende gebreken en relevante bijzonderheden eerlijk door. Bespreek bij twijfel wat u moet melden.

Een bod goed vergelijken

Een bod is pas goed te beoordelen als u ook de voorwaarden kent. Vraag daarom om een schriftelijk voorstel en neem de tijd om dit te vergelijken met een waardebepaling door een onafhankelijke makelaar. U kunt ook informeren naar de verwachte verkoopprijs via de reguliere markt en naar de kosten en tijd die daarmee gemoeid zijn.

Vergelijk niet alleen de vraagprijs of het eerste bod. Kijk naar de zekerheid van de verkoop, de overdrachtsdatum, eventuele ontbindende voorwaarden en de kosten. Bij twijfel kan een notaris of juridisch adviseur de koopovereenkomst met u doornemen voordat u tekent.

Welke verkooproute past bij u?

Uw huis rechtstreeks aan een makelaar of vastgoedpartij verkopen kan aantrekkelijk zijn als snelheid en gemak vooropstaan. Een reguliere verkoop via een makelaar kan geschikter zijn als u de woning breed onder de aandacht wilt brengen en verschillende geïnteresseerden met elkaar wilt laten bieden. De beste keuze hangt af van uw woning, uw planning en uw financiële doelen.

Vraag meerdere partijen om informatie, controleer de voorwaarden en teken pas wanneer u begrijpt wat u afspreekt. Zo kunt u met meer zekerheid bepalen of een directe verkoop of een verkoop via de reguliere woningmarkt het beste bij uw situatie past.


7 Essentiële Tips voor het Verkopen van je Huis via een Makelaar

  1. Kies een makelaar met lokale marktkennis.
  2. Vergelijk tarieven en voorwaarden.
  3. Vraag naar recente verkoopresultaten.
  4. Laat je woning professioneel fotograferen.
  5. Bepaal samen een realistische vraagprijs.
  6. Maak duidelijke afspraken over bezichtigingen.
  7. Lees de verkoopopdracht goed door.

Kies een makelaar met lokale marktkennis.

Kies een makelaar met goede kennis van de lokale woningmarkt. Die weet welke woningen in uw buurt populair zijn, wat vergelijkbare huizen recent hebben opgebracht en welke kenmerken voor kopers belangrijk zijn. Daardoor kan de makelaar u helpen een passende vraagprijs te bepalen en uw woning gericht onder de aandacht te brengen. Vraag gerust hoe de makelaar tot de prijsinschatting komt en welke ervaring hij of zij heeft met verkopen in uw omgeving.

Vergelijk tarieven en voorwaarden.

Vergelijk de tarieven en voorwaarden van verschillende makelaars voordat u uw huis verkoopt. Let niet alleen op de courtage, maar ook op eventuele opstart-, fotografie- en administratiekosten en op wat er precies bij de dienstverlening is inbegrepen. Controleer daarnaast hoe lang de overeenkomst loopt, hoe u deze kunt beëindigen en of er kosten gelden wanneer de woning niet wordt verkocht. Zo krijgt u een helder beeld van de totale kosten en kunt u een makelaar kiezen die past bij uw wensen en budget.

Vraag naar recente verkoopresultaten.

Vraag de makelaar naar recente verkoopresultaten van vergelijkbare woningen in uw buurt. Zo krijgt u een beter beeld van de verkoopprijzen, hoe lang woningen gemiddeld te koop staan en hoe goed de makelaar de lokale markt kent. Vraag ook of de genoemde bedragen daadwerkelijke verkoopprijzen zijn of alleen vraagprijzen; dat helpt u om het advies over de waarde van uw huis en de verkoopstrategie beter te beoordelen.

Laat je woning professioneel fotograferen.

Laat je woning professioneel fotograferen voordat deze te koop wordt aangeboden. Goede foto’s laten de ruimtes, lichtinval en sterke punten van je huis aantrekkelijk en realistisch zien. Dat wekt sneller de interesse van potentiële kopers en helpt je makelaar om de woning opvallend te presenteren op woningwebsites. Zorg vooraf voor een opgeruimd huis en voldoende daglicht, zodat de fotograaf iedere ruimte zo goed mogelijk in beeld kan brengen.

Bepaal samen een realistische vraagprijs.

Bepaal samen met de makelaar een realistische vraagprijs voor uw huis. Die prijs moet aansluiten bij de actuele woningmarkt, de ligging, de staat van onderhoud en vergelijkbare woningen in de buurt. Een goed onderbouwde vraagprijs trekt serieuze kopers aan en vergroot de kans op een vlotte verkoop. Bespreek ook uw wensen en verwachtingen, zodat de makelaar een passende verkoopstrategie kan voorstellen.

Maak duidelijke afspraken over bezichtigingen.

Maak vooraf duidelijke afspraken over bezichtigingen wanneer u uw huis via een makelaar verkoopt. Bespreek op welke dagen en tijden geïnteresseerden welkom zijn, hoe afspraken worden ingepland en hoeveel aankondiging u krijgt. Geef ook aan of er momenten zijn waarop bezichtigen niet uitkomen. Zo weet u waar u aan toe bent, kan de makelaar kandidaten efficiënt rondleiden en blijft de overlast voor u en uw huisgenoten beperkt.

Lees de verkoopopdracht goed door.

Lees de verkoopopdracht goed door voordat u deze ondertekent. In dit document staan belangrijke afspraken met de makelaar, zoals de courtage, de looptijd van de opdracht, eventuele bijkomende kosten en de voorwaarden voor beëindiging. Controleer ook of duidelijk is vastgelegd welke diensten de makelaar levert en wanneer u kosten verschuldigd bent. Is iets onduidelijk, vraag dan om uitleg of laat de opdracht aanpassen voordat u akkoord gaat.