appartement met sauna
sauna
Appartement met sauna: wellness en ontspanning in uw eigen woning

Appartement met sauna: wellness in uw eigen woning

Een appartement met sauna biedt een fijne plek om thuis tot rust te komen. Na een drukke dag stapt u uw eigen wellnessruimte binnen, zonder eerst naar een spa of wellnesscentrum te reizen. Of u nu kiest voor een compacte infraroodsauna of een traditionele Finse sauna: met een sauna in huis voegt u comfort en ontspanning toe aan het dagelijks leven.

Welke sauna past bij een appartement?

Niet iedere sauna neemt evenveel ruimte in beslag. Een infraroodsauna is vaak compact en warmt snel op. Dat maakt dit type geschikt voor wie regelmatig kort wil ontspannen of beperkte ruimte heeft. Een traditionele sauna gebruikt een saunakachel om de cabine op te warmen en biedt de klassieke sauna-ervaring. Deze variant vraagt doorgaans meer aandacht voor stroomvoorziening, ventilatie en warmteafvoer.

De beste keuze hangt af van uw wensen, de beschikbare ruimte en de technische mogelijkheden van het appartement. Een logeerkamer, ruime badkamer of aparte wellnesshoek kan bijvoorbeeld geschikt zijn, mits de ruimte goed wordt ingericht.

Comfort en ontspanning dichtbij

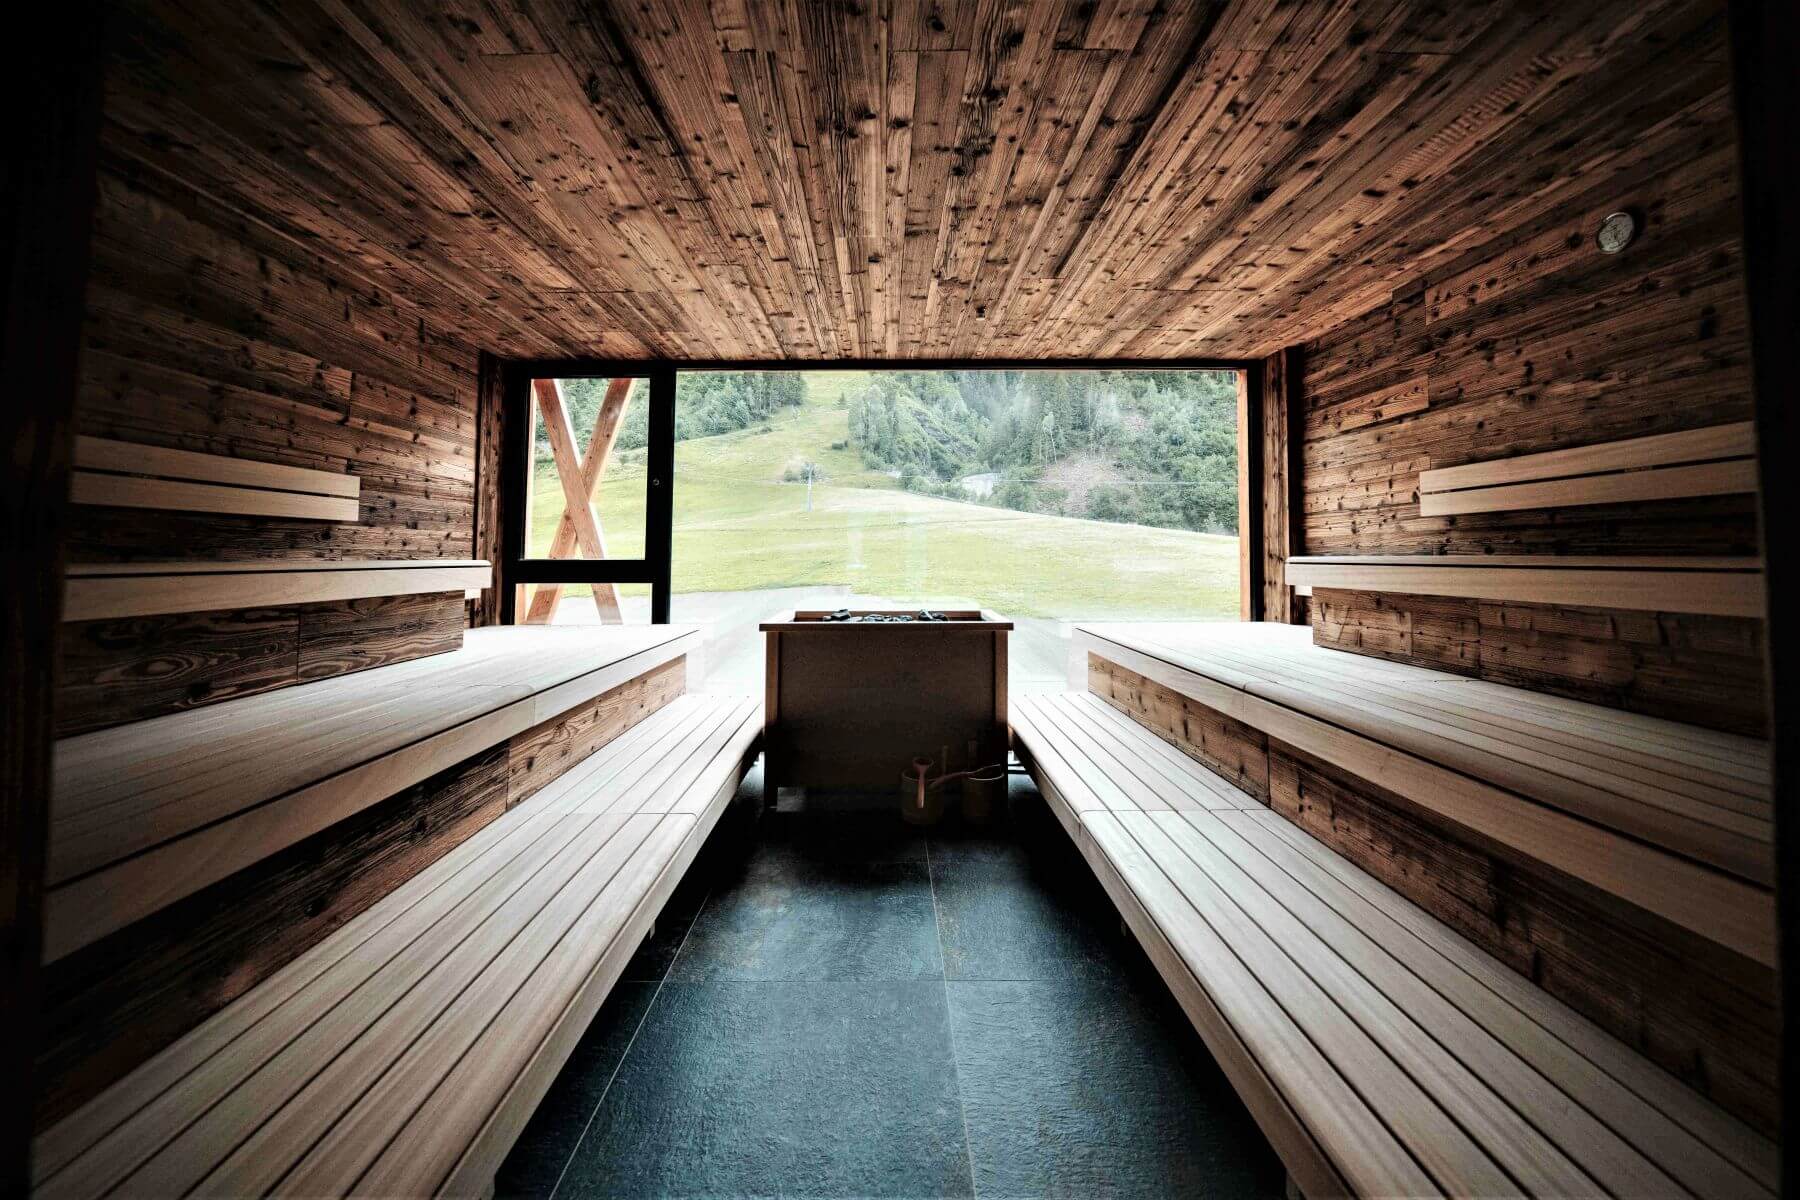
Het grootste voordeel van een sauna in uw appartement is het gemak. U bepaalt zelf wanneer u de sauna gebruikt en kunt uw wellnessmoment eenvoudig onderdeel maken van uw routine. Een sauna kan bovendien bijdragen aan een ontspannen sfeer in huis. Met zachte verlichting, natuurlijke materialen en een comfortabele plek om af te koelen, creëert u een rustige omgeving die aanvoelt als een privéspa.

Een sauna is geen vervanging voor medisch advies of behandeling. Heeft u gezondheidsklachten of twijfelt u of saunagebruik geschikt is voor u? Overleg dan met een zorgprofessional.

Waar moet u vooraf op letten?

Een sauna in een appartement vraagt om een goede voorbereiding. Controleer vóór de aanschaf of de vloer en de gekozen ruimte geschikt zijn. Let ook op de stroomvoorziening, ventilatie en de manier waarop warmte en vocht worden afgevoerd. Bij een traditionele sauna kan een aangepaste elektrische aansluiting nodig zijn.

  • Ruimte: meet de plek zorgvuldig op en houd rekening met voldoende toegang rondom de cabine.
  • Ventilatie: goede luchtcirculatie helpt om de ruimte comfortabel en droog te houden.
  • Elektrische aansluiting: laat controleren of de installatie geschikt is voor het type sauna.
  • VvE en regels: bespreek eventuele aanpassingen aan installaties of gemeenschappelijke onderdelen vooraf met de vereniging van eigenaars.
  • Onderhoud: volg de voorschriften van de fabrikant en houd de cabine schoon en droog.

Een waardevolle toevoeging aan uw wooncomfort

Een appartement met sauna combineert het gemak van wonen in de stad met een plek om thuis te ontspannen. De juiste sauna hoeft niet groot te zijn: een slimme indeling en passende keuze van het type cabine maken al veel verschil. Door vooraf goed te kijken naar ruimte, techniek en toestemming, kunt u een comfortabele wellnessplek creëren die past bij uw woning én uw leefstijl.


9 veelgestelde vragen over een appartement met sauna

  1. Wat kost een appartement met sauna?
  2. Welke soorten sauna zijn geschikt voor een appartement?
  3. Hoeveel ruimte heb ik nodig voor een sauna in mijn appartement?
  4. Kan ik een sauna in mijn appartement laten installeren?
  5. Heb ik toestemming nodig van de VvE voor een sauna in mijn appartement?
  6. Welke elektrische aansluiting is nodig voor een sauna in een appartement?
  7. Hoe zorg ik voor voldoende ventilatie bij een sauna in mijn appartement?
  8. Wat zijn de voordelen van een appartement met sauna?
  9. Hoe onderhoud en reinig ik een sauna in mijn appartement?

Wat kost een appartement met sauna?

De prijs van een appartement met sauna hangt af van factoren zoals de locatie, woonoppervlakte, afwerking en het type sauna. Een privé-sauna kan de woningwaarde en maandelijkse energiekosten beïnvloeden; bij een gedeelde wellnessruimte kunnen extra servicekosten gelden. Vergelijk daarom niet alleen de vraagprijs of huurprijs, maar informeer ook naar eventuele VvE-bijdragen, onderhoudskosten en energielasten.

Welke soorten sauna zijn geschikt voor een appartement?

Voor een appartement zijn vooral compacte infraroodsauna’s en kleine Finse sauna’s geschikt. Een infraroodsauna warmt snel op en vraagt vaak minder ruimte, terwijl een Finse sauna de klassieke sauna-ervaring biedt maar doorgaans meer vermogen en goede ventilatie nodig heeft. Welke optie het beste past, hangt af van de beschikbare ruimte, de elektrische aansluiting en de mogelijkheden voor ventilatie. Controleer ook vooraf de regels van uw VvE en laat zo nodig de installatie beoordelen door een vakman.

Hoeveel ruimte heb ik nodig voor een sauna in mijn appartement?

De benodigde ruimte hangt af van het type sauna en het aantal personen. Een compacte eenpersoons infraroodsauna neemt vaak ongeveer 1 m² in beslag; voor een sauna voor twee personen kunt u rekenen op circa 1,5 tot 2 m². Houd daarnaast rekening met voldoende ruimte voor toegang, ventilatie en eventuele installatievoorzieningen. Controleer vóór aanschaf de exacte afmetingen en bespreek bij twijfel met de leverancier of de gekozen plek geschikt is voor uw appartement.

Kan ik een sauna in mijn appartement laten installeren?

Ja, in veel gevallen kunt u een sauna in uw appartement laten installeren, maar dit hangt af van de beschikbare ruimte en de technische mogelijkheden. Controleer vooraf of de vloer, ventilatie en elektrische aansluiting geschikt zijn. Woont u in een appartement met een VvE, bespreek de plannen dan eerst met de vereniging, vooral als er aanpassingen nodig zijn aan installaties of gemeenschappelijke onderdelen. Huurt u de woning, vraag dan toestemming aan de verhuurder.

Heb ik toestemming nodig van de VvE voor een sauna in mijn appartement?

Dat hangt af van de regels van uw VvE en de manier waarop u de sauna wilt installeren. Voor een vrijstaande sauna die geen bouwkundige aanpassingen vereist, is toestemming mogelijk niet nodig, maar aanpassingen aan elektra, ventilatie, leidingen of gemeenschappelijke delen kunnen wél voorafgaande goedkeuring vereisen. Controleer daarom het splitsingsreglement en huishoudelijk reglement en bespreek uw plannen tijdig met het VvE-bestuur. Overleg bij twijfel ook met de beheerder of een specialist voordat u de sauna aanschaft of laat plaatsen.

Welke elektrische aansluiting is nodig voor een sauna in een appartement?

Welke elektrische aansluiting nodig is voor een sauna in een appartement, hangt af van het type sauna en het vermogen van de kachel. Een compacte infraroodsauna werkt vaak op een standaard stopcontact, terwijl een grotere sauna met elektrische kachel soms een aparte groep of krachtstroom nodig heeft. Controleer altijd de specificaties van de fabrikant en laat een erkend elektricien beoordelen of de groepenkast en bedrading geschikt zijn. Stem aanpassingen aan de elektrische installatie zo nodig ook af met de VvE.

Hoe zorg ik voor voldoende ventilatie bij een sauna in mijn appartement?

Zorg voor een goede luchtcirculatie door de sauna volgens de instructies van de fabrikant te plaatsen en de voorgeschreven ventilatieopeningen vrij te houden. Ventileer de ruimte waarin de sauna staat ook goed, bijvoorbeeld met een raam of een mechanisch ventilatiesysteem, en laat na gebruik de deur van de cabine open zodat warmte en vocht kunnen ontsnappen. Controleer of het ventilatiesysteem van uw appartement geschikt is en overleg bij twijfel met een installateur of de VvE, vooral als aanpassingen aan de woninginstallatie nodig zijn.

Wat zijn de voordelen van een appartement met sauna?

Een appartement met sauna biedt het gemak van ontspanning en wellness in uw eigen woning. U kunt op een moment dat u uitkomt genieten van een saunasessie, zonder de deur uit te gaan. Dat kan helpen om na een drukke dag tot rust te komen en maakt uw woonruimte extra comfortabel. Afhankelijk van het type sauna en de beschikbare ruimte kan een sauna bovendien een aantrekkelijke, luxe toevoeging aan uw appartement zijn.

Hoe onderhoud en reinig ik een sauna in mijn appartement?

Laat de sauna na ieder gebruik goed luchten en droog eventuele vochtige oppervlakken af. Reinig de banken en vloer regelmatig met een zachte borstel of doek en een mild, geschikt reinigingsmiddel; gebruik geen agressieve chemicaliën, omdat die het hout kunnen beschadigen. Volg voor de kachel, stenen en eventuele infraroodpanelen de onderhoudsinstructies van de fabrikant en controleer geregeld of ventilatieroosters vrij zijn. Gebruik zo min mogelijk water op houten onderdelen en voorkom dat vocht in de ruimte blijft hangen. Zo blijft uw sauna schoon, fris en in goede conditie.

woning verkopen met restschuld
Uncategorized
Woning verkopen met restschuld: uw mogelijkheden en aandachtspunten

Een woning verkopen met restschuld: wat zijn uw mogelijkheden?

Een woning verkopen terwijl de hypotheek hoger is dan de verwachte verkoopopbrengst kan spannend zijn. Als de verkoopprijs niet genoeg is om de hypotheek en eventuele verkoopkosten af te lossen, blijft er een bedrag over: de restschuld. Die schuld verdwijnt niet automatisch na de verkoop. Wel zijn er verschillende manieren om ermee om te gaan.

Wat is een restschuld?

Een restschuld ontstaat wanneer de netto-opbrengst van de verkoop lager is dan het bedrag dat u aan uw hypotheekverstrekker moet terugbetalen. De netto-opbrengst is de verkoopprijs min de kosten die bij de verkoop horen, zoals makelaarskosten en bepaalde afloskosten.

Voorbeeld: staat er nog € 300.000 open op uw hypotheek en levert de verkoop na aftrek van kosten € 280.000 op, dan kan een restschuld van ongeveer € 20.000 overblijven. Het exacte bedrag hangt af van uw hypotheekvoorwaarden en de afrekening bij verkoop.

Bespreek de verkoop vooraf met uw hypotheekverstrekker

Neem contact op met uw hypotheekverstrekker voordat u de woning verkoopt. Vraag om een actuele aflosnota en bespreek wat er gebeurt als de verkoopopbrengst niet voldoende is. De geldverstrekker kan aangeven welke mogelijkheden er zijn en of toestemming of aanvullende afspraken nodig zijn.

Verkoop de woning niet in de veronderstelling dat de hypotheekschuld automatisch wordt kwijtgescholden. Maak vooraf duidelijk hoe de resterende schuld wordt betaald of gefinancierd.

Welke mogelijkheden zijn er?

De restschuld betalen met eigen geld

Heeft u voldoende spaargeld of andere middelen, dan kunt u de restschuld mogelijk direct aflossen. Houd daarbij ook rekening met andere kosten en met een financiële buffer.

Een betalingsregeling afspreken

Als u de restschuld niet in één keer kunt betalen, kunt u met de hypotheekverstrekker bespreken of betaling in termijnen mogelijk is. De afspraken kunnen verschillen per geldverstrekker en persoonlijke situatie. Vraag altijd om een schriftelijke bevestiging van de voorwaarden.

De restschuld meefinancieren bij een volgende woning

Koopt u een andere woning, dan kan de geldverstrekker soms toestaan dat de restschuld wordt meegenomen in een nieuwe lening. Dit is niet vanzelfsprekend: uw inkomen, andere financiële verplichtingen, de waarde van de nieuwe woning en de hypotheekregels spelen mee. Laat vooraf berekenen of de maandlasten haalbaar zijn.

Een regeling via NHG onderzoeken

Heeft u een hypotheek met Nationale Hypotheek Garantie (NHG), vraag dan aan uw hypotheekverstrekker of een regeling voor de restschuld mogelijk is. Dat hangt onder meer af van de reden van de verkoop en de voorwaarden van NHG. Een restschuld wordt niet automatisch kwijtgescholden.

Wat betekent een restschuld voor de belasting?

De fiscale behandeling hangt onder andere af van het moment waarop de restschuld is ontstaan en van uw persoonlijke situatie. Voor bepaalde restschulden die zijn ontstaan in de periode van 29 oktober 2012 tot en met 31 december 2017 kan onder voorwaarden tijdelijk renteaftrek gelden. Voor andere restschulden is de rente doorgaans niet aftrekbaar als eigenwoningrente.

Omdat overgangsregels en details verschil kunnen maken, is het verstandig de fiscale gevolgen te controleren bij de Belastingdienst of met een belastingadviseur. Ga er niet zonder advies van uit dat de rente aftrekbaar is.

Zo bereidt u de verkoop voor

  1. Vraag uw hypotheekverstrekker om een actuele aflosnota.
  2. Laat een realistische verkoopwaarde bepalen en breng de verwachte verkoopkosten in kaart.
  3. Bereken hoeveel geld er na de verkoop beschikbaar is om de hypotheek af te lossen.
  4. Bespreek vroegtijdig hoe een eventuele restschuld kan worden betaald of gefinancierd.
  5. Controleer de gevolgen voor uw maandlasten, belasting en eventuele volgende hypotheek.
  6. Leg afspraken met de geldverstrekker schriftelijk vast.

Laat de cijfers vooraf controleren

Een woning verkopen met restschuld vraagt om een goed overzicht van de verkoopopbrengst, hypotheekvoorwaarden en financieringsmogelijkheden. Door op tijd contact op te nemen met uw hypotheekverstrekker en waar nodig onafhankelijk financieel of fiscaal advies in te winnen, voorkomt u verrassingen bij de overdracht.


7 Tips voor het Verkopen van je Woning met Restschuld

  1. Bereken vooraf de verwachte restschuld, inclusief verkoopkosten.
  2. Vraag je hypotheekverstrekker om toestemming en bespreek je opties.
  3. Laat de woning waarderen en bepaal een realistische vraagprijs.
  4. Onderhandel over extra aflossing of een betalingsregeling.
  5. Controleer of je NHG hebt en vraag naar mogelijke kwijtschelding.
  6. Bespreek vóór verkoop hoe de restschuld wordt gefinancierd.
  7. Vraag zo nodig advies aan een hypotheekadviseur of belastingadviseur.

Bereken vooraf de verwachte restschuld, inclusief verkoopkosten.

Bereken vóór de verkoop hoeveel restschuld u waarschijnlijk overhoudt. Trek van de verwachte verkoopprijs eerst de openstaande hypotheek af en houd ook rekening met kosten, zoals makelaarskosten, notariskosten en eventuele kosten voor het vervroegd aflossen van uw hypotheek. Zo krijgt u een realistischer beeld van het bedrag dat u mogelijk zelf moet betalen en kunt u op tijd met uw hypotheekverstrekker bespreken welke oplossingen er zijn.

Vraag je hypotheekverstrekker om toestemming en bespreek je opties.

Neem voordat je de woning verkoopt contact op met je hypotheekverstrekker. Vraag of je toestemming nodig hebt voor de verkoop en bespreek wat er gebeurt als de opbrengst niet genoeg is om je hypotheek volledig af te lossen. Informeer naar mogelijke oplossingen, zoals de restschuld in één keer betalen, een betalingsregeling treffen of de schuld mogelijk meenemen in een nieuwe hypotheek. Zo weet je vooraf waar je aan toe bent en kun je de verkoop zorgvuldig voorbereiden.

Laat de woning waarderen en bepaal een realistische vraagprijs.

Laat uw woning taxeren of vraag een ervaren makelaar om een waardebepaling. Zo krijgt u een realistisch beeld van de verkoopopbrengst en kunt u een vraagprijs kiezen die past bij de huidige markt. Houd daarbij rekening met de resterende hypotheek en de verkoopkosten: die bepalen samen of er na de verkoop mogelijk een restschuld overblijft. Een realistische vraagprijs kan bovendien helpen om geïnteresseerde kopers aan te trekken en onnodige vertraging te voorkomen.

Onderhandel over extra aflossing of een betalingsregeling.

Bespreek met uw hypotheekverstrekker of u de restschuld geheel of gedeeltelijk extra kunt aflossen, bijvoorbeeld met spaargeld, of dat een betalingsregeling mogelijk is. Vraag welke voorwaarden gelden, hoe hoog de maandelijkse betalingen worden en of er rente of kosten bijkomen. Leg de afspraken altijd schriftelijk vast en controleer of de regeling past bij uw financiële situatie.

Controleer of je NHG hebt en vraag naar mogelijke kwijtschelding.

Controleer of uw hypotheek is afgesloten met Nationale Hypotheek Garantie (NHG) en bespreek uw situatie met uw hypotheekverstrekker. Bij een restschuld kan NHG onder bepaalde voorwaarden mogelijk helpen, bijvoorbeeld met kwijtschelding. Dit gebeurt niet automatisch: de reden van verkoop en de actuele NHG-voorwaarden spelen mee. Vraag daarom tijdig welke regels voor u gelden en welke documenten u moet aanleveren.

Bespreek vóór verkoop hoe de restschuld wordt gefinancierd.

Bespreek vóór de verkoop met uw hypotheekverstrekker hoe u een mogelijke restschuld gaat financieren. Vraag om een actuele berekening van uw hypotheek en bespreek of u het tekort met eigen geld kunt betalen, in termijnen kunt aflossen of mogelijk kunt meenemen in een nieuwe hypotheek. Zo weet u vooraf welke afspraken en maandlasten u kunt verwachten en voorkomt u financiële verrassingen na de verkoop.

Vraag zo nodig advies aan een hypotheekadviseur of belastingadviseur.

Twijfelt u over de gevolgen van een restschuld of over de manier waarop u die kunt aflossen? Vraag dan advies aan een hypotheekadviseur of belastingadviseur. Die kan uw hypotheekvoorwaarden en financiële situatie bekijken, mogelijke oplossingen met u bespreken en uitleg geven over eventuele fiscale gevolgen. Zo kunt u beter geïnformeerd beslissen voordat u uw woning verkoopt.

wat kost een verkoopmakelaar gemiddeld
huis, kosten, makelaar huis, verkoop, verkoopmakelaar, wat, woning, woning verkopen
Wat kost een verkoopmakelaar gemiddeld? Bekijk de tarieven en bijkomende kosten

Wat kost een verkoopmakelaar gemiddeld?

Een verkoopmakelaar helpt bij het verkopen van een woning: van het bepalen van de vraagprijs en het maken van een verkoopplan tot het begeleiden van bezichtigingen en onderhandelen met potentiële kopers. De kosten verschillen per makelaar, woning en regio. Gemiddeld liggen ze vaak rond de 1% tot 1,5% van de uiteindelijke verkoopprijs. Sommige makelaars rekenen in plaats daarvan een vast bedrag.

Rekenvoorbeeld: wat betaal je bij een verkoopprijs van € 500.000?

Bij een verkoopprijs van € 500.000 komt een courtage van 1% neer op € 5.000. Bij 1,5% is dat € 7.500. Controleer altijd of het genoemde percentage inclusief of exclusief btw is. Als de courtage exclusief 21% btw wordt vermeld, komt daar nog btw bovenop.

Courtages Kosten bij € 500.000
1% € 5.000
1,25% € 6.250
1,5% € 7.500

Dit zijn rekenvoorbeelden. De uiteindelijke kosten hangen af van de afspraken met de makelaar en van eventuele bijkomende kosten.

Vaste prijs of courtage?

Een verkoopmakelaar kan op verschillende manieren kosten rekenen:

  • Courtage: een percentage van de verkoopprijs. De kosten stijgen mee met de uiteindelijke opbrengst.
  • Vast tarief: vooraf afgesproken kosten, ongeacht de verkoopprijs. Vraag welke diensten daarin zijn inbegrepen.
  • Combinatie: een vast startbedrag, eventueel aangevuld met een percentage of een bonus bij een bepaalde verkoopprijs.

Er is geen vaste landelijke prijs. Makelaars bepalen hun tarieven zelf en die kunnen verschillen per woning, opdracht en plaats.

Welke extra kosten kunnen erbij komen?

Naast de courtage kunnen er kosten zijn voor bijvoorbeeld professionele fotografie, een plattegrond, een meetrapport, plaatsing op woningwebsites of promotie. Soms zijn zulke diensten inbegrepen in het makelaarstarief; soms worden ze apart berekend. Ook kan een makelaar opstartkosten rekenen, bijvoorbeeld voor het klaarmaken van de verkoopadvertentie.

Let bovendien op wat er gebeurt als de woning niet wordt verkocht of als je de opdracht tussentijds beëindigt. In de opdrachtvoorwaarden staat of je dan kosten verschuldigd bent.

Hoe vergelijk je verkoopmakelaars?

Vergelijk niet alleen het percentage of vaste bedrag. Kijk ook naar de dienstverlening en de voorwaarden. Vraag bijvoorbeeld:

  • Is het tarief inclusief btw?
  • Welke werkzaamheden zijn inbegrepen?
  • Zijn fotografie, advertenties en meetrapporten inbegrepen?
  • Zijn er opstart-, administratie- of intrekkingskosten?
  • Wanneer moet je betalen?

Vraag bij voorkeur meerdere makelaars om een duidelijke offerte. Zo kun je de totale verwachte kosten naast elkaar zetten en beoordelen welke aanpak het beste past bij jouw woning en wensen.

Conclusie

Een verkoopmakelaar kost gemiddeld vaak ongeveer 1% tot 1,5% van de verkoopprijs, maar vaste tarieven komen ook voor. De prijs alleen zegt niet alles: kijk goed naar btw, inbegrepen diensten en mogelijke extra kosten. Met offertes en heldere afspraken krijg je vooraf een realistischer beeld van wat de verkoopbegeleiding gaat kosten.


Veelgestelde Vragen over de Kosten van een Verkoopmakelaar

  1. Wat is een redelijke courtage voor een makelaar?
  2. Kun je onderhandelen over makelaarscourtage?
  3. Welke kosten rekent een makelaar?
  4. Wat is een gangbare courtage?
  5. Wat is het tarief van een makelaar?
  6. Hoe betaal je de verkoopmakelaar?
  7. Wat is standaard courtage?

Wat is een redelijke courtage voor een makelaar?

Een redelijke courtage voor een verkoopmakelaar ligt vaak rond de 1% tot 1,5% van de uiteindelijke verkoopprijs, maar er is geen vast landelijk tarief. De hoogte hangt onder meer af van de woning, de regio en de diensten die de makelaar levert. Vergelijk daarom offertes en controleer of de courtage inclusief btw is en of zaken zoals fotografie, advertenties en opstartkosten zijn inbegrepen.

Kun je onderhandelen over makelaarscourtage?

Ja, meestal kun je onderhandelen over de makelaarscourtage. De tarieven zijn doorgaans niet vast en kunnen per makelaar verschillen. Bespreek daarom vooraf of er ruimte is voor een lager percentage of een vast tarief, en vraag precies welke diensten en eventuele bijkomende kosten daarbij zijn inbegrepen. Vergelijk meerdere offertes en zet de afspraken altijd duidelijk op papier.

Welke kosten rekent een makelaar?

Een makelaar rekent meestal courtage: een percentage van de uiteindelijke verkoopprijs, vaak ongeveer 1% tot 1,5%. Sommige makelaars werken met een vast tarief. Daarnaast kunnen er kosten bijkomen voor bijvoorbeeld fotografie, een meetrapport, advertenties of opstartwerkzaamheden. Vraag daarom vooraf om een offerte en controleer of de bedragen inclusief btw zijn en welke diensten precies zijn inbegrepen.

Wat is een gangbare courtage?

Een gangbare courtage voor een verkoopmakelaar ligt vaak tussen de 1% en 1,5% van de uiteindelijke verkoopprijs. Het exacte percentage verschilt per makelaar, woning en regio. Controleer ook of de courtage inclusief of exclusief 21% btw is en welke diensten erin zijn opgenomen, zoals fotografie, advertenties en bezichtigingen. Vraag daarom meerdere makelaars om een offerte, zodat je de totale kosten goed kunt vergelijken.

Wat is het tarief van een makelaar?

Het tarief van een verkoopmakelaar verschilt per makelaar, woning en regio. Vaak rekent een makelaar courtage: ongeveer 1% tot 1,5% van de uiteindelijke verkoopprijs. Een makelaar kan ook een vast bedrag afspreken. Controleer bij het vergelijken van tarieven of de btw is inbegrepen en of diensten zoals fotografie, advertenties en bezichtigingen extra kosten met zich meebrengen.

Hoe betaal je de verkoopmakelaar?

Je betaalt de verkoopmakelaar volgens de afspraken in de opdracht tot dienstverlening. Vaak wordt de courtage pas na de verkoop afgerekend, meestal rond de overdracht bij de notaris. Sommige makelaars rekenen daarnaast vooraf opstart- of marketingkosten. Controleer daarom in de offerte of de bedragen inclusief btw zijn, wanneer de factuur komt en welke kosten je mogelijk verschuldigd bent als de woning niet wordt verkocht of je de opdracht beëindigt.

Wat is standaard courtage?

Er is geen vaste standaardcourtage voor een verkoopmakelaar in Nederland: makelaars bepalen hun tarieven zelf. Vaak ligt de courtage rond de 1% tot 1,5% van de uiteindelijke verkoopprijs, maar het percentage kan per makelaar, woning en regio verschillen. Controleer ook of de courtage inclusief btw is en welke diensten erin zijn inbegrepen. Vraag daarom meerdere makelaars om een offerte, zodat u de totale kosten goed kunt vergelijken.

Kosten makelaar bij verkoop woning: tarieven en bijkomende kosten uitgelegd

Wat zijn de kosten van een makelaar bij de verkoop van een woning?

Een makelaar kan helpen met de verkoop van uw woning: van het bepalen van de vraagprijs tot het onderhandelen met geïnteresseerden. Voor die dienstverlening betaalt u makelaarskosten. Hoe hoog die kosten zijn, verschilt per makelaar en per woning. Er bestaat in Nederland geen vast, wettelijk makelaarstarief. Het is daarom verstandig om offertes te vergelijken en vooraf goed te bekijken wat bij de prijs is inbegrepen.

Hoe berekent een makelaar de kosten?

Makelaars rekenen meestal op een van deze manieren:

  • Courtage: een percentage van de uiteindelijke verkoopprijs. Als indicatie wordt soms ongeveer 1% tot 2% genoemd, maar het tarief verschilt per makelaar en situatie. Controleer of het percentage inclusief of exclusief btw is.
  • Een vast bedrag: u spreekt vooraf een vaste prijs af voor een omschreven pakket aan diensten. Zo weet u beter waar u aan toe bent.
  • Een combinatie: sommige makelaars rekenen een basisbedrag met daarnaast een percentage of een vergoeding voor aanvullende diensten.

Vraag bij een percentage ook na waarover het wordt berekend. Meestal gaat het om de verkoopprijs, maar de precieze afspraak hoort duidelijk in de opdracht tot dienstverlening te staan.

Welke diensten kunnen bij de prijs inbegrepen zijn?

Een verkoopmakelaar kan onder meer helpen met het vaststellen van de vraagprijs, het maken van een verkoopplan, het verzorgen van foto’s en plattegronden, het plaatsen van de woning op verkoopsites, het begeleiden van bezichtigingen en het voeren van onderhandelingen. Ook kan de makelaar ondersteunen bij het beoordelen van biedingen en het opstellen of controleren van de koopovereenkomst.

De inhoud van een pakket verschilt. Bij de ene makelaar zijn fotografie, online advertenties en bezichtigingen inbegrepen; bij de andere worden sommige onderdelen apart berekend. Vraag daarom niet alleen naar het totaalbedrag, maar ook naar een overzicht van de werkzaamheden.

Mogelijke bijkomende kosten

Naast de vergoeding van de makelaar kunnen er extra kosten zijn. Denk bijvoorbeeld aan professionele fotografie, een meetrapport, plattegronden, woningstyling, advertenties of het aanvragen van documenten. Ook kan btw boven op een genoemd tarief komen. Een energielabel is verplicht bij de verkoop van de meeste woningen. Heeft u nog geen geldig label, dan kunnen de kosten voor het laten opstellen ervan voor uw rekening komen.

Vraag vooraf welke kosten u betaalt als de woning uiteindelijk niet wordt verkocht of als u de verkoopopdracht beëindigt. De afspraken over opzegtermijn, eventuele opstartkosten en reeds uitgevoerde werkzaamheden staan doorgaans in de opdracht tot dienstverlening.

Een rekenvoorbeeld

Stel dat een makelaar een courtage van 1,2% rekent over een verkoopprijs van €400.000. Dan bedraagt de courtage €4.800 exclusief btw, als het tarief inderdaad exclusief btw is. Bij 21% btw komt daar €1.008 bij, waardoor het totaal €5.808 wordt. Dit is alleen een voorbeeld: het afgesproken tarief en de btw-afspraak kunnen anders zijn.

Hoe vergelijkt u makelaars?

Een lage prijs is niet automatisch de beste keuze. Vergelijk offertes op basis van zowel de kosten als de dienstverlening. Let daarbij op:

  • welke werkzaamheden bij het tarief zijn inbegrepen;
  • of bedragen inclusief of exclusief btw zijn;
  • of er aparte kosten zijn voor fotografie, advertenties of documenten;
  • hoe bezichtigingen en onderhandelingen worden begeleid;
  • welke afspraken gelden bij opzegging of wanneer de woning niet wordt verkocht.

Vraag gerust om een schriftelijke offerte en neem de tijd om de voorwaarden te lezen voordat u tekent. Zo kunt u de makelaarskosten goed afwegen tegen de begeleiding die u nodig heeft bij de verkoop van uw woning.


9 Tips om de Kosten van een Makelaar bij Verkoop van je Woning te Beheersen

  1. Vergelijk meerdere makelaarstarieven.
  2. Vraag wat bij de courtage is inbegrepen.
  3. Controleer of de prijs inclusief btw is.
  4. Let op mogelijke opstartkosten.
  5. Vraag naar kosten voor fotografie en advertenties.
  6. Bespreek de opzegvoorwaarden vooraf.
  7. Een vast tarief geeft duidelijkheid.
  8. Courtage hangt vaak af van de verkoopprijs.
  9. Kies ook op basis van service en ervaring.


Vijf Nadelen van Makelaarskosten bij de Verkoop van een Woning

  1. Makelaarstarieven kunnen flink oplopen.
  2. Bijkomende kosten zijn niet altijd inbegrepen.
  3. Courtage verlaagt uw netto-opbrengst.
  4. U betaalt soms ook bij vroegtijdige beëindiging.
  5. De dienstverlening verschilt per makelaar.

Vergelijk meerdere makelaarstarieven.

Vergelijk meerdere makelaarstarieven voordat u een verkoopmakelaar kiest. Vraag bij verschillende kantoren een offerte aan en kijk niet alleen naar het bedrag, maar ook naar wat daarbij is inbegrepen. De ene makelaar rekent bijvoorbeeld een vast tarief, terwijl de andere courtage vraagt of extra kosten berekent voor fotografie en advertenties. Door de tarieven en diensten naast elkaar te leggen, krijgt u een beter beeld van de totale kosten en kunt u kiezen voor de begeleiding die past bij uw wensen en budget.

Vraag wat bij de courtage is inbegrepen.

Vraag altijd goed na welke diensten bij de courtage zijn inbegrepen. De ene makelaar verzorgt bijvoorbeeld professionele fotografie, advertenties en bezichtigingen binnen het afgesproken tarief, terwijl een andere hiervoor extra kosten rekent. Vraag om een duidelijk overzicht van de werkzaamheden en eventuele bijkomende kosten, zodat u offertes eerlijk kunt vergelijken en achteraf niet voor verrassingen komt te staan.

Controleer of de prijs inclusief btw is.

Controleer altijd of de genoemde makelaarsprijs inclusief btw is. Tarieven worden soms exclusief btw vermeld, waardoor het uiteindelijke bedrag hoger uitvalt dan u verwacht. Vraag de makelaar om een duidelijke totaalprijs inclusief btw en eventuele bijkomende kosten, zodat u verschillende offertes eerlijk kunt vergelijken en niet voor verrassingen komt te staan.

Let op mogelijke opstartkosten.

Let bij het vergelijken van makelaars goed op eventuele opstartkosten. Dit zijn kosten die u soms al betaalt zodra de verkoopopdracht start, bijvoorbeeld voor fotografie, het opnemen van de woning of het maken van verkoopmateriaal. Vraag vooraf welk bedrag hiervoor geldt, welke werkzaamheden erin zijn inbegrepen en of u de kosten ook verschuldigd bent als de woning niet wordt verkocht of u de opdracht beëindigt. Zo voorkomt u verrassingen en kunt u makelaars eerlijker met elkaar vergelijken.

Vraag naar kosten voor fotografie en advertenties.

Vraag bij het vergelijken van makelaars ook specifiek naar de kosten voor fotografie en advertenties. Professionele woningfoto’s en een opvallende presentatie kunnen helpen om uw huis goed onder de aandacht te brengen, maar deze onderdelen zijn niet altijd inbegrepen in de courtage. Informeer daarom of er aparte kosten gelden voor fotografie, plattegronden, online plaatsingen of extra promotie, en vraag om een duidelijk overzicht van het totaalbedrag.

Bespreek de opzegvoorwaarden vooraf.

Bespreek de opzegvoorwaarden vooraf, zodat u weet hoe u de samenwerking kunt beëindigen als uw situatie verandert of u niet tevreden bent over de dienstverlening. Vraag naar de opzegtermijn, eventuele administratie- of opstartkosten en de vergoeding voor werkzaamheden die al zijn uitgevoerd. Laat deze afspraken duidelijk vastleggen in de opdracht tot dienstverlening, zodat u achteraf niet voor onverwachte kosten komt te staan.

Een vast tarief geeft duidelijkheid.

Een vast tarief geeft vooraf duidelijkheid over de kosten van de makelaar. U weet welk bedrag u betaalt, ongeacht de uiteindelijke verkoopprijs van uw woning. Dat maakt het eenvoudiger om uw verkoopkosten te begroten en offertes van verschillende makelaars met elkaar te vergelijken. Controleer wel welke diensten bij het vaste tarief zijn inbegrepen en of er aanvullende kosten kunnen bijkomen.

Courtage hangt vaak af van de verkoopprijs.

Een voordeel van courtage is dat de makelaarskosten vaak meebewegen met de verkoopprijs van uw woning. U betaalt doorgaans een afgesproken percentage van de uiteindelijke verkoopprijs. Daardoor is de vergoeding gekoppeld aan het resultaat: wordt de woning voor een hoger bedrag verkocht, dan ontvangt de makelaar ook meer. Controleer vooraf wel welk percentage geldt en of dit inclusief of exclusief btw is.

Kies ook op basis van service en ervaring.

Kies een makelaar niet alleen op basis van de kosten, maar ook op de service en ervaring die u ervoor terugkrijgt. Een ervaren makelaar met kennis van de lokale woningmarkt kan helpen bij het bepalen van een passende vraagprijs, het bereiken van potentiële kopers en het voeren van onderhandelingen. Vraag daarom welke diensten zijn inbegrepen, wie uw vaste contactpersoon is en hoe de makelaar u tijdens het verkoopproces op de hoogte houdt. Zo kunt u beoordelen of de begeleiding aansluit bij uw wensen en de kosten waard is.

Een nadeel van een makelaar inschakelen is dat de kosten flink kunnen oplopen. Zeker wanneer de courtage een percentage van de verkoopprijs is, kan het bedrag aanzienlijk zijn, vooral bij een duurdere woning. Ook kunnen extra diensten, zoals professionele fotografie of advertenties, apart worden berekend. Vraag daarom vooraf om een duidelijke offerte en controleer welke kosten bij het afgesproken tarief zijn inbegrepen.

Bijkomende kosten zijn niet altijd inbegrepen.

Een belangrijk nadeel is dat bijkomende kosten niet altijd bij het makelaarstarief zijn inbegrepen. Denk bijvoorbeeld aan fotografie, plattegronden, advertenties of het aanvragen van verkoopdocumenten. Daardoor kan het bedrag op de offerte lager lijken dan de uiteindelijke kosten. Vraag daarom vooraf welke diensten inbegrepen zijn, welke extra kosten u kunt verwachten en of de genoemde bedragen inclusief btw zijn.

Courtage verlaagt uw netto-opbrengst.

Een belangrijk nadeel van courtage is dat de makelaarsvergoeding wordt ingehouden op de opbrengst van uw woning. Hoe hoger de verkoopprijs, hoe hoger de vergoeding wanneer die als percentage wordt berekend. Daardoor houdt u na betaling van de courtage minder over. Controleer daarom vooraf welk percentage geldt, of de btw erbij inbegrepen is en welke extra kosten mogelijk zijn, zodat u uw netto-opbrengst realistisch kunt inschatten.

U betaalt soms ook bij vroegtijdige beëindiging.

Een mogelijk nadeel is dat u soms kosten verschuldigd bent als u de verkoopopdracht vroegtijdig beëindigt. In de overeenkomst kan bijvoorbeeld staan dat opstartkosten of al uitgevoerde werkzaamheden alsnog in rekening worden gebracht, ook als uw woning nog niet is verkocht. Controleer daarom vooraf de opzegtermijn en beëindigingsvoorwaarden, zodat u weet waar u aan toe bent.

De dienstverlening verschilt per makelaar.

Een belangrijk nadeel van de kosten voor een verkoopmakelaar is dat de dienstverlening per makelaar verschilt. De ene makelaar neemt bijvoorbeeld fotografie, bezichtigingen en onderhandelingen op in het tarief, terwijl u daar bij een andere makelaar extra voor betaalt. Daardoor zijn offertes niet altijd eenvoudig te vergelijken en kan een voordelig basistarief uiteindelijk duurder uitvallen. Vraag daarom vooraf precies welke werkzaamheden en bijkomende kosten zijn inbegrepen.

hoe kies je een makelaar
aankoopmakelaar, hoe, huis, makelaar huis, verkoop, verkoopmakelaar, wat
Hoe kies je een makelaar die bij jou past?

Hoe kies je een makelaar?

Een huis kopen of verkopen is een belangrijke stap. Een goede makelaar kan het proces overzichtelijker maken, adviseren over de waarde van een woning en helpen bij onderhandelingen. Maar hoe kies je een makelaar die bij jou en jouw situatie past? Met deze aandachtspunten maak je een weloverwogen keuze.

Bepaal eerst welke hulp je nodig hebt

Niet iedere makelaar biedt dezelfde diensten aan. Een verkoopmakelaar begeleidt je bij de verkoop van je woning. Een aankoopmakelaar helpt je juist bij het zoeken, beoordelen en aankopen van een huis. Sommige makelaars bieden beide diensten aan, eventueel met aanvullende begeleiding, zoals hulp bij de waardebepaling of het controleren van documenten.

Bedenk vooraf wat je zelf wilt regelen en waarbij je professionele ondersteuning zoekt. Zo kun je makelaars gericht vergelijken.

Kijk naar kennis van de lokale woningmarkt

Een makelaar met ervaring in de plaats of wijk waar je een woning wilt kopen of verkopen, kent vaak de lokale markt en de kenmerken van de omgeving. Vraag bijvoorbeeld naar recente transacties, de doelgroep voor vergelijkbare woningen en factoren die de verkoopprijs of aantrekkelijkheid kunnen beïnvloeden.

Lokale kennis is waardevol, maar kijk ook of de makelaar goed kan uitleggen hoe die kennis jouw situatie helpt. Een onderbouwd advies is belangrijker dan alleen een bekend kantoor in de buurt.

Vergelijk de diensten en kosten

Makelaars kunnen verschillende tarieven hanteren. Denk aan een vast bedrag, een percentage van de verkoopprijs of een combinatie daarvan. Vraag altijd om een duidelijke offerte en controleer welke werkzaamheden zijn inbegrepen.

  • Is de waardebepaling inbegrepen?
  • Verzorgt de makelaar fotografie, plattegronden en advertenties?
  • Begeleidt de makelaar bezichtigingen en onderhandelingen?
  • Zijn er extra kosten, bijvoorbeeld voor opstartwerkzaamheden of intrekking van de opdracht?
  • Welke ondersteuning krijg je na het bereiken van overeenstemming?

De goedkoopste optie is niet automatisch de beste. Vergelijk de totale dienstverlening en kijk of de kosten passen bij wat je ervoor terugkrijgt.

Let op communicatie en persoonlijke klik

Je hebt tijdens een koop- of verkooptraject regelmatig contact met je makelaar. Het is daarom belangrijk dat de communicatie prettig en duidelijk verloopt. Vraag wie jouw vaste aanspreekpunt is, hoe snel je doorgaans een reactie kunt verwachten en op welke manier je updates ontvangt.

Een kennismakingsgesprek helpt om te bepalen of de makelaar goed luistert en je vragen helder beantwoordt. Een goede makelaar geeft realistische verwachtingen en neemt de tijd om uit te leggen welke keuzes je hebt.

Controleer ervaring, reviews en voorwaarden

Bekijk beoordelingen van eerdere klanten en vraag eventueel naar ervaringen met vergelijkbare woningen of situaties. Online reviews kunnen een nuttige indruk geven, maar vormen niet het hele verhaal. Let ook op hoe de makelaar reageert op vragen en kritiek.

Controleer daarnaast de opdracht tot dienstverlening voordat je tekent. Daarin staan onder meer de werkzaamheden, de vergoeding, de looptijd en de voorwaarden voor beëindiging. Vraag om uitleg als iets niet duidelijk is. Je kunt ook nagaan of de makelaar is aangesloten bij een brancheorganisatie; controleer daarbij welke voorwaarden en regels voor die aansluiting gelden.

Praat met meerdere makelaars

Plan gesprekken met twee of drie makelaars. Zo kun je hun aanpak, advies en kosten naast elkaar leggen. Vraag iedere makelaar hoe die jouw woning zou presenteren of, als je een huis zoekt, hoe die je aankoopstrategie zou vormgeven.

Let niet alleen op de voorgestelde verkoopprijs of de belofte snel een woning te vinden. Vraag waarop het advies is gebaseerd en hoe de makelaar omgaat met veranderingen in de markt.

Kies de makelaar die bij je past

De beste makelaar is niet voor iedereen dezelfde. De juiste keuze hangt af van je wensen, budget en de hoeveelheid begeleiding die je nodig hebt. Een deskundige makelaar combineert marktkennis met heldere communicatie, transparante afspraken en een aanpak die bij jou past.

Neem daarom de tijd om je opties te vergelijken. Met een duidelijk beeld van de diensten, kosten en werkwijze kun je met meer vertrouwen aan het koop- of verkoopproces beginnen.


Veelgestelde vragen over het kiezen van een makelaar

  1. Waar moet je op letten bij het kiezen van een makelaar?
  2. Hoe vergelijk je verschillende makelaars?
  3. Wat kost een makelaar gemiddeld?
  4. Is een lokale makelaar beter dan een makelaar van buiten de regio?
  5. Hoe controleer je of een makelaar betrouwbaar is?
  6. Welke vragen stel je tijdens een kennismakingsgesprek met een makelaar?
  7. Wat is het verschil tussen een aankoopmakelaar en een verkoopmakelaar?
  8. Welke diensten moet een makelaar aanbieden?
  9. Is het verstandig om meerdere makelaars een waardebepaling te laten doen?

Waar moet je op letten bij het kiezen van een makelaar?

Let bij het kiezen van een makelaar op lokale marktkennis, relevante ervaring en duidelijke communicatie. Vergelijk ook de diensten en tarieven: vraag wat precies is inbegrepen en of er bijkomende kosten zijn. Lees beoordelingen van eerdere klanten en bespreek tijdens een kennismakingsgesprek hoe de makelaar jouw koop- of verkooptraject zou aanpakken. Kies uiteindelijk iemand die deskundig en transparant is, goed naar je wensen luistert en bij je past.

Hoe vergelijk je verschillende makelaars?

Vergelijk verschillende makelaars door offertes op te vragen en te kijken naar de diensten, tarieven en voorwaarden. Vraag wat er precies bij de courtage of vaste vergoeding is inbegrepen, zoals fotografie, promotie, bezichtigingen en onderhandelingen. Kijk daarnaast naar hun ervaring met vergelijkbare woningen en kennis van de lokale markt. Een kennismakingsgesprek en ervaringen van eerdere klanten geven ook inzicht in de communicatie en werkwijze. Kies niet alleen op basis van de laagste prijs, maar vooral voor de makelaar die jouw wensen begrijpt en helder uitlegt hoe die je kan helpen.

Wat kost een makelaar gemiddeld?

De kosten van een makelaar verschillen per regio, woning en dienstverlening. Voor verkoopbegeleiding rekenen makelaars vaak een courtage van ongeveer 1% tot 1,5% van de verkoopprijs, al bieden sommigen ook een vast tarief aan. Een aankoopmakelaar kan eveneens een vast bedrag of courtage rekenen. Vraag meerdere makelaars om een offerte en controleer welke werkzaamheden zijn inbegrepen, of bedragen inclusief btw zijn en of er extra kosten gelden, bijvoorbeeld voor fotografie of opstartwerkzaamheden.

Is een lokale makelaar beter dan een makelaar van buiten de regio?

Een lokale makelaar heeft vaak veel kennis van de buurt, recente verkopen en de vraag naar woningen in de omgeving. Dat kan helpen bij het bepalen van een realistische vraagprijs of het beoordelen van een woning. Toch is een makelaar van buiten de regio niet automatisch een mindere keuze: ervaring, deskundigheid, communicatie en een passende aanpak zijn minstens zo belangrijk. Vergelijk daarom meerdere makelaars en vraag hoe zij hun advies onderbouwen en welke lokale kennis zij meebrengen.

Hoe controleer je of een makelaar betrouwbaar is?

Controleer of de makelaar is aangesloten bij een erkende brancheorganisatie, zoals NVM, VBO of Vastgoed Nederland, en bekijk de voorwaarden en eventuele gedragscode. Lees ervaringen van eerdere klanten op meerdere onafhankelijke platforms en vraag om referenties of voorbeelden van vergelijkbare opdrachten. Bespreek ook vooraf de tarieven, werkzaamheden en voorwaarden en laat alle afspraken vastleggen in een duidelijke opdracht. Een betrouwbare makelaar is transparant, geeft realistisch advies en neemt de tijd om je vragen te beantwoorden.

Welke vragen stel je tijdens een kennismakingsgesprek met een makelaar?

Tijdens een kennismakingsgesprek kun je vragen naar de ervaring van de makelaar in jouw buurt en met vergelijkbare woningen, de voorgestelde aanpak en de onderbouwing van een eventuele vraag- of biedstrategie. Informeer ook welke diensten bij de courtage zijn inbegrepen, welke extra kosten kunnen ontstaan, wie je vaste contactpersoon is en hoe vaak je updates krijgt. Vraag tot slot hoe de makelaar bezichtigingen, onderhandelingen en eventuele lastige situaties begeleidt. Zo ontdek je niet alleen of de werkwijze bij je past, maar ook of de afspraken helder en realistisch zijn.

Wat is het verschil tussen een aankoopmakelaar en een verkoopmakelaar?

Een aankoopmakelaar begeleidt je bij het kopen van een woning. Die helpt bijvoorbeeld met zoeken, het beoordelen van een huis, het bepalen van een passend bod en de onderhandelingen. Een verkoopmakelaar helpt juist bij het verkopen van je woning: van het bepalen van de vraagprijs en het maken van advertenties tot het begeleiden van bezichtigingen en het onderhandelen met potentiële kopers. Kortom, de aankoopmakelaar behartigt de belangen van de koper en de verkoopmakelaar die van de verkoper.

Welke diensten moet een makelaar aanbieden?

Een makelaar moet diensten aanbieden die passen bij jouw situatie en duidelijk vastleggen wat wel en niet bij de opdracht hoort. Bij verkoop kan dat bijvoorbeeld gaan om een waardebepaling, advies over de vraagprijs, woningpresentatie en advertenties, het organiseren van bezichtigingen en begeleiding bij biedingen en onderhandelingen. Bij aankoop kun je denken aan hulp bij het zoeken en beoordelen van woningen, advies over een passend bod en begeleiding tijdens de onderhandelingen en het koopproces. Vraag vooraf welke diensten zijn inbegrepen, wie je aanspreekpunt is en of er extra kosten gelden.

Is het verstandig om meerdere makelaars een waardebepaling te laten doen?

Ja, het kan verstandig zijn om meerdere makelaars een waardebepaling te laten doen. Zo krijg je verschillende inzichten in de mogelijke verkoopprijs en de lokale markt. Kijk niet alleen naar het hoogste bedrag, maar vraag waarop iedere schatting is gebaseerd, bijvoorbeeld op recente verkopen van vergelijkbare woningen. Een waardebepaling is doorgaans een indicatie en geen officieel taxatierapport. Vergelijk ook de verkoopstrategie, dienstverlening en kosten van de makelaars voordat je een keuze maakt.

Huis verkopen: waar op letten voor een succesvolle verkoop?

Huis verkopen: waar moet u op letten?

Een huis verkopen is een grote stap. Naast het bepalen van de vraagprijs moet u allerlei praktische en juridische zaken regelen. Een goede voorbereiding helpt om verrassingen te voorkomen en zorgt ervoor dat u geïnteresseerden duidelijk en volledig kunt informeren. Hieronder leest u waar u op moet letten als u uw huis wilt verkopen.

Bepaal een realistische vraagprijs

Een passende vraagprijs kan helpen om de juiste kopers aan te trekken. Kijk niet alleen naar vraagprijzen van vergelijkbare woningen, maar ook naar recente verkoopprijzen, de staat van uw woning, de ligging en de marktomstandigheden. Een makelaar kan een waardebepaling uitvoeren en adviseren over een verkoopstrategie. U kunt ook zelf informatie verzamelen, maar houd er rekening mee dat vraagprijs en uiteindelijke verkoopprijs niet hetzelfde zijn.

Maak de woning klaar voor bezichtigingen

Een opgeruimde, schone en goed onderhouden woning maakt vaak een prettigere indruk. Kleine reparaties, frisse verf en voldoende licht kunnen het verschil maken. Zorg dat bezoekers de ruimtes goed kunnen bekijken en geef ze gelegenheid om rustig rond te lopen. U hoeft niet altijd ingrijpend te verbouwen: bespreek met uw makelaar welke aanpassingen waarschijnlijk zinvol zijn en welke kosten niet opwegen tegen de mogelijke opbrengst.

Regel het energielabel en de woninginformatie

Bij verkoop moet de koper doorgaans een geldig energielabel krijgen. Ook moet het label in advertenties worden vermeld. Controleer daarom op tijd of het energielabel geldig is en vraag zo nodig een nieuw label aan. Verzamel daarnaast relevante informatie, zoals bouwtekeningen, gegevens over verbouwingen, garanties, onderhoud en eventuele gebruiksaanwijzingen van installaties.

Wees open over gebreken en bijzonderheden

Als verkoper heeft u een mededelingsplicht: u moet bekende gebreken en belangrijke bijzonderheden over de woning eerlijk melden. Denk bijvoorbeeld aan lekkages, terugkerende vochtproblemen, funderingskwesties, bekende gebreken aan installaties of een verbouwing waarvoor mogelijk geen vergunning is verleend. Verzwijg geen informatie die voor een koper van belang kan zijn.

De koper heeft op zijn beurt een onderzoeksplicht. Dat neemt uw mededelingsplicht niet weg. Bij twijfel over de juiste manier om een gebrek te melden, kan juridisch advies verstandig zijn. In sommige situaties worden afspraken over de staat van de woning of bepaalde gebreken opgenomen in de koopovereenkomst.

Controleer de juridische en praktische situatie

Ga na of er zaken zijn die de verkoop kunnen beïnvloeden. Heeft u een appartement, dan zijn onder meer de Vereniging van Eigenaars (VvE), de servicekosten, het reservefonds en eventuele geplande werkzaamheden relevant. Bij verhuur kunnen huurafspraken en de rechten van de huurder gevolgen hebben voor de verkoop. Controleer ook of er erfdienstbaarheden, erfpacht, een recht van overpad of andere afspraken gelden.

Kies hoe u de woning wilt verkopen

U kunt een verkoopmakelaar inschakelen of de verkoop zelf regelen. Een makelaar kan helpen met de prijsstrategie, presentatie, bezichtigingen, onderhandelingen en het opstellen of controleren van documenten. Vergelijk bij het kiezen van een makelaar de dienstverlening, courtage en eventuele bijkomende kosten. Leg afspraken schriftelijk vast en vraag wat er precies bij de dienstverlening is inbegrepen.

Beoordeel biedingen zorgvuldig

Het hoogste bod is niet automatisch het beste bod. Let ook op de voorwaarden, zoals een financieringsvoorbehoud, een bouwkundige keuring, de gewenste overdrachtsdatum en de zekerheid dat de koper de financiering rond krijgt. Bespreek de verschillen tussen biedingen voordat u een keuze maakt. Een mondeling akkoord is niet hetzelfde als een getekende koopovereenkomst.

Lees de koopovereenkomst goed door

Controleer vóór ondertekening onder meer de koopprijs, de datum van overdracht, de roerende zaken die achterblijven, de ontbindende voorwaarden en eventuele bijzondere afspraken. Na ondertekening heeft een particuliere koper van een woning in Nederland doorgaans drie dagen wettelijke bedenktijd. De precieze regels en uitzonderingen hangen af van de situatie; laat de overeenkomst bij vragen controleren door uw makelaar, notaris of juridisch adviseur.

Houd rekening met kosten en uw volgende woning

Bij verkoop kunt u kosten hebben voor bijvoorbeeld een makelaar, energielabel, notaris of het aflossen van uw hypotheek. Vraag uw hypotheekverstrekker tijdig naar de aflosnota en eventuele voorwaarden. Bespreek ook met een belastingadviseur of hypotheekadviseur wat de verkoopopbrengst betekent voor uw financiële situatie en, als u een andere woning koopt, voor de hypotheekrenteaftrek en eventuele eigenwoningreserve.

Checklist: huis verkopen

  • Vraag een onderbouwde waardebepaling aan.
  • Controleer of uw energielabel geldig is.
  • Verzamel documenten over onderhoud, verbouwingen en garanties.
  • Breng bekende gebreken en bijzonderheden in kaart.
  • Controleer afspraken over erfpacht, verhuur, erfdienstbaarheden of de VvE.
  • Vergelijk makelaars en maak duidelijke afspraken over kosten.
  • Beoordeel biedingen op prijs én voorwaarden.
  • Lees de koopovereenkomst zorgvuldig voordat u tekent.
  • Informeer bij uw hypotheekverstrekker naar de aflossing van uw hypotheek.

Een goede verkoop begint met duidelijke informatie en een realistische planning. Omdat iedere woning en verkoop anders is, kan professioneel advies helpen om de juiste keuzes te maken en het verkoopproces zorgvuldig af te ronden.


Veelgestelde Vragen Over Waarop te Letten bij het Verkopen van een Huis

  1. Hoe lang ben je aansprakelijk na verkoop van een huis?
  2. Hoeveel winst heeft een huis flippen?
  3. Wat moet je doen als je zelf je huis wilt verkopen?
  4. Hoeveel belasting betaal je als je je huis verkoopt?
  5. Hoeveel belasting moet je betalen als je je huis verkoopt?
  6. Is het verstandig om je huis te verkopen zonder makelaar?
  7. Wat zijn tips om mijn huis op te ruimen voor de verkoop?
  8. Waar moet ik op letten bij het verkopen van mijn huis?

Hoe lang ben je aansprakelijk na verkoop van een huis?

Er geldt geen vaste termijn waarna u als verkoper automatisch niet meer aansprakelijk bent. Een koper moet een gebrek doorgaans binnen bekwame tijd nadat hij het ontdekt of had moeten ontdekken aan u melden. Na die melding geldt in veel gevallen een verjaringstermijn van twee jaar om een juridische vordering in te stellen, maar de koopovereenkomst en de omstandigheden kunnen verschil maken. Het gaat bovendien niet om ieder gebrek: onder meer van belang is of het probleem al bij de overdracht bestond en of u het kende en had moeten melden. Bij twijfel over een concreet gebrek of een aansprakelijkstelling is juridisch advies verstandig.

Hoeveel winst heeft een huis flippen?

De winst bij het flippen van een huis verschilt sterk per woning en situatie. Het verschil tussen de aankoop- en verkoopprijs is niet hetzelfde als de uiteindelijke winst: houd ook rekening met overdrachtsbelasting, notariskosten, financieringsrente, verbouwing, vergunningen, makelaarskosten en eventuele belastingen. Onverwachte gebreken of vertraging kunnen de kosten verder verhogen. Maak daarom vooraf een realistische begroting, onderzoek de lokale woningmarkt en bereken ook een scenario waarin de verkoopprijs lager uitvalt of de renovatie duurder wordt. Alleen wanneer de verwachte verkoopopbrengst ruim boven alle kosten ligt, kan een huis flippen financieel aantrekkelijk zijn.

Wat moet je doen als je zelf je huis wilt verkopen?

Als u zelf uw huis wilt verkopen, begint u met het bepalen van een realistische vraagprijs en het verzamelen van belangrijke documenten, zoals het energielabel, gegevens over verbouwingen en informatie over eventuele gebreken. Maak de woning schoon en aantrekkelijk voor foto’s en bezichtigingen, schrijf een duidelijke advertentietekst en plaats de woning op geschikte verkoopplatforms. Beantwoord vragen van geïnteresseerden eerlijk, plan bezichtigingen en beoordeel biedingen niet alleen op prijs, maar ook op voorwaarden, zoals een financieringsvoorbehoud en de gewenste overdrachtsdatum. Laat een koopovereenkomst opstellen of zorgvuldig controleren door een notaris of juridisch deskundige, zodat afspraken helder zijn en u weet welke verplichtingen gelden.

Hoeveel belasting betaal je als je je huis verkoopt?

In Nederland betaalt u meestal geen inkomstenbelasting over de overwaarde wanneer u uw eigen woning verkoopt. Koopt u daarna een andere woning, dan kan de overwaarde wel invloed hebben op de hypotheekrenteaftrek: volgens de bijleenregeling moet u die in principe gebruiken voor uw volgende eigen woning om over de volledige hypotheek renteaftrek te krijgen. Houdt u het geld over, dan kan het meetellen als vermogen in box 3 als het op de peildatum (1 januari) nog op uw rekening staat; de belasting hangt onder meer af van uw totale vermogen en eventuele vrijstellingen. Voor een tweede woning of een woning die u verhuurt kunnen andere regels gelden. De precieze gevolgen hangen af van uw situatie; vraag bij twijfel advies aan een belastingadviseur.

Hoeveel belasting moet je betalen als je je huis verkoopt?

In Nederland betaalt u meestal geen inkomstenbelasting over de winst bij verkoop van uw eigen woning: de verkoopopbrengst is op zichzelf geen belastbaar inkomen. Heeft u na aflossing van uw hypotheek overwaarde, dan kan die wel gevolgen hebben als u een andere woning koopt. De overwaarde vormt doorgaans een eigenwoningreserve; koopt u binnen drie jaar een nieuwe woning en gebruikt u die reserve niet voor de aankoop, dan kan de hypotheekrenteaftrek over een deel van uw nieuwe lening beperkt zijn. Houdt u het geld aan, dan kan het onder voorwaarden meetellen als vermogen in box 3. De precieze gevolgen hangen af van uw situatie; vraag bij twijfel advies aan een belastingadviseur of hypotheekadviseur.

Is het verstandig om je huis te verkopen zonder makelaar?

Je huis verkopen zonder makelaar kan verstandig zijn als je ervaring hebt met onderhandelen, voldoende tijd kunt vrijmaken en de juridische en administratieve stappen goed begrijpt. Je bespaart mogelijk makelaarskosten, maar regelt zelf onder meer de vraagprijs, presentatie, bezichtigingen, biedingen en koopovereenkomst. Een fout of onduidelijke afspraak kan juist geld of tijd kosten. Vergelijk daarom de mogelijke besparing met de begeleiding die een makelaar biedt en overweeg eventueel hulp bij specifieke onderdelen, zoals de waardebepaling of het controleren van de koopovereenkomst.

Wat zijn tips om mijn huis op te ruimen voor de verkoop?

Ruim uw huis op voordat de verkoopfoto’s worden gemaakt en bezichtigingen plaatsvinden. Haal losse spullen, overtollige meubels en persoonlijke items zoals fotolijstjes weg, zodat kamers ruimer ogen en kijkers zich er makkelijker hun eigen thuis kunnen voorstellen. Maak aanrechtbladen, tafels en vensterbanken zo leeg mogelijk en zorg ook voor opgeruimde kasten, hal en berging; kopers kijken vaak naar de beschikbare opbergruimte. Berg spullen tijdelijk op bij familie of in een opslagruimte, en vergeet niet grondig schoon te maken en ramen open te zetten voor frisse lucht. Houd de inrichting rustig en gezellig, maar voorkom dat de woning kaal of onpersoonlijk aanvoelt.

Waar moet ik op letten bij het verkopen van mijn huis?

Bij het verkopen van uw huis is het belangrijk om een realistische vraagprijs te bepalen en de woning netjes en aantrekkelijk te presenteren. Verzamel relevante documenten, zoals informatie over verbouwingen en onderhoud, en zorg voor een geldig energielabel. Meld bekende gebreken en bijzonderheden eerlijk aan potentiële kopers. Let bij het beoordelen van biedingen niet alleen op de prijs, maar ook op voorwaarden zoals een financieringsvoorbehoud en de gewenste overdrachtsdatum. Lees de koopovereenkomst zorgvuldig door en vraag bij twijfel advies aan een makelaar, notaris of juridisch adviseur.

huis kopen zonder makelaar stappenplan
aankoopmakelaar, kopen, kopen zonder makelaar, verkopen, woning kopen, zelf huis verkopen
Huis kopen zonder makelaar: stappenplan voor een succesvolle aankoop

Huis kopen zonder makelaar: een praktisch stappenplan

Een huis kopen zonder aankoopmakelaar kan kosten besparen en geeft je zelf de regie over het proces. Daar staat tegenover dat je belangrijke zaken zelf moet uitzoeken, afspraken moet vastleggen en deadlines in de gaten moet houden. Met dit stappenplan zie je welke stappen erbij komen kijken en wanneer deskundig advies verstandig kan zijn.

Bepaal je budget

Breng eerst in kaart hoeveel je kunt en wilt uitgeven. Laat je financiële mogelijkheden beoordelen door een hypotheekadviseur of geldverstrekker. Houd naast de koopsom ook rekening met bijkomende kosten, zoals hypotheekadvies, taxatie, notariskosten, een bouwkundige keuring en eventuele overdrachtsbelasting. Welke kosten voor jou gelden, hangt onder meer af van je persoonlijke situatie en de woning.

Neem niet alleen de maximale hypotheek als uitgangspunt. Denk ook aan je maandlasten, onderhoud en mogelijke veranderingen in je inkomen.

Zoek woningen en onderzoek de omgeving

Zoek woningen via woningwebsites, lokale makelaars en je eigen netwerk. Bekijk niet alleen de foto’s en de vraagprijs, maar onderzoek ook de buurt, bereikbaarheid, voorzieningen en eventuele plannen voor de omgeving. Vergelijk de woning met soortgelijke huizen die recent in de buurt zijn verkocht. De vraagprijs geeft niet automatisch aan wat een woning waard is.

Bereid bezichtigingen goed voor

Maak vooraf een lijst met vragen. Informeer bijvoorbeeld naar de staat van het dak, de isolatie, installaties, vochtproblemen en uitgevoerde verbouwingen. Vraag ook naar beschikbare documenten, zoals het energielabel, de lijst van zaken en informatie over onderhoud.

Bij een appartement is het belangrijk om ook de stukken van de Vereniging van Eigenaars (VvE) te bekijken. Denk aan de notulen, begroting, jaarrekening, het reservefonds en het meerjarenonderhoudsplan. Zo krijg je een beter beeld van de maandelijkse bijdragen en mogelijk toekomstig onderhoud.

Doe onderzoek vóór je een bod uitbrengt

Controleer welke informatie over de woning beschikbaar is en welke punten nog onzeker zijn. Denk aan de eigendomssituatie, eventuele erfpacht, verbouwingen, gebreken en regels die voor het perceel of gebouw gelden. Je kunt hiervoor openbare informatie opvragen of een deskundige inschakelen.

Overweeg een bouwkundige keuring, zeker bij een oudere woning of wanneer je twijfelt over de staat van onderhoud. Een keuring kan verborgen aandachtspunten aan het licht brengen en helpen bij het bepalen van je bod. De keuring vervangt niet je eigen onderzoek, maar geeft extra inzicht.

Bepaal je bod en voorwaarden

Bepaal vooraf je maximale bod en wijk daar niet zomaar van af. Kijk daarbij naar vergelijkbare verkopen, de staat van de woning en je financiële ruimte. Naast de prijs kunnen ook andere voorwaarden belangrijk zijn, zoals de gewenste opleverdatum en welke roerende zaken achterblijven.

Denk goed na over ontbindende voorwaarden. Een financieringsvoorbehoud kan je bijvoorbeeld beschermen als je de benodigde hypotheek niet rond krijgt. Een voorbehoud voor een bouwkundige keuring kan afspraken bevatten over wat er gebeurt als de keuring ernstige gebreken aan het licht brengt. Laat voorwaarden duidelijk formuleren en controleer welke termijnen gelden.

Breng je bod schriftelijk uit

Leg je bod en de belangrijkste voorwaarden schriftelijk vast, bijvoorbeeld per e-mail. Vermeld duidelijk op welke woning het bod betrekking heeft, welk bedrag je biedt, hoelang het bod geldig is en welke voorwaarden je stelt. Bewaar alle berichten en documenten.

Een geaccepteerd bod is niet hetzelfde als de definitieve overdracht. Bij de koop van een woning door een particuliere koper moet de koopovereenkomst schriftelijk worden vastgelegd. Ga er daarom niet van uit dat mondelinge afspraken voldoende zijn.

Controleer de koopovereenkomst zorgvuldig

Na overeenstemming wordt de koopovereenkomst opgesteld. Lees het document volledig door voordat je tekent. Controleer onder andere de koopsom, de opleverdatum, de ontbindende voorwaarden, de lijst van zaken, afspraken over gebreken en de datum waarop de waarborgsom of bankgarantie geregeld moet zijn.

Je kunt de overeenkomst laten controleren door een notaris, juridisch adviseur of andere deskundige. Dat kan extra zekerheid geven, vooral als er bijzondere afspraken zijn of als je iets niet begrijpt.

Houd rekening met de wettelijke bedenktijd

Na ontvangst van de door beide partijen ondertekende koopovereenkomst heeft een particuliere koper van een woning in Nederland doorgaans drie dagen wettelijke bedenktijd. De wettelijke regels bepalen wanneer die termijn begint en eindigt. Controleer de datum zorgvuldig en vraag bij twijfel juridisch advies. De bedenktijd staat los van eventuele ontbindende voorwaarden in het contract.

Regel de financiering en overige afspraken

Vraag de hypotheek aan en lever de benodigde documenten tijdig aan. Plan, als dat nog niet is gebeurd, een taxatie en eventuele bouwkundige keuring. Houd de deadlines uit de koopovereenkomst goed bij. Als je een beroep wilt doen op een ontbindende voorwaarde, moet je dat volgens de afgesproken procedure en binnen de afgesproken termijn doen.

Controleer ook wanneer de waarborgsom of bankgarantie moet worden geregeld. In veel koopovereenkomsten wordt hiervoor een termijn afgesproken. De hoogte en voorwaarden staan in het contract.

Rond de koop af bij de notaris

De notaris stelt de leveringsakte op en controleert onder meer de juridische overdracht. Bij een hypotheek verzorgt de notaris ook de hypotheekakte. Voor de afspraak ontvang je doorgaans een nota van afrekening met daarop de bedragen die moeten worden betaald.

Vlak voor de overdracht kun je samen met de verkoper de woning inspecteren. Controleer of de woning volgens de gemaakte afspraken wordt opgeleverd en noteer de meterstanden. Na ondertekening van de akte en inschrijving bij het Kadaster ben je eigenaar.

Huis kopen zonder makelaar: zelf doen waar het kan, hulp vragen waar nodig

Zonder aankoopmakelaar een huis kopen is mogelijk, maar vraagt om voorbereiding en nauwkeurigheid. Je kunt veel zelf regelen, terwijl een hypotheekadviseur, bouwkundig inspecteur, notaris of juridisch adviseur op specifieke momenten ondersteuning kan bieden. Neem de tijd om documenten te controleren en laat onduidelijke afspraken verduidelijken voordat je tekent.

Dit stappenplan is algemene informatie en geen juridisch of financieel advies. Regels en kosten kunnen veranderen. Controleer altijd wat in jouw situatie van toepassing is.


Stappenplan voor het Kopen van een Huis Zonder Makelaar: 9 Essentiële Tips

  1. Bepaal je budget en vraag vooraf hypotheekadvies.
  2. Zoek woningen via betrouwbare huizensites en je netwerk.
  3. Controleer zelf de buurt, voorzieningen en bereikbaarheid.
  4. Vraag de verkoper naar gebreken, onderhoud en energielabel.
  5. Bekijk de woning grondig en neem eventueel een bouwkundige mee.
  6. Onderzoek de eigendomsinformatie en eventuele erfdienstbaarheden.
  7. Doe een passend bod met duidelijke ontbindende voorwaarden.
  8. Laat de koopovereenkomst juridisch controleren vóór ondertekening.
  9. Regel hypotheek, taxatie en notaris ruim op tijd.

Bepaal je budget en vraag vooraf hypotheekadvies.

Bepaal vóór je op huizenjacht gaat hoeveel je comfortabel kunt uitgeven. Kijk niet alleen naar de maximale hypotheek, maar houd ook rekening met je maandlasten, eigen geld en bijkomende kosten, zoals advies-, notaris- en taxatiekosten. Vraag vooraf hypotheekadvies aan, zodat je weet wat financieel haalbaar is en sneller kunt handelen als je een geschikte woning vindt.

Zoek woningen via betrouwbare huizensites en je netwerk.

Zoek woningen via betrouwbare huizensites en je eigen netwerk. Op huizensites kun je het aanbod, de vraagprijzen en kenmerken van woningen vergelijken. Vertel daarnaast aan vrienden, familie en collega’s dat je een huis zoekt: soms horen zij eerder over een woning die binnenkort te koop komt. Controleer de informatie altijd zorgvuldig en neem bij interesse rechtstreeks contact op met de verkoper of verkoopmakelaar om een bezichtiging aan te vragen.

Controleer zelf de buurt, voorzieningen en bereikbaarheid.

Controleer zelf of de buurt bij je past. Bezoek de omgeving op verschillende momenten van de dag en let op geluid, verkeer en parkeergelegenheid. Bekijk ook hoe dichtbij winkels, scholen, openbaar vervoer, groen en andere voorzieningen zijn. Zo krijg je een realistisch beeld van het dagelijks wonen en ontdek je punten die tijdens een bezichtiging misschien niet opvallen.

Vraag de verkoper naar gebreken, onderhoud en energielabel.

Vraag de verkoper naar bekende gebreken, uitgevoerd en gepland onderhoud en de staat van belangrijke onderdelen, zoals het dak, de cv-ketel en de kozijnen. Informeer ook naar het energielabel en vraag om beschikbare bewijsstukken, zoals onderhoudsnota’s of keuringsrapporten. Zo krijg je een beter beeld van mogelijke toekomstige kosten en kun je beoordelen of een bouwkundige keuring verstandig is. Laat belangrijke antwoorden en gemaakte afspraken schriftelijk vastleggen.

Bekijk de woning grondig en neem eventueel een bouwkundige mee.

Bekijk de woning tijdens de bezichtiging grondig en neem de tijd om mogelijke gebreken te signaleren. Let bijvoorbeeld op vochtplekken, scheuren, de staat van het dak en de werking van installaties. Weet je niet goed waar je op moet letten, of twijfel je over het onderhoud? Overweeg dan een bouwkundige mee te nemen. Die kan aandachtspunten herkennen en inschatten of verder onderzoek nodig is, zodat je met meer inzicht kunt bepalen of de woning bij je past.

Onderzoek de eigendomsinformatie en eventuele erfdienstbaarheden.

Controleer vóór je een bod uitbrengt wie de eigenaar van de woning is en of er erfdienstbaarheden op het perceel rusten. Een erfdienstbaarheid kan bijvoorbeeld betekenen dat buren over jouw grond mogen lopen of rijden. Je kunt eigendomsinformatie en ingeschreven rechten opvragen via het Kadaster. Lees de stukken zorgvuldig en vraag bij onduidelijkheden advies aan een notaris of juridisch deskundige, zodat je weet welke afspraken en beperkingen bij de woning horen.

Doe een passend bod met duidelijke ontbindende voorwaarden.

Bepaal vóór je een bod uitbrengt wat de woning voor jou waard is en wat je maximaal kunt betalen. Zet je bod schriftelijk op papier en vermeld duidelijk de prijs, de gewenste opleverdatum en eventuele afspraken over roerende zaken. Neem passende ontbindende voorwaarden op, zoals een financieringsvoorbehoud of een voorbehoud voor een bouwkundige keuring. Noteer de bijbehorende termijnen en zorg dat je precies weet hoe je op tijd een beroep kunt doen op zo’n voorwaarde. Zo voorkom je onduidelijkheid en beperk je het financiële risico als de hypotheek niet rondkomt of de keuring ernstige gebreken aan het licht brengt.

Laat de koopovereenkomst juridisch controleren vóór ondertekening.

Laat de koopovereenkomst vóór ondertekening juridisch controleren door bijvoorbeeld een notaris of juridisch adviseur. Zo weet je zeker dat belangrijke afspraken over de koopsom, opleverdatum, ontbindende voorwaarden en eventuele gebreken duidelijk zijn vastgelegd. Vraag om uitleg als je een bepaling niet begrijpt en teken pas wanneer je weet wat de afspraken betekenen en welke verplichtingen erbij horen.

Regel hypotheek, taxatie en notaris ruim op tijd.

Regel je hypotheek, taxatie en notaris ruim op tijd, zodat je voldoende ruimte hebt om documenten aan te leveren, vragen te beantwoorden en afspraken in te plannen. Controleer de deadlines in de koopovereenkomst en boek de taxateur en notaris tijdig, vooral in drukke periodes. Zo verklein je de kans op vertraging en kun je de aankoop met meer rust afronden.

Wanneer huis verkopen bij nieuwbouw? Zo plan je de verkoop slim

Wanneer verkoop je je huis als je een nieuwbouwwoning koopt?

Een nieuwbouwwoning kopen terwijl je huidige huis nog niet is verkocht, kan best spannend zijn. Je wilt voorkomen dat je tijdelijk met dubbele woonlasten zit, maar ook dat je je huis te vroeg verkoopt en zonder woning komt te zitten. Het juiste moment hangt vooral af van de verwachte oplevering, je financiële mogelijkheden en de verkoopbaarheid van je huidige woning.

In dit artikel lees je waar je rekening mee kunt houden en hoe je de verkoop van je huidige huis zo goed mogelijk afstemt op de bouw van je nieuwe woning.

Begin met de planning van de nieuwbouw

Bekijk eerst wat er bekend is over de bouw en oplevering. Bij een nieuwbouwwoning is de opleverdatum vaak een verwachting en geen vaste datum. De start van de bouw kan bijvoorbeeld afhangen van vergunningen, de verkoop van voldoende woningen of de beschikbaarheid van aannemers. Ook tijdens de bouw kunnen vertragingen ontstaan.

Vraag de projectontwikkelaar of aannemer daarom naar:

  • de verwachte startdatum van de bouw;
  • de geschatte bouwduur en opleverperiode;
  • de voorwaarden die gelden voordat de bouw start;
  • de manier waarop je op de hoogte wordt gehouden van vertragingen.

Gebruik de opleverdatum als richtlijn, maar plan je verkoop niet alsof die datum gegarandeerd is. Een ruime planning geeft meer mogelijkheden als de bouw sneller of juist langzamer verloopt dan verwacht.

Verkoop je huis niet automatisch pas vlak voor de oplevering

Wachten met verkopen tot de nieuwbouwwoning bijna klaar is, lijkt soms de veiligste keuze. Toch kan dat risico’s opleveren. Je huidige woning kan langer nodig hebben om een koper te vinden, of de verkoop kan meer tijd kosten dan verwacht. Ook kunnen de markt en de hypotheekrente veranderen.

Andersom is heel vroeg verkopen niet altijd ideaal. Als de oplevering van je nieuwbouwwoning wordt uitgesteld, moet je mogelijk tijdelijke woonruimte regelen. Denk daarom niet alleen aan de verkoopdatum, maar ook aan de periode tussen de overdracht van je huidige woning en de sleuteloverdracht van je nieuwbouwwoning.

Houd rekening met de verkoop- en overdrachtstijd

Na het vinden van een koper is de verkoop van je huis niet meteen afgerond. Er volgen onder meer de koopovereenkomst, eventuele ontbindende voorwaarden en de afspraak voor de notariële overdracht. De datum van overdracht wordt meestal in overleg met de koper bepaald.

Bespreek met je makelaar welke overdrachtsdatum realistisch is. Soms kan de overdracht worden afgestemd op de verwachte oplevering van je nieuwe woning. Een koper is daar niet altijd toe bereid, dus maak hierover duidelijke afspraken voordat je de koopovereenkomst tekent.

Breng je financiële situatie vroeg in kaart

Een belangrijke vraag is of je de nieuwe woning kunt betalen voordat je huidige huis is verkocht. Tijdens een periode waarin je beide woningen bezit, kun je te maken krijgen met dubbele lasten, zoals hypotheeklasten, verzekeringen, energie en gemeentelijke belastingen.

Bespreek daarom vroeg met een hypotheekadviseur of geldverstrekker:

  • of je de financiering van de nieuwbouwwoning rond kunt krijgen;
  • of je tijdelijk dubbele woonlasten kunt dragen;
  • of een overbruggingskrediet mogelijk is en wat de voorwaarden zijn;
  • welke gevolgen een lagere verkoopopbrengst heeft;
  • wanneer je hypotheek voor de nieuwe woning ingaat en hoe de bouwtermijnen worden betaald.

Bij nieuwbouw betaal je de koopsom doorgaans in termijnen, volgens de afspraken in de koop- en aannemingsovereenkomst. De precieze betaalmomenten verschillen per project. Laat je adviseur de termijnen vergelijken met de verwachte opbrengst en overdracht van je huidige woning.

Een overbruggingskrediet kan tijdelijk ruimte geven

Met een overbruggingskrediet kun je mogelijk een deel van de verwachte overwaarde uit je huidige woning alvast gebruiken voor de aankoop van de nieuwbouwwoning. Dit is een tijdelijke lening. De mogelijkheden en het maximale bedrag hangen onder meer af van je inkomen, de hypotheekverstrekker en de verwachte verkoopopbrengst.

Houd er rekening mee dat een geldverstrekker voorzichtig kan rekenen zolang je huis nog niet definitief is verkocht. Vraag daarom niet alleen of een overbruggingskrediet mogelijk is, maar ook wat er gebeurt als je huis later wordt verkocht of minder opbrengt dan verwacht.

Overweeg verkoop onder voorbehoud

In sommige situaties kun je je huidige woning verkopen onder de voorwaarde dat je een geschikte andere woning vindt. Zo’n voorbehoud kan bescherming bieden, maar maakt je bod voor een koper mogelijk minder aantrekkelijk. Bovendien is het belangrijk dat de voorwaarden en termijnen helder in de koopovereenkomst staan.

Vraag een makelaar of juridisch adviseur om de formulering te controleren. Vertrouw niet op mondelinge afspraken over de verkoop of oplevering.

Maak een plan voor een mogelijk tussenmoment

Als je huidige woning wordt overgedragen voordat je nieuwbouwwoning klaar is, heb je mogelijk tijdelijk een andere plek nodig. Denk bijvoorbeeld aan huren, tijdelijk bij familie wonen of opslag van je spullen. Onderzoek de beschikbaarheid en kosten hiervan voordat je een overdrachtsdatum afspreekt.

Een tijdelijke oplossing kan juist rust geven: je hoeft je verkoop niet volledig te laten afhangen van een onzekere opleverdatum. Zet de kosten van tijdelijke huisvesting wel in je financiële overzicht.

Wanneer is een goed moment om je huis te koop te zetten?

Er is geen vaste periode die voor iedereen geschikt is. Een praktische aanpak is om ruim vóór de verwachte oplevering met de voorbereiding te beginnen. Laat de waarde van je huis bepalen, verzamel relevante documenten en bespreek met een makelaar hoe lang verkoop in jouw omgeving gemiddeld duurt.

Je kunt je woning al voorbereiden zonder meteen de markt op te gaan. Denk aan kleine reparaties, het verzamelen van garantiebewijzen en informatie over verbouwingen, en het maken van een verkoopplanning. Zodra er meer duidelijkheid is over de bouwvoortgang en je financiering, kun je het moment van aanbieden beter bepalen.

Checklist voor de verkoop van je huis bij nieuwbouw

  • Vraag naar de verwachte bouwstart en oplevering, en houd rekening met mogelijke vertraging.
  • Laat je hypotheek en eventuele overbruggingsfinanciering tijdig beoordelen.
  • Bereken of je tijdelijke dubbele lasten kunt dragen.
  • Bespreek met een makelaar de verkoopduur en een passende overdrachtsdatum.
  • Onderzoek waar je tijdelijk kunt wonen als de woning eerder wordt overgedragen.
  • Leg afspraken over voorwaarden en overdracht schriftelijk vast.
  • Houd financiële ruimte achter de hand voor tegenvallers.

Conclusie: stem verkoop en oplevering op elkaar af, maar plan met marge

Het beste moment om je huis te verkopen bij nieuwbouw is het moment waarop je financiële situatie, de verwachte verkoopduur en de bouwplanning goed op elkaar aansluiten. Omdat een opleverdatum kan verschuiven, is het verstandig om met marge te plannen en vooraf na te denken over dubbele lasten of tijdelijke huisvesting.

Bespreek je persoonlijke situatie met een hypotheekadviseur en een makelaar voordat je belangrijke afspraken maakt. Zo kun je een verkoopstrategie kiezen die past bij jouw woning, de nieuwbouwplanning en je financiële mogelijkheden.


Voordelen van het Verkopen van uw Huis bij Nieuwbouw: Slimme Timing en Flexibiliteit

  1. Voorkomt onnodig lang dubbele woonlasten.
  2. Geeft tijd om de verkoop goed voor te bereiden.
  3. Helpt de overdracht af te stemmen op de oplevering.
  4. Maakt financiële verrassingen beter beheersbaar.
  5. Een tijdelijke woonoplossing biedt extra flexibiliteit.


Nadelen van Huis Verkopen bij Nieuwbouw: Waar Je Op Moet Letten

  1. De opleverdatum van nieuwbouw kan uitlopen.
  2. Je kunt tijdelijk dubbele woonlasten hebben.
  3. Verkoop je te vroeg, dan heb je mogelijk tijdelijke huisvesting nodig.
  4. Wacht je te lang, dan kan je huis niet op tijd verkocht zijn.
  5. Een lagere verkoopprijs kan je financiering onder druk zetten.

Voorkomt onnodig lang dubbele woonlasten.

Door de verkoop van je huidige woning goed af te stemmen op de oplevering van je nieuwbouwhuis, voorkom je dat je onnodig lang voor twee woningen betaalt. Je beperkt zo de periode met dubbele hypotheeklasten en andere woonkosten, zoals energie, verzekeringen en gemeentelijke belastingen. Zo houd je meer financiële ruimte over voor de verhuizing en de inrichting van je nieuwe woning.

Geeft tijd om de verkoop goed voor te bereiden.

Door op tijd na te denken over wanneer je je huis verkoopt bij nieuwbouw, krijg je ruimte om de verkoop zorgvuldig voor te bereiden. Je kunt rustig kleine reparaties uitvoeren, je woning verkoopklaar maken, belangrijke documenten verzamelen en een passende vraagprijs bepalen. Ook heb je tijd om een makelaar te kiezen en de verkoopplanning af te stemmen op de verwachte oplevering van je nieuwbouwwoning.

Helpt de overdracht af te stemmen op de oplevering.

Door je huis op tijd te verkopen en de overdracht zorgvuldig te plannen, kun je die beter laten aansluiten op de verwachte oplevering van je nieuwbouwwoning. Zo verklein je de kans dat je lang dubbele woonlasten hebt of juist tijdelijk zonder passende woonruimte zit. Maak duidelijke afspraken met de koper en houd rekening met mogelijke vertraging in de bouw, want een opleverdatum staat niet altijd vast.

Maakt financiële verrassingen beter beheersbaar.

Door je huis op tijd te verkopen en de verkoop af te stemmen op de bouwplanning, krijg je eerder duidelijkheid over de verwachte opbrengst en je beschikbare budget. Zo kun je beter inschatten of je dubbele woonlasten kunt dragen, hoeveel overbruggingsfinanciering eventueel nodig is en hoeveel financiële ruimte overblijft voor onverwachte kosten. Een goede planning voorkomt verrassingen niet helemaal, maar maakt ze wel beter beheersbaar.

Een tijdelijke woonoplossing biedt extra flexibiliteit.

Een tijdelijke woonoplossing geeft extra flexibiliteit wanneer je je huidige huis verkoopt voordat je nieuwbouwwoning klaar is. Je hoeft de verkoop en overdracht dan niet precies te laten samenvallen met een onzekere opleverdatum. Zo kun je je woning op een passend moment verkopen, terwijl je tijdelijk huurt, bij familie verblijft of je spullen opslaat. Dat kan meer rust geven tijdens de bouw en voorkomt dat je een aantrekkelijk verkoopmoment laat lopen.

De opleverdatum van nieuwbouw kan uitlopen.

Een belangrijk nadeel van je huis verkopen bij de aankoop van een nieuwbouwwoning is dat de opleverdatum kan uitlopen. Door bijvoorbeeld vertraging in de bouw, vergunningen of materiaalvoorziening kan je nieuwe woning later klaar zijn dan verwacht. Als je huidige huis al is verkocht en overgedragen, kan dat betekenen dat je tijdelijk andere woonruimte moet zoeken en extra kosten maakt voor huur, opslag of verhuizing. Houd daarom rekening met mogelijke vertraging en bespreek vooraf met je makelaar en hypotheekadviseur welke planning en tijdelijke oplossingen bij jouw situatie passen.

Je kunt tijdelijk dubbele woonlasten hebben.

Een mogelijk nadeel van je huis verkopen bij de aankoop van een nieuwbouwwoning is dat je tijdelijk dubbele woonlasten kunt hebben. Als de bouw vertraging oploopt of je huidige woning pas na de start van de nieuwe hypotheek wordt overgedragen, betaal je mogelijk een periode voor beide woningen. Denk aan hypotheeklasten, verzekeringen, belastingen en energiekosten. Breng deze kosten vooraf goed in kaart en bespreek met een hypotheekadviseur welke financiële ruimte of oplossingen beschikbaar zijn.

Verkoop je te vroeg, dan heb je mogelijk tijdelijke huisvesting nodig.

Verkoop je je huidige woning ruim voordat je nieuwbouwhuis klaar is, dan kan er een periode ontstaan waarin je geen eigen woning hebt. Je moet dan mogelijk tijdelijke huisvesting regelen, bijvoorbeeld een huurwoning of verblijf bij familie. Dat kan extra kosten en verhuisgedoe met zich meebrengen, zeker als de oplevering van de nieuwbouwwoning vertraging oploopt.

Wacht je te lang, dan kan je huis niet op tijd verkocht zijn.

Wacht je te lang met het te koop zetten van je huidige woning, dan bestaat de kans dat deze niet op tijd verkocht is voor de oplevering van je nieuwbouwhuis. De verkoop kan langer duren dan verwacht, bijvoorbeeld doordat er weinig belangstelling is of kopers meer tijd nodig hebben om hun financiering te regelen. Daardoor kun je tijdelijk met dubbele woonlasten zitten of onder tijdsdruk besluiten moeten nemen. Begin daarom op tijd met de verkoopplanning en houd rekening met mogelijke vertragingen.

Een lagere verkoopprijs kan je financiering onder druk zetten.

Een lagere verkoopprijs dan verwacht kan je financiering van de nieuwbouwwoning onder druk zetten. De overwaarde die je wilt gebruiken voor de aankoop of als eigen inbreng valt dan mogelijk lager uit, terwijl kosten zoals hypotheeklasten en bouwtermijnen gewoon doorgaan. Daardoor kan een tekort ontstaan of wordt een overbruggingskrediet lastiger te krijgen. Houd daarom rekening met een voorzichtige verkoopinschatting en bespreek vooraf met je hypotheekadviseur wat de gevolgen zijn als je woning minder opbrengt.

wat rekent een makelaar
aankoopmakelaar, huis, huis makelaardij, kosten, makelaar, verkoop, verkoopmakelaar, wat, woning, woning verkopen
Wat rekent een makelaar? Ontdek de kosten en tarieven in 2026

Wat rekent een makelaar?

De kosten van een makelaar hangen af van de opdracht, de woning en de afspraken die u maakt. Er bestaat in Nederland geen vast, wettelijk makelaarstarief. Makelaars bepalen hun eigen tarieven en u kunt daarover vaak onderhandelen. Vraag daarom vooraf om een duidelijke offerte waarin staat welke diensten zijn inbegrepen en welke kosten eventueel apart worden berekend.

Wat kost een verkoopmakelaar?

Bij de verkoop van een woning rekent een makelaar meestal een courtage: een vergoeding die vaak wordt berekend als percentage van de uiteindelijke verkoopprijs. Een ander bureau kan een vast bedrag afspreken. Als globale indicatie wordt vaak een courtage van ongeveer 1 tot 2 procent genoemd, maar tarieven verschillen per makelaar en regio.

Controleer altijd of het genoemde bedrag inclusief of exclusief btw is. Vraag ook of bijkomende diensten, zoals professionele fotografie, plattegronden, plaatsing op woningwebsites, bezichtigingen en onderhandelingen, bij de courtage zijn inbegrepen.

Wat kost een aankoopmakelaar?

Een aankoopmakelaar kan helpen bij het zoeken naar een woning, het beoordelen van de vraagprijs, het uitbrengen van een bod en het begeleiden van de koop. De kosten kunnen bestaan uit een vast bedrag, een uurtarief of een percentage van de aankoopprijs. Soms betaalt u een startbedrag en komt daar bij een succesvolle aankoop een aanvullende vergoeding bij.

Bespreek vooraf precies wanneer u moet betalen. Wordt de makelaar betaald zodra de opdracht start, na het uitbrengen van een bod of pas wanneer de koop definitief doorgaat? Ook is het verstandig af te spreken wat er gebeurt als u geen woning vindt of besluit de opdracht te beëindigen.

Welke extra kosten kunnen erbij komen?

Naast de vergoeding voor de makelaar kunnen er kosten zijn voor bijvoorbeeld fotografie, woningstyling, meetrapporten, advertenties of een energielabel. Niet iedere makelaar rekent deze posten afzonderlijk; soms zijn ze opgenomen in een totaalpakket. Vraag daarom om een overzicht van alle mogelijke kosten, inclusief btw.

De makelaarskosten staan los van andere kosten rond de koop of verkoop. Denk bij de aankoop bijvoorbeeld aan notariskosten, taxatiekosten en eventueel overdrachtsbelasting. Deze kosten betaalt u aan andere dienstverleners of aan de overheid.

Hoe vergelijkt u makelaarstarieven?

Vergelijk niet alleen het tarief, maar ook de inhoud van de dienstverlening. Een lage prijs kan aantrekkelijk lijken, maar kijk na of bezichtigingen, advertenties en begeleiding bij de onderhandelingen zijn inbegrepen. Vraag meerdere makelaars om een offerte en bespreek:

  • welke werkzaamheden de makelaar uitvoert;
  • of de vergoeding vast is of afhankelijk van de verkoop- of aankoopprijs;
  • welke bijkomende kosten kunnen ontstaan;
  • of de genoemde bedragen inclusief btw zijn;
  • hoe de opdracht kan worden beëindigd en of daarvoor kosten gelden.

Maak duidelijke afspraken

Wat een makelaar rekent, verschilt dus per opdracht en per kantoor. Laat alle tarieven en diensten opnemen in de opdracht tot dienstverlening en lees de voorwaarden zorgvuldig door voordat u tekent. Zo weet u vooraf waar u aan toe bent en kunt u een makelaar kiezen die past bij uw wensen én uw budget.


Veelgestelde vragen over de kosten van een makelaar

  1. Wat rekent een makelaar voor de verkoop van een woning?
  2. Hoeveel procent courtage rekent een verkoopmakelaar?
  3. Wat rekent een aankoopmakelaar?
  4. Is het makelaarstarief inclusief btw?
  5. Welke extra kosten kan een makelaar in rekening brengen?
  6. Zijn de tarieven van makelaars onderhandelbaar?
  7. Betaal ik een makelaar als mijn woning niet wordt verkocht?
  8. Waar moet ik op letten bij het vergelijken van makelaarstarieven?

Wat rekent een makelaar voor de verkoop van een woning?

Voor de verkoop van een woning rekent een makelaar meestal courtage: een percentage van de uiteindelijke verkoopprijs. Sommige makelaars spreken in plaats daarvan een vast bedrag af. De tarieven verschillen per makelaar en regio, en aanvullende diensten zoals fotografie, advertenties of een energielabel kunnen apart kosten. Vraag daarom vooraf om een offerte met een helder overzicht van de werkzaamheden en alle kosten, inclusief btw.

Hoeveel procent courtage rekent een verkoopmakelaar?

Een verkoopmakelaar rekent doorgaans ongeveer 1 tot 2 procent courtage over de uiteindelijke verkoopprijs van de woning. Het exacte percentage verschilt per makelaar, regio en dienstverlening. Vraag daarom vooraf om een offerte en controleer of de courtage inclusief btw is en welke kosten, zoals fotografie of advertenties, eventueel apart worden berekend.

Wat rekent een aankoopmakelaar?

Een aankoopmakelaar rekent meestal een vast bedrag, een uurtarief of een percentage van de aankoopprijs. De kosten verschillen per makelaar en hangen af van de afgesproken begeleiding, zoals het zoeken naar woningen, advies over de waarde, onderhandelen en hulp bij het koopproces. Vraag vooraf om een offerte en controleer welke diensten en eventuele extra kosten zijn inbegrepen, en of de bedragen inclusief btw zijn.

Is het makelaarstarief inclusief btw?

Dat verschilt per makelaar. Vraag daarom altijd of het genoemde tarief inclusief of exclusief 21% btw is. In de offerte en opdrachtbevestiging moet duidelijk staan welk bedrag u uiteindelijk betaalt en of eventuele bijkomende kosten ook inclusief btw zijn.

Welke extra kosten kan een makelaar in rekening brengen?

Naast de afgesproken courtage of vaste vergoeding kan een makelaar extra kosten rekenen voor bijvoorbeeld professionele fotografie, plattegronden, woningstyling, advertenties of een meetrapport. Soms zijn deze diensten al bij het tarief inbegrepen. Vraag daarom vooraf om een specificatie van alle mogelijke kosten en controleer of de bedragen inclusief btw zijn. Zo weet u precies waar u aan toe bent en voorkomt u verrassingen achteraf.

Zijn de tarieven van makelaars onderhandelbaar?

Ja, de tarieven van makelaars zijn meestal onderhandelbaar. Er is geen vast wettelijk tarief, dus een makelaar bepaalt zelf wat hij of zij rekent. Vraag gerust om een offerte en bespreek of er ruimte is voor een lager tarief of een aangepast pakket. Vergelijk daarbij niet alleen de prijs, maar ook welke diensten zijn inbegrepen en of er extra kosten bijkomen. Leg de gemaakte afspraken altijd schriftelijk vast.

Betaal ik een makelaar als mijn woning niet wordt verkocht?

Dat hangt af van de afspraken in uw opdracht tot dienstverlening. Vaak betaalt u geen courtage als uw woning niet wordt verkocht, maar de makelaar kan wel kosten rekenen voor bijvoorbeeld fotografie, advertenties of gemaakte uren. Ook kan een opstarttarief gelden, of kunnen er kosten ontstaan als u de opdracht tussentijds beëindigt. Controleer daarom vooraf de offerte en voorwaarden, zodat duidelijk is welke kosten u verschuldigd bent als de verkoop niet doorgaat.

Waar moet ik op letten bij het vergelijken van makelaarstarieven?

Let bij het vergelijken van makelaarstarieven niet alleen op de prijs, maar ook op wat daarbij is inbegrepen. Controleer of de vergoeding een vast bedrag of een percentage is, of de bedragen inclusief btw zijn en of extra kosten gelden voor bijvoorbeeld fotografie, advertenties, bezichtigingen of meetrapporten. Vergelijk daarnaast de dienstverlening en vraag hoe de makelaar omgaat met opzegging van de opdracht. Zo kunt u offertes eerlijk vergelijken en voorkomen dat u achteraf voor onverwachte kosten komt te staan.

Wat kost een huis verkopen via een makelaar? Een overzicht van de kosten

Wat kost een huis verkopen via een makelaar?

Een huis verkopen via een makelaar brengt kosten met zich mee. De grootste kostenpost is meestal de makelaarscourtage: de vergoeding voor de begeleiding van de verkoop. Daarnaast kunnen er kosten zijn voor bijvoorbeeld fotografie, een energielabel of het doorhalen van de hypotheek. Hoeveel u precies betaalt, hangt af van de makelaar, de woning en de afspraken die u maakt.

Makelaarscourtage: percentage of vast bedrag

Veel verkoopmakelaars rekenen courtage als percentage van de uiteindelijke verkoopprijs. Een gangbaar tarief ligt grofweg tussen 1% en 2%, maar tarieven verschillen per regio en makelaar. Soms betaalt u een vast bedrag in plaats van een percentage.

Bij een verkoopprijs van €400.000 betekent 1% courtage bijvoorbeeld €4.000. Controleer altijd of het genoemde bedrag inclusief of exclusief 21% btw is. Als een tarief exclusief btw wordt aangeboden, komt de btw er nog bovenop.

Vraag meerdere makelaars om een offerte en vergelijk niet alleen het tarief. Kijk ook naar wat bij de dienstverlening is inbegrepen, zoals bezichtigingen, onderhandelingen, verkoopadvies en het opstellen of controleren van de koopovereenkomst.

Welke kosten kunnen erbij komen?

  • Fotografie en presentatie: professionele foto’s, plattegronden, video of een woningpresentatie kunnen inbegrepen zijn of apart worden berekend.
  • Online promotie: plaatsing op woningwebsites en extra advertenties kunnen onderdeel zijn van het pakket, maar controleer dit vooraf.
  • Woningstyling: advies of het tijdelijk huren van meubels kan extra kosten met zich meebrengen.
  • Energielabel: bij verkoop moet u meestal een geldig energielabel beschikbaar stellen. Als u er nog geen heeft, moet u er een laten opstellen. De kosten verschillen per woning en aanbieder.
  • Hypotheek doorhalen: na de verkoop moet een bestaande hypotheek doorgaans bij het Kadaster worden doorgehaald. Hiervoor kunnen notariskosten gelden. Vraag na wie deze kosten betaalt en hoe ze worden afgehandeld.

Niet iedere verkoper heeft al deze diensten nodig. Soms kunt u bijvoorbeeld zelf foto’s of plattegronden regelen, maar bespreek vooraf of de makelaar die materialen kan gebruiken en of dat invloed heeft op de prijs.

Wat zit meestal in de verkoopbegeleiding?

Een verkoopmakelaar kan helpen met het bepalen van de vraagprijs, het voorbereiden van de woning, het organiseren van bezichtigingen en het beoordelen van biedingen. Ook kan de makelaar namens u onderhandelen en ondersteunen bij de koopovereenkomst en de overdracht.

De precieze inhoud verschilt per makelaar. Vraag daarom om een overzicht van de werkzaamheden en eventuele bijkomende kosten. Let ook op de voorwaarden als u de opdracht tussentijds beëindigt of als de woning niet wordt verkocht. Sommige makelaars rekenen dan bijvoorbeeld opstart- of marketingkosten.

Een rekenvoorbeeld

Stel dat uw huis wordt verkocht voor €400.000 en de makelaar rekent 1,2% courtage exclusief btw. De courtage bedraagt dan €4.800 exclusief btw. Met 21% btw komt dat uit op €5.808. Eventuele extra kosten, zoals een energielabel of het doorhalen van de hypotheek, komen daar mogelijk nog bij.

Dit is alleen een voorbeeld. De uiteindelijke kosten hangen af van uw afspraken en van de diensten die u afneemt. Vraag daarom altijd om een schriftelijke offerte waarin staat of bedragen inclusief btw zijn.

Is een makelaar verplicht bij de verkoop?

Een verkoopmakelaar inschakelen is niet verplicht. U kunt uw huis ook zelf verkopen. Dan bespaart u mogelijk makelaarskosten, maar verzorgt u zelf onder meer de presentatie, communicatie met geïnteresseerden, bezichtigingen en onderhandelingen. Ook moet u zorgen dat de verkoop juridisch goed wordt vastgelegd.

Waar moet u op letten bij het kiezen van een makelaar?

  • Vraag meerdere offertes op en vergelijk de totale kosten.
  • Controleer of de courtage inclusief of exclusief btw is.
  • Vraag welke diensten en marketingkosten bij het tarief zijn inbegrepen.
  • Bespreek wanneer de makelaar betaald wordt en welke kosten gelden als de verkoop niet doorgaat.
  • Bekijk de opdrachtvoorwaarden voordat u tekent.

Conclusie

De kosten voor het verkopen van een huis via een makelaar bestaan meestal vooral uit courtage. Reken daarnaast mogelijk op kosten voor presentatie, een energielabel en het doorhalen van de hypotheek. Omdat tarieven en pakketten uiteenlopen, is het verstandig offertes zorgvuldig te vergelijken en alle afspraken schriftelijk vast te leggen. Zo weet u vooraf waar u aan toe bent.


8 Voordelen van het Verkopen van een Huis via een Makelaar: Inzicht in Kosten en Meer

  1. Geeft inzicht in makelaarscourtage.
  2. Helpt bijkomende kosten herkennen.
  3. Maakt offertes makkelijker vergelijkbaar.
  4. Voorkomt verrassingen achteraf.
  5. Verduidelijkt wat bij de service inbegrepen is.
  6. Helpt een passend verkoopbudget opstellen.
  7. Ondersteunt een bewuste makelaarskeuze.
  8. Maakt verkoopkosten beter voorspelbaar.


Zeven Nadelen van Huisverkopen via een Makelaar: Kosten en Meer

  1. Makelaarscourtage kan flink oplopen.
  2. Over de courtage komt vaak nog btw.
  3. Fotografie en promotie zijn soms extra kosten.
  4. Een energielabel kost mogelijk extra.
  5. Notariskosten voor hypotheekdoorhaling kunnen erbij komen.
  6. De goedkoopste makelaar biedt niet altijd de beste service.
  7. Vraag vooraf naar opstartkosten en annuleringsvoorwaarden.

Geeft inzicht in makelaarscourtage.

Door vooraf te bekijken wat een huis verkopen via een makelaar kost, krijgt u inzicht in de makelaarscourtage: de vergoeding die u betaalt voor de begeleiding bij de verkoop. Makelaars rekenen vaak een percentage van de verkoopprijs, maar soms geldt een vast bedrag. Door tarieven en offertes te vergelijken, ziet u beter welke courtage redelijk is en welke diensten daarbij zijn inbegrepen. Zo kunt u de kosten meenemen in uw financiële planning en komt u minder snel voor verrassingen te staan.

Helpt bijkomende kosten herkennen.

Een makelaar helpt u niet alleen bij de verkoop, maar kan ook inzicht geven in bijkomende kosten. Denk aan uitgaven voor een energielabel, professionele fotografie, woningpresentatie of het doorhalen van uw hypotheek. Door deze kosten vooraf te bespreken, krijgt u een realistischer beeld van het bedrag dat u na de verkoop overhoudt en voorkomt u onverwachte verrassingen.

Maakt offertes makkelijker vergelijkbaar.

Als u vooraf duidelijk inzicht heeft in wat het kost om uw huis via een makelaar te verkopen, kunt u offertes eenvoudiger vergelijken. Let daarbij niet alleen op de courtage, maar ook op welke diensten zijn inbegrepen, eventuele bijkomende kosten en of de bedragen inclusief btw zijn. Zo ziet u beter welke makelaar de begeleiding biedt die bij uw wensen en budget past.

Voorkomt verrassingen achteraf.

Een duidelijke kostenafspraak met de makelaar voorkomt verrassingen achteraf. Vraag vooraf om een offerte waarin de courtage, eventuele opstartkosten en extra diensten overzichtelijk staan vermeld, en controleer of de bedragen inclusief btw zijn. Zo weet u precies welke kosten u kunt verwachten en komt u tijdens of na de verkoop niet voor onverwachte rekeningen te staan.

Verduidelijkt wat bij de service inbegrepen is.

Een belangrijk voordeel van vooraf uitzoeken wat een huis verkopen via een makelaar kost, is dat duidelijk wordt welke diensten bij de prijs zijn inbegrepen. Zo kunt u nagaan of bijvoorbeeld woningfotografie, online promotie, bezichtigingen, onderhandelingen en hulp bij de koopovereenkomst onderdeel zijn van het pakket, of dat hiervoor extra kosten gelden. Door offertes goed te vergelijken, weet u beter wat u kunt verwachten en voorkomt u verrassingen achteraf.

Helpt een passend verkoopbudget opstellen.

Een makelaar helpt u een passend verkoopbudget op te stellen door vooraf alle verwachte kosten inzichtelijk te maken. Denk aan de courtage, presentatie van de woning, eventuele promotie en bijkomende verkoopkosten. Zo kunt u beter inschatten welk bedrag u na de verkoop overhoudt en voorkomt u financiële verrassingen.

Ondersteunt een bewuste makelaarskeuze.

Door inzicht te krijgen in wat het verkopen van een huis via een makelaar kost, kunt u makelaars beter en bewuster met elkaar vergelijken. Kijk daarbij niet alleen naar de courtage, maar ook naar de diensten die inbegrepen zijn, eventuele bijkomende kosten en de voorwaarden. Zo kiest u een makelaar die past bij uw wensen, budget en de begeleiding die u nodig heeft.

Maakt verkoopkosten beter voorspelbaar.

Een makelaar maakt de verkoopkosten beter voorspelbaar door vooraf duidelijk af te spreken welk tarief geldt en welke diensten daarbij zijn inbegrepen. Zo weet u of u een vast bedrag of een percentage van de verkoopprijs betaalt en of er nog extra kosten bijkomen, bijvoorbeeld voor fotografie of promotie. Met een heldere offerte voorkomt u verrassingen en kunt u beter inschatten hoeveel van de verkoopopbrengst overblijft.

Een belangrijk nadeel van een huis verkopen via een makelaar is dat de courtage flink kan oplopen. Omdat deze vergoeding vaak wordt berekend als percentage van de verkoopprijs, betaalt u bij een duurdere woning al snel een aanzienlijk bedrag. Controleer daarom vooraf hoe de courtage wordt berekend, of de btw is inbegrepen en welke diensten u ervoor krijgt.

Over de courtage komt vaak nog btw.

Een belangrijk aandachtspunt is dat de courtage vaak exclusief btw wordt genoemd. Daardoor valt het uiteindelijke bedrag hoger uit dan het eerste tarief dat u ziet: boven op de courtage komt meestal 21% btw. Vraag de makelaar daarom altijd of de offerte inclusief of exclusief btw is, zodat u de totale verkoopkosten goed kunt inschatten.

Fotografie en promotie zijn soms extra kosten.

Fotografie en promotie zijn niet altijd inbegrepen in de makelaarscourtage. Voor professionele woningfoto’s, plattegronden, video’s of extra advertenties op woningwebsites kan de makelaar aparte kosten rekenen. Vraag daarom vooraf welke presentatie- en promotiediensten bij het tarief zijn inbegrepen en welke extra kosten u kunt verwachten.

Een energielabel kost mogelijk extra.

Een energielabel kan extra kosten met zich meebrengen wanneer u uw woning verkoopt. Heeft u nog geen geldig energielabel, dan moet u er meestal een laten opstellen door een gecertificeerde energieadviseur. De prijs verschilt per woning en aanbieder, dus vraag vooraf naar de kosten en houd rekening met deze uitgave in uw verkoopbudget.

Notariskosten voor hypotheekdoorhaling kunnen erbij komen.

Bij de verkoop van uw huis kunnen notariskosten bijkomen voor het doorhalen van uw hypotheek. De notaris zorgt ervoor dat de hypotheek na de aflossing officieel uit het Kadaster wordt verwijderd. Deze kosten vallen meestal niet onder de makelaarscourtage, dus controleer vooraf of ze voor uw rekening komen en welk bedrag u ongeveer kunt verwachten.

De goedkoopste makelaar biedt niet altijd de beste service.

De goedkoopste makelaar biedt niet altijd de beste service. Een lager tarief kan betekenen dat bepaalde werkzaamheden, zoals professionele fotografie, uitgebreide promotie of begeleiding bij onderhandelingen, niet zijn inbegrepen. Daardoor betaalt u mogelijk achteraf extra kosten of moet u meer zelf regelen. Vergelijk daarom niet alleen de prijs, maar kijk ook goed naar de diensten, voorwaarden en ervaring van de makelaar.

Vraag vooraf naar opstartkosten en annuleringsvoorwaarden.

Vraag vóórdat u een verkoopopdracht tekent naar eventuele opstartkosten en annuleringsvoorwaarden. Sommige makelaars brengen kosten in rekening voor bijvoorbeeld fotografie, advertenties of dossieropbouw, ook als uw huis uiteindelijk niet wordt verkocht of u de opdracht tussentijds beëindigt. Vraag daarom welke kosten u in dat geval betaalt en laat de afspraken duidelijk vastleggen.