
Huis opkopen en verkopen: tips voor een succesvolle aan- en verkoop
Huis opkopen en verkopen: zo werkt het
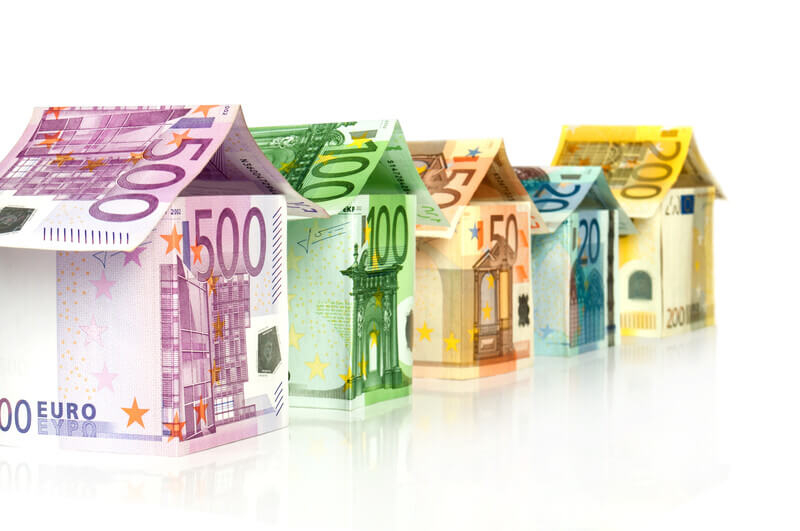
Een huis opkopen en vervolgens verkopen kan interessant zijn voor particuliere beleggers, vastgoedondernemers en mensen die hun woning snel willen verkopen. De aanpak verschilt per situatie. Een eigenaar kan een huis rechtstreeks verkopen aan een opkoper, terwijl een koper juist een woning aankoopt om deze na renovatie of op een later moment weer te verkopen. In beide gevallen zijn een realistische waardebepaling, goede voorbereiding en inzicht in de kosten belangrijk.
Wat betekent een huis opkopen?
Bij het opkopen van een huis koopt een particuliere koper of vastgoedpartij een woning rechtstreeks van de eigenaar. Dat gebeurt soms omdat de verkoper snel duidelijkheid wil, bijvoorbeeld bij een verhuizing, erfenis, scheiding of financiële verandering. Een opkoper kan een woning soms ook overnemen die achterstallig onderhoud heeft of moeilijker op de reguliere woningmarkt te verkopen is.
Een directe verkoop kan praktisch zijn, maar het bod kan lager uitvallen dan de prijs die bij een verkoop via de gebruikelijke woningmarkt haalbaar is. Een opkoper houdt doorgaans rekening met de staat van de woning, mogelijke renovatiekosten, verkooprisico’s en bijkomende uitgaven.
Een huis verkopen aan een opkoper
Wie een woning aan een opkoper wil verkopen, begint meestal met het delen van informatie over het huis. Denk aan het woonoppervlak, de staat van onderhoud, eventuele gebreken en de eigendomssituatie. Daarna kan een bezichtiging en een waardebepaling volgen. Op basis daarvan brengt de koper een bod uit.
Vergelijk het bod met andere mogelijkheden voordat een beslissing wordt genomen. Een verkoopmakelaar kan een inschatting geven van de verwachte verkoopprijs via de reguliere markt. Zo wordt duidelijk wat het verschil is tussen snelheid en gemak aan de ene kant en de mogelijke opbrengst aan de andere kant.
- Vraag om een duidelijke toelichting op het bod.
- Controleer welke kosten voor rekening van de verkoper komen.
- Bespreek de gewenste datum van overdracht.
- Lees de koopovereenkomst zorgvuldig voordat deze wordt ondertekend.
- Laat bij twijfel de overeenkomst controleren door een deskundige.
Een woning kopen om later te verkopen
Een huis kopen met het doel om het later weer te verkopen vraagt om een andere voorbereiding. De koper onderzoekt niet alleen of de woning aantrekkelijk is, maar ook of de totale investering past bij de verwachte opbrengst. Daarbij tellen de aankoopprijs, overdrachtsbelasting, notariskosten, financiering, eventuele verbouwing en verkoopkosten mee.
Een woning die renovatie nodig heeft, kan kansen bieden, maar brengt ook onzekerheden met zich mee. De kosten van werkzaamheden kunnen oplopen en de verkoopprijs is nooit gegarandeerd. Laat daarom vooraf de bouwkundige staat beoordelen en vraag offertes op voor noodzakelijke verbeteringen. Houd daarnaast rekening met de tijd die nodig is voor vergunningen en uitvoering.
De waarde en verkoopprijs bepalen
De waarde van een woning hangt onder meer af van de locatie, het type huis, het woonoppervlak, de staat van onderhoud en de vraag naar vergelijkbare woningen in de omgeving. Bij een verkoop via de woningmarkt kan een makelaar adviseren over de vraagprijs en de presentatie. Bij verkoop aan een opkoper is het verstandig om meerdere biedingen of waardebepalingen te vergelijken.
Een vraagprijs is niet hetzelfde als de uiteindelijke verkoopprijs. Ook kunnen kosten voor onderhoud, verduurzaming of het oplossen van gebreken invloed hebben op de belangstelling van kopers. Een realistische prijsstelling kan helpen om onnodige vertraging te voorkomen.
Juridische en financiële aandachtspunten
Bij de koop en verkoop van een woning worden afspraken vastgelegd in een koopovereenkomst. Daarin staan onder andere de prijs, de overdrachtsdatum en eventuele ontbindende voorwaarden. De eigendomsoverdracht wordt vervolgens geregeld bij de notaris. Controleer vooraf welke voorwaarden van toepassing zijn en welke verplichtingen uit de overeenkomst voortvloeien.
Ook de financiële gevolgen verdienen aandacht. Denk aan de hypotheek, mogelijke kosten voor vervroegde aflossing, belastingen en kosten rond de overdracht. De regels kunnen afhankelijk zijn van de persoonlijke situatie en het doel van de aankoop of verkoop. Voor persoonlijk advies kan contact met een notaris, hypotheekadviseur, fiscalist of makelaar verstandig zijn.
Snel verkopen of de hoogste opbrengst?
De beste verkooproute hangt af van de prioriteiten van de eigenaar. Een opkoper kan uitkomst bieden wanneer snelheid, zekerheid of het beperken van werkzaamheden belangrijk is. Een verkoop via een makelaar kan meer tijd kosten, maar biedt toegang tot een bredere groep potentiële kopers en kan een hogere opbrengst opleveren.
Door verschillende opties naast elkaar te zetten, ontstaat een beter beeld van de voor- en nadelen. Vergelijk niet alleen de geboden prijs, maar ook de voorwaarden, de overdrachtsdatum, de inbegrepen kosten en de zekerheid dat de koper de afspraken kan nakomen.
Conclusie
Een huis opkopen en verkopen vraagt om een zorgvuldige afweging. Voor verkopers zijn snelheid, zekerheid en opbrengst belangrijke factoren. Voor kopers die een woning later willen doorverkopen, zijn een realistische waardebepaling en een volledige kostenbegroting essentieel. Met goede voorbereiding en deskundig advies kunnen verrassingen worden beperkt en kan een keuze worden gemaakt die past bij de persoonlijke situatie.
Veelgestelde Vragen over Huis Opkopen en Verkopen
- Hoeveel belasting betaal je over de verkoop van je huis?
- Is huizen flippen rendabel?
- Hoeveel belasting moet ik betalen bij verkoop van mijn huis?
- Wat als je je huis verkoopt met winst?
- Hoe werkt huis flippen?
- Hoeveel geeft een opkoper?
Hoeveel belasting betaal je over de verkoop van je huis?
In Nederland betaal je meestal geen inkomstenbelasting over de winst bij de verkoop van je eigen woning die je hoofdverblijf is. De overwaarde kan wel gevolgen hebben als je een andere woning koopt: gebruik je die niet voor de nieuwe woning, dan kan de eigenwoningreserve je hypotheekrenteaftrek beperken. Houd je de verkoopopbrengst aan, dan kan die meetellen voor je vermogen in box 3, afhankelijk van je situatie en de geldende regels. Voor een tweede woning of een woning die zakelijk wordt verkocht, kunnen andere belastingregels gelden.
Is huizen flippen rendabel?
Huizen flippen kan rendabel zijn, maar winst is niet gegarandeerd. Het resultaat hangt af van de aankoopprijs, de kosten van renovatie en financiering, belastingen, verkoopkosten en de uiteindelijke verkoopprijs. Ook onverwachte gebreken, vertragingen of veranderingen in de woningmarkt kunnen de marge verkleinen. Maak daarom vooraf een realistische begroting, laat de bouwkundige staat beoordelen en reken met een financiële buffer. Zo krijgt u een beter beeld van het risico en het mogelijke rendement.
Hoeveel belasting moet ik betalen bij verkoop van mijn huis?
Verkoopt u uw eigen woning waarin u woont, dan betaalt u doorgaans geen inkomstenbelasting over de eventuele overwaarde. Die overwaarde kan wel meetellen als eigenwoningreserve: koopt u binnen drie jaar een andere woning, dan kan dit invloed hebben op de hypotheekrenteaftrek. Voor een tweede woning, verhuurwoning of woning die tot uw onderneming behoort, kunnen andere belastingregels gelden. De uitkomst hangt af van uw persoonlijke situatie; vraag bij twijfel advies aan een belastingadviseur.
Wat als je je huis verkoopt met winst?
Verkoop je je huis met winst, dan houd je na het aflossen van je hypotheek en het betalen van eventuele verkoopkosten vaak geld over: de overwaarde. Die overwaarde kan gevolgen hebben als je daarna een andere woning koopt. In Nederland geldt doorgaans de bijleenregeling: gebruik je de overwaarde niet voor je nieuwe eigen woning, dan kan de hypotheekrente over een deel van je nieuwe hypotheek niet aftrekbaar zijn. Verkoop je je woning zonder meteen een andere woning te kopen, dan betaal je meestal niet direct inkomstenbelasting over de winst, maar de opbrengst kan wel meetellen voor je vermogen. De precieze gevolgen hangen af van je situatie; vraag bij twijfel advies aan een hypotheekadviseur of belastingadviseur.
Hoe werkt huis flippen?
Huis flippen betekent dat een woning wordt gekocht om deze — vaak na een verbouwing of opknapbeurt — binnen relatief korte tijd met winst door te verkopen. Vooraf wordt de aankoopprijs vergeleken met de verwachte verkoopprijs, waarbij ook kosten voor renovatie, financiering, overdrachtsbelasting, notaris en verkoop worden meegerekend. Een bouwkundige inspectie en realistische begroting zijn belangrijk: verbouwingen kunnen duurder uitvallen en de woningmarkt kan veranderen, waardoor winst niet gegarandeerd is.
Hoeveel geeft een opkoper?
Hoeveel een opkoper voor een huis biedt, verschilt per woning en situatie. De opkoper kijkt onder meer naar de locatie, de staat van onderhoud, vergelijkbare verkoopprijzen en eventuele kosten voor renovatie en doorverkoop. Ook rekent die vaak risico’s en een marge mee, waardoor het bod lager kan zijn dan de verwachte verkoopprijs op de reguliere woningmarkt. Er is geen vast percentage: vraag daarom meerdere biedingen aan en vergelijk niet alleen de prijs, maar ook de voorwaarden en overdrachtsdatum.
